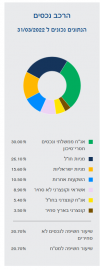
ואולי כדאי לשאוף לחקות מסלול כזה.
זאת אומרת, אם יש להם בקופג וכו' תלוי גיל, אחלה, אם לא אפשר להסתכל מה יש בתלוי גיל של הפנסיה (X אגח, X מניות לפי מדדי ABC) ולנסות לבנות משהו כזה.
אפשר גם בתוך הקרן כמדומני לחלק להקצאות שונות.
הכללי נשמע לי יותר מסוכן, עם 7 אחוז אגח ממשלתי.
שים לב שאתה מדבר על אדם בן 60 ללא כל ניסיון או ידע בהשקעות
לבנות תיק מסובך שדורש איזונים זה לא טריוואלי
זה גם בכלל לא יהיה טריוואלי כל כמה חודשים להתחיל לאזן את התיק - לך תסביר לאבא ש...
ואחת הסיבות להחזיק מזומן היא בגדול לאיזונים ולהנות מזמני משבר
כדי שיהיה לו כסף כדי להתקיים כשיצא לפנסיה (מזכיר שלהורים שלי אין ממש קרן פנסיה).
דווקא בזה הייתי ממליץ לך לעזור לו
המטרה היא הרי לא לעשות "קופה" או רווח אלה חוסן כלכלי להמשך
שב איתו ותתכנן איתו את תקופת הפרישה, באיזה גיל הוא חושב שהיה רוצה לפרוש וכמה הוא היה רוצה להוציא בתקופה הזאת בחודש
תגזור אחורה מהפנסיה וההשתלמות שיש לו, קצבת זקנה והכנסות אחרות ותראה מה חסר
ולפער הזה צריך לתת מענה
קופ"ג להשקעה בהיבט הזה יכול להיות כלי מאוד טוב עבורו, יתן לו קצבה מובטחת לכל החיים של בערך 6 אחוז ממה שיפקיד (+ הרווחים שיעשה עד שיתחיל למשוך קצבה)
זה יתן רמת וודאות לא רעה
בכל מקרה תזהר עם השקעה במניות בצורה אגרסיבית כי יכול להיות שתוך 5 שנים הוא יצטרך את הכסף אולי (כי אולי בגלל אירוע בריאותי הוא לא יוכל לעבוד יותר)
ואז אם השוק למטה זה היה בעייתי, אולי שווה לשמור סוג של קרן חירום אפילו רק להצמיד לממד בבנק שתיהיה כרית לשנה שנתיים הראשונות
בסוף נניח שיש 500K ותשיקעו את זה עכשיו במשך 5 שנים בתשואה ממוצעת של 6 אחוז
הרווח יהיה 138K לא סכום משנה חיים
להבנה כקצבה בקופ"ג להשקעה זה ההבדל בין קצבה של 2500 ל3190 שקל בחודש
יותר חשוב להבין מה יהיה התזרים, הכנסות אחרות וכו
מעבר לזה בגילאים האלה לפעמים שווה ללכת ליועץ פרישה כי לפעמים כלכלי יותר בכלל להפקיד כספים נוספים לקרן פנסיה או קרן השתלמות ולהנות מפתור על מס רווחי הון או קצבה פתורה ממיסים כלל וכו וכו
מעבר לזה לפעמים אם הקצבת פנסיה נמוכה יש זכאות להרבה הטבות מביטוח לאומי אז לפעמים לא רוצים להגדיל את הקצבה