• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

אבא מחפש אפיק השקעה

  • פותח הנושא פותח הנושא Santi
  • פורסם בתאריך פורסם בתאריך
כן, רוצה את הCSV?
לא מעוניין להכנס להתנצחויות, יש רבים כאן שמעדיפים מזומן על פני קצר. שכל אחד יעשה מה בא לו, הוא זה ששאל לגבי מזומן.
אם תעזוב לרגע את הכותרות בעיתונים, ותסתכל בהתנהגות ארוכת הטווח, תראה שאג"ח ממשלתי עולה מונוטונית.
זה כלי די בטוח ועדיף על מזומן.

אני לא מדבר על אג"ח שקלי ארוך שזה באמת סיכון גבוה וכנראה לא מוצדק.
עכשיו זה עוד יותר מסוכן למי שלא מבין לעומק את עניין הריביות והשפעותיו. כמו שכתבתי, בקרן סל הסיכון הזה פחות בהרבה.
זה עוד לפני שדיברנו על האם האחוזים החד ספרתיים שווים את זה.
 
נראה לי באמת שלפצל חצי מהכסף לגוף שישקיע עבורו וחצי להשקעה עצמאית יוכל לעזור לו, ככה עוד כמה שנים הוא יוכל לגלות בעצמו איזה סוג של משקיע הוא ואולי לעבור להשקיע את כל הכסף במקום אחד.
השנקל שלי
תיזהר עם השקעה עצמאית עם הורים
העניין הוא לא כלכלי מה יותר משתלם
אלה מה יתן לו לישון יותר טוב בשקט ולהישאר עם התיק בירידות

הרבה יותר להאשים מישהו אחר, או להישאר עם התיק שמישהו אחר מנהל
מאשר לחשוב שהכל תלוי בך ואתה חייב לפקוח עין על הדברים

לא ממליץ
אבל במקומך היית לוקח את ההצעה שהוא קיבל מהראל ומנסה רק לשפר לו את התנאים (להתמקח על הדמי ניהול/ לעשות שקר שוק)
מניסיון שלי רק אחרי 5 שנים שניהלו את כספי ההורים שלי בתי השקעות למינהם בשל הרגע להעביר אותם להשקעה עצמית (וגם אז לא את כל הסכום)

שים לב שלרוב רושמים בפורם להישאר עם מזומן בבנק שעדיף על אג"ח
לרוב מדברים על פיקדון צמוד מדד כזה או אחר
שווה לך לבדוק במזרחי
אתה יכול לקבל פקדון על הכסף שהוא צמוד מדד עם תחנות יציאה
זה אולי לא ירווח תשואה אבל ישמור על ערך, די דומה לאגח צמוד לפעמים יותר טוב ממנו שהאגח מתומחר בריבית שלילית
שוב לא ממליץ, רק רוצה לעשות סדר
 
האמת שהיום דיבר איתו נציג מחברה אחרת שניסה לשכנע אותו להפקיד הכל בקופת גמל, אבא שלי שאל אותו למה לא להפקיד גם לקרן השתלמות והנציג ענה לו שזה מוצר השקעה אחר לגמרי ושאין בו נכסים לא סחירים.
ברוקר זה אופציה, זה עוד שכבה מפרידה. ויש לקוות שהוא יכנס פחות לשם?
דווקא לאדם שהפחד הכי גדול שימכור, או חלילה יבהל מירידות, אני חושב שאולי ההבדל בין קופג לחשבון בברוקר הוא זניח.
בשניהם ניתן למכור בשיחת טלפון, ובשניהם לא רואים את המצב בכל כניסה לחשבון בנק. כן יש ממשק איטרנטי לשניהם.
בקיצור, כמות הבהלה שיכולים לגרום, וקלות המכירה, די דומות, לא? מה דעתך? בבנק בוודאות קל למכור ולהבהל יותר משניהם.
לבנק הוא נכנס כדי לעקוב אחרי ההוצאות וההכנסות, הוא בודק כל חודש שהם תואמים לרשימות הידניות שהוא מנהל.
כששאלתי אותו על קרן ההשלתמות שיש לו (מסלול, דמי ניהול) הוא לא ידע לענות לי, ככה שאני מאמין שאם התיק שלו ינוהל מחוץ לבנק אז הוא לא ממש יתעדכן לגבי מה קורה עם זה.
ככה שאני מאין שלא יהיה הבדל גדול בין ניהול עצמי לבין להפקיד את הכסף בהראל, אבל אולי הידיעה שמישהו ״מומחה״ מטפל לו בנכסים תגרום לו לא להיכנס בכלל.
אז השאלה, למה בכלל להשקיע?
כדי שיהיה לו כסף כדי להתקיים כשיצא לפנסיה (מזכיר שלהורים שלי אין ממש קרן פנסיה).
למה לא חצי אגח?
כי אני לא מבין את זה עד הסוף בעצמי ואין סיכוי שאני אמליץ לו על משהו שאני לא עושה ולא מבין בעצמי.
אני כמובן לא יודע מה יש בשאר ההקצאה כי הם לא מפרטים
אני בהמשך אעלה את הדפים ששלחו לו עם הפירוט הכללי.
אגח הוא כבר לא כלי "מסוכן פחות, פחות רווח", יש לו סיכונים יחסית גבוהים והיום אפילו יותר אי ודאות מאשר לפני חצי שנה.
אני עדיין מתקשה להבין את זה. הריבית נמוכה - לא כדאי להשקיע באג״ח. הריבית עולה - לא כדאי להשקיע באג״ח?
מתי אז כן כדאי?
בגילו זה מסוכן הרבה יותר.
אני חושב שלא לעשות כלום זה הדבר המסוכן ביותר עבורו.
גם אופציה. הכל אופציה. בין כל החלוקות הממוקדות פסיכולוגיה (הכי חשוב) לממוקדות תשואה (חשוב פחות) בכל אופן הייתי מקצה אחוז נכבד למשהו לא מנייתי (אגח, מזומן).
לא ממליץ.
תודה.
 
זה כלי די בטוח ועדיף על מזומן.
אתה יכול להסביר בבקשה?

השנקל שלי
תיזהר עם השקעה עצמאית עם הורים
העניין הוא לא כלכלי מה יותר משתלם
אלה מה יתן לו לישון יותר טוב בשקט ולהישאר עם התיק בירידות

הרבה יותר להאשים מישהו אחר, או להישאר עם התיק שמישהו אחר מנהל
מאשר לחשוב שהכל תלוי בך ואתה חייב לפקוח עין על הדברים

לא ממליץ
אבל במקומך היית לוקח את ההצעה שהוא קיבל מהראל ומנסה רק לשפר לו את התנאים (להתמקח על הדמי ניהול/ לעשות שקר שוק)
מניסיון שלי רק אחרי 5 שנים שניהלו את כספי ההורים שלי בתי השקעות למינהם בשל הרגע להעביר אותם להשקעה עצמית (וגם אז לא את כל הסכום)

שים לב שלרוב רושמים בפורם להישאר עם מזומן בבנק שעדיף על אג"ח
לרוב מדברים על פיקדון צמוד מדד כזה או אחר
שווה לך לבדוק במזרחי
אתה יכול לקבל פקדון על הכסף שהוא צמוד מדד עם תחנות יציאה
זה אולי לא ירווח תשואה אבל ישמור על ערך, די דומה לאגח צמוד לפעמים יותר טוב ממנו שהאגח מתומחר בריבית שלילית
שוב לא ממליץ, רק רוצה לעשות סדר
תודה רבה, אני לוקח את ההודעה שלך לתשומת ליבי וכרגע זו באמת הנטייה שלי.
 
  • אהבתי
Reactions: A42
אם יש לך סבלנות להמתין עד הפדיון, תקבל את הריבית שהובטחה לך, שזה יותר טוב מאפס במזומן.
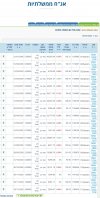
מה בעצם ההבדל בין האגחים הבאים מלבד מועד הפדיון?
למה יש כאלו עם מועד פדיון קצר וריבית דיי גבוהה?
Screenshot_2022-05-15-17-03-53-19_40deb401b9ffe8e1df2f1cc5ba480b12.jpg
 
נערך לאחרונה ע"י מנהל:
האמת שהיום דיבר איתו נציג מחברה אחרת שניסה לשכנע אותו להפקיד הכל בקופת גמל, אבא שלי שאל אותו למה לא להפקיד גם לקרן השתלמות והנציג ענה לו שזה מוצר השקעה אחר לגמרי ושאין בו נכסים לא סחירים.
נשמע כמו "זה מוצר אחר לגמרי, אין בזה את מניית יצחקוב מזגנים". למה אבא שלך צריך "נכסים לא סחירים"? מה זה בכלל כולל, ולמה זה טוב לו?

לבנק הוא נכנס כדי לעקוב אחרי ההוצאות וההכנסות, הוא בודק כל חודש שהם תואמים לרשימות הידניות שהוא מנהל.
כששאלתי אותו על קרן ההשלתמות שיש לו (מסלול, דמי ניהול) הוא לא ידע לענות לי, ככה שאני מאמין שאם התיק שלו ינוהל מחוץ לבנק אז הוא לא ממש יתעדכן לגבי מה קורה עם זה.
ככה שאני מאין שלא יהיה הבדל גדול בין ניהול עצמי לבין להפקיד את הכסף בהראל, אבל אולי הידיעה שמישהו ״מומחה״ מטפל לו בנכסים תגרום לו לא להיכנס בכלל.
זה לדעתי כיוון טוב, אבל כמובן שזה כבר לגמרי פיין טיונינג שלך מול מה שאתה מכיר את אביך, לא ממליץ.
כדי שיהיה לו כסף כדי להתקיים כשיצא לפנסיה (מזכיר שלהורים שלי אין ממש קרן פנסיה).
יופי, אם ככה זה "כמו פנסיה". לחברות הפנסיה יש מסלולי ברירת מחדל תלויי גיל, ואולי כדאי לשאוף לחקות מסלול כזה.
זאת אומרת, אם יש להם בקופג וכו' תלוי גיל, אחלה, אם לא אפשר להסתכל מה יש בתלוי גיל של הפנסיה (X אגח, X מניות לפי מדדי ABC) ולנסות לבנות משהו כזה.
אפשר גם בתוך הקרן כמדומני לחלק להקצאות שונות.
הכללי נשמע לי יותר מסוכן, עם 7 אחוז אגח ממשלתי.

כי אני לא מבין את זה עד הסוף בעצמי ואין סיכוי שאני אמליץ לו על משהו שאני לא עושה ולא מבין בעצמי.
אני מדבר על אגח כהקצאה, שזה דבר חשוב מאוד, ויכול להתבצע ע"י קניית קרן של כל האגח במדינה (או כל הקצרים אם יש כזאת),
אבל גם על ידי אחזקת מזומן, מבחינת רבים ממשתמשי הפורום.
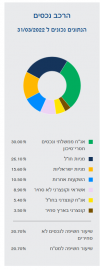
אם מדברים על תחליף פנסיה לאביך, והוא בין 50 ל60, המסלול תלוי הגיל של הראל נראה ככה -
https://www.harel-group.co.il/long-term-savings/pension/funds/pension/Pages/age-50-60/50-60.aspx
1652626224961.png
30% אלה כמובן הערדים, שמבטיחים תשואה של כ4% לגיל זה, אבל מה יש לך מקביל במסלול הכללי של הקופג\השתלמות? 7 אחוז?
להשאיר כחצי במזומן וחצי להפקיד בכללי הנל, זה דומה במעט למסלול פנסיה הנל (שוב, לא באמת יודעים מה יש תחת כל כותרת).
לא ממליץ כלום.
 
ואולי כדאי לשאוף לחקות מסלול כזה.
זאת אומרת, אם יש להם בקופג וכו' תלוי גיל, אחלה, אם לא אפשר להסתכל מה יש בתלוי גיל של הפנסיה (X אגח, X מניות לפי מדדי ABC) ולנסות לבנות משהו כזה.
אפשר גם בתוך הקרן כמדומני לחלק להקצאות שונות.
הכללי נשמע לי יותר מסוכן, עם 7 אחוז אגח ממשלתי.
שים לב שאתה מדבר על אדם בן 60 ללא כל ניסיון או ידע בהשקעות
לבנות תיק מסובך שדורש איזונים זה לא טריוואלי
זה גם בכלל לא יהיה טריוואלי כל כמה חודשים להתחיל לאזן את התיק - לך תסביר לאבא ש...
ואחת הסיבות להחזיק מזומן היא בגדול לאיזונים ולהנות מזמני משבר

כדי שיהיה לו כסף כדי להתקיים כשיצא לפנסיה (מזכיר שלהורים שלי אין ממש קרן פנסיה).
דווקא בזה הייתי ממליץ לך לעזור לו
המטרה היא הרי לא לעשות "קופה" או רווח אלה חוסן כלכלי להמשך
שב איתו ותתכנן איתו את תקופת הפרישה, באיזה גיל הוא חושב שהיה רוצה לפרוש וכמה הוא היה רוצה להוציא בתקופה הזאת בחודש
תגזור אחורה מהפנסיה וההשתלמות שיש לו, קצבת זקנה והכנסות אחרות ותראה מה חסר
ולפער הזה צריך לתת מענה
קופ"ג להשקעה בהיבט הזה יכול להיות כלי מאוד טוב עבורו, יתן לו קצבה מובטחת לכל החיים של בערך 6 אחוז ממה שיפקיד (+ הרווחים שיעשה עד שיתחיל למשוך קצבה)
זה יתן רמת וודאות לא רעה
בכל מקרה תזהר עם השקעה במניות בצורה אגרסיבית כי יכול להיות שתוך 5 שנים הוא יצטרך את הכסף אולי (כי אולי בגלל אירוע בריאותי הוא לא יוכל לעבוד יותר)
ואז אם השוק למטה זה היה בעייתי, אולי שווה לשמור סוג של קרן חירום אפילו רק להצמיד לממד בבנק שתיהיה כרית לשנה שנתיים הראשונות
בסוף נניח שיש 500K ותשיקעו את זה עכשיו במשך 5 שנים בתשואה ממוצעת של 6 אחוז
הרווח יהיה 138K לא סכום משנה חיים
להבנה כקצבה בקופ"ג להשקעה זה ההבדל בין קצבה של 2500 ל3190 שקל בחודש
יותר חשוב להבין מה יהיה התזרים, הכנסות אחרות וכו
מעבר לזה בגילאים האלה לפעמים שווה ללכת ליועץ פרישה כי לפעמים כלכלי יותר בכלל להפקיד כספים נוספים לקרן פנסיה או קרן השתלמות ולהנות מפתור על מס רווחי הון או קצבה פתורה ממיסים כלל וכו וכו
מעבר לזה לפעמים אם הקצבת פנסיה נמוכה יש זכאות להרבה הטבות מביטוח לאומי אז לפעמים לא רוצים להגדיל את הקצבה
 
מקור בבקשה?
בבקשה:

"...

כיצד תחושב הקצבה החודשית מקופת הגמל להשקעה?​

קצבת הזקנה לא תשולם מקופת הגמל להשקעה ולאחר העברת הכספים הם יהיו כספי פנסיה או כספי ביטוח מנהלים. ולכן הקצבה תחושב בהתאם למנגון הקיים במוצר.

לדוגמה פורש בקרן הפנסיה של הלמן אלדובי יראה את רשימת המקדמים הבאה, כל מקדם מסמל מסלול פרישה לפורש ולבת הזוג.
....
לדוגמה מקדם בגובה 175 אומר שהפורש יקבל קצבה לכל ימי חייו ולאחר מותו בת הזוג תקבל גם היא קצבה לכל ימי חייה בגובה של 30% מהקצבה שקיבל הפורש. במקרה מוות של שני בני הזוג, לא ישולמו עוד כספים לילדים או יורשים אחרים...."


כמובן שצריך לנייד את הקופ"ג להשקעה לכלי יתן לו את הקצבה הפתורה ממס וגם לבחור מסלול, אבל המנגנון כבר קיים כולל האפשרות של ניוד ומיקוח על הדמי ניהול (-:
 
שים לב שאתה מדבר על אדם בן 60 ללא כל ניסיון או ידע בהשקעות
לבנות תיק מסובך שדורש איזונים זה לא טריוואלי
זה גם בכלל לא יהיה טריוואלי כל כמה חודשים להתחיל לאזן את התיק - לך תסביר לאבא ש...
ואחת הסיבות להחזיק מזומן היא בגדול לאיזונים ולהנות מזמני משבר
אין איזונים. מפקידים למוצר מנוהל, בוחרים חצי מסלול X (מנייתי ברובו) וחצי מסלול אגחי ברובו, או שבכלל משאירים חצי בחוץ בצורת מזומן. שוכחים
אם מדובר על חשבון מנוהל, חצי מזומן, או חצי אגחי, השאר מדדי. לא חייבים לאזן כל שלוש דקות.
לא ממליץ
 
קודם כל תודה רבה לכל מי שהגיב עד עכשיו!
מעדכן שאבא עדכן אותי שהוא החליט על מה שהראל הציעו לו והוא כבר העביר להם חצי מהכסף.
דווקא בזה הייתי ממליץ לך לעזור לו
המטרה היא הרי לא לעשות "קופה" או רווח אלה חוסן כלכלי להמשך
צודק, אם כי ההודעה שלך רק גורמת לי להרגיש שזה גדול עלי ושזה יותר מדי אחריות.
באיזה גיל הוא חושב שהיה רוצה לפרוש
שאלה טובה, אבל מההיכרות שלי איתו, אני לא חושב שהוא ירצה לפרוש, לפחות כל עוד תהיה לו את היכולת לעבוד.
תגזור אחורה מהפנסיה וההשתלמות שיש לו
זאת בדיוק הבעיה, הוא כל החיים שלו היה עצמאי, אין לו פנסיה ואם אני לא טועה הוא התחיל להפקיד לקרן ההשתלמות רק בשנים האחרונות.
וכמה הוא היה רוצה להוציא בתקופה הזאת בחודש
היתרון הכי גדול של ההורים שלי הוא זה שהם נקיים מחובות ושרוב החיים שלהם הם היו רגילים לחיות ברמת חיים נמוכה. אבל אני חושש שההוצאות שלהם יגדלו בעתיד בעקבות דברים שלא בשליטתם.
קופ"ג להשקעה בהיבט הזה יכול להיות כלי מאוד טוב עבורו, יתן לו קצבה מובטחת לכל החיים של בערך 6 אחוז ממה שיפקיד (+ הרווחים שיעשה עד שיתחיל למשוך קצבה)
זה יתן רמת וודאות לא רעה
מעניין, תודה על ההצעה.
אם כי מדאיג אותי שהסכומים שלו נמוכים מהסכומים שציינת, שאפילו הם נותנים קיצבה ממש נמוכה.
מעבר לזה בגילאים האלה לפעמים שווה ללכת ליועץ פרישה
השרשור הזה גורם לי להבין שלא רק שמומלץ, אלא במקרה שלהם כנראה שחייב.
הבעיה הכי גדולה היא שאבא שלי דיי אנטי בנוגע לכל מה שקשור "לבזבוזים על שטויות".
כרגע אני עובד על להפגיש אותו עם סוכן שיעשה לו ביטוח בריאות, אחרי זה אנסה לפעול גם בגיזרה הזאת.
 
אין איזונים. מפקידים למוצר מנוהל, בוחרים חצי מסלול X (מנייתי ברובו) וחצי מסלול אגחי ברובו, או שבכלל משאירים חצי בחוץ בצורת מזומן. שוכחים
אם מדובר על חשבון מנוהל, חצי מזומן, או חצי אגחי, השאר מדדי. לא חייבים לאזן כל שלוש דקות.
תוך תקופה יחסית קצרה זה יהיה כבר 25-75 התיק
ואם יהיה משבר אז 75-25 ואם לא תאזן אתה חוטא לכל הייתרון הגדול של תיק 50-50
צודק, אם כי ההודעה שלך רק גורמת לי להרגיש שזה גדול עלי ושזה יותר מדי אחריות.
זה בסדר גמור, חשוב להבין עכשיו, ולא בהפסד של 100 אלף שיהיה על הכתפיים שלך
היתרון הכי גדול של ההורים שלי הוא זה שהם נקיים מחובות ושרוב החיים שלהם הם היו רגילים לחיות ברמת חיים נמוכה. אבל אני חושש שההוצאות שלהם יגדלו בעתיד בעקבות דברים שלא בשליטתם.
גם בלי הוצאות חריגות ללא פנסיה וללא יכולת עבודה גם הוצאה של 3 אלף בחודש על אוכל בסיסי מאוד חשמל ומים זה לא פשוט
אבל כן יש להם נק פתיחה טובה

בעיה הכי גדולה היא שאבא שלי דיי אנטי בנוגע לכל מה שקשור "לבזבוזים על שטויות".
אופציה א - תתן להם מתנה ליום הולדת או משהו כזה ייעוץ שאתה תשלם עליו
אופציה ב - תעשה להם את הבדיקה בעצמך, קח מהם את הנתונים תבדוק אותם ורק אם יש משהו מאוד חריג תחזור לעדכן אותם / להפגיש עם איש מקצוע
 
תוך תקופה יחסית קצרה זה יהיה כבר 25-75 התיק
ואם יהיה משבר אז 75-25 ואם לא תאזן אתה חוטא לכל הייתרון הגדול של תיק 50-50
אני לא כל כך מסכים, זה לדעתי אובר אופטימזציה, לא יקרה כלום אם אדם בן 58 יאזן רק כמה פעמים את התיק, בעזרת שליחת\משיכת כסף פעם ב לתיק מנוהל\חשבון השקעות
לא מדובר על בן 30 שבלי איזון מה שהוא יראה עוד 30 שנה זה בלאגן שלם
אתה גם ככה לא אמור לאזן בעיצומו של כל משבר, כי זה לנהוג עם מבט חצי מטר קדימה ולא עשר, ואתה גם לא יודע מתי
אופציה א - תתן להם מתנה ליום הולדת או משהו כזה ייעוץ שאתה תשלם עליו
אופציה ב - תעשה להם את הבדיקה בעצמך, קח מהם את הנתונים תבדוק אותם ורק אם יש משהו מאוד חריג תחזור לעדכן אותם / להפגיש עם איש מקצוע
זה נכון, אחת האופציות הטובות, לאו דווקא בהקשר הזה, היא להוריד מהם את נטל ההחלטה, בצורת "חבר של חבר מוכן לייעץ ב\זול חינם", ולשלם בעצמך, או אלף ואחד סיפורים.
אני בטוח שבתור ילד הם עשו לך מיליון כאלה (פיית שיניים...), מגיע להם שתדאג להם, אם האופציה האחרת רעה לכולם.
הבעיה למצוא יועץ בלתי תלוי, שלא יטה רק לכיוון הכלים שהוא מרוויח מהם
 
אני לא כל כך מסכים, זה לדעתי אובר אופטימזציה, לא יקרה כלום אם אדם בן 58 יאזן רק כמה פעמים את התיק, בעזרת שליחת\משיכת כסף פעם ב לתיק מנוהל\חשבון השקעות
לא מדובר על בן 30 שבלי איזון מה שהוא יראה עוד 30 שנה זה בלאגן שלם
אתה גם ככה לא אמור לאזן בעיצומו של כל משבר, כי זה לנהוג עם מבט חצי מטר קדימה ולא עשר, ואתה גם לא יודע מתי
בגדול מניות יצברו יותר תשואה על פני תקופה ארוכה
אגח כמובן פחות

אם יש לך 100 שקל
שמת 50 - 50

מחר יש משבר המניות נחתכו בחצי, האגח עלה ב10 אחוז
25 שקל במניות, 55 שקל באגח
נשארת עם 80 שקל בשיא המשבר (מצב טוב, אם היית 100 אחוז במניות הייתה נשאר עם 50 שקל)

תרחיש א - אתה לא מאזן, המשבר חלף השוק התאושש חזרה > חזרת לשווי 100 שקל

תרחיש ב - אתה כן מאזן
55 שקל אגח באיזון ישתנו ל40 שקל
25 שקל מניות אחרי האיזון יהיו 40 שקל
המשבר חלף, השוק התאושש חזרה
ה40 מניות הפכו ל80 שקל
ה40 אגח הפכו ל36 שקל
סהכ 116 שקל

כלומר ההבדל בין לאזן או לא לאזן הוא 16 שקל או 16 אחוז תשואה על הכסף במשבר (זה יכול להיות משבר מהיר של חודש או משבר של 5 שנים)
נכון קשה להבין איפה הירידה הכי חזקה של המשבר, אבל אם האיזון הוא אוטומטית כל חודש או כל שינוי של 5/10 אחוז בתיק זה יעבוד בקירוב מספיק טוב
מפה אפשר גם להתקדם לחזית היעילות
ששם אומרים שתיק של 75-25/80-20 יותר יעיל וייתן בתוחלת יותר תשואה מתיק 100 אחוז מניות בגלל האיזונים

*גילוי נאות לי אין את הקשב אישית לאזן ממש את התיק ולהיות על הדברים
אצלי הכסף הוא 40 מניות, 10 אחוז פקדונות צמודים, 50 נדלן בגדול (שהנדלן הוא בעיקר הבית מגורים), ובכל משבר משתדל להכניס עוד כסף למניות מהפקדונות הצמודים (אבל עדיך יצא לי לאזן הפוך ולמכור מניות לטובת מזומן צמוד)
אבל זה התוכניות לעתיד שתקדם לפרישה מוקדמת ויהיה את הזמן להכל (-:
 
כלומר ההבדל בין לאזן או לא לאזן הוא 16 שקל או 16 אחוז תשואה על הכסף במשבר
כן, אבל מה עם כל השנים שבהן חיכית עם 50% באג"ח במקום לצבור עלייה במניות?

אומרים שתיק של 75-25/80-20 יותר יעיל וייתן בתוחלת יותר תשואה מתיק 100 אחוז מניות בגלל האיזונים
זה פשוט לא נכון, אתה יכול לשחק עם portfolio visualizer ולראות בעצמך.
וזה עוד בלי להביא בחשבון עמלות ומיסים שיש בכל איזון.
 
לדוגמה מקדם בגובה 175
אין שום סיכוי שבעולם שתקבל מקדם כזה.
בגלל זה הם כותבים "לדוגמה". זה סתם תוכן שיווקי. המציאות רחוקה מזה.
 
כן, אבל מה עם כל השנים שבהן חיכית עם 50% באג"ח במקום לצבור עלייה במניות?
זה לא הדיון, ברור שתיק 50-50 יותר שמרני מתיק 80-20 או 100 אחוז מניות
אני לא מייצץ או ממליץ על שום הרכב תיק
ניסתי רק להסביר את מנגנון האיזון
זה פשוט לא נכון, אתה יכול לשחק עם portfolio visualizer ולראות בעצמך.
וזה עוד בלי להביא בחשבון עמלות ומיסים שיש בכל איזון.

ראה את הפוסט הזה:
"...
1) אפשרות לתשואה גבוהה בסיכון מופחת: חוק התועלת השולית הפוחתת רלוונטי גם להשקעה במניות. התאוריה היא שמעבר לשיעור חשיפה מסוים למניות (בין 75% ל-80%), התשואה העודפת שניתן לצפות לה מחשיפה נוספת הולכת ומצטמקת. התנודתיות (=סטיית התקן), לעומת זאת, רק הולך וגדלה.

במילים אחרות, החל מנקודה מסוימת, חשיפת יתר למניות פשוט לא מצדיקה את הסיכון: אנחנו כבר לא מקבלים פיצוי הולם עבור הסיכון שאנו נוטלים.

מכאן שתיק השקעות שהרכבו 80% מניות ו-20% אג"ח יניב תשואה דומה מאוד לתיק השקעות שהרכבו 100% מניות, אך בסיכון נמוך משמעותית. זוהי תמציתה של "חזית היעילות" — האפשרות להשיג את התשואה הגבוהה ביותר ברמת הסיכון הנמוכה ביותר.

2) איזון תקופתי: הוספה של נכסים דלי-סיכון משפרת את יכולת התמרון של המשקיע בעת משבר. משקיעים תאבי-סיכון נוהגים לומר שבזמן שהשוק מתרסק, הם פשוט יקנו עוד מניות במחירי ריצפה. אבל אם התיק מושקע במלואו (100%) במניות, מנין נשיג את הכסף הדרוש כדי לנצל את ההזדמנויות הללו?

רק אם בתיק תהיה הקצאה קבועה לנכסים דלי-סיכון ניתן להבטיח שיהיו די משאבים שבאמצעותם ניתן יהיה "להעמיס" סחורה בזול. כדי שמנגנון האיזון הזה יוכל לפעול, תיק ההשקעות בהגדרה צריך לכלול יותר מנכס פיננסי אחד, כשחשוב לוודא שהקורלציה בין הנכסים נמוכה.

כך אפשר להנות ממנגנון איזון יעיל – כזה שמאפשר למשקיע למכור ביוקר נכסים שעלו בערכם ולקנות בזול את אלה שירדו בערכם, ועל ידי כך להקטין את התנודתיות בתיק ולשפר את ביצועיו לאורך זמן — כל זאת מבלי להקריב תשואה..."


לא נכריע פה מה היא חזית היעילות, אבל בסוף תיק שהוא 80-20 אמור לתת תשואה דומה לתיק 100 מנייתי עם אפשרות לאיזון בזמן משבר ששם תוכל לגרוף תשואה עודפת
ברור שזה רק לפי ביצועי עבר ותמיד אפשר למצוא תקופות שזה היה יותר טוב או פחות טוב


אין שום סיכוי שבעולם שתקבל מקדם כזה.
בגלל זה הם כותבים "לדוגמה". זה סתם תוכן שיווקי. המציאות רחוקה מזה.
ברור שכן תלוי איזה מסלול תבחר ומתי נולדת
ראה פה

תכלס אם אתה לא לוקח הבטחת מקדמים (כלומר לא משאיר לילדים ירושה אם אתה מת אחרי שהתחלת לקבל) ולאישה רק 30 אחוז
אז אתה בגיל 67 לגבר זה יהיה מקדם 179

עבור שנתון לידה 1985, עם הבטחה של 240 קצבאות אתה תקבל מקדם 175 אם תתחיל את הקצבה בגיל 71.5
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
שים לב להבדל, הסולידית מדברת על יחס סיכון תשואה שאולי לא מצדיק 100% מניות ואתה טענת:

ייתן בתוחלת יותר תשואה מתיק 100 אחוז מניות בגלל האיזונים
ברוב התקופות שתבדוק זה לא יהיה נכון.

עבור שנתון לידה 1985, עם הבטחה של 240 קצבאות אתה תקבל מקדם 175 אם תתחיל את הקצבה בגיל 71.5
בגיל הזה נשארו לך משהו כמו ~8 שנים לחיות, אז אתה מקבל 96 קצבאות במקדם של 175. לא הכי משתלם.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
א סקר שוק מול יועצים/סוכנים עבור אבא שלי, שמעוניין כעת להפעיל את הפנסיה פנסיה, גמל וקרנות השתלמות 17
S איך לבדוק אילו תביעות וביטוחים של אבא ז"ל עוד לא מוצהו או כספים שלא נמשכו פנסיה, גמל וקרנות השתלמות 10
ש אבא גרוש בניה מחדש יומני מסע אישיים 30
X אבא שלי יוצא לפנסיה התפתחות אישית 7
I אבא חטוב - המלצות? פוסטים מאיכות נמוכה 21
F תיק דיי גדול של אבא שוק ההון 15
E סיימנו את השבעה על אבא שלי. איך ממשיכים בחיים? אוף טופיק 17
V להציל את אבא צרכנות פיננסית 19
M התמודדות עם אבא חולה נפש ותהיות קריירה.. התפתחות אישית 31
Shamran88 אבא שלי נתן לי $420k בחשבון השקעות בפידלטי, מה עושים? שוק ההון 8
L תיק השקעות 40\60 עבור אבא שוק ההון 51
זריקת תבונה בנק אבא - זקוק לעזרה לפתח אפליקציה פשוטה אוף טופיק 16
מ האם להעביר את אבא שלי לתיקון 190 שוק ההון 4
N אבא לילדים יומני מסע אישיים 19
סול אבא מבקש עצה שוק ההון 9
J אבא עשיר אבא עני תובנות ושאלות התפתחות אישית 98
א CASH FLOW אבא עשיר אבא עני התפתחות אישית 17
Nimrod העברת קרן פנסיה על דעתו הבלעדית של מנהל ההסדר של אבא שלי צרכנות פיננסית 13
א התיק של אבא עשיר שוק ההון 18
O רילוקיישן לקליפורניה - מחפש המלצות לרו"ח / יועץ מס לייעוץ וייצוג בישראל ובארה"ב מיסים 1
חמי קרסון מחפש יועץ פנסיוני + יועץ השקעות בשכר טרחה, בלי עמלות הפצה פנסיה, גמל וקרנות השתלמות 1
K מחפש עצות למזעור עמלות השקעה ביורו צרכנות פיננסית 8
נ מחפש ספרים וחוברות מעודכנים של קורס אתיקה ודיני ניירות ערך (למבחני רשות שוק ההון);לקניה יד 2 התפתחות אישית 0
א גמל להשקעה - מחפש מסלול קצת אחר פנסיה, גמל וקרנות השתלמות 5
ש מחפש קרן כספית על הליש"ט שוק ההון 9
ד מחפש את הספר המשקיע הנבון בעברית פוסטים מאיכות נמוכה 13
דר אהבהמוזרה מחפש להשקיע בביטקוין לצורך ספקולטיבי קריפטו והשקעות אלטרנטיביות 8
M מחפש מלווה לעסקת נדלן שכוללת שיפוץ. נדל"ן 28
M מחפש המלצה לכרטיס אשראי בלי 2FA צרכנות פיננסית 21
the_newbie מחפש המלצה לרו״ח או Enrolled agent מיסים 2
Michel מחפש המלצה למדפסת לייזר אוף טופיק 17
algo.il מחפש סיבה כלשהי לא לנייד קהש וגמל לIRA - כנראה ההצדקה שהנחתי לא נכונה פנסיה, גמל וקרנות השתלמות 0
Rio ניהול השקעות ללא רשיון - מחפש מישהו שהתנסה בנושא שוק ההון 31
א מחפש שרות סינגל רק להתראות/התרעות רציניות לסכנה על מדד 35 שוק ההון 15
C מחפש מחשבון משכנתא עם סיום מסלול צרכנות פיננסית 9
C מחפש טאבלט לילדים לחופשה מינימליזם, חסכנות ואנטי-צרכנות 1
koko85 מחפש ספריים קלאסים באנגלית בנושא כלכלה ושוק ההון לקרוא מאז שנות ה70 שאתם ממליצים עליהם צרכנות פיננסית 1
P מחפש יועץ עסקי מקצועי לסיוע בגיוס הון יזמות והגדלת הכנסות 15
flower מחפש מכנס עבודה מאוורר לקיץ – המלצות? אוף טופיק 2
B מחפש הכוונה / עצה - בוגר תואר אוף טופיק 1
Y מחפש המלצה לפאלפון חדש מ- +S10 אוף טופיק 18
ה מחפש טיפה יותר מקרן כספית שוק ההון 25
ח "מחפש אתר כלכלי שלא מתרגש לא מימין ולא משמאל – יש חיה כזו?" אוף טופיק 7
ש מחפש מסלול להשקעה שבה לא משקיעים בשום חברה פנסיה, גמל וקרנות השתלמות 12
liranviper מחפש מלווה משקיעים בארץ נדל"ן 2
E מחפש גמל להשקעה במסלול מחקה מדד בדמי ניהול נמוכים (יחסית) פנסיה, גמל וקרנות השתלמות 3
B מחפש 4 אפיקי השקעה של ריבית דריבית להשקעה כוללת של 2000 ₪ בחודש ל-15 שנים פנסיה, גמל וקרנות השתלמות 10
O מחפש המלצה למימוש פרקטיקה של שיטת השכבות שוק ההון 6
ג מחפש ייעוץ: כיצד להשקיע חסכונות ב-S&P 500 שוק ההון 20
צ מחפש כיוון לקריירה התפתחות אישית 0

נושאים דומים

Back
למעלה