• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

עדכון דמי ניהול כספיות ב2025

ברכות ל @ביולוג ירושלמי שצוטט בכתבה בגלובס :lol:
בפורום באתר הבלוג הפיננסי "הסולידית" למשל המליץ משתמש ותיק בשם "ביולוג ירושלמי" "למכור את קרן הכספית הנוכחית ברגע שהם מעלים דמי ניהול... ביחד כולנו נחנך את המנפיקים ואת החברות שלא להעלות דמי ניהול".

בהודעה אחרת הוא הוסיף כי "לדעתי הן (קרנות הנאמנות. נ"א) עושות את זה בשביל להרוויח על אותם הלקוחות שרכשו את הקרן הכספית שלהם כשהיא הייתה זולה לניהול, והם לא ישימו לב שדמי הניהול עלו ועדיין יישארו בדמי הניהול הגבוהים יותר שעלו בינתיים".
 
ברכות ל @ביולוג ירושלמי שצוטט בכתבה בגלובס :lol:
וועלייה, זה אמיתי!!!!!!!!!!!!!!!! :lol:
חחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחחח
אני מת פה בחיי.
לא מאמין.
נתנאל אריאל הכתב של גלובס מסתובב פה?...
וואי, אני בטנטרום.
שמישהו יחזיק לי את הבירה קורונה מודל 2010 ששמרתי מסיום התואר הראשון אני הולך לחגוג את החיים עם משה חוגג וחגיגת.
 
ברגע שמעלים את דמי הניהול, מוכרים וקונים אחרת.
כולן אותו הדבר.
נניח שיש לי 100,000 שקלים בקרן כספית שדמי הניהול היו 0.1 ועלו ל 0.2
זה בקטנה אומר שמנהל הקרן שגזר קופון של 100 שקלים לשנה רוצה לעשות 200 שקלים לשנה.
עכשיו אני מוכר היום את הקרן הזו וקונה קרן דומה מאותו מנהל בדיוק שמנהל הקרן נתן לה שם עם מילת הקסם " כשרה" ודמי ניהול 0.1 כך שלי יוצא להמשיך לשלם קופון של 0.1 כמו קודם.
על הקניה שלי מנהל הקרן צריך לשלם לבנק עמלת הפצה של 0.2 אז יוצא שהוא בעצם מופסד : 200 שקלים הוא משלם לבנק וממני הוא מקבל 100.
יש לי כמובן גם את האפשרות לקנות קרן דומה ממנהל אחר, גם עם דמי ניהול של 0.1 ואז מנהל הקרן שמכרתי לא יקבל את הקופון שלי ומנהל הקרן האחרת יקח לי את 100 השקלים.
אז אולי תסבירו לי למה האנשים החכמים שמנהלים את הקרנות חושבים שזה שווה להם להעלות את דמי הניהול?
 
אז אולי תסבירו לי למה האנשים החכמים שמנהלים את הקרנות חושבים שזה שווה להם להעלות את דמי הניהול?
כי עובדתית הרוב לא מוכרים ונשארים עם הקרן היקרה וגם כי הם לא מעוניין להפסיד כסף.
 
יש לי כמובן גם את האפשרות לקנות קרן דומה ממנהל אחר, גם עם דמי ניהול של 0.1
אלא אם כן כולם תאמו העלאת מחירים ביחד.

ועוד סיבה היא שאתה אולי תעבור, אבל לקוחות חדשים ישלמו את דמי הניהול הגבוהים יותר (למה הלקוחות החדשים לא ילכו לקרן הזולה? אולי למשל כי בבנק שיווקו להם את הקרן היקרה יותר בתור "מוצלחת" על סמך תשואות של שנה אחת)
 
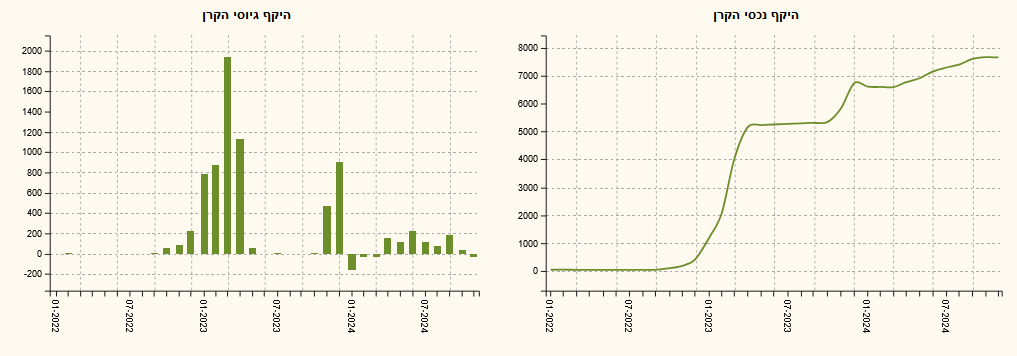
דוגמא אחת (ולא בהכרח מייצגת תמיד) להשפעת העלאת דמי ניהול, בתחילת 2024, מ-0.04% ל-0.17%:
W6fmxJC.png
 
אלא אם כן כולם תאמו העלאת מחירים ביחד.

ועוד סיבה היא שאתה אולי תעבור, אבל לקוחות חדשים ישלמו את דמי הניהול הגבוהים יותר (למה הלקוחות החדשים לא ילכו לקרן הזולה? אולי למשל כי בבנק שיווקו להם את הקרן היקרה יותר בתור "מוצלחת" על סמך תשואות של שנה אחת)
או שיש להם תיק של כמה מילייונים והם ברווח של כמה עשרות אלפי/מאות אלפי שקלים, ובניכוי המס אולי עדיין ישתלם להשאר עם הקרן היקרה.
הכרתי מישהו שהכניס כ-3 מיליון ש"ח לקרן כספית והעדיף לא להתעסק עם השקעה בבורסה ובמניות/מדדים לדבריו.

בתיקים בסדר גודל כזה, דמי הניהול כבר הופכים לעניין משמעותי, אבל בהחלט ייתכן שמלכודת המס שבמכירה תהיה יקרה יותר מדמי הניהול גם בניכוי האינפלציה.
 
בתיקים בסדר גודל כזה, דמי הניהול כבר הופכים לעניין משמעותי, אבל בהחלט ייתכן שמלכודת המס שבמכירה תהיה יקרה יותר מדמי הניהול גם בניכוי האינפלציה.
מן הסתם צריך לעשות את החישוב, אבל יש לזכור שאת המס הוא ישלם בכל מקרה במכירה/מעבר מסלול. אז אנחנו מדברים רק על הריבית שהמס היה עושה, שבקרן כספית זה די זניח (ועוד המס מלכתחילה היה נמוך עקב ניכוי מדד).
 
מן הסתם צריך לעשות את החישוב, אבל יש לזכור שאת המס הוא ישלם בכל מקרה במכירה/מעבר מסלול. אז אנחנו מדברים רק על הריבית שהמס היה עושה, שבקרן כספית זה די זניח (ועוד המס מלכתחילה היה נמוך עקב ניכוי מדד).
גם הרווח מהחיסכון בדמי ניהול יהיה זניח כי בדיוק עוד שנה גם הקרן הזולה תעלה את דמי הניהול.
 
כמה זה משפיע עליך שמעלים את דמי הניהול ב- 0.05%?
לא משפיע. אבל בהחלט שמטריד את חמותי, סומר את תלב"ציי, מעיק על נשמת אפי טריגר ומעיר את השדים התימנים שבאחורה של הממולוואח אצל גורי במחניודה.
(למה משפט כמו שלמעלה לא מצטטים בגלובס, הא?!?!?! הא?!?!?)
לצורך הדיון, לא העלו את דמי הניהול ב- 0.05%, אלא הכפילו אותם (!) והעלו בלפחות 0.07% ומעלה ויותר לכיוון 0.1%.
למה? - כי אפשר.
זה הרבה כסף? - בכלל לא. שטויות להתעסק בהן. אבל גם ככה אין לי חיים.
למה למה? - כי הם יודעים שרוב הלקוחות לא ישימו לב להעלאת דמי הניהול, או שיתעלמו באלגנטיות מרעש הרקע הזה (ההבדלים ב- % מרגישים כלום ושום דבר), כי גם ככה קרנות כספיות שקליות זה מוצר צדדי ולא מוצר מנצח בתיק ההשקעות, וכי גם ככה המנפיקים יודעים בוודאות וכבר למודי ניסיון שגם אלו שישימו לב לא ימכרו ויעברו לקרן כספית שקלית אחרת.
לדוגמא אצלי:
קסם אקטיב כספית שקלית (5137740) - דמי הניהול עלו מ- 0.07% ל- 0.14%.
אלטשולר שחם כספית (5138763) - דמי הניהול עלו מ- 0.06% ל- 0.175%.
איזו סיבה טובה יש לי להישאר בדמי הניהול האלו מלבד העצלנות/דחיינות שלא להקליק בעכבר 10 פעמים?...
שוב, בהנחת המוצא שלי היא שאני משתמש בקרנות [נאמנות] כספיות לפלח של קרן החירום בלבד, ומושקע בהן בכמה עשרות אלפי ש"חים בלבד (50K).
(לא מחנה שם מאות אלפי ש"חים בדרך לרכוש 4 קירות וחניה בטאבו).

בתיקים של מתחת למיליון/חצי מיליון כנראה שלא הייתי נותן יותר מדי חשיבות לדמי הניהול, אבל זה עדיין מעצבן כל העלאות האלה.
נכון. מעצבן מאוד. ולכן מניע אותי לפעולה כי אני רב על כל שקל עם מי שאני יכול לריב איתו עליו.
כזה אני.
מי שמתעצבן ולא עושה - גם זו שיטת פעולה.

יש שלל קרנות בדמי ניהול של 0.09, מקווה שלא יעלו גם אותן.
ומישהו יודע/נבר ובדק מהן הקרנות הזולות החדשות לשנת 2025?
דווח פה לאחר שהוזן ;) ומי הזוכה המאושרת החדשה.
חדשה עכשיו: 5139522 IBI כספית שקלית כשרה, ולפני כמה חודשים 5138698 דולפין כספית, שתיהן מהזולות כרגע.
אשמח לשמוע מאנשים לאיזה קרנות כספיות הם בחרו לעבור ולמה - שקליות וגם דולריות (אם יש).
הכי זולה היא:
5139522 אי.בי.אי. כספית שקלית כשרה
0.09% דמי ניהול + 0.005% דמי נאמנות
קניתי IBI כספית שקלית כשרה (00), שמספרה 5139522.
(00) - משמעו ללא חשיפה למניות (0) וללא חשיפה למט"ח (0).
כשרה לא אומר לי הרבה ולא מעניין אותי. לא תהיה פה תשואה מטורפת בגלל אדוני ולא תהיה פה תשואת חסר מפגרת בגלל השגחה מהצידה.
דמי ניהול למנהל הקרן (IBI): 0.09% + דמי נאמנות לנאמן הקרן (UBank): 0.005%.
שורה תחתונה: 0.095% דמי ניהול סופיים לצרחן הטיפש.
(מזכיר שעלויות דמי הניהול מקוזזות מתשואת הקרן).
 
על הקניה שלי מנהל הקרן צריך לשלם לבנק עמלת הפצה של 0.2
מאיפה לך שעמלת ההפצה היא של 0.2% מסך כל הקניה עצמה?...
לא מצאתי את זה כתוב, אבל גם לא נברתי.

אבל יש לזכור שאת המס הוא ישלם בכל מקרה במכירה/מעבר מסלול. אז אנחנו מדברים רק על הריבית שהמס היה עושה, שבקרן כספית זה די זניח (ועוד המס מלכתחילה היה נמוך עקב ניכוי מדד).
אשריך.

גם הרווח מהחיסכון בדמי ניהול יהיה זניח כי בדיוק עוד שנה גם הקרן הזולה תעלה את דמי הניהול.
אולי כן, ואולי ממש לא...
ומה עם לנסות ולהסביר למנפיקים עם החליפה של האיומים, שאם מעלים דמי ניהול - הכסף בורח, ואם נשארים זולים - הכסף נשאר, ואם מורידים דמי ניהול (חלילה וחס! להוריד דמי ניהול? רחמנא לצלופן) - הכסף מגיע?
גם זה חשוב לעשות.
אם אנחנו לא נעשה את זה, "המיודעים", על מי לנו כי נלין.
 
אולי כן, ואולי ממש לא...
ומה עם לנסות ולהסביר למנפיקים עם החליפה של האיומים, שאם מעלים דמי ניהול - הכסף בורח, ואם נשארים זולים - הכסף נשאר, ואם מורידים דמי ניהול (חלילה וחס! להוריד דמי ניהול? רחמנא לצלופן) - הכסף מגיע?
גם זה חשוב לעשות.
אם אנחנו לא נעשה את זה, "המיודעים", על מי לנו כי נלין.

אולי כן ואולי ממש כן.

להסביר משהו שעובדתית לא נכון?
1. הכסף לא בורח.
2. אין לאן לברוח.
3. אין כמעט איך להוזיל דמי ניהול, הרווחיות פה היא כמעט 0 (אחרי ההעלאות!).
 
להסביר משהו שעובדתית לא נכון?
1. הכסף לא בורח.
2. אין לאן לברוח.
3. אין כמעט איך להוזיל דמי ניהול, הרווחיות פה היא כמעט 0 (אחרי ההעלאות!).
נכון מאוד ואתה יותר מצודק... זה מעצבן שאתה צודק. אבל אלו החיים.
הכסף לא בורח - עובדתית (למרות שהגרף שהצירף פה פסקר מעליי מראה קצת אחרת ;) ).
אין לאן לברוח - עובדתית (למרות שאפשר לשים את הכסף בעצמך במק"מ וזהו, לא בטוח שיותר משתלם, אז אין לאן מבחינת יותר תשואה בהרבה, אבל יש מוצרי השקעה אחרים דומים מאוד).
אין איך להוזיל דמי ניהול - עובדתית (למרות שאפשר למכור אחת יקרה ולקנות אחת זולה יותר וזה בהחלט שמוזיל את דמי הניהול).
ונסיים בזה. לא מתווכח.
בוא גם ניקח דברים בפרופורציה, העלאה של 0.1% (וזה המון!) אומר שזה עוד 1,000 ש"ח בשנה על כל מיליון ש"ח בכספית.
אני מוכן להתערב שאין פה אדם אחד בפורום שיש לו סכום שבכלל מתקרב לזה בכספית.
 
ומושקע בהן בכמה עשרות אלפי ש"חים בלבד (50K).
אם לא טעיתי בחישובים אז חסכת 20 ש"ח לשנה במעבר לקרן הזולה יותר. בשביל זה הטרחה?
ואם אתה משקיע בבית השקעות ולא בבנק (אני מניח, אחרי הטרור שעשית להם) אז גם שילמת עמלת קניה מכירה שאולי הייתה יותר גדולה מהחיסכון.

לצורך הדיון, לא העלו את דמי הניהול ב- 0.05%, אלא הכפילו אותם (!)
אני ממליץ לך באופן כללי לא להסתכל על יחס אלא על הפרש. קרן שהעלתה דמי ניהול מאפס ל- 0.1% (פי אינסוף!) עדיין יכולה להיות אטרקטיבית. ובכלל השאלה היא לא כמה חזירים הם היו, אלא האם ההשקעה היא טובה לך.
 
בוא גם ניקח דברים בפרופורציה, העלאה של 0.1% (וזה המון!) אומר שזה עוד 1,000 ש"ח בשנה על כל מיליון ש"ח בכספית.
אני מוכן להתערב שאין פה אדם אחד בפורום שיש לו סכום שבכלל מתקרב לזה בכספית.
מעניין מה שאתה כותב... העלאה של 0.1% במוצר שלקח עד לפני נשמת אף של פרפר 0.06% היא באמת המון ביחס למה שהיה מקודם.
אולי לא פה בפורום, אבל אני אישית מכיר מישהו כזה - גיסי.
אחרי שיחה איתי הוא מחנה כרגע בקרן כספית שקלית מיליון ש"ח טבין ותקילין שמיועדים לדירת מחיר למשתכן שהוא וכלתו (אחותי) זכו בה לפני כמה חודשים (בהגרלה).
הדירה כמובן על הנייר ב- 3 השנים הקרובות (להערכתי ולהערכתם), ייצא שהוא קיבל המון כסף מצה"ל (נכה צה"ל, לוחם לשעבר שנפצע קשה), והזהרתי אותו בל ייכנס לשוק ההון (כי כבר יש לו תיק השקעות בבנק, הוא לא מבין כלום, לא בעמלות, לא במדדים, לא באמת בשום כלום, אפילו את השמות של מה שהבנק קונה לו הוא לא מכיר ולא מבין, חארבו דארבו בהמלצת ה"יועצת" לענייני בוא אני אבחר לך מניות ואג"חים ותקשיב לי כי אני מבינה).
 
אם לא טעיתי בחישובים אז חסכת 20 ש"ח לשנה במעבר לקרן הזולה יותר. בשביל זה הטרחה?
חתול, אמיתי איתך - כן...
שוב, פספסת שכתבתי שהמוטיבציה שלי היא 1% החיסכון בש"ח בדמי הניהול ו- 99% "לימוד לקח" של המנפיקים ו/או חינוך שלהם?
הם ילמדו? - לא.
זה הכל. אין מה להבין. אני את שלי עשיתי.
ראש בקיר? - סוג של.
זה משנה משהו? - לא לחלוטין. לא מעלה ולא למטה.
גם כשאני ממחזר נייר/פלסטיק/קרטונים/זכוכית/שקיות ניילון (יותר מכל מי שאני מכיר פי עשרות אם לא מאות מונים) אני לא עושה שום דבר שהולך להציל את כדוה"א, אני מודע לחלוטין לזה שהאימפקט שלי הוא זניח ושולי עד לא קיים, יודע (לא חושב, יודע) שזו עשייה לבטלה לגמרי 100%, ואני עדיין ממחזר המון ברמה מגוחכת כי זה שאין אפקט למעשה ולעשייה שלי, וזה שהיא חסרת טעם לחלוטין, לא אומר שהיא לא המעשה הנכון לעשות אותו בהקשר הזה (אני בעיקר נותן כבוד לחומרי הגלם של כדוה"א).

ואם אתה משקיע בבית השקעות ולא בבנק (אני מניח, אחרי הטרור שעשית להם) אז גם שילמת עמלת קניה מכירה שאולי הייתה יותר גדולה מהחיסכון.
חלילה קרנות כספיות שקליות בבית השקעות... דרך הבנק בלבד. בחינם לגמרי. שום עלות.

אני ממליץ לך באופן כללי לא להסתכל על יחס אלא על הפרש. קרן שהעלתה דמי ניהול מאפס ל- 0.1% (פי אינסוף!) עדיין יכולה להיות אטרקטיבית. ובכלל השאלה היא לא כמה חזירים הם היו, אלא האם ההשקעה היא טובה לך.
לא. אתה מסתכל דרך החור של האסימון (הצורה שבה אתה מסתכל היא הנכונה!), ואני מסתכל דרך העקרונות שלי (שברור שאינספור פעמים גרמו לי להפסדים).
אני לא עושה דווקא לאף אחד, ואני לא מחשב את עשרות הש"חים האלו כרווח/הפסד...
אני מחשב אותם כ"אלו החיים".
גם אם מכרתי את כל הקרנות הכספיות שברשותי (50K ש"ח), ומכרתי, וגם אם הפסדתי כמה עשרות ש"חים במהלך הפעולה הזו, כי העלו לי את דמי הניהול, אני עדיין חושב שזו הדרך הנכונה בשבילי ועדיין בטוח ב- 100% שזה היה צריך להיעשות מתוך עיקרון כלפי המנפיקים שאני הלקוח שלהם.
תעלו? - אני מוכר.
ולא, אם הייתי מפסיד 1,000 ש"ח לא הייתי עושה את אותו הדבר, כי העקרונות שלי לא מנהלים אותי, אלא אני מנהל אותם.

וכאן גם רשמתי שההבדל ביני - קרנות כספיות שקליות כמוצר השקעה לקרן חירום בגובה של כמה עשרות אלפי ש"חים, לבין משקיע אחר - קרנות כספיות שקליות כמוצר השקעה להצמדת הכסף לריבית בנק ישראל/אינפלציה בגובה של כמה מאות אלפי ש"חים (המתנה לקניית דירה?), הוא לא אותו הדבר.

עייפתי... סיכמתי... מרגיש שחוזר על עצמי... תודה לכולם 3>
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
קניתי IBI כספית שקלית כשרה (00), שמספרה 5139522.
תודה!
1. הכסף לא בורח.
2. אין לאן לברוח.
3. אין כמעט איך להוזיל דמי ניהול, הרווחיות פה היא כמעט 0 (אחרי ההעלאות!).
אני זוכר את הדיונים איתך בנושא בשנה שעברה, כשהעלו ד"נ.
מקבל את זה שהשוק פה קטן, ומכסף גדול יותר קל לעשות רווח גדול מד"נ קטנים, בארץ זו פחות אופציה בגלל קוטן השוק.

בעיקר מקבל את זה משום שהכלי המתקרא "קרן כספית", כאמור, נותן הטבות מס שאין בMoney Market Funds אחרות בחו"ל, אז זו צפרדע ששווה לבלוע -
אין לאן לברוח - עובדתית (למרות שאפשר לשים את הכסף בעצמך במק"מ וזהו, לא בטוח שיותר משתלם, אז אין לאן מבחינת יותר תשואה בהרבה, אבל יש מוצרי השקעה אחרים דומים מאוד).
בגלל שכל עוד האינפלציה עוקפת את הריבית, אתה לא משלם מס על ההפרש.

יחד עם זאת - נשאלת השאלה, במיוחד כשמעלים שנה עד שנה, מתי זו העלאה של "אי אפשר לעשות מזה כסף", ומתי פשוט קופצים על הגל.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
F עדכון דמי ניהול בקרן כספית שוק ההון 1
ר העברת ני''ע בין ברוקרים - עדכון שוק ההון 29
עידו ג מדד נאסדק - עדכון מדיניות שוק ההון 1
OOmer מעבר מאינטראקטיב ישראל - עדכון 2026 ואפשרות של Delink חשבון קיים שוק ההון 12
F עדכון סכומים ותקרות 2026 פנסיה, גמל וקרנות השתלמות 51
P הודעות עדכון הרכב מדדים בישראל - איפה מוצאים? שוק ההון 0
P עדכון דוח שנתי רטרואקטיבית, או בקשת הארכה? מיסים 5
N מייד אחרי עדכון ווינדוז, האפליקציה של אינטרקטיב נמחקה לחלוטין ואני חסום מהאתר של interactive. מה קרה? ברוקרים ופלטפורמות מסחר 3
Y עדכון אסטרטגיה בתיק מסחר קיים שוק ההון 10
W עדכון חשבון בנק לתיק השקעות ברוקרים ופלטפורמות מסחר 10
F עדכון הצעות פנסיה - כמה משמעותי האקטוארי? פנסיה, גמל וקרנות השתלמות 6
T עדכון תמהיל משכנתא בן 3 עבור דירה להשקעה נדל"ן 15
S מיטב מסלול פסיבי מחקה מדדי מניות - האם יש עדכון לגבי החשיפה החדשה של המסלול בעקבות הרפורמה של רשות שוק ההון? פנסיה, גמל וקרנות השתלמות 0
N ה-"סכנות" לחיים באל הורות - עדכון חודש מאי 2024 אוף טופיק 182
D עדכון דרכון חדש ב interactive brokers שוק ההון 1
א האם להחליף ת״א 125 בת״א 35 בגלל עדכון המדדים הקרוב? שוק ההון 4
ו עדכון פלח המניות בתיק שלי שוק ההון 40
R קרן נאמנות מחיר קניה וזמן עדכון שוק ההון 0
הסוליd שעת עדכון תשואה יומית קרן כספית פוסטים מאיכות נמוכה 4
M עדכון מס רכישה מיסים 10
R קרנות ימי עדכון ושיטת עמלות שוק ההון 11
O עדכון משקולות בתיק השקעות שוק ההון 27
M האם קופות גמל והשתלמות חייבות לאפשר עדכון פרטי מעסיק? פנסיה, גמל וקרנות השתלמות 13
Yos עדכון חשיפה למניות במסלול s&p 500 פנסיה, גמל וקרנות השתלמות 2
האזרח החשדן עדכון תיק פנסיוני פנסיה, גמל וקרנות השתלמות 4
ג תכיפות עדכון יתרה בקופת גמל להשקעה שוק ההון 3
ש [מועד עדכון הנתונים בבורסות חו"ל] שוק ההון 4
לא חשוב שמות טופס עדכון פרטי ביטוח בקרן הפנסיה צרכנות פיננסית 8
adamshalev עדכון רשויות בעת עבודה בגמלאות צרכנות פיננסית 3
JG1 עדכון סיכום עונת סקי 2020 (Georgia - New Gudauri) נדל"ן 91
LenqS עדכון סיסמא בIB - כיצד להתקשר לשירות הלקוחות שוק ההון 2
Yoss חותמי אבטלה חדשים - האם קיבלתם עדכון מביטוח לאומי? אוף טופיק 14
R עדכון אוטומטי של תיק ההשקעות שוק ההון 1
unrealx עדכון של קרן מחקה שוק ההון 4
hommie עדכון החלפת כתובת במשרד הפנים אוף טופיק 17
א עדכון של שער בקרן מחקה מדד בהתאם למסחר במדד שוק ההון 1
א עדכון מדדים ומדדים חדשים שוק ההון 2
ERE בלי ה E מס עיזבון ארה"ב - עדכון מאיביאיי שוק ההון 5
oz1987 עדכון ובנייה של קורות חיים אוף טופיק 4
מתכנת עדכון אישי: סיכום שנה סולידית ראשונה, חצי הכוס המלאה יומני מסע אישיים 6
מתכנת עדכון אישי: שלב שני בדרך המובילה לעצמאות כלכלית יומני מסע אישיים 34
yossik אגרת טלוויזיה - משלמים או לא? עדכון נושא - דיון כללי בנושא ראשות השידור אוף טופיק 34
c881 עדכון עלויות ב-IRA של מיטב מינימליזם, חסכנות ואנטי-צרכנות 47
flower האם אפשר להשיג דמי ניהול נמוכים יותר בפנסיה? פנסיה, גמל וקרנות השתלמות 1
flower קרן פנסיה עם דמי ניהול אטרקטיביים, אבל ללא סוכן — האם יש כאן חיסרון? פנסיה, גמל וקרנות השתלמות 94
Gari מישהו הצליח להוריד ב IBI את דמי הניהול החודשיים לאפס לצמיתות? ברוקרים ופלטפורמות מסחר 12
H בדיקת דמי ניהול קרן השתלמות רגילה פנסיה, גמל וקרנות השתלמות 5
L דמי ניהול בבנק לעומת דמי משמורת שוק ההון 4
T ניוד קופ"ג IRA לפנסיה לפני גיל 41 - התייעצות דמי ניהול פנסיה, גמל וקרנות השתלמות 29
P גמל להשקעה 2026 - דמי ניהול? צרכנות פיננסית 8

נושאים דומים

Back
למעלה