• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

טיוטא לתיק השקעות לטווח של 7+

  • פותח הנושא פותח הנושא nady
  • פורסם בתאריך פורסם בתאריך

nady

משתמש סולידי
הצטרף ב
13/3/20
הודעות
50
דירוג
20
אהלן כולם, שמח מאוד שהפורום חזר

כבר כמה חודשים מבלה את זמני הפנוי בבלוג ובפורום והחלטתי לפתוח תיק השקעות, אשמח לשמוע את דעתכם.

אני: או יותר נכון אנחנו. בני 28 + תינוק. גרים בדירת 4 חדרים ולא משלמים עליה שכירות (יחידת דיור של ההורים של אשתי ונוכל להישאר לפחות 5 שנים). מרוצים מהדירה אך מתכננים לקנות.
כאמור אנחנו לא משלמים שכירות ולכן ההוצאות החודשיות שלנו כרגע לא גבוהות יחסית (~5000).
מתכננים ב7 שנים הקרובות ״להתרחב״ בעוד שניים/שלושה ילדים.
מרוויח 15K נטו וצפוי להרוויח יותר עם השנים.
סה״כ כסף נזיל: 300K
טווח השקעה: 7 שנים לכל הפחות. זכינו במחיר למשתכן (זכינו?) והצפי לפרויקט הוא מינ׳ 7 שנים. כרגע יש לנו דירה גדולה ומרווחת כך שאין לחץ לקניית דירה אבל רוצים לקנות.
מטרה: רכישת דירה עם משכנתא מינמלית
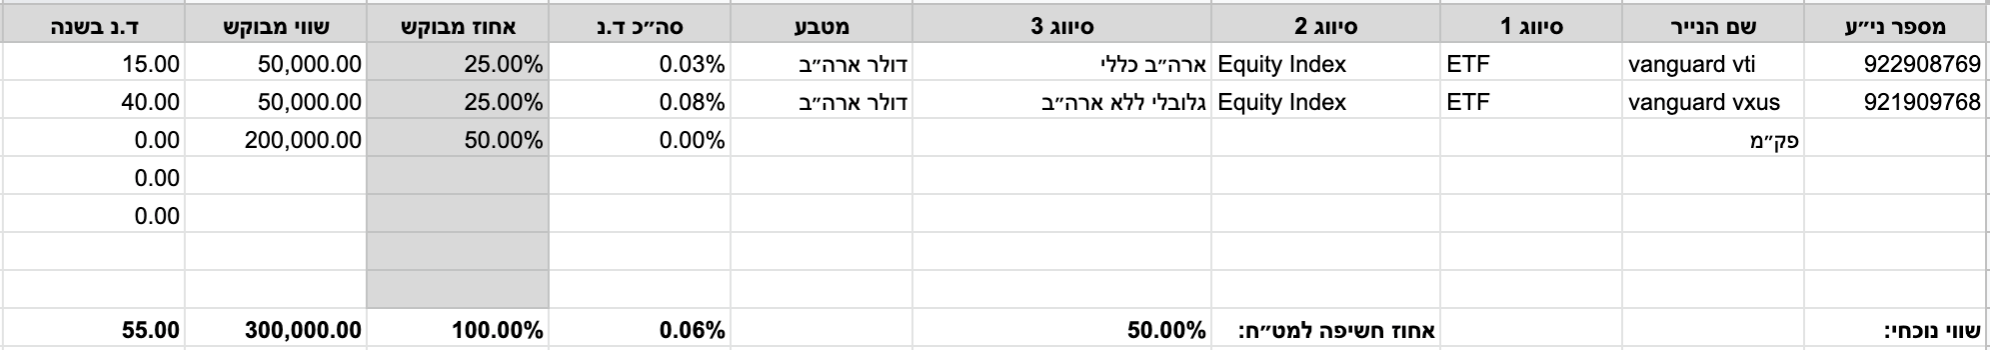
875K8Z6.png

*תבנית בהשראת תמונה של הקצאת נכסים בתיק ש Body Solid פרסם כתגובה. תודה :)
התיק אגרסיבי מידי?
את הכסף נשקיע בשלבים כדי ״להתרגל״ למצב. כרגע לא מתכננים הפקדות עתידיות אך יתכן שכן.
לגבי החלק הסולידי אני נורא התלבטתי בין שילוב אג״ח 2-5 שנים עם ריבית צמודה/קבועה אבל אני נוטה לפק״מ. לא יודע עדיין היכן אבל אברר עם מזרחי/ירושלים וטפחות. כמובן אשמח לשמוע על אפיקים אחרים לחלק זה

שיטה: מסחר דרך פסגות טרייד (אפרסם את השוואת בתי השקעות שעשיתי).

תודה רבה ורק בריאות :)
 
נערך לאחרונה ב:
לא הבנתי איך 50% מ300 אש"ח זה 200 אש"ח.

בכל מקרה, איך תאזן את התיק במקרה שהמניות יצנחו? פק"מ לא נזיל בדר"כ.
 
50% מניות זה ממש אגרסיבי ל 7 שנים.
האם אתה מתכוון להקטין את אחוז המניות מידי שנה או להשאיר אחוז קבוע?
האם משלמים את התשלום הראשון על הדירה בעוד 7 שנים או שיש תשלומים לאורך השנים?
אם יום לפני מועד התשלום המניות צונחות ב 50%, האם זה יטרפד את העיסקה? מה אתה עושה במצב כזה?
 
תודה רבה על ההתיחסות.
לא הבנתי איך 50% מ300 אש"ח זה 200 אש"ח.

בכל מקרה, איך תאזן את התיק במקרה שהמניות יצנחו? פק"מ לא נזיל בדר"כ.
בטעות העלתי את הscreenshot הישן. לגבי הנזילות אתה צודק לגמרי, מרגיש לי שזה אחד מהחסרונות בפק״מ. התלבטתי אם להשקיע באג״ח ממשלתי ישראלי בעל מח״מ נמוך אבל מרגיש לי מסוכן מידי ביחס לפק״מ (והבדלים קטנים בתשואה). התלבטתי אם להשקיע באג״ח בעל מח״מ נמוך גם מחוץ לישראל כמו mint/near אבל אני לא רוצה לחשוף את כל התיק למט״ח.

50% מניות זה ממש אגרסיבי ל 7 שנים.
האם אתה מתכוון להקטין את אחוז המניות מידי שנה או להשאיר אחוז קבוע?
האם משלמים את התשלום הראשון על הדירה בעוד 7 שנים או שיש תשלומים לאורך השנים?
אם יום לפני מועד התשלום המניות צונחות ב 50%, האם זה יטרפד את העיסקה? מה אתה עושה במצב כזה?
לא הגדרתי טוב מספיק את התיק. כרגע אנחנו רוצים להשקיע את סכום הכסף הזה בלבד ולא לבצע הפקדות נוספות. אם נרגיש בטוחים יותר נבצע גם הפקדות ואז באמת נצטרך לחשוב על הקצאת הנכסים מחדש. בתכלס בשנים הקרובות ללא הפקדות נוספות התיק כבר לא יהיה בחלוקה של 50/50. אתקן.

לגבי החלק הסולידי, מה דעתכם על השקעה באג״ח ממשלתי בעל מח״מ קצר ובפק״מ כהגנה מפני אנפלציה+נזילות?
 
היי Nady ותודה על השיתוף!
בגלל שגם אני בהתליך למידה עדיין אני רוצה לשאול למה בחרתם ללכת דווקא על קרנות אמריקאיות
מה היו השיקולים שלכם לעומת קרנות איריות\ישראליות?

אשמח לשמוע את התהליך חשיבה שבעקבותיו הגעתם למסקנה שזה הכי מתאים לכם :)
 
בקצרה, אצלי הדמי ניהול הנמוכים של קרנות אמריקאיות שיכנעו.
לטווח של 7 שנים יתכן שעלויות ההמרה יעלו לך הרבה יותר מדמי הניהול. תעשה את החישוב. הייתי בודק את האפשרות לבנות תיק דומה עם קרנות בלקרוק המשווקות בישראל.

לגבי הפק״מ - בחירה טובה לדעתי ועדיפה מאג״ח כיום.
 
לטווח של 7 שנים יתכן שעלויות ההמרה יעלו לך הרבה יותר מדמי הניהול. תעשה את החישוב. הייתי בודק את האפשרות לבנות תיק דומה עם קרנות בלקרוק המשווקות בישראל.

לגבי הפק״מ - בחירה טובה לדעתי ועדיפה מאג״ח כיום.

איך אני יכול לבדוק את זה בצורה דיי פשוטה?
אני פשוט לא מבין איך אני אמור לעשות את כל החישובים כשיש כל כךךךך הרבה משתנים של דמי ניהול, המרות מט"ח, עמלות קנייה ומכירה, מס דיבידנדים, מס ירושה וכו' וכו'.

זה נראה שיש פה כל כך הרבה משתנים... אשמח לעזרה כי כרגע אני קצת אבוד ונראה שמלבד הדמי ניהול הזולים של קרנות Vanguard אין שום יתרון בגלל שהם גם קרנות מחלקות ואז אתה משלם מס על הדיבדנדים ומשלם עוד עמלות על הקנייה המחודשת עם הדיבדנדים... נשמע עסק יקר.

מצד שני אני מבין גם שאין קרנות אמריקאיות צוברות (או שאני טועה?) אז אולי עדיף קרנות איריות אבל אז אני סובל מדמי ניהול יותר גבוהים...

קיצר... אני מבולבל :(
 
איך אני יכול לבדוק את זה בצורה דיי פשוטה?
אני פשוט לא מבין איך אני אמור לעשות את כל החישובים כשיש כל כךךךך הרבה משתנים של דמי ניהול, המרות מט"ח, עמלות קנייה ומכירה, מס דיבידנדים, מס ירושה וכו' וכו'.
לדעתי חבל לך להסתבך עם כל החישובים. תחשב עמלות המרה ודמי ניהול. אם אתה רוכש לעיתים קרובות יחסית אז גם אפשר עמלות קניה ומכירה.

כמובן שצריך לדעת יותר על טווח ההשקעה והסכומים המדוברים בכדי לחשב מה יותר משתלם.

קיצר... אני מבולבל
אל תתבאס על זה יותר מדי. מדובר באופטימיזציות ולא בעיקר.
 
לדעתי חבל לך להסתבך עם כל החישובים. תחשב עמלות המרה ודמי ניהול. אם אתה רוכש לעיתים קרובות יחסית אז גם אפשר עמלות קניה ומכירה.

כמובן שצריך לדעת יותר על טווח ההשקעה והסכומים המדוברים בכדי לחשב מה יותר משתלם.


אל תתבאס על זה יותר מדי. מדובר באופטימיזציות ולא בעיקר.

סבבה תודה אחי.. אני באמת כבר התחלתי להיות מתוסכל מכל זה..
אבל מהשיעורי בית שעשיתי בתור אחד שהמטרה שלו היא להשקיע בתיק לטווח ארוך עד המוות (כמובן שבפועל אף אחד לא יודע מה יקרה) וכמובן בהשראת הסולידית גם להוציא ממנו סכומים למחייה אז זה נראה שפשוט לטווח הארוך(=בתיק הממוסה אני מדבר כרגע) קרנות איריות צוברות משחקות יותר טוב למרות דמי הניהול היותר גבוהים.

המסקנות האלה הגיעו פשוט מכל מה שיצא לי עד עכשיו לקרוא כאן.
אני כמובן אעשה את החישבוים האלה לבד בשביל להבין וגם ללמוד את זה יותר טוב או שלדעתך כמו שאמרת אלה תהליכי אופטימזציה שהם פחות משחקים תפקיד?

אשמח לשמוע את דעתך :)
 
נערך לאחרונה ב:
זה נראה שיש פה כל כך הרבה משתנים... אשמח לעזרה כי כרגע אני קצת אבוד ונראה שמלבד הדמי ניהול הזולים של קרנות Vanguard אין שום יתרון בגלל שהם גם קרנות מחלקות ואז אתה משלם מס על הדיבדנדים ומשלם עוד עמלות על הקנייה המחודשת עם הדיבדנדים... נשמע עסק יקר.

הסיבה שבחרתי קרן אמריקאית (VT) בממוסה היא שלא רציתי להתעסק עם התיק הממוסה, אלא לשכוח ממנו ולהפקיד כסף רק בפטור, ולכן רציתי תיק שלא צריך לאזן - מדד עולמי אחד.
לו היה מדד עולמי לבלאקרוק הייתי בוחר בו, אך הקרן של בלאקרוק שעוקבת עאחרי המדד יקרה מדי (0.6% לעומת 0.08% בVT).

אני שלם עם ההחלטה, אבל בפועל מה קרה?
בעמלת המט"ח שעשיתי אמנם תפסתי את השוק במחיר זול, אבל שילמתי על ההמרה לדולר בשער גבוה של 3.76, וזה עלה לי 1500 שקל יותר ממה שתכננתי, ו5000 יותר ממה שהדולר היה עד לשבוע לפני הרבה מאד זמן (המרתי 50,000 ביום אחד ונפלתי על יום רע).

אני לא יודע מה היה קורה לו הייתי משקיע בבלאקרוק. אולי המרת המט"ח היקרה היתה עדיין קורית, (הרי גם הם ממירים בעצמם אתה שקלים שלנו כשאנחנו קונים מהם) אבל אז פשוט לא הייתי מודע אליה, ויכול להיות שהייתי משלם את אותה המרה יקרה גם בבלאקרוק.
מה שכן, אם ה"קנס" שקיבלתי על המרת המט"ח הזו נכלל בחישוב, כנראה שיקח הרבה מאד זמן לדמי הניהול הזולים של הקרן האמריקאית להחזיר את הקנס הזה. כסף שמשולם בהתחלה, יקר הרבה יותר מכסף שמשולם באמצע ובסוף.
כמו כן גם ביציאה אצטרך להמיר את הדולרים האלה לשקל.
מהמעט שיצא לי להתעסק על זה על בשרי, התעסקות המט"ח הזאת היא פח ורק בגללה היה עדיף בלאקרוק.
וגם ככה אצטרך כל כמה שנים להכניס את הכסף מהדיוידנדים ולקנות איתם עוד קרנות.

אז מה היתרון פה בעצם? שזה מדד אחד, ושקל לי עכשיו למצע את הירידות של הקורונה ולקנות במדד אחד כשיורד (אם ירד עוד).
ושאחרי שהסאגה תגמר, אני אוכל לעזוב את החשבון הזה לחלוטין, לקנות בלאקרוק בחשבון הפטור שלי ולהתעסק עם תיק אחד ולא שניים.
אני לא השתכנעתי במאה אחוז, למרות ששמעתי על משהו כזה בפורום, שאם אני קונה קרנות שונות של בלאקרוק לפי היחס העולמי, ועוזב אותן (לשנים), אז הן למעשה מאזנות את עצמן (נניח אם ארצות הברית יורדת, המדד שלה יורד, ואז באופן יחסי המדד שלה תופס פחות מקום בתיק העזוב שלי- איזון טבעי)
בפועל, לא השתכנעתי שזה עד כדי כך מדי מדוייק שאני יכול לבנות עליו לטווח רחוק ולהשאר מאוזן (למרות שאולי זה באמת ככה).

וכיוון שככה, העדפתי לקנות קרן אחת, למצע ולהכניס לה כסף בהדרגה בקלות בקורונה (ובמשברים בעתיד), לשכוח ממנה כשהכל בסדר. כיוון שזה מה שרציתי, היה לי מהותי שזאת תהיה קרן אחד שקונים ממנה ואפשר לשכוח ממנה בלי לדאוג לאיזון. בVT אני סמוך ובטוח שישמרו על הקרן מאוזנת. בכמה קרנות שונות של בלאקרוק לא (ואולי אני טועה).

והאמת? כשאני מבין שזה מה שהיה חשוב לי וקיבלתי אותו
אז למרות הפחת שאכלתי עם המט"ח, ושעוד אולי אוכל עם המטח כשאוציא את הכסף (לא בשלבים, אך בזהירות הפעם), והכסף המיותר ששילמתי, והעובדה שצריך פעם בשנה שנתיים להחזיר את הדיוידנדים...
כנראה שלמצב הספיציפי שלי, פחות נכון להיום, עדיין הייתי הולך על הVT. זה מקל ומוזיל מאד לקנות במשברים (קרן אחת במקום 3) במיצוע או בירידות חדות, ומקל עלי לעזוב את התיק כשהכל כרגיל ולאזן רק את החשבון הפטור (עם הבלאקרוק בעתיד).

ועם זאת, עם החשבון הממוסה הוא עיקר התיק שלך, ואתה לא עצמאי שיכול לשחק עם קרן ההשתלמות שלו כמוני, אז אולי עדיף לך ללכת על הבלאקרוק בחשבון הממוסה. הרי גם ככה אתה רוצה לקנות שתי קרנות. אז קנה כבר שלוש, כל היתרון של פשטות של קרן אחת (שלא היה חשוב) לא רלוונטי לגביך, והוא עולה לי בהתעסקות עם מט"ח ותשלום המרות מט"ח.
 
נערך לאחרונה ב:
בתיק לטווח ארוך עד המוות
מה זה טווח ארוך עד המוות?

אני כמובן אעשה את החישבוים האלה לבד בשביל להבין וגם ללמוד את זה יותר טוב או שלדעתך כמו שאמרת אלה תהליכי אופטימזציה שהם פחות משחקים תפקיד?
בודאי שמשחקים תפקיד. כל מה שאני אומר זה שזה רחוק מלהיות העיקר. התיק שלך יעשה את העבודה גם אם תרוויח פחות עשירית אחוז או יותר עשירית אחוז בשנה.

יש טווח שממנו יותר משתלם להשקיע בקרן אמריקאית?
איזו קרן ובהשוואה למה?
אני דיברתי ספציפית על קרנות בלקרוק המשווקות בישראל.
 
מה זה טווח ארוך עד המוות?


בודאי שמשחקים תפקיד. כל מה שאני אומר זה שזה רחוק מלהיות העיקר. התיק שלך יעשה את העבודה גם אם תרוויח פחות עשירית אחוז או יותר עשירית אחוז בשנה.


איזו קרן ובהשוואה למה?
אני דיברתי ספציפית על קרנות בלקרוק המשווקות בישראל.

סלח לי על הבורות אבל מה הכוונה קרנות בלקרוק שמשווקות בישראל?
זה אומר שהמחיר שלהן הוא פשוט בשקלים במקום דולר?
 
בסופו של דבר גם הם מבצעים את ההמרה ללמטבע זר. למשקיע לטווח ארוך, אני לא רואה כמה זה משנה, מדובר בעוד פעולה אחת פשוטה בקנייה ומכירה (אי שם בעתיד).
זה לא שיש להם שער המרה טובה יותר.
 
בודאי שכן. מה אתה חושב - שהם משלמים 0.5% על המרה

בפסגות אני משלם 0.1% על ההמרה.
אמנם ההמרה נעשית במרוכז, פעם ביום, לפי שער הדולר של אותה שעה, ועקב חוסר הגמישות של השיטה (בנוסף לחוסר הנסיון שלי) זה עלה לי בהפסד לא קטן בהמרה הגדולה מדי שלי.
אבל המחיר על ההמרה היה ונשאר 0.1%.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
כל ענייני המלכודות מס שדוברו בפורום
זו לא קרן ישראלית ולכן זה לא רלבנטי אליה. דמי הניהול לא יעלו.

שהדמי ניהול יחסית גבוהים יותר מבקרנות המקוריות.
לא. דמי הניהול זהות לחלוטין. אלו קרנות בלקרוק לכל דבר ועניין.

בפסגות אני משלם 0.1% על ההמרה.
אם כך אז זה באמת זניח.
בכל מקרה בתיק לא גדול שמיועד ל7 שנים הייתי נשאר עם בלקרוק המשווקות בישראל. אומנם הפיזור העולמי לא יהיה מושלם אבל גם זה זניח :)
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ה טיוטא לתיק שלי פרישה מוקדמת והחיים שאחריה 14
Oziris טיוטא לתיק - לאחר שהצקתי לרוב הפורום (ותודה לכולם) שוק ההון 110
לא חשוב שמות דעות בדבר הרכב תיק ההשקעות שלי - טיוטא ראשונית שוק ההון 67
Y לאיזה בנק כדאי ללכת לתיק השקעות מיועץ שוק ההון 17
I השקעות ערך\צמיחה כתוספת לתיק פאסיבי שוק ההון 21
P רפורמה לתיק ההורים שוק ההון 2
א המלצה לתיק מסחר ברוקרים ופלטפורמות מסחר 9
Y אסטרטגיית השקעה לתיק מסחר קיים שוק ההון 0
O האם חש סיבה לחשוש לפתוח חשבון *********** ישראל לתיק של ~500K$ ברוקרים ופלטפורמות מסחר 5
N העברת קופת גמל להשקעה לתיק מסחר עצמאי פנסיה, גמל וקרנות השתלמות 6
ר דילמה בהעברה מתיק מנוהל (הרבה מניות) לתיק בניהול שלי עם מעט תעודות סל שוק ההון 15
W עדכון חשבון בנק לתיק השקעות ברוקרים ופלטפורמות מסחר 10
S מציאת BENCHMARK לתיק השקעות שוק ההון 1
Y התייעצות לתיק השקעות שלי שוק ההון 3
M 500K לתיק דיבדנדים או לכסות משכנתה? שוק ההון 7
L הגעתי למצב שבו אני מתלבט אם להפריש כספים לתיק מנוהל אישית שוק ההון 5
K גורם מייצב לתיק השקעות שוק ההון 13
A הפקדה לתיק ההשקעות במט"ח שוק ההון 2
littleSeal QA לתיק השקעות ראשון שוק ההון 1
ס הוראת קבע לתיק השקעות שוק ההון 8
A משיכת קרן השתלמות לטובת העברה לתיק ממוסה פנסיה, גמל וקרנות השתלמות 1
M מעבר מתיק מנוהל בבורסת ת"א לתיק פסיבי מבוסס מדד עולמי שוק ההון 16
freakazoid המרת תיק מנוהל שירשנו לתיק לא מנוהל פאסיבי לטווח הארוך שוק ההון 8
א חוות דעת לתיק השקעות שוק ההון 4
S תאורייה לתיק סולידי שוק ההון 15
פיטר גריפין קופת גמל להשקעה בנוסף לתיק השקעות כתכנית גיבוי פנסיה, גמל וקרנות השתלמות 8
O רכישת מניות דיבידנד לתיק משקיע פסיבי שוק ההון 59
B מחיר למשתכן כמינוף לתיק השקעות דיבדנדים\פסיבי נדל"ן 39
e4e5nf3nc6 אסטרטגית מעבר מתיק מנוהל לתיק עצמאי שוק ההון 13
א מעבר לתיק דיבידנדים עם השנים שוק ההון 31
N קופת גמל להשקעה בנוסף לתיק השקעות פנסיה, גמל וקרנות השתלמות 7
E מעבר מתיק מנוהל לתיק עצמאי שוק ההון 2
S רעיונות לתיק השקעות (150K שקל ) שוק ההון 2
M שאלות בסיסיות בקשר לתיק ראשון (שלא מצאתי עליהם מענה) שוק ההון 5
י איך כדאי לחלק את ההשקעות בין קרנות השתלמות לתיק בבנק שוק ההון 2
A האם יש הגבלה על סכום כסף שאפשר להעביר לתיק IRA בתור עצמאי? שוק ההון 28
T תהיות בנוגע לתיק שוק ההון 32
א העברת ניירות ערך מתיק ממוסה לתיק לא ממוסה כדי לדחות תשלום מס רווחי הון? ברוקרים ופלטפורמות מסחר 6
O איחוד אפיקי השקעה לתיק אחד ברוקרים ופלטפורמות מסחר 1
P החזרת האג"ח לתיק ההשקעות שלי שוק ההון 4
M האם הפקדה חודשית קטנה עוזרת לתיק של 1.5 מליון שח? שוק ההון 12
O 2 התלבטויות בנוגע לתיק השקעות שוק ההון 2
נ מחפשת "מנוע צמיחה" לתיק שלי... שוק ההון 61
R עזרה בנוגע לחלוקת נכסים בין קרן השתלמות לתיק ממוסה שוק ההון 17
K השוואת תיק מנוהל לתיק עצמאי שוק ההון 2
NightStyle הערות/הארות לתיק השקעות סופי שוק ההון 11
tomchoook כדאיות של הפיכת קרן השתלמות לתיק ממוסה פנסיה, גמל וקרנות השתלמות 2
M777 כלל אצבע לדמי ניהול סבירים לתיק שמורכב מקרנות נאמנות מחקות? שוק ההון 8
S אג"ח לתיק ההשקעות שוק ההון 8
T הכנסת REIT לתיק השקעות שוק ההון 5

נושאים דומים

Back
למעלה

