• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

חסכון לכל ילד - החלפת בית השקעות

  • פותח הנושא פותח הנושא feel
  • פורסם בתאריך פורסם בתאריך

feel

משתמש סולידי
הצטרף ב
23/8/16
הודעות
58
דירוג
5
אחרי 5 שנים של ביצועים מאכזבים ב'חיסכון לכל ילד' (סיכון מוגבר), החלטתי שהגיע הזמן לעבור בית השקעות.

איך אתם ממליצים לבחור את המקום הבא?

על מה חשוב להסתכל חוץ מהתשואות?

 
על מה חשוב להסתכל חוץ מהתשואות?
על המסלול - מסלול מחקה מדד זה הכי טוב.

ובלי קשר, בחמש שנים כל הקופות עשו סביב 90% פלוס מינוס, אני לא יודע כמה כבר תרוויח מהמעבר.
(חוץ מאלטשולר, שתמיד חייבים להיות מיוחדים, לפעמים זה מצליח להם ולפעמים מתפוצץ בפרצוף)
 
על המסלול - מסלול מחקה מדד זה הכי טוב.

ובלי קשר, בחמש שנים כל הקופות עשו סביב 90% פלוס מינוס, אני לא יודע כמה כבר תרוויח מהמעבר.
(חוץ מאלטשולר, שתמיד חייבים להיות מיוחדים, לפעמים זה מצליח להם ולפעמים מתפוצץ בפרצוף)

בחסכון לכל ילד יש סיכון מועט, בינוני ומוגבר. אני במוגבר מ-day 1.


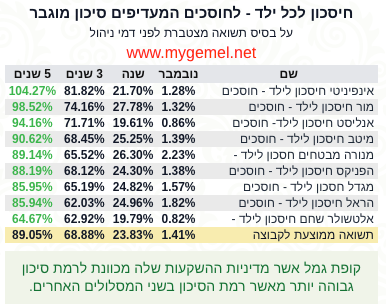
וכן, אני ב-"מיוחדים" עם תשואה של 64% ב-5 שנים במקום 90% ומעלה בכל היתר בתי ההשקעות.

איך לבחור למי לעבור ?
 
בשנתיים הראשונות של חסכון לכל ילד אלטושלר שחם היו נחשבים מוצלחים והרבה הורים רשמו שם ומאז לא הזיזו ולכן הם עדיין הכי גדולים בחסכון לכל ילד ובפער.

בפועל תשואות העבר לא מעידות... אבל זה גם אומר שאין מוטיבציה חזקה לשנות בית השקעות להשקעה של אלפי ש"ח בודדים, כי אולי הוא כן יצליח בהמשך.

יש כמה מסלולי הלכה שמשקיעים במדד עולמי או סנופי.

הייתי משקיע בגוף שאין לי בו השקעות אחרות סתם בשביל טיפה פיזור ועניין ועידוד תחרות.
 
יש כמה מסלולי הלכה שמשקיעים במדד עולמי או סנופי.
אחד לכל אחד.
אינפניטי הלכה זה עולמי.
מיטב הלכה זה סנופי.
(הראל זה 75% מניות, אבל אקטיבי.)
לפי השמועות אלטשולר בדרך להפוך את ההלכה למחקה מדד, אבל מדברים על זה כבר הרבה זמן.
החיסרון שהם יכולים לשנות בקלות את מטרות ההשקעה, כי המסלול לא מוצמד בעצם לרמת סיכון.
(באופן אישי, אינפניטי זה פחות מפחיד, כי הם כבר כמה שנים בקטע של מחקה מדד, מיטב יותר מפחיד, כי הם נכנסו רק בטרנד, אז הם גם עלולים לצאת בגלל טרנד)
ג.נ. - הילדים שלי באינפניטי
 
מצרף כאן תשובה של ג’מיני:

הנה סיכום המחקר המקיף עבורך – כל מה שצריך לדעת כדי להעביר את "חיסכון לכל ילד" מהמסלול המאכזב של אלטשולר שחם לגופים המובילים בשוק, מעודכן לינואר 2026.

המשימה: למקסם את החיסכון של הילד​

הפער בין הקופה המאכזבת (אלטשולר) לקופה המובילה (אינפיניטי) עומד על כ-40% תשואה מצטברת ב-5 שנים. במונחים של כסף, עבור ילד שיש לו עוד 13 שנים לחסוך, המעבר הזה שווה בין 25,000 ל-30,000 ש"ח נוספים נטו לכל ילד.

הפרמטרים שבדקנו:​

  1. תשואה ל-5 שנים: המדד ליכולת ייצור רווח לאורך זמן.
  2. מדד שארפ (Sharpe): איכות הניהול. ככל שהמדד גבוה יותר, מנהל ההשקעות השיג יותר תשואה בפחות סיכון ותנודתיות.
  3. חשיפה גיאוגרפית: היכולת של הבית להשקיע בחו"ל (בעיקר ארה"ב) ולא להישען רק על השוק הישראלי.

השוואת הקופות המובילות (מסלול סיכון מוגבר)​

בית השקעותמספר מסלולתשואה (5 שנים)מדד שארפסגנון ניהול
אינפיניטי11373104.27%1.41אגרסיבי, מוטה טכנולוגיה וארה"ב.
מור (More)942098.52%1.65 - 2.13היעיל ביותר. ניהול סיכונים פנומנלי.
אנליסט1131194.16%1.16יציבות ועקביות לאורך עשורים.
אלטשולר שחם1139464.67%0.90מאכזב, חשיפה לא מוצלחת לשווקים מתעוררים.

3 ההמלצות המובילות לבחירתך:​

1. המקום הראשון בתשואה: אינפיניטי (מסלול 11373)​

אם אתה מחפש את המספר הגבוה ביותר בשורה התחתונה, אינפיניטי הם הבחירה. הם זיהו מוקדם את הנסיקה של ענקיות הטכנולוגיה בארה"ב והעבירו לשם את מרכז הכובד של התיק.
  • למי זה מתאים? למי שרוצה את ה"סוס המנצח" של השנים האחרונות ומוכן לקצת יותר תנודתיות.

2. הניהול האיכותי ביותר: מור (מסלול 9420)​

לפי מדד שארפ, מור הוא מנהל ההשקעות הטוב בישראל כיום. הם מצליחים להביא תשואות פנטסטיות (קרובות מאוד לאינפיניטי) אבל עם הרבה פחות "רכבת הרים" בדרך.
  • למי זה מתאים? למי שמחפש מקצוענות נטו וניהול סיכונים חכם במיוחד.

3. המסלול הפסיבי: מיטב S&P 500 (מסלול 11388)​

אם החלטת שאתה לא סומך יותר על מנהלי השקעות אנושיים ש"יכו את השוק", זה המסלול עבורך.
  • חשוב לדעת: המסלול הפך למחקה S&P 500 רק לאחרונה (נובמבר 2024), לכן נתוני העבר שלו גרועים (הוא היה מסלול "הלכה" שמרני). העתיד שלו צפוי להיצמד למדד האמריקאי המוביל.
  • למי זה מתאים? למשקיעים פסיביים שמאמינים בכלכלה האמריקאית לטווח ארוך (10 שנים ומעלה).

השורה התחתונה - איך מבצעים את המעבר?​

אין צורך להתקשר לאלטשולר שחם או לבית ההשקעות החדש. הכל נעשה בדיגיטל:
  1. נכנסים ל**אתר הביטוח הלאומי - חיסכון לכל ילד**.
  2. מזדהים במערכת ההזדהות הממשלתית.
  3. בוחרים בילד הרלוונטי -> "שינוי קופת גמל".
  4. בוחרים את החברה החדשה (למשל: אינפיניטי) ואת המסלול (סיכון מוגבר).
  5. התהליך לוקח כ-5 דקות. הכסף הקיים וההפקדות העתידיות יעברו באופן אוטומטי תוך חודש-חודשיים.
טיפ זהב: אם יש לך כמה ילדים, אתה יכול לפזר סיכונים – להעביר ילד אחד לאינפיניטי (אקטיבי) וילד שני למיטב S&P 500 (פסיבי).

הבהרה: המידע המוצג מבוסס על ניתוח נתוני עבר ואינו מהווה ייעוץ השקעות או תחליף לייעוץ פנסיוני המתחשב בנתוניו האישיים של כל אדם.
תרצה שאכין לך טיוטת מכתב קצרה עבור אשתך שמסבירה למה החלטת לבצע את המעבר הזה ספציפית?
 
בכל מקרה, החלטה על מעבר קופות רק בגלל תשואת עבר, זה די גורם לחשש בהקשר של חוסן לעתיד.
אם אתה עובר בגלל שאתה יודע מה אתה רוצה (נניח מסלול פאסיבי, מסלול חוטה X) - זה בסדר.
אם אתה עובר רק בגלל אכזבת העבר, אתה עלול לחזור על הטעות הזו שוב ושוב, ובעצם לתזמן תמיד יציאה בשפל.
 
אם אפשר להבין ממה בדיוק אתה מאוכזב?
לגבי העתיד נבואה ניתנה לשוטים ...
אני באינפניטי ומרוצה אך אף אחד לא מתחייב לך על כלום
 
מצרף כאן תשובה של ג’מיני:
קודם כל טוב שבדקת (עם ג'מיני או גוגל).

אני לא מתלהב מה"המלצה" הראשונה שלו ללכת על ענקיות הטכנולוגיה. הניסיון מראה שכאשר בוחרים מניות שעלו מאוד בזמן האחרון, יש סיכון לסיים בהפסד (ראה למשל שרשור על ARK)

אני הייתי מרגיש נוח יותר עם המלצת ה- S&P 500, לפזר על כל השוק בלי מעורבות אנושית.
 
בגדול, אלטשולר הימרו על ארה"ב נגד ישראל

למשל מכרו מניות בנקים בביפרים וקנו סנופי, פיספסו ראלי היסטורי
גלעד אלטשולר התראיין מספר פעמים בשנים האחרונות ואמר שזו מדיניות ההשקעות של החברה

בשנה האחרונה גם ילין-לפידות שינו מדיניות והגדילו חשיפה לחו"ל על חשבון ישראל, לכן מפגרים בתשואות.

אינפיניטי הברירת מחדל שלהם מחקה סנופי לכן הם ראשונים, בכל הגופים היום יש אופציה כזו (עם תשואה דומה כמובן) אבל בטבלת התשואות מופיע מסלול אחר.

בקיצור: אין סיבה לעבור בגלל התשואות.
אולי עדיף לנהל בעצמך את % החשיפה לכל שוק דרך מסלולים מוגדרים.
 
בגדול, אלטשולר הימרו על ארה"ב נגד ישראל
הייתה להם גם נפילה כשהימרו על סין.

אם רוצים לקבל תשואה ממוצעת של מסלולים מנוהלים אפשר לבחור בחברה שצמודה לממוצע. זה נראה שיש חברות שלא מנסות לנצח את השוק אלא רק להשקיע באופן דומה לאחרים. לפעמים ישקיעו יותר בישראל ולפעמים יותר באירופה. כלל הראל מגדל ומנורה די כאלה.
 
הייתה להם גם נפילה כשהימרו על סין.
כן, לפני כמה שנים.
אם רוצים לקבל תשואה ממוצעת של מסלולים מנוהלים אפשר לבחור בחברה שצמודה לממוצע. זה נראה שיש חברות שלא מנסות לנצח את השוק אלא רק להשקיע באופן דומה לאחרים. לפעמים ישקיעו יותר בישראל ולפעמים יותר באירופה. כלל הראל מגדל ומנורה די כאלה.
הראל מגדל ומנורה לא תמיד היו ממוצע.
 
הייתה להם גם נפילה כשהימרו על סין.
בדיוק.
כמה שנים לפני זה ההימור על סין דווקא השתלם, ואז אלטשולר עשו תשואות יפות, תפסו תחת והקפיצו את דמי הניהול שלהם.
אחר כך ההימור הזה התהפך וכמו שרואים בטבלה למעלה אז עכשיו הם בתחתית.

ניהול אקטיבי מושפע בעיקר ממזל, לפעמים יהיה מעל המדד ולפעמים מתחת. מי שלא אוהב את ההימורים האלה, שישקיע במחקה מדד וזהו.
 
אולי עדיף לנהל בעצמך את % החשיפה לכל שוק דרך מסלולים מוגדרים.
זה מה שאני עושה בפנסיה ובהשתלמות. שילוב של מסלולים של מדדים עולמיים שונים ומסלול מניות סחיר שמשקיע 100% במניות ישראליות.

בחיסכון לכל ילד אין הרבה מסלולים ואין הרבה כסף אז מבחינתי זה שגר ושכח.
 
שנה, שנתים - שוני מהותי בתשואה , זה אולי בסדר. אבל 5 שנים והפרש של סביב 40 אחוז - זאת כבר מגמה.
אם אתה רוצה להסתמך על תוצאות ב5 שנים אחרונות אז תבחר את מי שהצליחה הכי הרבה ב5 שנים האחרונות. לדעתי זה לגיטימי, רק שזה לא מבטיח שום דבר.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
M חסכון לכל ילד להורה עם אזרחות אמריקאית שוק ההון 25
M חסכון לכל ילד למשוך או להשאיר? צרכנות פיננסית 23
א חסכון לכל ילד- הבהרת מסלולים פנסיה, גמל וקרנות השתלמות 14
P חסכון לכל ילד מיסים 5
ח חסכון לכל ילד - אזרח אמריקאי חדש שוק ההון 5
Finfree חסכון לכל ילד - איניפיניטי הלכה - הרהור כפירה(ע"ב מידע) פנסיה, גמל וקרנות השתלמות 1
G חסכון לכל ילד - מה השתנה באינפיניטי הלכה? פנסיה, גמל וקרנות השתלמות 13
G חסכון לכל ילד בקופת גמל ואניפלציה פנסיה, גמל וקרנות השתלמות 14
Y האם יש מסלול פסיבי או IRA בתוכנית "חסכון לכל ילד"? פוסטים מאיכות נמוכה 65
ק חסכון לכל ילד- אלטושר פנסיה, גמל וקרנות השתלמות 8
I חסכון לכל ילד שוק ההון 9
J חסכון לכל ילד, ESG ואלטשולר שחם פנסיה, גמל וקרנות השתלמות 3
yodo חסכון לכל ילד לאחר גיל 21 שוק ההון 3
B חסכון לכל ילד פנסיה, גמל וקרנות השתלמות 6
Y חסכון לכל ילד במור השקעות(סיכון גבוה) - רק 0.16% תשואה ב2020 שוק ההון 8
T איחוד חסכון לכל ילד וקופת גמל להשקעה? פנסיה, גמל וקרנות השתלמות 1
D חסכון לכל ילד "סיכון מוגבר" באלטשולר שחם צרכנות פיננסית 1
י תוצאות סקר שוק: מדיניות ההשקעות בתכנית 'חסכון לכל ילד' של כל קופות הגמל, במסלול הסיכון המוגבר. שוק ההון 31
י ניירות דולריים - קניה ומכירה חוזרת לשם חסכון במס? מיסים 5
P יתרונות וחסרונות של דרכי חסכון לילדים שוק ההון 5
yoyo העברת כסף חייב במס מקרן השתלמות לאפיק חסכון אחר פנסיה, גמל וקרנות השתלמות 4
L חסכון ל3 שנים - דרך אג"ח wise שוק ההון 14
S מחשבות על הנזלת פנסיה/קופת גמל לחוסכים עם סכום חסכון גדול פנסיה, גמל וקרנות השתלמות 30
ס מה הקשר בין שער מטבע לריבית חסכון? שוק ההון 17
רולי חסכון לטווח ארוך עבור ילד פנסיה, גמל וקרנות השתלמות 6
H מיסוי תכנית חסכון+ ביטוח חיים בחו"ל לעולה "ישן" מיסים 3
L הרעה בתנאי חסכון diy מאז השינוי של בנק פפר צרכנות פיננסית 6
ע חסכון לא מושקע שאין לי שימוש בו שוק ההון 2
מ חסכון לילדים ומיסוי מיסים 2
A פירעון קה"ש נזילה - להחזר חובות - או המשך חסכון פנסיה, גמל וקרנות השתלמות 6
B השקעה נכונה עם חסכון חודשי של 8,000 שוק ההון 17
Y גמל להשקעה- חסכון בעמלה על הפקדה? פנסיה, גמל וקרנות השתלמות 1
I חסכון לטווח ארוך והתאמת ההפקדות לאינפלציה פנסיה, גמל וקרנות השתלמות 5
L קופת גמל להשקעה לטובת חסכון לילדים פנסיה, גמל וקרנות השתלמות 2
N אמריקאי שכיר תושב הארץ | אפשרויות חסכון לטווח בינוני וארוך צרכנות פיננסית 0
Y העברת חסכון משקלי לדולרי שוק ההון 4
algo.il הלוואה כנגד קה"ש, חסכון פנסיוני או IRA והלוואה מהבנק. פנסיה, גמל וקרנות השתלמות 10
G פוליסת חסכון - חושב למשוך פנסיה, גמל וקרנות השתלמות 9
בן מלך חסכון במס רווח הון מיסים 1
א חסכון אפוטרופוס לילדים בבית השקעות ישראלי (בהמשך לפוסט האחרון) דיוני עומק על פוסטים מהבלוג 0
י חסכון לטווח ארוך לנכדים שוק ההון 9
G חסכון לנכדים פנסיה, גמל וקרנות השתלמות 42
צ חסכון לבן 75 ללא פנסיה פנסיה, גמל וקרנות השתלמות 13
א הפסד ריאלי בפוליסת חסכון מיסים 13
מ יכולת השתכרות או הגדלת חסכון התפתחות אישית 12
ptom חסכון לבילויים / תחביבים התפתחות אישית 9
K חסכון לילד במקביל לחסכון לדירה? שוק ההון 5
A הבנק עם התנאים האופטימאלים לשותף/ חסכון מינימליזם, חסכנות ואנטי-צרכנות 3
B אסטרטגיית השקעת חסכון חודשי מינימליזם, חסכנות ואנטי-צרכנות 4
S עלייה ברמת החיים או חסכון פוסטים מאיכות נמוכה 12

נושאים דומים

Back
למעלה