• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

חסכון לכל ילד להורה עם אזרחות אמריקאית

  • פותח הנושא פותח הנושא mancho
  • פורסם בתאריך פורסם בתאריך

mancho

משתמש רשום
הצטרף ב
13/2/25
הודעות
20
דירוג
3
היי

אשתי תושבת ואזרחית ישראל, בעלת אזרחות אמריקאית.
חסכון לכל ילד יופקד מחשבון הבנק שלה לפי מה שאני מבין.
הילד נולד בישראל, אין לו אזרחות אמריקאית נכון לעכשיו.

1.האם חסכון לכל ילד בקופת גמל יחשב PFIC?
2.האם עצם הכפלת הסכום נחשב כPFIC או שאין קשר?
3.אם נחשב כPFIC, מה הפתרון?
4.אם בעתיד תהיה לילד אזרחות אמריקאית מה נצטרך לעשות?

אשמח להבהרה.
תודה רבה!
 
חסכון לכל ילד יופקד מחשבון הבנק שלה לפי מה שאני מבין.
מביטוח לאומי.


האם חסכון לכל ילד בקופת גמל יחשב PFIC?
על פניו כן. באם בעלי החשבון אמריקאי (קרי הילד).


האם עצם הכפלת הסכום נחשב כPFIC או שאין קשר?
אין קשר, מצד שני לא רואה ערך להכפיל הפקדה למוצר בעייתי (שוב בהנחה והילד אמריקאי).


אם נחשב כPFIC, מה הפתרון?
להפקיד לחיסכון בנקאי, או להתעלם ולחפש פתרון בשנה בה מושכים את הכסף. מקסימום משלמים את המס.


אם בעתיד תהיה לילד אזרחות אמריקאית מה נצטרך לעשות?
אם הילד לא אמריקאי, זה לא PFIC. אם יהפך לאמריקאי זה יהיה PFIC. הפתרון לעיל.
 
מביטוח לאומי.


על פניו כן. באם בעלי החשבון אמריקאי (קרי הילד).


אין קשר, מצד שני לא רואה ערך להכפיל הפקדה למוצר בעייתי (שוב בהנחה והילד אמריקאי).


להפקיד לחיסכון בנקאי, או להתעלם ולחפש פתרון בשנה בה מושכים את הכסף. מקסימום משלמים את המס.


אם הילד לא אמריקאי, זה לא PFIC. אם יהפך לאמריקאי זה יהיה PFIC. הפתרון לעיל.

אז כרגע אם הילד ללא אזרחות אמריקאית זה לא PFIC?


גם אם האמא בעלת אזרחות אמריקאית ומכפילים את הסכום וזה מופקד ממנה?


תודה רבה.
 
נכון


נכון.
זה לא מופקד ממנה, זה מופקד מביטוח לאומי, אבל גם אם היה מופקד ממנה זה לא היה נחשב PFIC.
מה הכוונה מופקד מביטוח לאומי?
מאיפה ביטוח לאומי לוקח את הכסף? במיוחד במקרה של הכפלה?זה מההורה לא?
 
מאיפה ביטוח לאומי לוקח את הכסף?
קופת המדינה
במיוחד במקרה של הכפלה?זה מההורה לא?
לא.
במקום שביטוח לאומי יקח כסף מקופת המדינה ומעביר לאם, הוא לוקח כסף מקופת המדינה ומעביר לקופת החסכון של הילד.
אפשר להתקטנן ולהגיד שמדובר במתנה מהאם לילד. סבבה, יש לאם עד $19,000 בשנה להעניק כמתנה לכל אחד מבלי לשלם מס מתנות בארה"ב.

ושוב...
גם אם היה מופקד ממנה זה לא היה נחשב PFIC
 
קופת המדינה

לא.
במקום שביטוח לאומי יקח כסף מקופת המדינה ומעביר לאם, הוא לוקח כסף מקופת המדינה ומעביר לקופת החסכון של הילד.
אפשר להתקטנן ולהגיד שמדובר במתנה מהאם לילד. סבבה, יש לאם עד $19,000 בשנה להעניק כמתנה לכל אחד מבלי לשלם מס מתנות בארה"ב.

ושוב...

תודה רבה ,
אז למה שמישהו לא ירצה להכפיל אם זה לא משולם מההורים?
למה זה לא מוכפל מלכתחילה?
 
כי במקרה שהילד אמריקאי (ולכן זה נחשב PFIC), לא רצוי לדחוף כסף למוצר שהוא בעייתי.


נתנו את האופציה להחליט. זה דבר חיובי.
מעולה טוב לדעת
תודה רבה על כל המידע
 
מה קורה אם ההורה רוצה לבטל לילד את האזרחות האמריקאית ממש לפני גיל 18. לכאורה זה יכול להיות הגיוני לקבל את ההטבות על הילד ואז לחסוך ממנו את כל הכאב ראש וההוצאות על רואה חשבון לכל החיים.
 
מה קורה אם ההורה רוצה לבטל לילד את האזרחות האמריקאית ממש לפני גיל 18
אז מבטלים וזה מתבטל. ואין יותר חובת הגשה.
צריך לשים לב למס יציאה, אך בגיל 18 כנראה לא מגיעים לזה (2 מליון דולר בנכסים או חבות מס ממוצעת של 150,000 דולר לשנה בחמש השנים שקדמו לביטול).
 
להפקיד לחיסכון בנקאי, או להתעלם ולחפש פתרון בשנה בה מושכים את הכסף. מקסימום משלמים את המס.

אצלי הילדים כן אמריקאיים.
לא חשבתי על זה עד עכשיו.

אשמח אם תוכל להרחיב.
1. להפקיד לחיסכון בנקאי: כלומר לקבל ריבית נמוכה מאוד. לא נשמע כמו פיתרון אידיאלי.
2. לחפש פתרון לפני שמושכים: מה בגדול הכיוונים האפשריים?
3. לשלם את המס: האם יש איזשהו כלל אצבע לגבי כמה אחוז שווה 'להרוויח' כדי לשלם את המס? כלומר, אם החלופה היא חיסכון בבנק שמניב 4% (לדוגמה בלבד), שווה להסתבך עם המיסוי כדי להרוויח X אחוז יותר, כי אז התוספת תשתלם גם אחרי קיזוז המס?

תודה רבה.
 
תודה רבה ,
אז למה שמישהו לא ירצה להכפיל אם זה לא משולם מההורים?
למה זה לא מוכפל מלכתחילה?
למיטב הבנתי ההכפלה מגיעה מקצבת הילדים הנותרת.
מי שלא מכפיל מקבל קצבת ילדים יותר גדולה.
 
לחפש פתרון לפני שמושכים: מה בגדול הכיוונים האפשריים?
1. לדווח כמו שצריך ולשלם בערך $2,000 מס (עשיתי לפי 7% תשואה ממוצעת על 21 שנים).
2. לדווח בצורה אחרת תחת הנחה שלא מבצעים ביקורות.
3. לא לדווח כלל תחת ההנחה שיש לילד הכנסות מעטות (למרות שמכירת PFIC על פניו היא עילה להגשת דוח גם אם אין מינימום הכנסות).

לשלם את המס: האם יש איזשהו כלל אצבע לגבי כמה אחוז שווה 'להרוויח' כדי לשלם את המס? כלומר, אם החלופה היא חיסכון בבנק שמניב 4% (לדוגמה בלבד), שווה להסתבך עם המיסוי כדי להרוויח X אחוז יותר, כי אז התוספת תשתלם גם אחרי קיזוז המס?
מהסימולציה לעיל זה עדיף על 4% בחסכון. פשוט יש אנשים שיעדיפו לא להתעסק.
 
מה קורה אם ההורה רוצה לבטל לילד את האזרחות האמריקאית ממש לפני גיל 18. לכאורה זה יכול להיות הגיוני לקבל את ההטבות על הילד ואז לחסוך ממנו את כל הכאב ראש וההוצאות על רואה חשבון לכל החיים.
אי אפשר. בכמעט כל מקרה אי אפשר לוותר על האזרחות לקטינים. הילד יכול לוותר מייד כשהוא מגיע לגיל 18. יש חצי שנת חסד, אז אם הוא מוותר עד גיל 18.5 אין מס יציאה אפילו אם יש לו מעל 2M. (אם מדובר על אזרחי ארהב וישראל מלידה שגרים בישראל אז אין מס יציאה בכלל (כל עוד מצהירים שדיווחו כראוי ב5 השנים האחרונות לפני הוויתור)).
יש PROPOSED REGULATIONS משנות ה 90 המוקדמות שקובעות שוויתור על האזרחות גורמת למיסוי PFIC כאילו שהם נמכרו. כבר יותר מ30 שנה לא פרסמו תקנות סופיות, אז כנראה שזה עדיין לא חל. כמובן שיש סיכוי שזה ייקרה בשנים הבאות.
 
איך חישבת את ה 2,000? כמה סך הרווחים בסימולציה?
לא מוצא את החישובים אבל אעשה מחדש:

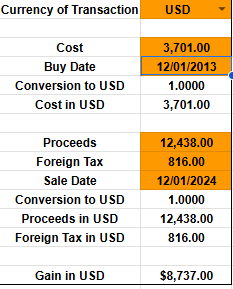
מניח הפקדה חודשית של 55 ש"ח לאורך 18 שנים + 500 בבר מצווה + 500 בגיל 21 ואז פדיון מיידי.
סה"כ הפקדות = 12,880.
מניח 10% תשואה לשנה (נומינלית).
ערך בגיל 21: 43283
סה"כ רווח בשקלים: 30403
אני מניח שהכל הופקד בגיל 10 כדי להקל בחישוב (קצת לפני האמצע כי יש יותר הפקדות במחצית הראשונה של חיי ההשקעה), כלומר הפקדה חד פעמית של 12,880 בגיל 10, ומשיכה של 43283 בגיל 21
נניח דולר כמו היום: 3.48

MxuqiRQ.png

המשך בהודעות הבאות כי אסור יותר מתמונה להודעה
 
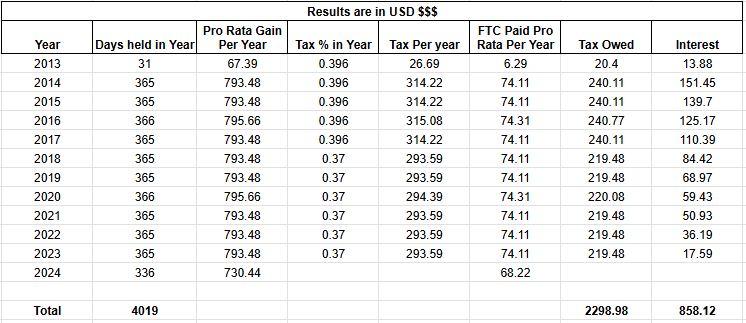
תוצאה (עם הכרה בזיכוי מס זר):
WL51oA5.png


סה"כ $3,151
 
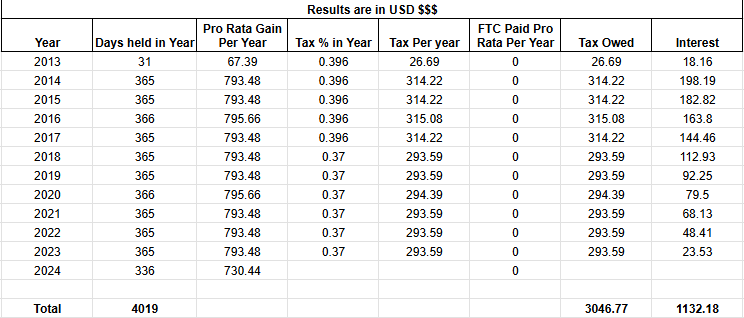
תוצאה בלי הכרה בזיכוי מס זר:
GnMU4il.png

סה"כ $4,179

כנראה שעשיתי סימולציה עם שער דולר גבוה יותר בעבר.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
ניח הפקדה חודשית של 55 ש"ח לאורך 18 שנים + 500 בבר מצווה + 500 בגיל 21 ואז פדיון מיידי.
סה"כ הפקדות = 12,880.
מניח 10% תשואה לשנה (נומינלית).
ערך בגיל 21: 43283
סה"כ רווח בשקלים: 30403
אני מניח שהכל הופקד בגיל 10 כדי להקל בחישוב (קצת לפני האמצע כי יש יותר הפקדות במחצית הראשונה של חיי ההשקעה), כלומר הפקדה חד פעמית של 12,880 בגיל 10, ומשיכה של 43283 בגיל 21
נניח דולר כמו היום: 3.48
תודה! מקווה שיהיה לי זמן לחשוב על זה. אינטיאוטיבית ריבית הPFIC הכוללת נראית לי די נמוך, אבל סיכוי טוב שהבעייה היא באינטואיציה שלי :) (הריבית ב 2009-2018 הייתה מאוד נמוכה היסטורית, אז אולי זו הסיבה. נראה לי שאם תעשה את אותו חישוב בשנים עם ריביות יותר גבוהות (כמו היום לדוגמא), סך המס יגדל משמעותית)
מי שמתכנן לעשות את זה, שייקח בחשבון שיהיה לו טופס 8621 עם 216 שכבות. הדוח הכולל שלו כנראה יהיה באורך של יותר מ500 עמודים....
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
F חסכון לכל ילד - החלפת בית השקעות שוק ההון 26
M חסכון לכל ילד למשוך או להשאיר? צרכנות פיננסית 23
א חסכון לכל ילד- הבהרת מסלולים פנסיה, גמל וקרנות השתלמות 14
P חסכון לכל ילד מיסים 5
ח חסכון לכל ילד - אזרח אמריקאי חדש שוק ההון 5
Finfree חסכון לכל ילד - איניפיניטי הלכה - הרהור כפירה(ע"ב מידע) פנסיה, גמל וקרנות השתלמות 1
G חסכון לכל ילד - מה השתנה באינפיניטי הלכה? פנסיה, גמל וקרנות השתלמות 13
G חסכון לכל ילד בקופת גמל ואניפלציה פנסיה, גמל וקרנות השתלמות 14
Y האם יש מסלול פסיבי או IRA בתוכנית "חסכון לכל ילד"? פוסטים מאיכות נמוכה 65
ק חסכון לכל ילד- אלטושר פנסיה, גמל וקרנות השתלמות 8
I חסכון לכל ילד שוק ההון 9
J חסכון לכל ילד, ESG ואלטשולר שחם פנסיה, גמל וקרנות השתלמות 3
yodo חסכון לכל ילד לאחר גיל 21 שוק ההון 3
B חסכון לכל ילד פנסיה, גמל וקרנות השתלמות 6
Y חסכון לכל ילד במור השקעות(סיכון גבוה) - רק 0.16% תשואה ב2020 שוק ההון 8
T איחוד חסכון לכל ילד וקופת גמל להשקעה? פנסיה, גמל וקרנות השתלמות 1
D חסכון לכל ילד "סיכון מוגבר" באלטשולר שחם צרכנות פיננסית 1
י תוצאות סקר שוק: מדיניות ההשקעות בתכנית 'חסכון לכל ילד' של כל קופות הגמל, במסלול הסיכון המוגבר. שוק ההון 31
י ניירות דולריים - קניה ומכירה חוזרת לשם חסכון במס? מיסים 5
P יתרונות וחסרונות של דרכי חסכון לילדים שוק ההון 5
yoyo העברת כסף חייב במס מקרן השתלמות לאפיק חסכון אחר פנסיה, גמל וקרנות השתלמות 4
L חסכון ל3 שנים - דרך אג"ח wise שוק ההון 14
S מחשבות על הנזלת פנסיה/קופת גמל לחוסכים עם סכום חסכון גדול פנסיה, גמל וקרנות השתלמות 30
ס מה הקשר בין שער מטבע לריבית חסכון? שוק ההון 17
רולי חסכון לטווח ארוך עבור ילד פנסיה, גמל וקרנות השתלמות 6
H מיסוי תכנית חסכון+ ביטוח חיים בחו"ל לעולה "ישן" מיסים 3
L הרעה בתנאי חסכון diy מאז השינוי של בנק פפר צרכנות פיננסית 6
ע חסכון לא מושקע שאין לי שימוש בו שוק ההון 2
מ חסכון לילדים ומיסוי מיסים 2
A פירעון קה"ש נזילה - להחזר חובות - או המשך חסכון פנסיה, גמל וקרנות השתלמות 6
B השקעה נכונה עם חסכון חודשי של 8,000 שוק ההון 17
Y גמל להשקעה- חסכון בעמלה על הפקדה? פנסיה, גמל וקרנות השתלמות 1
I חסכון לטווח ארוך והתאמת ההפקדות לאינפלציה פנסיה, גמל וקרנות השתלמות 5
L קופת גמל להשקעה לטובת חסכון לילדים פנסיה, גמל וקרנות השתלמות 2
N אמריקאי שכיר תושב הארץ | אפשרויות חסכון לטווח בינוני וארוך צרכנות פיננסית 0
Y העברת חסכון משקלי לדולרי שוק ההון 4
algo.il הלוואה כנגד קה"ש, חסכון פנסיוני או IRA והלוואה מהבנק. פנסיה, גמל וקרנות השתלמות 10
G פוליסת חסכון - חושב למשוך פנסיה, גמל וקרנות השתלמות 9
בן מלך חסכון במס רווח הון מיסים 1
א חסכון אפוטרופוס לילדים בבית השקעות ישראלי (בהמשך לפוסט האחרון) דיוני עומק על פוסטים מהבלוג 0
י חסכון לטווח ארוך לנכדים שוק ההון 9
G חסכון לנכדים פנסיה, גמל וקרנות השתלמות 42
צ חסכון לבן 75 ללא פנסיה פנסיה, גמל וקרנות השתלמות 13
א הפסד ריאלי בפוליסת חסכון מיסים 13
מ יכולת השתכרות או הגדלת חסכון התפתחות אישית 12
ptom חסכון לבילויים / תחביבים התפתחות אישית 9
K חסכון לילד במקביל לחסכון לדירה? שוק ההון 5
A הבנק עם התנאים האופטימאלים לשותף/ חסכון מינימליזם, חסכנות ואנטי-צרכנות 3
B אסטרטגיית השקעת חסכון חודשי מינימליזם, חסכנות ואנטי-צרכנות 4
S עלייה ברמת החיים או חסכון פוסטים מאיכות נמוכה 12

נושאים דומים

Back
למעלה