• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

הלוואות עמית לעמית בארץ

  • פותח הנושא פותח הנושא Sinister
  • פורסם בתאריך פורסם בתאריך

האם אתם מרוצים מהלוואות p2p

  • השקעתי ב eloan וכן

    הצבעות: 1 0.3%
  • השקעתי ב eloan ולא

    הצבעות: 27 8.1%
  • השקעתי בטריאה וכן

    הצבעות: 33 9.9%
  • השקעתי בטריאה ולא

    הצבעות: 17 5.1%
  • השקעתי בבלנדר וכן

    הצבעות: 10 3.0%
  • השקעתי בבלנדר ולא

    הצבעות: 13 3.9%
  • השקעתי ב btb וכן

    הצבעות: 22 6.6%
  • השקעתי ב btb ולא

    הצבעות: 12 3.6%
  • השקעתי באחר וכן

    הצבעות: 4 1.2%
  • השקעתי באחר ולא

    הצבעות: 0 0.0%
  • לא השקעתי ושוקל בחיוב

    הצבעות: 70 21.1%
  • לא השקעתי ולא מתכנן

    הצבעות: 158 47.6%

  • סך הכל מצביעים
    332
עד כמה שהבנתי זה היה גם במשבר המקורי לא?
לא. היו ריביות סבירות אבל הרעה החולה שם היו ריביות משתנות, כלומר נמוכות מאד בשנים הראשונות ואז קופצות אחרי X שנים.
גם הלוואה בריבית סבירה צריך להחזיר וגם את הקרן, לא רק הריבית.
 
השאלה הגדולה, מה הסיכון אם יש בתור ערובה דירה?
השאלה השניה, מישהו נכנס וראה כמה אחוזי ריבית הם נותנים?
 
1. יקח המון זמן עד שהערובה תתמש.
2. שהערובה לא תשתמש.
3. שהערובה לא תחזיר את הקרן
עוד כמה:
עלויות מימוש גבוהות.
הפיכת הדייר לדייר מוגן.
הונאה.
בעיית סוכן: למתווך לא ממש אכפת אם הנכס ימומש או לא, הוא את הרווחים שלו רואה מראש.
 
בעיית סוכן: למתווך לא ממש אכפת אם הנכס ימומש או לא, הוא את הרווחים שלו רואה מראש.

אני מסכים שזאת בעיה, אבל, אלא אם החברה לקראת חדלות פרעון, אני חושב שהם יעשו את מלו המאמצים לממש את הנכס, בגלל ששוק ההלוואות החברתיות נבנה בעיקר על המוניטין של החברות (לאורך זמן), ואם חברה לא תשקיעה בלקוחות שלה, לא ישארו לקוחות.
 
בגלל ששוק ההלוואות החברתיות נבנה בעיקר על המוניטין של החברות (לאורך זמן), ואם חברה לא תשקיעה בלקוחות שלה, לא ישארו לקוחות.
הנה עוד אנשים שגייסו הרבה מאד כסף על סמך מוניטין טוב והיה להם הרבה מאד ממנו:
לב לבייב
פישמן
דנקנר
אלוביץ

אני למדתי שלהלוות כסף למישהו בגלל מוניטין זהו צעד כלכלי רע מאד ומטופש, כסף חשוב לאנשים יותר ממוניטין ומוניטין יכול להתהפך בזמן קצר מאד.

אני חושב שהם יעשו את מלו המאמצים לממש את הנכס,
אולי. לממש נכס לוקח שנים רבות ועולה הרבה כסף.
 
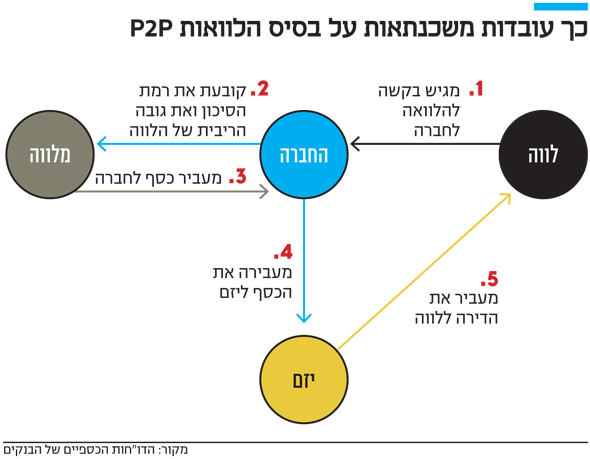
הנה תמונה שמסכמת את העניין :

09.jpg


שימו לב שחסר כאן החלק שבו המלווה מקבל את הכסף שלו בחזרה...
גם חסר אלמנט השיעבוד. זה לא כל החידוש באתר הזה שיש ערבון בדמות שעבוד לדירה?
 
BTB הוסיפו למסך כמה שורות מעניינות (עם סכומים לידם)
פיגורים והלוואות בכשל
הלוואות בהסדר חוב מלא
הלואוות בהסדר חוב חלקי
 
BTB הוסיפו למסך כמה שורות מעניינות (עם סכומים לידם)
פיגורים והלוואות בכשל
הלוואות בהסדר חוב מלא
הלואוות בהסדר חוב חלקי

גם אני שם ולא ממש הבנתי מה זה אומר ?
 
פיגורים והלוואות בכשל
הלוואות בהסדר חוב מלא
הלואוות בהסדר חוב חלקי

1. הלוואות שלא שולמו להן החזר לפחות חודשיים ולכן נחשבות לכשל/פיגור
2. נעשה הסדר על כל הסכום מול הלווה או מול הערב.
3. כמו 2 אבל לא על כל הסכום.

ד"א, אם אתה רוצה להנזיל את ההלוואות, שלושת הסוגים לא נזילים כך שסכום ההלוואות האלה הוא סכום שלא תוכל למשוך אלייך.
 
מעדכנת אתכם בהשקעה שלי ב-BTB (הודעה קודמת שלי בנושא)
לפני כשנה (מרץ 2017), תכננתי להוציא את הכספים שהשקעתי ב-BTB, אבל לא עשיתי זאת.
בסוף יוני 2018 החלטתי להוציא את הכספים. הם התקשרו לברר האם בכוונתי להשקיע השקעה חלופית או לעשות שימוש בכסף. לאחר מכן הם עדכנו אותי על הפרוצדורה למשיכת הכספים:
  1. מי שרוצה למשוך כספים נכנס לתור יחד עם כל שאר האנשים שרוצים למשוך כספים (להנזיל את ההלוואות שברשותו).
  2. כשתורך מגיע, ההלוואות התקינות מוצעות למכירה למשקיעים חדשים.
  3. ההלוואות הלא תקינות (בפיגור) לא מוצעות למכירה ואתה "תקוע" איתם למשך חיי ההלוואה (3 עד 6 שנים). במקרה שלי מדובר על שארית של 260 ש"ח "כלואים" מתוך השקעה של כ-10,000 ש"ח.
  4. קרן הבטחון תמשיך לשלם לך עבור ההלוואות הלא תקינות כל חודש, אבל אין כל דרך להנזיל אותם מיידית.
חלף כשבוע וחצי מאז שביקשתי להנזיל את הכספים ובינתיים ההלוואות שלי לא נמכרו.

דעתי האישית בלבד (בסדר חשיבות יורד):
  1. על אף שהרוב המכריע של ההלוואות תקינות ומשלמות, התשואה/סיכון והנזילות באפיק זה לא אטרקטיביים מספיק. אפשר לקבל תשואה/סיכון דומים נטו בהשקעה בקרנות אג"ח זבל, שם הפיזור והנזילות גבוהים הרבה יותר.
  2. אני אישית מעדיפה להשקיע באפיק "קר" כמו הבורסה לניירות ערך שבו לא מתקשרים אליי כשאני רוצה למכור כדי לנסות לשכנע אותי לא לעשות זאת.
  3. למען פשטות ניהול הכספים ודיווח למס הכנסה, מעדיפה לרכז את ההשקעות כמה שניתן. צריכה להיות סיבה טובה כדי שאבחר להשקיע באפיק נוסף שהוא מחוץ לתיק שלי בבית השקעות.
 
נערך לאחרונה ב:
אצלי לקח חודש למכור את ההלוואות הנזילות.

ההלוואות הלא נזילות תקועות ומחכות וערכן הוא מעל למחצית מהרווח שעשיתי. אחרי שנתיים קיבלתי קרן + רווח קטן.

קרן הביטחון ממשיכה לשלם את אלה שבפיגור עד שההלוואות האלה ימותו (יסתיימו) או שקרן הביטחון תמות. מה שיקרה קודם.

מסתבר שגם הלוואות בהסדר נחשבות לפיגור ולכן לא יונזלו.

כאשר דיברו איתי על התשואה המעולה (7%+) שעשיתי ולמה אני מוכר, אמרתי להם שבתיאוריה זה יופי אבל בפועל קיבלתי בקושי 2% לשנה וכרגע הכסף שלי תקוע אצלם כך שגם אם אקבל את הכל, זה לעולם לא יהיה 7% שנתי.

ד"א, זה לא שונה מכל חברת הלוואות אחרת, אתה רואה תשואה מגניבה אבל מבין שהיא נכונה על הנייר. ברגע שאתה רוצה להנזיל, התשואה יורדת דרמטית וגם זה בהנחה שבאמת תקבל את כל הכסף בסופו של דבר.
באיזה חברה?
 
כאשר דיברו איתי על התשואה המעולה (7%+)
לי הפריע שהם דיברו על הסיכון הנמוך של האפיק. זה לא נכון בעליל לומר שיש כאן סיכון נמוך בהשוואה להשקעה בניירות ערך.

גם אם המנגנונים שלהם היו יותר לטובת המשקיעים (למשל שישלמו מקרן הביטחון על הלוואות תקועות), הם כחברה, והמעמד של אפיק השקעה צעיר זה במדינה ובעולם, לא מספיק מבוססים בשביל לקרוא לזה סיכון נמוך.

בנוסף, יש פה ניגוד אינטרסים בעייתי. הם אלה שצריכים לשמור על הלוואות שלא יהיו בפיגור, מה שעולה להם זמן וכסף וויתור על לווים מסוימים, ומצד שני, המשקיעים הם אלה שמשלמים את המחיר אם יהיו הלוואות בפיגור.

מעניין למה הם לא פשוט פתחו קרן נאמנות של אג"ח עסקים קטנים שנסחרת בבורסה. אולי כי אז זה לא היה מושך משקיעים באותה מידה. וגם זה היה מוריד חלק מהאחריות הישירה של המשקיעים והופך את ההשקעה והקשר בין במלווה ללווה לעקיפה יותר.
 
נערך לאחרונה ב:
כתבה מדה מרקר:
תיק ההלוואות של טריא קפץ ל-850 מיליון שקל - ומתרחבת לתחום המשכנתאות

כמי שהלווה עד לאחרונה כשנתיים בבלנדר, טריא ואי-לון, אני יכול להעיד שהם היו עם הפיזור הרב ביותר, עם עלויות נמוכות (כולל ההגנות) ועם דיפולט נמוך. הרווחים הרבים ביותר היו בבלנדר אבל גם השקעת הזמן וההתעסקות. אי-לון הרחק מאחור בכל פרמטר. יצאתי משם מופסד בכמה אלפי שקלים.

איך טריא ?
 
איך טריא ?
נדמה לי שעניתי. איפשהו באמצע מבחינת רווחיות ודיפולט (הלוואות שנכנסות לפיגור); מינימום התעסקות ומעקב (הפקדת הכסף והגדרה חד פעמית וזהו. ההשקעה מתפזרת על מאות הלוואות באופן אוטומטי); העלויות נמוכות (דמי אתר וכן ההגנות המקיפות שלהם נמוכות באופן מפתיע, בטח בהשוואה לבלנדר).
אם כך, רווחיות בינונית בראש שקט ומינימום התעסקות.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
איך טריא ?
אנשי טריא מאד נחמדים, ובשנה האחרונה כמעט לא נכנסו בתיק שלי הלוואות לפיגור.

אבל - יש לי "גיבנת" של כ-35 הלוואות ישנות שנכנסו לפיגור ב-2015-2017.

להבדיל מאילון ומבי.טי.בי, בטריא כמעט לא מצליחים לגבות כספים מהלוואות שבפיגור. ולכן ההפסד עדיין מעיק.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
nicepo1 הלוואות עמית לעמית בחול - לנדינג קלאב שוק ההון 79
ה מינוף, הלוואות והגדלת תיק ההשקעות יזמות והגדלת הכנסות 14
A התייעצות והמלצות - מיסים, כדאיות, תנאי הלוואות ומיקום דירה להשקעה נדל"ן 3
מומו הברווז ריבית על הלוואות margin בibkr/אינטראקטיב ישראל שוק ההון 4
Kipodi הלוואות לאנשים בעצמאות כלכלית צרכנות פיננסית 8
F איחוד הלוואות נדל"ן 3
B למה לא כולם לוקחים "הלוואות box spread"? שוק ההון 192
C תכנון פרעון הלוואות נכון צרכנות פיננסית 8
Y השקעה בזמן משבר: לקיחת הלוואות בסכומים גדולים עם ריבית נמוכה צרכנות פיננסית 13
D צרת משרד הביטחון - הלוואות, פנסיה ומינוס בבנק הפועלים פנסיה, גמל וקרנות השתלמות 21
ו הלוואות למדינה בריבית 6% פוסטים מאיכות נמוכה 9
משה גל האם 'וואן זירו' נותנים באמת הלוואות ב-5% ריבית? צרכנות פיננסית 9
A הלוואות אישיות שוק ההון 0
ע הלוואות בנקאיות בדיגיטל צרכנות פיננסית 3
H שאלה האם כדאי למחזר הלוואות שיש לי עקב עליית הריבית? צרכנות פיננסית 3
ט החזרי הלוואות פנסיה, גמל וקרנות השתלמות 13
ItayG אפליקציית מעקב שווי נכסים/השקעות/הלוואות ונתונים חסכון והוצאות צרכנות פיננסית 20
F נטילת הלוואות לצרכי השקעה - תלוי סביבת אינפלציה שוק ההון 69
A כמה סוגיות בנושא הלוואות \ מחזור הלוואות בתקופת פריים עולה נדל"ן 3
C הלוואות צרכנות פיננסית 4
ל הלוואות חברתיות פוסטים מאיכות נמוכה 2
W מינוף ע''י הלוואות פריים בתקופת אינפלציה וריבית עולה אוף טופיק 1
I החזר מס על הלוואות חברתיות קריפטו והשקעות אלטרנטיביות 2
A התייעצות לגבי מסלול תשלום לקבלן - חלק מההון קיים בנכס אחר שהוא ללא משכון \ הלוואות נדל"ן 8
mudale222 האם פחות שווה להחזיר הלוואות ככל שעובר הזמן? צרכנות פיננסית 10
The Stoic הלוואות ללא ריבית - למה לא כולכם עושים את זה כל הזמן? צרכנות פיננסית 46
ישראלית הלוואות בריבית אפסית צרכנות פיננסית 14
ה הלוואות ללא ריבית צרכנות פיננסית 7
י הלוואות מפנסיה/גמל - אפשרות למינוף פנסיה, גמל וקרנות השתלמות 1
P הלוואות Margin ב IB - על מה להסתכל כדי להמנע מ margin call ? שוק ההון 5
א ריביות על הלוואות שונות לדיור נדל"ן 1
Wonko הורדת מינוף וסדר סגירת הלוואות צרכנות פיננסית 27
stamEhad הלוואות P2P, כמה גדול הסיכון? קריפטו והשקעות אלטרנטיביות 2
ל הלוואות לא יומיות מהברוקר - יש חיה כזאת? שוק ההון 6
H שאלה לגבי הלוואות בשני חשבונות בבנקים שונים צרכנות פיננסית 8
T למה בנקים לא רוצים לתת הלוואות לדיור? נדל"ן 29
A הלוואות מקרנות פנסיה / השתלמות מנייתיות. צרכנות פיננסית 2
זריקת תבונה מסע יציאה מבור כלכלי - חיסול הלוואות בגובה 90 אש"ח תוך שנה וקצת יומני מסע אישיים 108
א הלוואות מקרן השתלמות\קופות גמל. הקפאה עד להודעה חדשה? צרכנות פיננסית 31
L הלוואות של securities שוק ההון 3
O אחוז החזר הלוואות (מינוף, לא צריכה) מסך ההכנסות שוק ההון 4
I הלוואות זהב BTB שוק ההון 9
מ הלוואות מקרן השתלמות IRA צרכנות פיננסית 4
A מיטב ד״ש - סגירת הלוואות בזמן הקורונה צרכנות פיננסית 6
ב קיזוז הלוואות על חשבון קרן השתלמות צרכנות פיננסית 4
O הלוואות IB שוק ההון 43
O לא %100 מניות, יש הלוואות כדאית? שוק ההון 9
ERE בלי ה E הלוואות לשיפוץ נדל"ן -MPL – Market Place Lending נדל"ן 3
hommie אלטשולר שחם - הלוואות ע"ח קרן השתלמות שוק ההון 61
ImCarryGG הלוואות מבנקים לפי דירוג אשראי צרכנות פיננסית 18

נושאים דומים

Back
למעלה