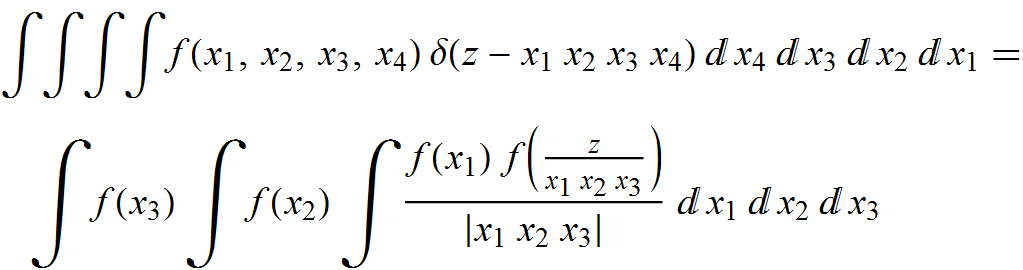• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

איפה כדאי לחסוך היום?

  • פותח הנושא פותח הנושא רותי
  • פורסם בתאריך פורסם בתאריך
אני לא הצגתי שום מודל. אני רק אומר, שבמודל שהצגת, שבו אין תלות בין שנים עוקבות - כבר למעשה התנתקת מחישוב מבוסס נתונים אמפיריים ועברת לחישוב מבוסס מודל. היית יכול לעשות באותה מידה (כמעט) את הדבר הבא: קח את כל הנתונים השנתיים, תגזור מהם רק תוחלת ושונות. עכשיו תגריל רווחים גאוסיים עם אותה התוחלת והשונות, ותראה מה עשו השיטות השונות. המרחק בין ההצעה הסינתטית לחלוטין הזאת לבין מה שעשית, קטן בהרבה מהמרחק בין מה שעשית לבין שימוש בנתונים אמפיריים לא מעובדים (כלומר, ללא ערבוב שנים).
אני מניח שלא התכוונת לזלזל במתודיות הסטטיסטית שלי. אנסה להגיב בצורה עניינית.

ראשית, ההנחה המפשטת שלי מבוססת אמפירית ודחייתה איננה משפיעה על המסקנות.

שנית, כשאני אומר ששתי ההתפלגויות קונסיטנטיות, אני מתכוון לכך שבדקתי ולפי מדדים סטטיסטיים הן אינן ברות הפרדה. המודל האלטרנטיבי שלך, בנוסף לנחיתות ממספר סיבות, פשוט לא יכול להתאים לנתונים מכיוון שהתפלגות סימטרית לעולם לא תייצג את ההתפלגות האסימטרית האמפירית. נקודה זו חשובה במיוחד כאשר הנושא הוא הזנב השלילי הרחב של ההתפלגות.

מדוע אני מתעקש על הסמנטיקה של "מודל" מול "נתונים מיופים"?
אחד המרצים שלי בתואר השני טען שבעזרת שמונה פרמטרים אפשר לצייר פיל.
מבחינתי מודל צריך לתאר את התופעה בעזרת מספר מינימלי של פרמטרים.
לעומת זאת, נתונים ניתנים לייצוג רק בעזרת האינפורמציה שבמדידה. נתונים מיופים מסתירים הבטים מסוימים בעקבות הנחות מפשטות.
באותה המידה יכולת להעיר שהצגתי הסטוגרמות חלקות מבלי להציג את הקרנל או את רוחב הפס.
 
נערך לאחרונה ב:
ראשית, ההנחה המפשטת שלי מבוססת אמפירית ודחייתה איננה משפיעה על המסקנות.

מה כוונתך בכך שההנחה מבוססת אמפירית? שהיא מבוססת אמפירית לסט הנתונים שהשתמשת בו, או שהיא מבוססת אמפירית לכל סט נתונים בעולם מהסוג ״נתוני שוק שנתיים״? לגבי סט הנתונים שהשתמשת בו, בדקתי קורלציה אמפירית. בין שנים סמוכות הקורלציה היא אכן אפסית, אבל בהפרש של שנתיים מקדם הקורלציה הוא מינוס 0.19, ממש לא זניח. וכמובן, יתכנו גם תלויות מסדר גבוה יותר.

המודל האלטרנטיבי שלך, בנוסף לנחיתות ממספר סיבות, פשוט לא יכול להתאים לנתונים מכיוון שהתפלגות סימטרית לעולם לא תייצג את ההתפלגות האסימטרית האמפירית. נקודה זו חשובה במיוחד כאשר הנושא הוא הזנב השלילי הרחב של ההתפלגות.

לא יודע מה הן ״מספר סיבות״. בקשר לסיבה שציינת - אתה צודק לחלוטין, נשתמש במשפחה פרמטרית טיפה יותר רחבה עם פרמטר שלישי של skewness. אפשר ארבעה פרמטרים. מעבר לזה, פשוט אין מידע בסט הנתונים... הוא כולל רק 45 דגימות, אז ודאי אי אפשר להסיק ממנו על ההתנהגות המדוייקת של הזנבות של ההתפלגות. למשל, המינימום הוא מינוס 37, הערך הבא אחריו הוא מינוס 26.5. כלומר, אם היית מוציא מהסט שלך בין 45 הדגימות רק דגימה אחת (ולא משנה שהיא מהאמצע, הרי תחת המודל שהנחת של שנים בלתי תלויות זה סט לא סדור), התנהגות הזנב השלילי היתה שונה לחלוטין.
 
@תל אביבי, אני לא רואה סיבה להמשיך את הדיון כאן. אם אתה חושב אחרת, אשמח לענות לטענותיך.
 
לא הבנתי? כתבתי את טענותי לגבי דרך ניתוח הנתונים שהצגת כאן, ואשמח אם תענה. כמובן שאתה לא חייב.
 
@TunaGolem עשיתי את התרגיל הבא: לקחתי את אותם 45 הנתונים מויקי (1970-2014). חישבתי להם שלושה מומנטים ראשונים (תוחלת, שונות ו-Skewness), ויצרתי סינתטית pdf של התפלגות skew normal שמצייתת לפרמטרים הנ״ל. מתוך זה חישבתי את ה-pdf של סכום של ארבעה משתנים אקראיים בלתי תלויים כאלה (ע״י קונבולוציה של ה-pdf עם עצמו 4 פעמים). התוצאה בגרף המצורף (לא רואים preview שלה, אבל אפשר לפתוח אותה בחלון או טאב חדש. מצטער, זו פעם ראשונה שאני מנסה לשתף כאן תמונה). השווה לגרף שקיבלת עבור תשואה של 4 שנים ותראה שהם כמעט בלתי ניתנים לאבחנה!
אשמח לחזור על אותו התרגיל עם האופציות, אם תגיד לי בדיוק מה עשית שם? אתה קונה ב-5.5 אחוז פרמיה שמגבילה את ההפסד שלך לכמה?

returns_pdf.png
 
נערך לאחרונה ע"י מנהל:
אשמח אם תענה
לדעתי הדיון הופך להיות יותר מדי ממוקד, ומאד מתרחק ממטרתו הראשונית: השאלה האם ישנם אפיקי השקעה לטווח קצר.
לכל שאר קוראי הדיון: דעת מצא פגם רציני באסטרטגיה. אל תרוצו לקנות אופציות.

בכל זאת, אנסה לענות לכל הטענות.
מה כוונתך בכך שההנחה מבוססת אמפירית? שהיא מבוססת אמפירית לסט הנתונים שהשתמשת בו, או שהיא מבוססת אמפירית לכל סט נתונים בעולם מהסוג ״נתוני שוק שנתיים״?
התכוותי לומר שהקורלציה בכל מדד נופלת עם הזמן, ויורדת ל0 עד כדי קפיצות סטטיסטיות.
בין שנים סמוכות הקורלציה היא אכן אפסית, אבל בהפרש של שנתיים מקדם הקורלציה הוא מינוס 0.19, ממש לא זניח. וכמובן, יתכנו גם תלויות מסדר גבוה יותר.
הטענה שלי היא שכאשר מסתכלים על מחירים של מדד סחיר בשני תאריכים בהפרש של שנה ומעלה, התלות בין שני המחירים תהיה משתנה אקראי. אם ממשיכים עם הבדיקה שלך, רואים שהתלות בהפרש של שנתיים היא שלילית ואילו התלות בהפרש של שלוש שנים היא חיובית, ושתיהן קונסיסטנטיות עם אפס עד כדי אי הוודאות הסטטיסטית. (המשכתי את הבדיקה עד עשר שנים על אותם נתונים)
אתה צודק שלא בדקתי כו-כורטוזיס. אנסה למצוא את המחקר שראיתי שבדק את כל המומנטים, אבל סביר שלא אגיע לזה בימים הקרובים.
לא יודע מה הן ״מספר סיבות״.
  1. כאשר משווים אפיקי השקעה בוחנים את התועלת השולית, אבל עליה של אחוז מ50% ל51% גדולה בכפי 3 מעליה מ150% ל151%.
  2. בדומה לסעיף הקודם, לממוצע של התשואות אין משמעות. מקובל בעולם להשתמש בCAGR או בהקטנה של התשואה בחמש סטיות תקן (קירוב של פיתוח טיילור). את סטיית התקן בעצמה יש לתקן לי כללים דומים.
  3. כתוצאה מ1+2, אם כן מחליטים למדל את ההתפלגות, יש לעבור ליחידות לוגריתמיות. מקובל בתחומים אחרים להשתמש בדציבל, אבל כאן אני מעדיף להשתמש בלוגריתם בבסיס 1.01 שמראה תמונה דומה לתשואה הקלאסית.
  4. מעבר לטענה על האסימטריה, גם החלק הסימטרי בזנבות יורד בצורה איטית (קוורטית ולא מעריכית).
מעבר לזה, פשוט אין מידע בסט הנתונים...
נכון. "הטריק" שלי נועד כדי להחליש במעט את ההשפעה של כמות הנתונים הנמוכה. אפקטיבית הוספתי שלוש שנים לארבעים ושתיים, כך שההנחה שלי כמעט לא עשתה כלום מבחינת גודל המדגם.
אם היית מוציא מהסט שלך בין 45 הדגימות רק דגימה אחת, התנהגות הזנב השלילי היתה שונה לחלוטין.
זו סיבה מצויינת לא לנסות למדל נתונים מועטים אלא להשתמש בהתפלגות אמפירית פחות יומרנית. ברור שגם תוקף הטענה חלש. בתחום שלי אני לא אוהב להתעסק עם שום מדגם שקטן ממליון מדידות.
ע״י קונבולוציה של ה-pdf עם עצמו 4 פעמים
לא הבנתי אם בצעת שלוש או ארבע קונבולוציות. בכל מקרה הדרך הנכונה לעשות את זה היא לקחת את האינטגרל:
WZOOT5u.png

----עריכה----

כדי לקבל את התשואה השנתית צריך לקחת ממוצע הנדסי של הXים בתוך פונקיית הדלתא.
אם משתמשים בdB או דומיו, הגזירה של פונקציית הדלתא פשוטה יותר (עם ממוצע חשבוני).

----------------
לשתף כאן תמונה
אני מעלה לImgur.
אשמח לחזור על אותו התרגיל עם האופציות, אם תגיד לי בדיוק מה עשית שם?
לקחתי כל שנה.
  • אם היתה עליה במחיר המדד, חילקתי את יחס העליה הכוללת (עם דיבידנדים) ב1.055.
  • אחרת, חילקתי רק את יחס הדיבידנדים (תשואה +1) ב1.055.
לקחתי את הפרמוטציות הארבע שנתיות והפחתתי את הקרן (1).

משקף פרמיום של 5.5% עבור פוט במחיר המדד בשעת קניית המדד.
כפי שדעת ציין, ההנחה איננה סבירה לכל שנה. נותר לבדוק האם יש אסטרטגיה שטובה (מראש) לשנים מסויימות.
 
נערך לאחרונה ב:
לכל שאר קוראי הדיון: דעת מצא פגם רציני באסטרטגיה. אל תרוצו לקנות אופציות.
רק בשביל לדייק - אני לא מצאתי את הפגם - אני רק הצגתי אותו.
הזכויות למציאת הפגם שמורות למי שהמציא את האופציות (זה למעשה אומר שזה פיצ'ר, לא? :))
 
@תל אביבי ו- @TunaGolem

לא עקבתי אחרי הדיון שלכם, אבל נשמע שאתם יודעים על מה אתם מדברים. אשמח אם אחד מכם\שניכם תבואו להרצות לנו על אופציות עוד כמה חודשים
 
אשמח אם אחד מכם\שניכם תבואו להרצות לנו על אופציות עוד כמה חודשים
אתה תעשה הרבה יותר טוב לאנשים אם תתן להם להסתכל על שקף אחד במשך חצי שעה שכל מה שרשום בו זה:
אופציות זה דבר מסוכן שיכול לגרום וגורם להפסדי ענק!
 
@תל אביבי ו- @TunaGolem

לא עקבתי אחרי הדיון שלכם, אבל נשמע שאתם יודעים על מה אתם מדברים. אשמח אם אחד מכם\שניכם תבואו להרצות לנו על אופציות עוד כמה חודשים

אין לי שום מושג באופציות, כל מה שכתבתי היה על מידול סטטיסטי של נתוני תשואה.
 
לדעתי הדיון הופך להיות יותר מדי ממוקד, ומאד מתרחק ממטרתו הראשונית: השאלה האם ישנם אפיקי השקעה לטווח קצר.
לכל שאר קוראי הדיון: דעת מצא פגם רציני באסטרטגיה. אל תרוצו לקנות אופציות.

בכל זאת, אנסה לענות לכל הטענות.

התכוותי לומר שהקורלציה בכל מדד נופלת עם הזמן, ויורדת ל0 עד כדי קפיצות סטטיסטיות.

הטענה שלי היא שכאשר מסתכלים על מחירים של מדד סחיר בשני תאריכים בהפרש של שנה ומעלה, התלות בין שני המחירים תהיה משתנה אקראי. אם ממשיכים עם הבדיקה שלך, רואים שהתלות בהפרש של שנתיים היא שלילית ואילו התלות בהפרש של שלוש שנים היא חיובית, ושתיהן קונסיסטנטיות עם אפס עד כדי אי הוודאות הסטטיסטית. (המשכתי את הבדיקה עד עשר שנים על אותם נתונים)
אתה צודק שלא בדקתי כו-כורטוזיס. אנסה למצוא את המחקר שראיתי שבדק את כל המומנטים, אבל סביר שלא אגיע לזה בימים הקרובים.

  1. כאשר משווים אפיקי השקעה בוחנים את התועלת השולית, אבל עליה של אחוז מ50% ל51% גדולה בכפי 3 מעליה מ150% ל151%.
  2. בדומה לסעיף הקודם, לממוצע של התשואות אין משמעות. מקובל בעולם להשתמש בCAGR או בהקטנה של התשואה בחמש סטיות תקן (קירוב של פיתוח טיילור). את סטיית התקן בעצמה יש לתקן לי כללים דומים.
  3. כתוצאה מ1+2, אם כן מחליטים למדל את ההתפלגות, יש לעבור ליחידות לוגריתמיות. מקובל בתחומים אחרים להשתמש בדציבל, אבל כאן אני מעדיף להשתמש בלוגריתם בבסיס 1.01 שמראה תמונה דומה לתשואה הקלאסית.
  4. מעבר לטענה על האסימטריה, גם החלק הסימטרי בזנבות יורד בצורה איטית (קוורטית ולא מעריכית).

נכון. "הטריק" שלי נועד כדי להחליש במעט את ההשפעה של כמות הנתונים הנמוכה. אפקטיבית הוספתי שלוש שנים לארבעים ושתיים, כך שההנחה שלי כמעט לא עשתה כלום מבחינת גודל המדגם.

זו סיבה מצויינת לא לנסות למדל נתונים מועטים אלא להשתמש בהתפלגות אמפירית פחות יומרנית. ברור שגם תוקף הטענה חלש. בתחום שלי אני לא אוהב להתעסק עם שום מדגם שקטן ממליון מדידות.

לא הבנתי אם בצעת שלוש או ארבע קונבולוציות. בכל מקרה הדרך הנכונה לעשות את זה היא לקחת את האינטגרל:
WZOOT5u.png

----עריכה----

כדי לקבל את התשואה השנתית צריך לקחת ממוצע הנדסי של הXים בתוך פונקיית הדלתא.
אם משתמשים בdB או דומיו, הגזירה של פונקציית הדלתא פשוטה יותר (עם ממוצע חשבוני).

----------------

אני מעלה לImgur.

לקחתי כל שנה.
  • אם היתה עליה במחיר המדד, חילקתי את יחס העליה הכוללת (עם דיבידנדים) ב1.055.
  • אחרת, חילקתי רק את יחס הדיבידנדים (תשואה +1) ב1.055.
לקחתי את הפרמוטציות הארבע שנתיות והפחתתי את הקרן (1).

משקף פרמיום של 5.5% עבור פוט במחיר המדד בשעת קניית המדד.
כפי שדעת ציין, ההנחה איננה סבירה לכל שנה. נותר לבדוק האם יש אסטרטגיה שטובה (מראש) לשנים מסויימות.
טונהגולם - אתה עושה לי כואב במוח.
יש מסקנה כלשהי מכל הנ"ל ?
 
יש מסקנה כלשהי מכל הנ"ל ?
לגבי פוט נשוי:
  • התשואה תלויה בפרמיה באופן חזק ולכן לא ניתן להשתמש באסטרטגיה.
  • נותר לבדוק האם ניתן לדעת מראש לגבי שנים מסויימות בהן האסטרטגיה עובדת.
הדיון שעלה אחר כך היה קשור בהנחות שבהן השתמשתי לבחינת האסטרטגיה ואיננו קשור לנושא השרשור המקורי (השקעות לטווח קצר).
@תל אביבי טוען שבמקום להניח שהתשואות בשוק בשנים עוקבות אינן תלויות, ניתן למדל את השוק, ושלתוצאות תהינה אותה משמעות.
 
נערך לאחרונה ב:
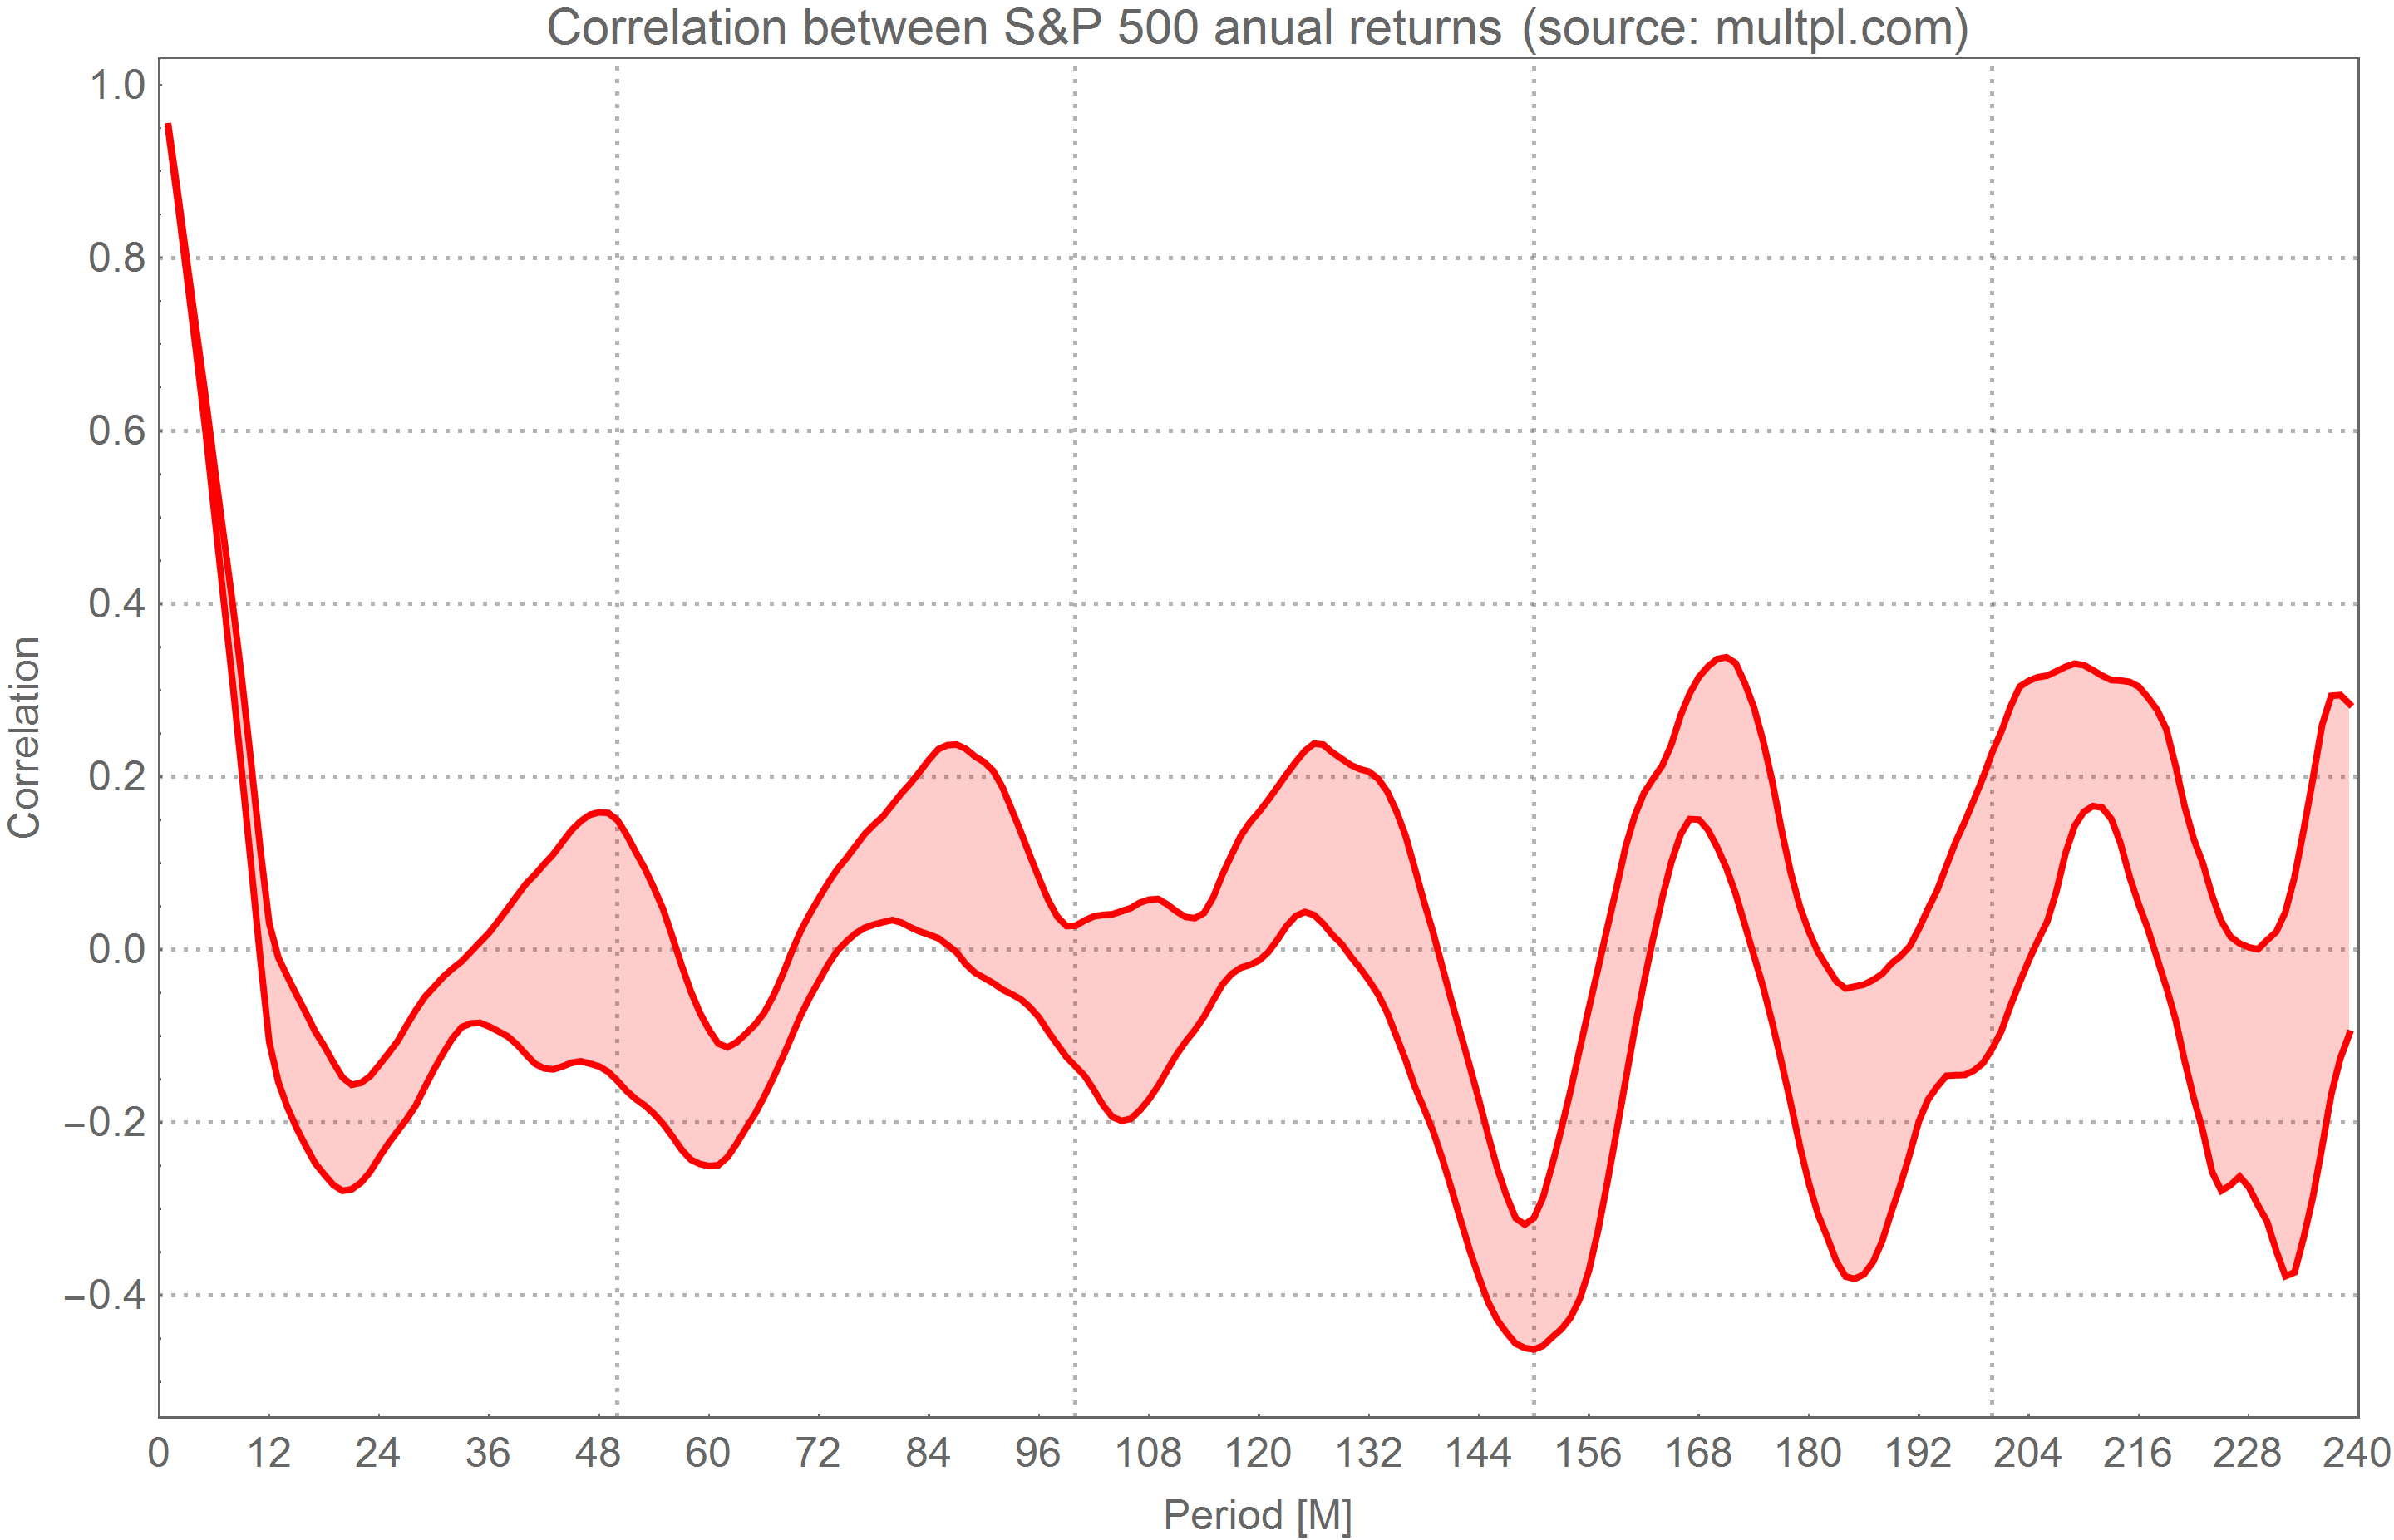
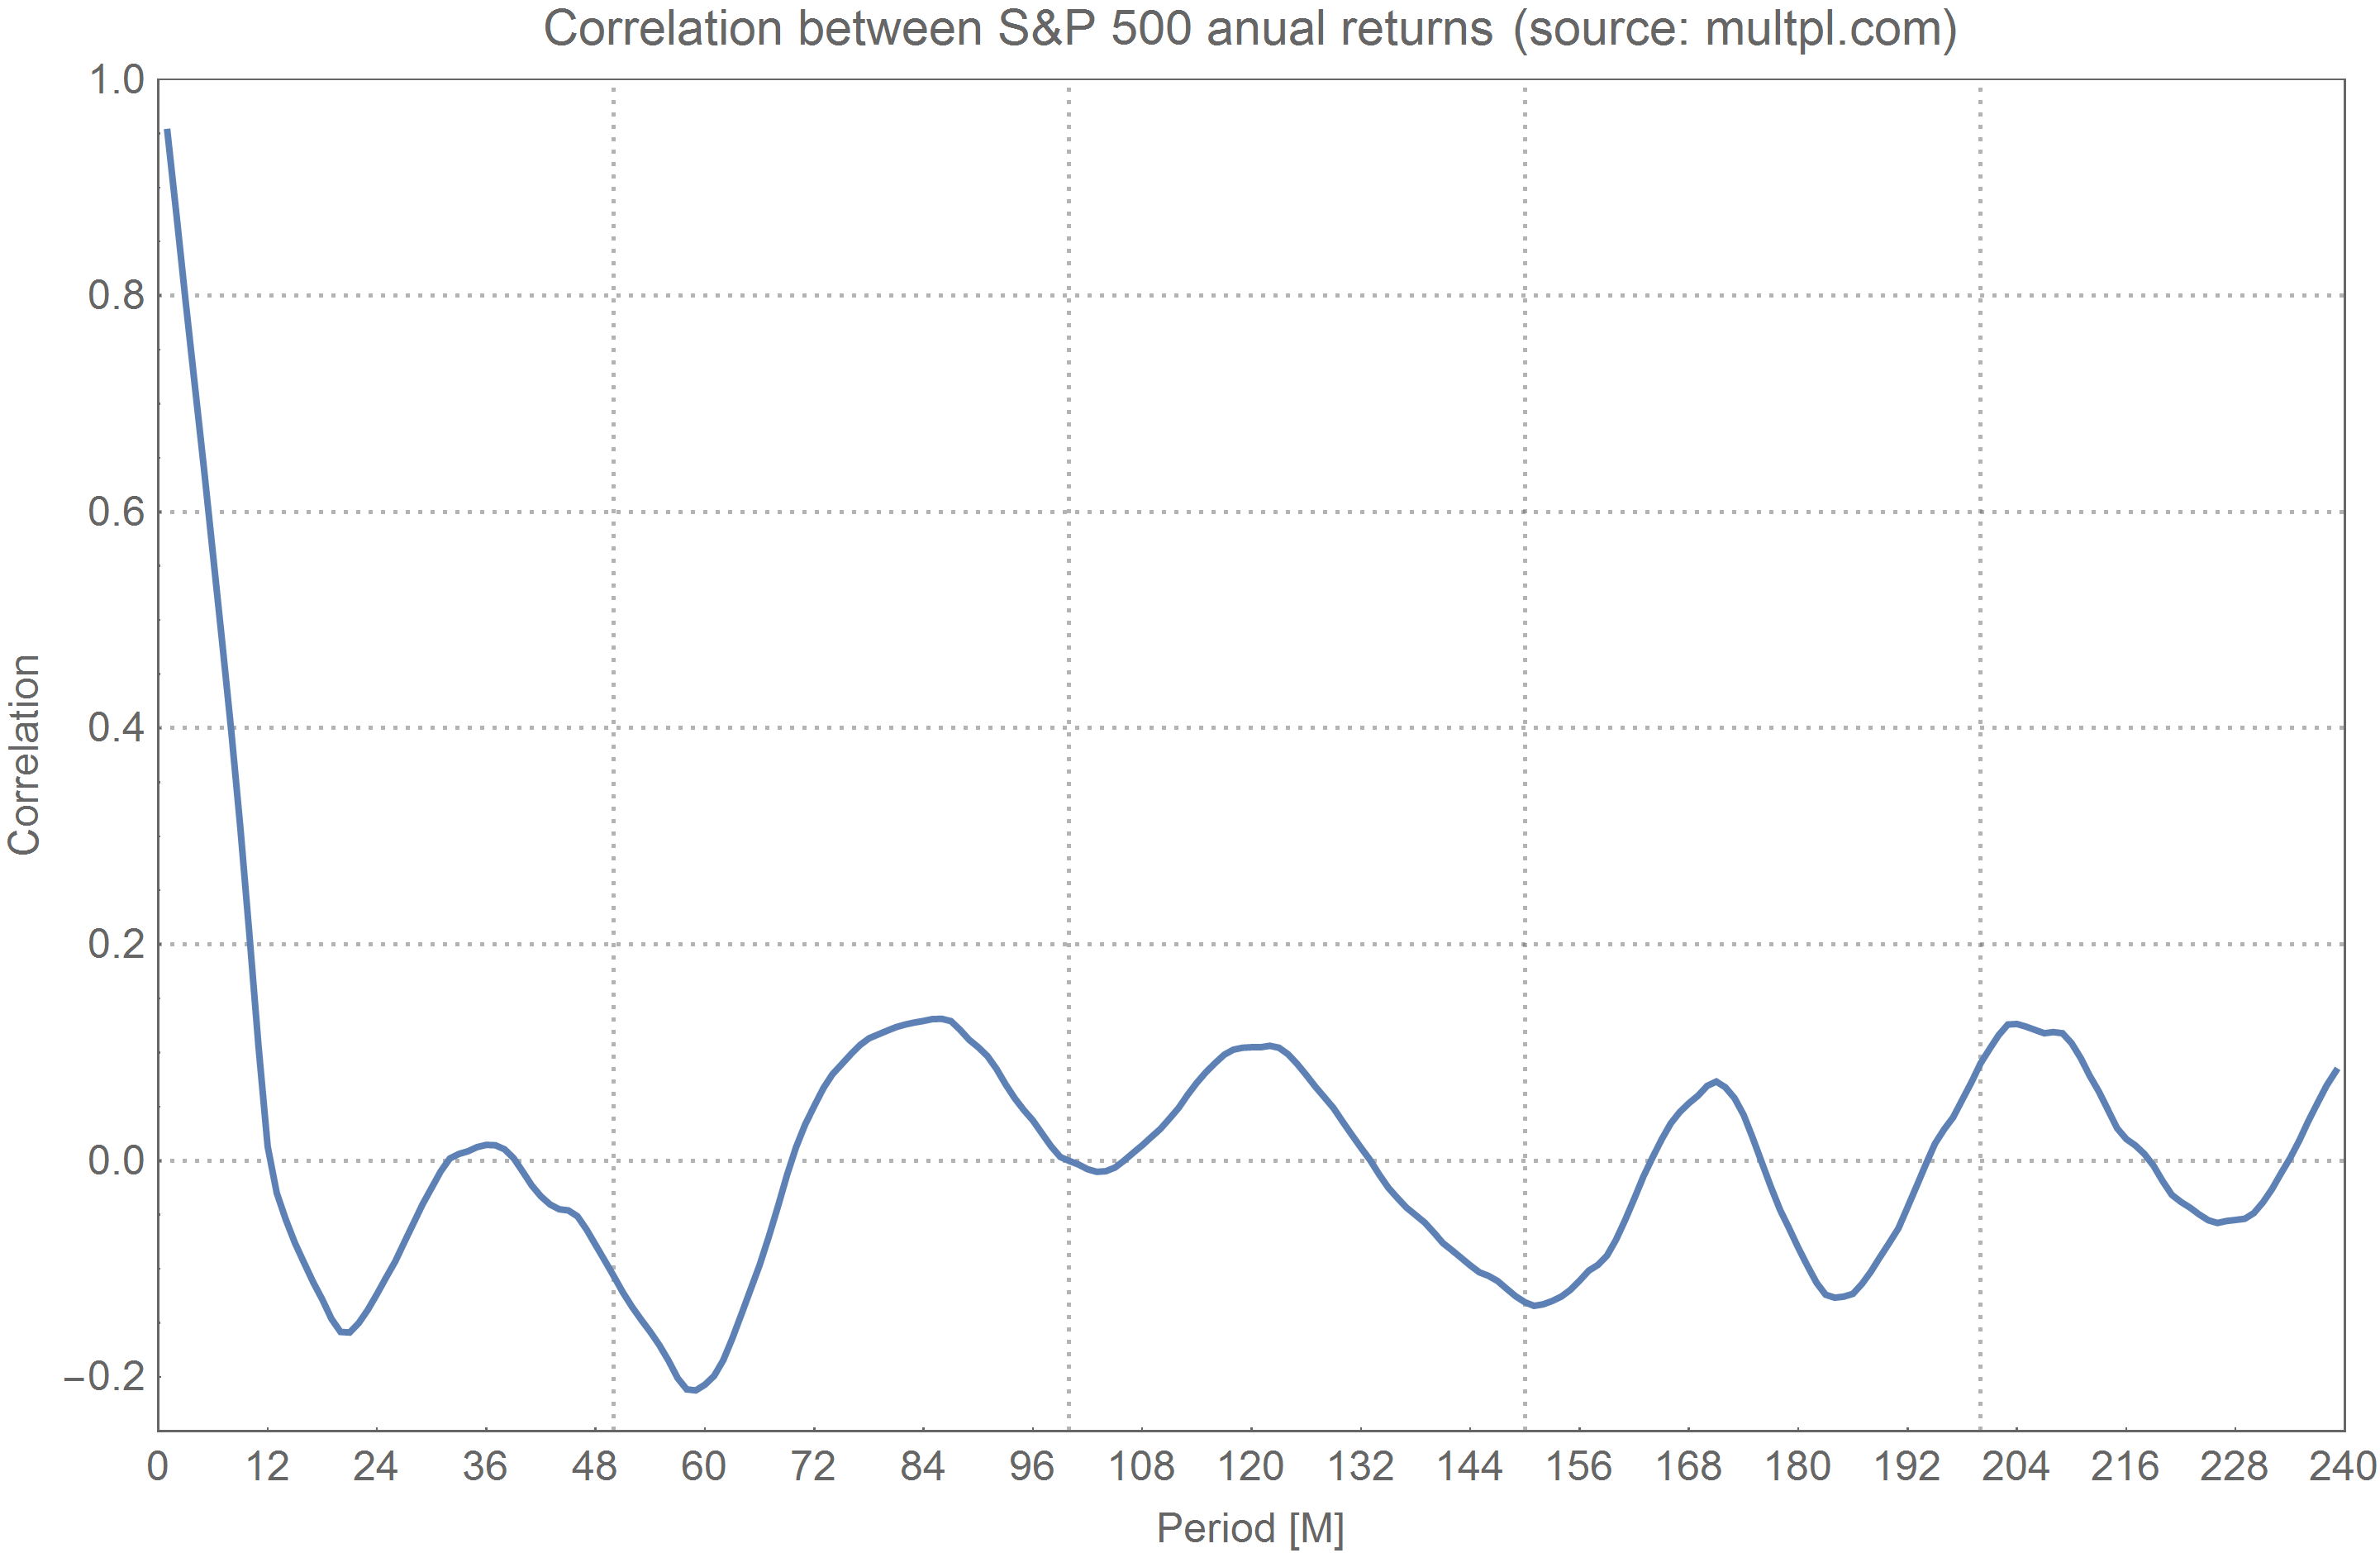
כדי לחזק את הטענה שלי על חוסר התלות בין שנים שונות, לקחתי את האקסטרפולציה של הסנופי מmultpl.com, ובדקתי את המתאם בין תשואה שנתית בתקופה מסויימת לבין התשואה השנתית בתקופה שהסתיימה X חודשים לפניה.

מהגרף ברור שביצועי השוק היום לא קשורים לביצועיו לפני שנה. (יתכן שיש תיקון קל אחרי שתים עשרה שנים = 144 חודשים, ויתכן שגם זו קפיצה סטטיסטית)
hxHHQWp.png
 
כדי לחזק את הטענה שלי על חוסר התלות בין שנים שונות, לקחתי את האקסטרפולציה של הסנופי מmultpl.com, ובדקתי את המתאם בין תשואה שנתית בתקופה מסויימת לבין התשואה השנתית בתקופה שהסתיימה X חודשים לפניה.

מהגרף ברור שביצועי השוק היום לא קשורים לביצועיו לפני שנה. (יתכן שיש תיקון קל אחרי שתים עשרה שנים = 144 חודשים, ויתכן שגם זו קפיצה סטטיסטית)
hxHHQWp.png
אתה יכול להסביר למה הגרף מוצג כטווח ולא כקו רציף?
כמו כן ישנה מגמה מאד ברורה של מחזוריות שבה הקורלציה נעה בין חיוביות לשליליות במרווחים של שנתיים בערך.
די מוזר לא?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
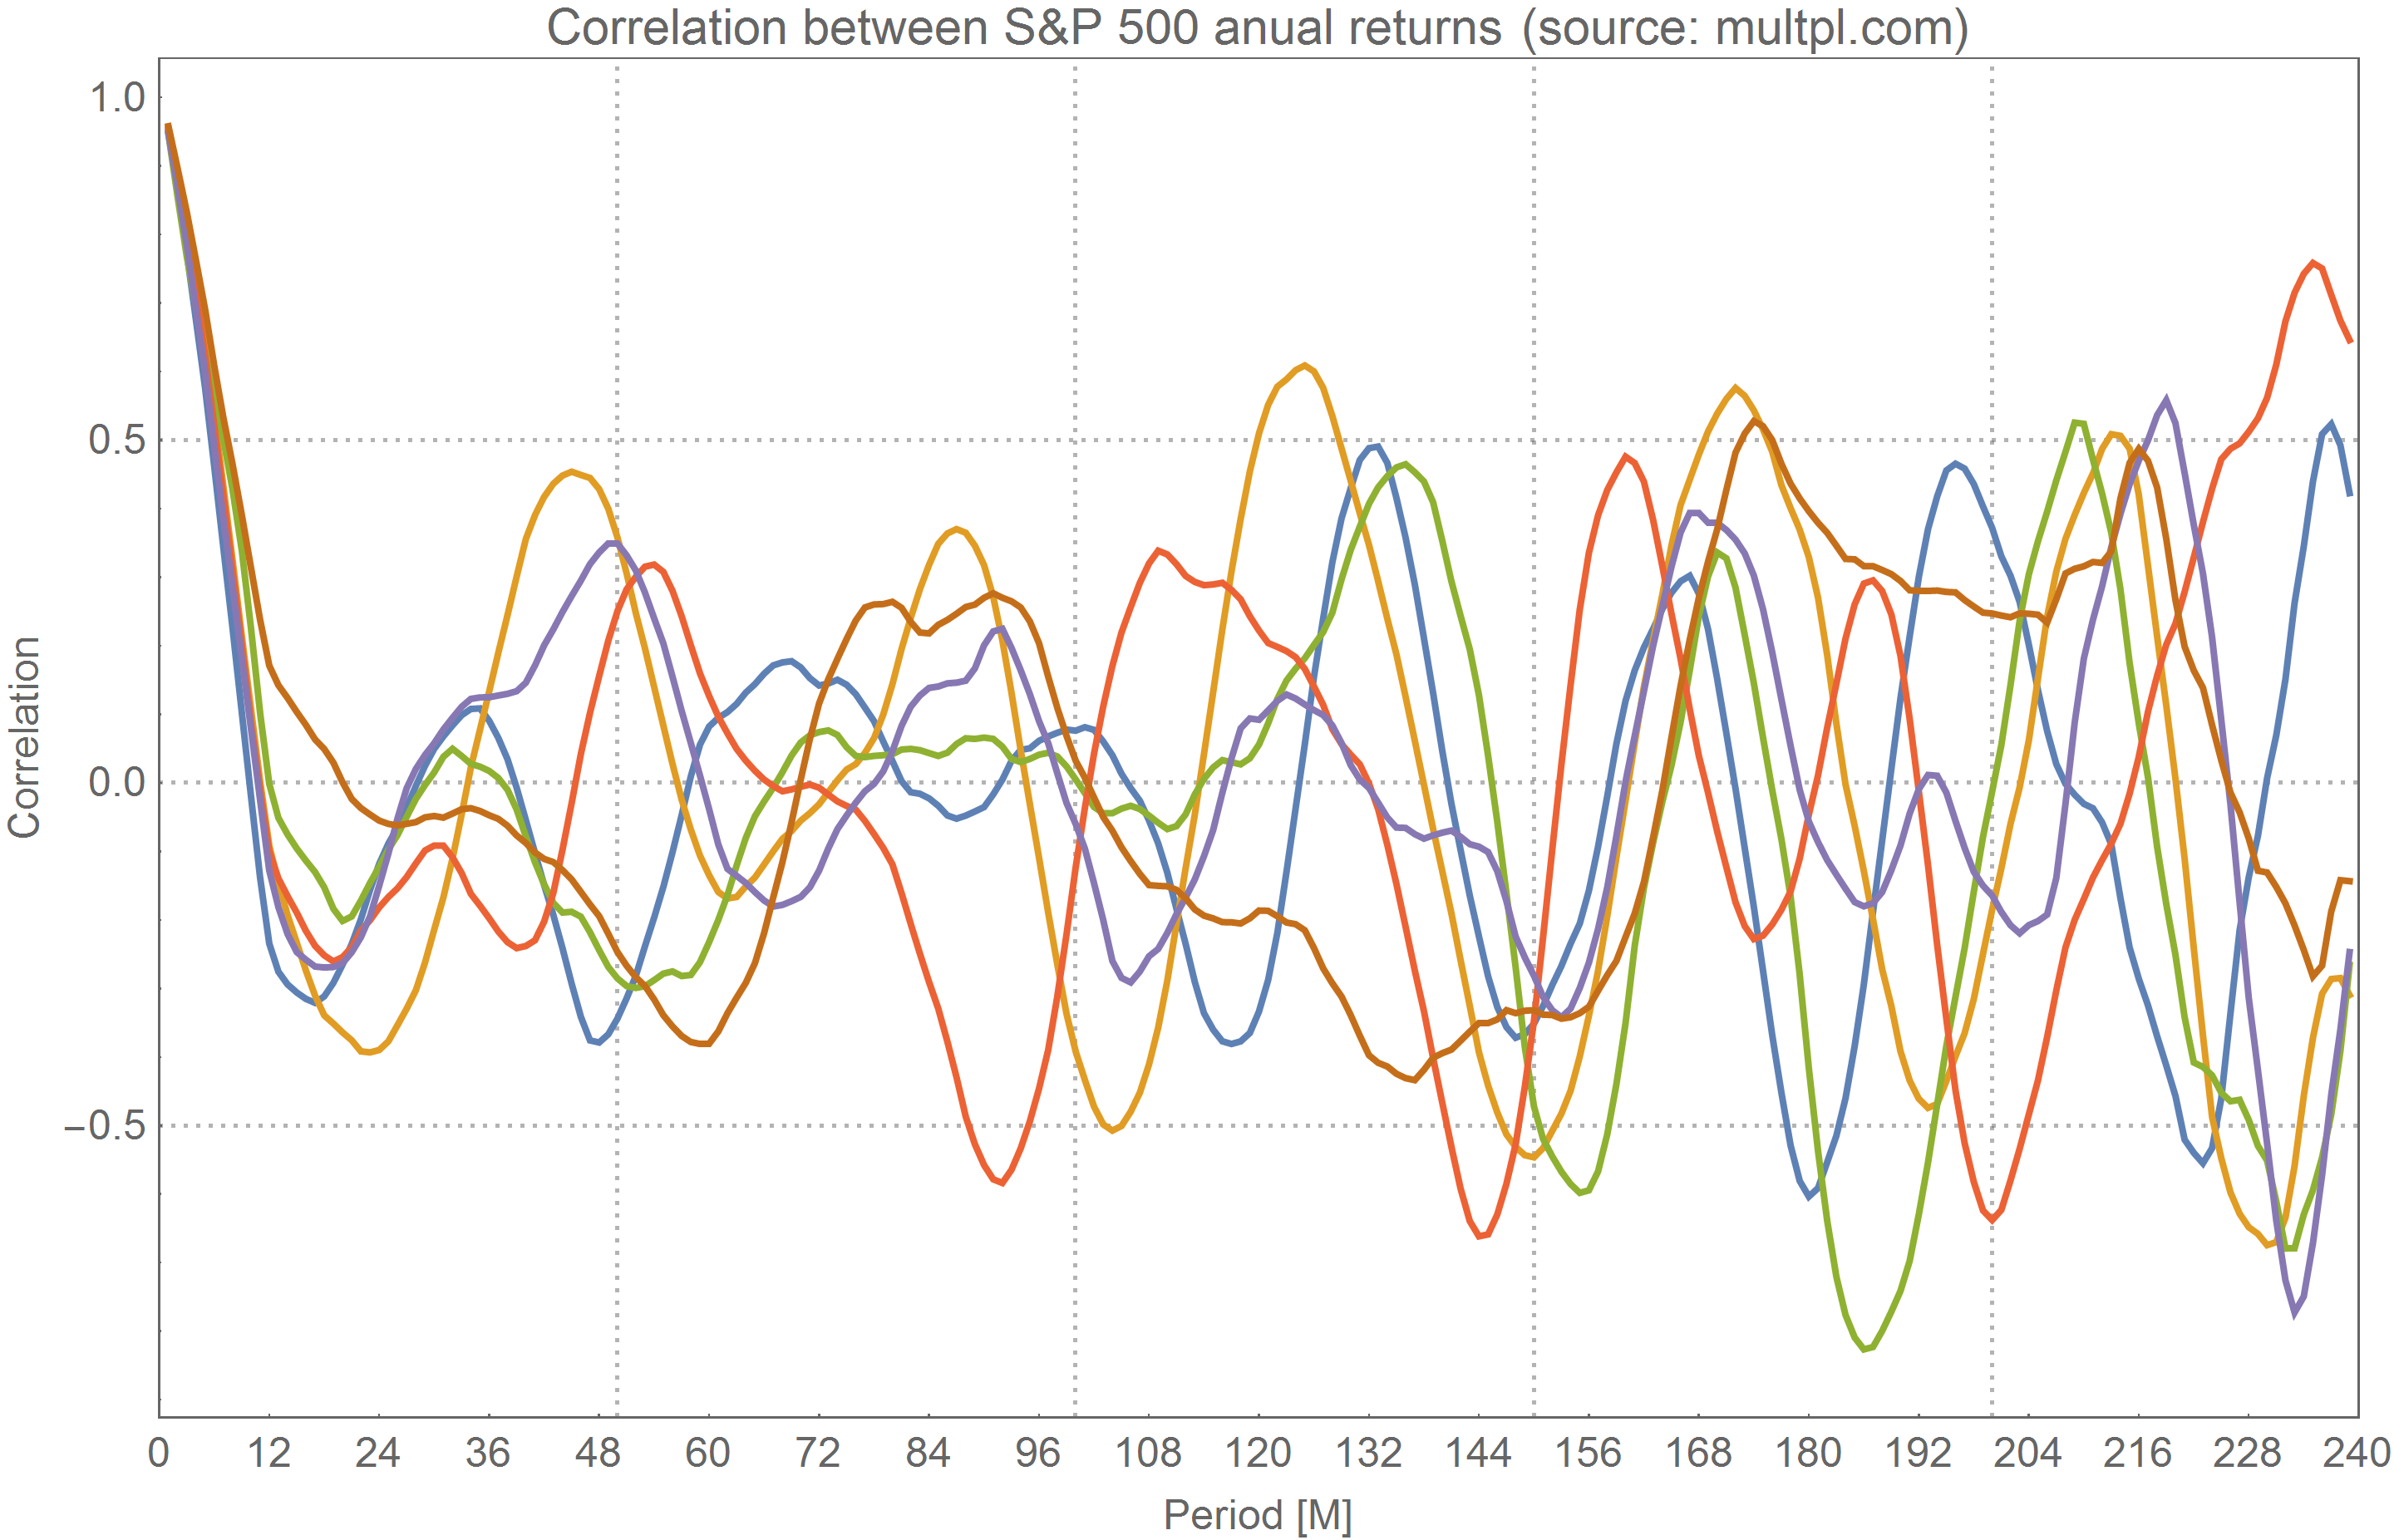
חילקתי את הטווח לשש תקופות של 289 חודשים כ"א, וחזרתי על התהליך עבור כ"א בנפרד:
b5JWtcq.png

לקחתי מהגרף את הממוצע ואי הוודאות של הממוצע (סטיית תקן חלקי שורש שש), ומזה הוצאתי את הגרף הראשון.
כמו כן ישנה מגמה מאד ברורה של מחזוריות שבה הקורלציה נעה בין חיוביות לשליליות במרווחים של שנתיים בערך.
די מוזר לא?
לדעתי זה לא מוזר. הרוחב של הband מראה שקפיצות בטווח הזה מתבקשות.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ה קרן השתלמות ראשונה איפה כדאי? פנסיה, גמל וקרנות השתלמות 18
M איפה כדאי לשים חיסכון נזיל? שוק ההון 16
JBUZZ השכונות החדשות של ישראל: איפה הכי כדאי לקנות דירה באזור המרכז נדל"ן 12
S קרן השתלמות IRA חדשה עם הפקדות לעצמאי - איפה כדאי לפתוח? פנסיה, גמל וקרנות השתלמות 1
ח איפה כדאי להשקיע לחרדית שוק ההון 78
D איפה הכי כדאי לעשות התמחות ברפואת ילדים התפתחות אישית 2
A דירה סביב 2מ' שח- איפה כדאי? נדל"ן 3
מ איפה כדאי לקנות דירה שנייה להשקעה בארץ בתקציב של 600 אלף שקלים נדל"ן 4
Serious אקסלנס | IBI | מיטב דש - איפה כדאי לפתוח? צרכנות פיננסית 7
G איפה כדאי לי לסחור אם אני רוצה להשקיע בעיקר לטווח ארוך? שוק ההון 8
S עומד לקנות VTI+VXUS, דרך איפה כדאי לעשות את זה? שוק ההון 1
S איפה כדאי לגור כשעובדים במרכז? מינימליזם, חסכנות ואנטי-צרכנות 19
א איפה כדאי לחפש דירה במרחק סביר מחיפה? מינימליזם, חסכנות ואנטי-צרכנות 41
de dud איפה כדאי לגדל ילדים בישראל? אוף טופיק 1
J לימוד מסחר יומי. איפה כדאי? שוק ההון 34
Y איפה כדאי לבנות תיק השקעות ועוד כמה שאלות שוק ההון 13
י פתיחת חשבון בנק חדש - איפה כדאי? צרכנות פיננסית 10
Y אם אני מאמין שטסלה הולכת להתרסק אז איפה ואיך כדאי לקנות שוק ההון 29
Y איפה כדאי לקנות מניות שנותנות דיוידנד ? שוק ההון 36
ה איפה להשקיע לטווח ארוך ? ברוקרים ופלטפורמות מסחר 8
A איך/ איפה אתם קוראים חדשות (שיפור החוויה) אוף טופיק 21
B איפה הכי זול לשכור דירה חדשה בארץ? מינימליזם, חסכנות ואנטי-צרכנות 1
SolidusMaximus לבעלי חשבון מסחר בבנק - איפה מופיעים הדיבידנדים\ריביות? פוסטים מאיכות נמוכה 2
T איפה באתר של IBKR אני מוצא את החשבון שאליו מעבירים שקלים (לא דרך IBAN) ברוקרים ופלטפורמות מסחר 3
Williamsburg איפה אתם רואים את מדד המעוף בסוף 2026 בהנחת החלשה מהותית של האיראנים ואופק מדיני חדש לישראל? שוק ההון 12
ת איפה כלול זקיפות שכר בטופס 106? מיסים 1
R איפה אתם עושים ביטוח בריאות וכמה אתם משלמים? צרכנות פיננסית 4
P הודעות עדכון הרכב מדדים בישראל - איפה מוצאים? שוק ההון 0
R איפה להחנות כסף בברוקר זר ברוקרים ופלטפורמות מסחר 13
S איפה מומלץ לקנות מוצרים ללא גלוטן? אוף טופיק 2
N קרן השתלמות IRA -איפה עמלות נמוכות וביטחון שוק ההון 12
N איפה אפשר להשוות מחירים+פוליסות של ביטוחי בריאות, חיים, מחלות קשות? צרכנות פיננסית 0
R איפה קונים נעלי ספורט לריצת כביש במחיר סביר? מינימליזם, חסכנות ואנטי-צרכנות 37
D אני חדש לפורום - איפה אני יכול למצוא ניתוח של הרכבי תיק שונים כדי להרכיב את התיק הנכון עבורי? דיוני עומק על פוסטים מהבלוג 17
א נדל"ן בחו"ל איפה לומדים נדל"ן 10
S מניות דיבידנד: איפה מתחילים? שוק ההון 5
R נדל"ן בארה"ב - איפה מתחילים? נדל"ן 6
צ איפה עדיף להשקיע בארץ או בשווייץ שוק ההון 5
שם משתמש בעייתי באקסלנס טרייד: איפה רואים פירוט לגבי מכירה/מסים וכד'? ברוקרים ופלטפורמות מסחר 2
מ דרך איפה להכניס כסף נוסף להשקעה שוק ההון 8
ח שאלות לגבי גניבת מטבע XRP, איפה הטעות? קריפטו והשקעות אלטרנטיביות 4
ה איפה אתם קונים בשר? מינימליזם, חסכנות ואנטי-צרכנות 37
H הסבר על רפורמת "בעל עסק זעיר": איפה יש הסבר מדויק על משמעות לשכיר שמחפש תוספת הכנסה? מיסים 16
א איפה ניתן להשקיע בקרנות סל של ביטקוין? שוק ההון 12
mk1 איפה אפשר למצוא את המאזן אקטוארי? פנסיה, גמל וקרנות השתלמות 3
Sagi313 איפה אפשר להגשים את החלום? אוף טופיק 13
ג קרוב לשחרור. מתלבט איפה לעבוד לפני הלימודים התפתחות אישית 15
A 250,000₪ איפה להשקיע ? שוק ההון 8
D איפה לומדים גרמנית? התפתחות אישית 15
N איפה אתם חושבים שהביטקוין יהיה עוד 5-7 שנים מהיום קריפטו והשקעות אלטרנטיביות 39

נושאים דומים

Back
למעלה