• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

איך להתמנף בצורה הכי בטוחה וזולה?

אלא אם ניתן לבצע פירעון מוקדם חלקי.
לא הבנתי.
כדאי לקחת הלוואה כזו שאני יודע בוודאות שחלק גדול ממנה ישכב במזומן בשנים הקרובות?
אם הרעיון הוא לבצע פירעון מוקדם חלקי - למה לא לקחת הלוואה קטנה יותר מלכתחילה?!
 
אם התוכנית היא להיכנס בצורה מדורגת, הייתי בודק אם אפשר לקחת סדרה של הלוואות במקום אחת גדולה.
חבל לקחת עכשיו הלוואה (ולשלם ריבית) על החלקים שתכניס לקראת סוף 23...
ברור.
התוכנית היא בכל חודש לקחת הלוואה על הסכום שאני רוצה להכניס באותו חודש ומיד לקנות. ואז להחזיר ברגע שהפקדון הכי קרוב משתחרר. ככה שסך הכל ההלוואה תליקח לזמן הכי מינימלי האפשרי.
 
לא הבנתי.
כדאי לקחת הלוואה כזו שאני יודע בוודאות שחלק גדול ממנה ישכב במזומן בשנים הקרובות?
אם הרעיון הוא לבצע פירעון מוקדם חלקי - למה לא לקחת הלוואה קטנה יותר מלכתחילה?!
תתעלם, הבנתי לא נכון את כוונתו של yik.
 
ברור.
התוכנית היא בכל חודש לקחת הלוואה על הסכום שאני רוצה להכניס באותו חודש ומיד לקנות. ואז להחזיר ברגע שהפקדון הכי קרוב משתחרר. ככה שסך הכל ההלוואה תליקח לזמן הכי מינימלי האפשרי.
בתאוריה לקיחת הלוואה יכולה להוריד לך את דירוג האשראי בטווח הזמן הקצר, מה שעלול לייקר לך את ההלוואה הבאה. גם יתכן שעל הלוואה גדולה אפשר להשיג ריבית טובה יותר מאשר על הלוואה קטנה.
לא בטוח שמשתלם בהכרח לקחת סדרה של הלוואות כל חודש (ובתאוריה הבנק גם יכול לסרב לך לקחת יותר מ X הלוואות בו זמנית כי זה עשוי להעיד על בעייה תזרימית של הלווה).
 
שכל עלות מימון שאשלם תהיה נמוכה לעומת הרווח הצפוי(במיוחד במחירים הנוכחים)
באמצעות קרן ממונפת, למשל "MTF סל (6D) ממונפת Nasdaq 100 פי 3 חודשי", https://www.funder.co.il/etf/1187079. התעודה בדמי ניהול 0%. אם הבנתי נכון, יש מינוף של התעודה פי 3, ושכל סוף חודש מסתנכרנים עם המדד. אשמח להסבר מה ההבדל בין לקחת הלוואה לבין להשתמש בקרן כזו?
מסכים איתך שהאפסייד יכול להיות גבוה מעלות המינוף והמדדים היום במחירים נוחים. גם אני מינפתי באמצעות הלוואה ע"ח הקהש בפריים מינוס חצי וכעת אני שוקל לחזק עוד את מחקי המדדים שלי. אצלי לדוגמא בית ההשקעות נותן לי אשראי ב4.5% (לפני העלאת הריבית השבוע) ואני שוקל להשתמש בו, לאחר שמיציתי את ההלוואות הזולות (ע"ח הקה"ש ודרך "חבר" הלוואה ללא ריבית) לכמה חודשים עד שאתכסה על המינוס מההכנסות השוטפות. אני ממש נדש מכשירים ממונפים, הם לא מתאימים (אם המדד יירד ויחזור לאותה נקודה, הפסדת לפעמים 50% מההשקעה) - לדעתי עדיף לנצל אשראי ולקנות קרנות סל רגילות.

לגבי ניצול אשראי - יש בעיני גם יתרון בשימוש במסגרת חריגה שבית ההשקעות מעמיד לי - כאמור אחרי העלאת הרבית השבוע האשראי יעלה לי 5.15% שנתי שזה קצת יותר מעלות ההלוואה שמציעים לך אבל זה לא כובל אותי לתשלומים חודשיים ארוכים ומתישים ואני מזרים כל חודש/חודשיים את ההון הפנוי שנשאר לי אחרי ההכנסות החודשיות והורדת כרטיסי האשראי, ומקטין עוד ועוד את החריגה, בקצב שלי.

לא בדיוק הבנתי מדוע להיכנס במנות קטנות - השוק כרגע זול יותר מלפני חודש ולפני שנה - במקומך הייתי מכניס כרגע את הסכומים שאמורים להיפדות לך עד 1.1.24 ומממן את עלות ההקדמה.
 
נערך לאחרונה ב:
מאוד לא מומלץ. התנסיתי בזה בעבר. זה מתאים לטווח קצר כשאתה מהמר על כיוון "דוך" של המדד.
ברור שלטווח קצר.
אם נוח לך קצת לשתף מנסיונך בעבר מה לא אהבת בדיוק אשמח לשמוע.

אז כשקונים קרן ממונפת חודשית לתנודות התוך-חודשיות אין משמעות למעשה? רק בתאריך היציאה (דהיינו חודש) מחושבת התשואה?
 
אז כשקונים קרן ממונפת חודשית לתנודות התוך-חודשיות אין משמעות למעשה? רק בתאריך היציאה (דהיינו חודש) מחושבת התשואה?
הפוך. בקרן רגילה, גם אם הסנופי יירד ל2000 ועוד כמה שנים יגיע ל5000 - תקבל אז את המחיר של שער 5000 (בניכוי חיכוך קל). קרן ממונפת תימחק כמעט לגמרי כשהסנופי יגיע ל3000+- ומשם כמעט בלתי אפשרי יהיה לך לחזור למחיר ששילמת, וגם אם הסנופי יירד ב10% נוספים ואחכ יעלה ב20% - אתה תהיה בהפסד בממונפת.
 
הפוך. בקרן רגילה, גם אם הסנופי יירד ל2000 ועוד כמה שנים יגיע ל5000 - תקבל אז את המחיר של שער 5000 (בניכוי חיכוך קל). קרן ממונפת תימחק כמעט לגמרי כשהסנופי יגיע ל3000+- ומשם כמעט בלתי אפשרי יהיה לך לחזור למחיר ששילמת, וגם אם הסנופי יירד ב10% נוספים ואחכ יעלה ב20% - אתה תהיה בהפסד בממונפת.
נשמע מסוכן בטירוף לקחת הימור על מגמה של חודש לא?
בעצם בחירה של קרן יומית ״ממזערת״ נזקים.

אני מבין שבקרן חודשית דוגמים 30 דגימות (לצורך הדוגמא כמובן, פחות הימים בהם אין מסחר חגים וכו׳). התשואה בסוף כל יום נמדדת ומשתקללת בסוף תקופה.

מה קורה בקרן יומית? מה התדירות של הדגימה ביום?
 
נשמע מסוכן בטירוף לקחת הימור על מגמה של חודש לא?
 
נשמע מסוכן בטירוף לקחת הימור על מגמה של חודש לא?
בעצם בחירה של קרן יומית ״ממזערת״ נזקים.
לא הייתי מגדיר את זה כמסוכן בטירוף, אלא סיכון שונה, אתה פחות חשוף לשחיקה אבל אתה יותר חשוף לשינויים ברמת המינוף שלך כשהמדד זז.

למעשה אפשר לחשוב על לקחית הלוואה (מארגין או רגילה) כעל קרן ממונפת שלא מתאפסת אף פעם, פה אין שחיקה בכלל, אבל רמת המינוף שלך כל הזמן משתנה.

בקרן יומית המינוף מתאפס כל יום, אז רמת המינוף שלך תמיד קבועה, אז אתה לא יכול למצוא את עצמך במצב לא נעים שחשבת שאתה מתמנף פי 3, אבל אחרי ירידה חדה פתאום המינוף שלך כבר קרוב לפי 5, או אחרי עלייה חדה המינוף נהיה פי 2, בקרן יומית אתה תמיד על פי 3 (וזה יוצר את השחיקה).

אני מבין שבקרן חודשית דוגמים 30 דגימות (לצורך הדוגמא כמובן, פחות הימים בהם אין מסחר חגים וכו׳). התשואה בסוף כל יום נמדדת ומשתקללת בסוף תקופה.

מה קורה בקרן יומית? מה התדירות של הדגימה ביום?
קרן ממונפת משיגה את המינוף שלה בדרך כלל על ידי חוזים או אופציות, אז אין פה אלמנט של דגימה.
גם קרן חודשית וגם קרן יומית מחזיקות חוזים/אופציות שנותנים להם חשיפה ממונפת למדד (פי 2 או פי 3, או כל מינוף אחר), כשהמדד עולה המינוף יורד וכשהמדד יורד המינוף עולה באופן טבעי.
קרן יומית כל יום מוכרת/קונה חוזים/אופציות כדי לאפס חזרה את המינוף לרמה המקורית שלו, קרן חודשית עושה את זה פעם בחודש (בתאריך קבוע ידוע מראש) וזה כל ההבדל ביניהן.
 
לעניות דעתי אתה טועה, אבל אשמח לקרוא למה אתה חושב כך.
1. באופן תאורטי:
השוק משקף את הצמיחה אך ורק בטווח הארוך. בטווח הקצר, השוק משקף יותר את מצב הרוח של המשקיעים (פחד, חמדנות וכדומה).

התשואה של קרן סל רגילה מושפעת מהתנודתיות אך ורק בנקודות הכניסה והיציאה (ואם משקיעים לטווח ארוך מספיק - זה כנראה יהיה זניח).
לעומת זאת, קרן סל ממונפת חשופה לתנודתיות בכל יום ויום בתקופת ההשקעה (בגלל האיפוס היומי של המינוף).

2. באופן מעשי:
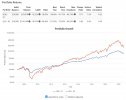
הבאתי כאן דוגמא בשרשור למצב שבו השוק עולה באופן תנודתי, והתעודה הממונפת יורדת.
זה אומר שאין קשר הכרחי בין מצב השוק בטווח הארוך (שמכיל מרכיב של צמיחה) לבין התנהגות התעודה הממונפת בטווח הארוך.
 
נערך לאחרונה ב:
1. באופן תאורטי:
השוק משקף את הצמיחה אך ורק בטווח הארוך. בטווח הקצר, השוק משקף יותר את מצב הרוח של המשקיעים (פחד, חמדנות וכדומה).

התשואה של קרן סל רגילה מושפעת מהתנודתיות אך ורק בנקודות הכניסה והיציאה (ואם משקיעים לטווח ארוך מספיק - זה כנראה יהיה זניח).
לעומת זאת, קרן סל ממונפת חשופה לתנודתיות בכל יום ויום בתקופת ההשקעה (בגלל האיפוס היומי של המינוף).

2. באופן מעשי:
הבאתי כאן דוגמא בשרשור למצב שבו השוק עולה באופן תנודתי, והתעודה הממונפת יורדת.
זה אומר שאין קשר הכרחי בין מצב השוק בטווח הארוך (שמכיל מרכיב של צמיחה) לבין התנהגות התעודה הממונפת בטווח הארוך.
לא הבנתי, אתה מצד אחד מדבר על טווח ארוך, אבל מצד שני מפריך את הטענה שמדובר בהשקעה על סמך תרחיש של יום אחד?
אתה לא חושב שהעובדה שקרן ממונפת כמו QLD, שחוותה (וחווה בעודנו מדברים) 4 משברים ולמרות הכל מציגה תשואה עודפת, מראה שמדובר בהשקעה לגיטימית ולא בהימור?
Screenshot_2022-10-08-02-03-34-21_40deb401b9ffe8e1df2f1cc5ba480b12.jpg
 
לא הבנתי, אתה מצד אחד מדבר על טווח ארוך, אבל מצד שני מפריך את הטענה שמדובר בהשקעה על סמך תרחיש של יום אחד?
ניסיתי להראות שקרן סל ממונפת היא השקעה שמושפעת מתנודתיות גם בטווח הארוך.
קרן סל רגילה מושפעת מתנודתיות רק בטווח הקצר.

אתה לא חושב שהעובדה שקרן ממונפת כמו QLD, שחוותה (וחווה בעודנו מדברים) 4 משברים ולמרות הכל מציגה תשואה עודפת, מראה שמדובר בהשקעה לגיטימית ולא בהימור?
בכלל לא דיברתי כאן על השאלה אם קרן סל ממונפת היא השקעה לגיטימית או לא.
כל אחד מוזמן להשקיע כפי ראות עיניו...

כל מה שניסיתי זה להסביר את המכשיר שנקרא קרן סל ממונפת. זו לא השקעה פשוטה ב"מדד כפול X", אלא מכשיר השקעה מורכב שמושפע מהתנודתיות בשוק.
כלומר, ההימור כאן אינו "השוק יצמח", אלא "השוק יעלה באופן שורי מספיק".
 
ניסיתי להראות שקרן סל ממונפת היא השקעה שמושפעת מתנודתיות גם בטווח הארוך.
קרן סל רגילה מושפעת מתנודתיות רק בטווח הקצר.
עם זה אני כמובן מסכים, מי שמשקיע בקרן ממונפת צריך להבין שתיאורית מדד הייחוס יכול לעלות, בעוד שהקרן הממונפת תרד.
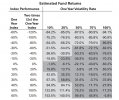
אבל בטווח הארוך הסיכוי של זה אפסי, אבל בהחלט הגיוני שהקרן תשיג תשואה שקטנה מתשואת מדד הייחוס x2 (אבל תשימו לב שתנודתיות נמוכה משפרת ביצועים).
Screenshot_2022-10-08-02-13-32-93_e2d5b3f32b79de1d45acd1fad96fbb0f.jpg
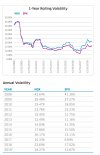
אלו הנתונים ההיסטורים של התנודתיות:
Screenshot_2022-10-08-02-15-11-45_e2d5b3f32b79de1d45acd1fad96fbb0f.jpgוזה המידע העדכני שהקרן פרסמה:
The Index’s annualized historical volatility rate for the five-
year period ended May 31, 2022 was 24.69%. The Index’s
highest May to May volatility rate during the five-year
period was 33.62% (May 29, 2020).​

בכלל לא דיברתי כאן על השאלה אם קרן סל ממונפת היא השקעה לגיטימית או לא.
כתבת שהתנודתיות גורמת לכך שזו לא השקעה.
כל מה שניסיתי זה להסביר את המכשיר שנקרא קרן סל ממונפת. זו לא השקעה פשוטה ב"מדד כפול X", אלא מכשיר השקעה מורכב שמושפע מהתנודתיות בשוק.
כלומר, ההימור כאן אינו "השוק יצמח", אלא "השוק יעלה באופן שורי מספיק".
נכון, אבל ההיסטוריה (לפחות הקצרה) מראה שהוא עולה מספיק, גם כשהוא חווה מספר גדול של משברים רציניים, בתקופת זמן יחסית קצרה.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נכון, אבל ההיסטוריה (לפחות הקצרה) מראה שהוא עולה מספיק, גם כשהוא חווה מספר גדול של משברים רציניים, בתקופת זמן יחסית קצרה.
בעיניי, מתאם ללא סיבתיות אינו הוכחה, בטח לתקופה קצרה כל כך כמו זו שהקרנות הממונפות קיימות.
לכן אני אישית חושב שאפשר להתייחס להשקעה כזו שבה מניחים ש"השוק יצמח באופן שורי מספיק" בתור הימור (או לפחות "השקעה ספקולטיבית").
זה לא בהכרח אומר שאין לגיטימציה להשקעה כזו, אבל המשקיע צריך לפחות להכיר את הסיכון, ולדעת שיש כאן מרכיב גדול של ספקולציה/הימור.

לעומת זאת, השקעה לטווח ארוך בקרן סל רגילה, מניחה בעיקר ש"השוק יצמח".
זו הנחה עם היסטוריה ארוכה בהרבה, עם סיבתיות (החברה האנושית שואפת כל הזמן להשתפר), ולא בטוח שאפשר/כדאי להיערך לכל המצבים השונים שבהם ההנחה לא תתקיים.
לכן אני אישית מחשיב את זה בתור "השקעה".

בכל אופן, נראה לי שאנחנו מסכימים בקשר לסיכונים השונים, ולכל היותר חלוקים מבחינה סמנטית...
 
נערך לאחרונה ב:
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
פ האם תמיד כדאי להתמנף ולקחת משכנתא נדל"ן 10
I למכור את התיק לצורך רכישה דירה או להתמנף בזול? שוק ההון 3
T קניית דירה להשקעה - עד כמה חשוב להתמנף? נדל"ן 13
סתןלי ת'כסף להתמנף או לא?! שוק ההון 59
S איך מתחילים לגבות תשלום באתר בצורה חוקית ופשוטה? יזמות והגדלת הכנסות 3
א למה מסלולים מחקי S&P500 קונים קרנות ולא מחקים בעצמם (ועוד בצורה לא יעילה) פנסיה, גמל וקרנות השתלמות 22
R הוצאת דרכון בצורה מהירה אוף טופיק 9
Roi אפליקציה/אקסל לניהול הוצאות בצורה אוטומטית צרכנות פיננסית 19
liranviper איך להשקיע לילדים בצורה הוגנת? שוק ההון 39
T האם מס על הפקדות גבוהות לפנסיה של המעסיק אמור להיות מחושב בצורה שנתית או חודשית? מיסים 7
algo.il שיפור השפה האנגלית דרך שיעורי 1*1 בצורה מקצועית וזולה? התפתחות אישית 8
לאץ' איך לעשות סדר בדירה שכורה שהתנהלה עד כה בצורה לקויה? נדל"ן 22
P הפעלת מזגן בצורה חסכונית ויעילה יותר - קצת על פונקציית I-FEEL בשלט. צרכנות פיננסית 13
א המרת דולרים בצורה הכי פשוטה וזולה שוק ההון 8
י טיפים לאיך להשקיע בצורה פאסיבית בשוק ההון שוק ההון 6
A מישהו מבין למה שערי הדולר והאירו עלו בצורה חדה שוק ההון 8
ט האם יש דרך לראות בצורה מרוכזת את כל השרשורים שאני עוקב אחריהם? פוסטים מאיכות נמוכה 2
J התלבטות בנוגע למשיכת כספי פנסיה בצורה חד פעמית לפורש לפנסיה עקב הכנסות אחרות פנסיה, גמל וקרנות השתלמות 27
ל איזו משכורת צריך כדי לחיות בצורה צנועה לבד בארה"ב? התפתחות אישית 9
AbuNafha פנסיה בחברת ביטוח / בית השקעות VS ניהול פנסיה בצורה עצמאית פנסיה, גמל וקרנות השתלמות 31
I מאיפה אפשר ללמוד בצורה מסודרת על פעילות financial institutions גדולים? התפתחות אישית 2
C איך לקנות אגח בצורה נכונה עכשיו? שוק ההון 13
A הפקת נסח טאבו בצורה מקוונת, בקשה המלצה כיצד להשיג את האישור בפשטות ומהירות נדל"ן 7
A האם באמת השוק מתמחר את המניות שבו בצורה הנכונה? שוק ההון 3
F האם ניתן לבצע בצורה אוטומטית השקעה בנייר X דרך הבנק? שוק ההון 11
מ איך מחכים בצורה חכמה לדירת מגורים רצויה נדל"ן 15
J העאלת משכורת - איך עושים זאת בצורה נכונה? התפתחות אישית 41
M שיטות לחסוך כסף בצורה יומ-יומית מינימליזם, חסכנות ואנטי-צרכנות 103
D איך למשוך כספים מקרן השתלמות וביטוח מנהלים בצורה שאשלם כמה שפחות מס? פנסיה, גמל וקרנות השתלמות 0
stamEhad סדר מכירת אופציות / RSUs בצורה אופטימלית שוק ההון 7
M האם מסלולי הבטחת קצבאות בקרנות הפנסיה מתומחרים בצורה מאוזנת? פנסיה, גמל וקרנות השתלמות 17
Y רכישה ברשת בצורה מאובטחת, זולה ושקופה צרכנות פיננסית 23
N איך לצאת מיידית מפוזיצית קריפטו, בצורה שלא תפגע ביכולת העתידית להעביר את הכסף לבנק ישראלי? קריפטו והשקעות אלטרנטיביות 28
I תלונה על רואה חשבון שלא התנהל בצורה תקינה צרכנות פיננסית 27
N איך לנהל עובדים ומשימות בצורה יעילה? אוף טופיק 10
נ למידה על שוק ההון בצורה מסודרת אוף טופיק 2
N בעל הבית גונב חשמל בצורה מתוחכמת, איך הייתם פועלים במצב הזה? אוף טופיק 211
A עזרה איך לקרוא את דו"ח הפנסיה בצורה נכונה יותר צרכנות פיננסית 2
M האם יש דרך לפצל דירה בצורה חוקית? נדל"ן 8
L ניהול הביטחונות בצורה מיטיבית לאנשים שמוכרים אופציות שוק ההון 7
פ כמה ישראלים סוחרים במניות בצורה ישירה? צרכנות פיננסית 3
D השכרת רכב בצורה הכי יעילה צרכנות פיננסית 15
E למה מניות מוצגות בצורה עשרונית שוק ההון 6
תפוזינה האם הקורונה משפיעה על קרנות הריט כמו על שאר המניות, או בצורה שונה? שוק ההון 22
bobby איך משקיעים בצורה ממונפת לטווח של שנה-שנתיים שוק ההון 57
א קניית S&P500 בהוראת קבע בצורה זולה ונוחה שוק ההון 6
C האם הייתם משקיעים בצורה אחרת אם הייתם גרים במדינה אחרת? שוק ההון 6
Y מה אפשרויות קניית כסף (מתכת) אם בקרן נאמנות או מתכת פיזית שמאוחסנת בצורה בטוחה? שוק ההון 13
H איך לחלק את כלל הנכסים בצורה חכמה? שוק ההון 3
S חיפוש בפורום? בצורה יעילה אוף טופיק 5

נושאים דומים

Back
למעלה