• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

אבא מחפש אפיק השקעה

  • פותח הנושא פותח הנושא Santi
  • פורסם בתאריך פורסם בתאריך

Santi

משתמש רגיל
הצטרף ב
18/12/19
הודעות
603
דירוג
365
בתום הקידוש אבא שלי שאל אותי איפה אני משקיע את הכסף שלי.
השאלה הזאת דיי הפתיע אותי, כי זה נושא שבחיים לא דיברנו עליו ובחיים לא הזכרתי איפה אני משקיע את הכסף שלי(תמיד פחדתי שהוא יחשוב שזה הימורים).
גמגמתי ואמרתי לו שאני משקיע אותו בבורסה והוא בתגובה אמר שחבל לו שהכסף שלו מתבזבז בבנק ושהוא שמע מקרוב משפחה שלו שאפשר לעשות אחלה כסף בשוק ההון(דרך האלטשולר שחמים למיניהם).
הסברתי על שאני משקיע באופן עצמאי באמצעות etfים כי חבל לי סתם לשלם דמי ניהול והסברתי לו על קצה המזלג על חשיבות הפיזור ואיך העסק עובד.

אני לא יודע מה אמרו לו, אבל אם פחדתי בהתחלה שהוא יחשוב שמדובר בהימורים מסוכנים, אז עכשיו אני מפחד יותר מזה שלטענתו מדובר בהשקעה סולידית ובטוחה.
ניסיתי להסביר לו שיש הבדל בין משקיע צעיר לבין אדם כמוהו, אבל הוא טוען שהוא רוצה להשקיע הכל, גם במחיר של כמה שנים של ירידות.
שלחתי לו קישור לקרן העולמית של בלאקרוק, הוא אמר שיקרא על זה וככה הסתיימה השיחה.

כמה מילים על אבא: אדם עצמאי, סולידי ונטול חובות שמתקרב לגיל 60(אין תכנון לצאת לפנסיה בשנים הקרובות), לא מרוויח הרבה אבל גם לא מבזבז הרבה.
יחסית לאדם בגילו לא מדובר על המון כסף, כמה מאות אלפים בודדים.

מה אדם במצב שלו אמור לעשות?
 
יש לא מעט שרשורים בפורום בנושא דומה.
העצה הכי טובה בד״כ היא להמנע כמה שאפשר מלערב משפחה וכסף, או במקרה הזה ייעוץ השקעות.
אבא שלך אולי מאמין עכשיו שהוא רוצה להשקיע הכל כי חבל לו שהכסף יושב בעו״ש והוא אולי מאמין שהוא יהיה בסדר עם כמה שנים של ירידות, אבל ברגע שהוא יראה 6 ספרות מחסכונות החיים שלו נמחקים וברקע משבר עם ראשים מדברים בחדשות הוא כבר יחשוב בצורה שונה, אפילו ברמה הפיזיולוגית, יופעל אצלו מנגנון רגשי של fight or flight וברגע שאין מול מי להלחם האופציה היחידה היא לברוח. לא כל האנשים אותו דבר, אבל בהינתן שאין לו נסיון בהשקעות ובהינתן שהוא נכנס בשוק הכי יקר אי פעם לפי מדדים מסויימים, הוא עלול להכוות.

בהנחה שהוא רוצה להשקיע ושאתה רוצה לעזור לו, אז הייתי מיישם את הטיפים הרגילים:
- תיק מאוזן (לא 100% מניות), נגיד 60-40
- מיצוע כניסה, קרי DCA. אפשר להגדיר סכום כסף שמשקיעים על חודש.
- התמקדות בקרנות מאד מפוזרות כמו קרן עולמית.
- העדפה לאגח שקלי אם יש אגח, משפט הרבה עניינים.

לחילופין אתה יכול לכוון אותו לאפיק שמנהל את ההשקעות עבורו. זה שאתה אישית לא עושה את זה ומעדיף לנהל לבד, לא אומר שזה מה שהכי טוב בשבילו. למשל פוליסת חסכון שמשקיעה בשוק ההון לפי מסלולים מוגדרים, או קופת גמל להשקעה (לא בניהול עצמי) וכד.

כל הרעיון זה לא לחשוב מה אתה היית עושה, אלא לחשוב מה יעשה טוב לאבא שלך באופן שמכסה תרחישים שונים, כולל מפולת בשווקים.
 
העצה הכי טובה בד״כ היא להמנע כמה שאפשר מלערב משפחה וכסף
אני מסכים, זאת הסיבה שמעולם לא הצעתי לו לעשות משהו עם הכסף שלו(לא רציתי שיאשים אותו במקרה של הפסד).
מקרה הזה ייעוץ השקעות.
אני יציע לו, אבל מהיכרות איתו הוא בדר"כ נמנע מלשלם כסף לאנשי מקצוע.
אם כי אני לא בטוח כמה ערך מוסף יועץ יוכל לתת לו.
אבל ברגע שהוא יראה 6 ספרות מחסכונות החיים שלו נמחקים וברקע משבר עם ראשים מדברים בחדשות הוא כבר יחשוב בצורה שונה
מזה בדיוק אני חושש, במיוחד בגלל שאני יודע שלמרות שהוא אדם חכם ורציונלי הוא גם שמרן/פחדן(בגלל זה גם הופתעתי מהשיחה הערב).
- העדפה לאגח שקלי אם יש אגח, משפט הרבה עניינים.
התרשמתי שהדעה הרווחת בפורום היא שעדיף להשאיר את הכסף בבנק מאשר לקנות אגח לא?
- תיק מאוזן (לא 100% מניות), נגיד 60-40
אני גם חושב ש100% מניות זה ממש מוגזם, אנסה לדבר איתו על זה שוב.
אם הוא בכל זאת יעדיף להשקיע באופן עצמאי אז אדאג לזה שהוא יפזר וימצע.
לחילופין אתה יכול לכוון אותו לאפיק שמנהל את ההשקעות עבורו.
יש פה התלבטות, אבל אם אני לא טועה דמי הניהול נורא יקרים. השאלה אם זה שווה את זה.
 
אין תכנון לצאת לפנסיה בשנים הקרובות)
היי
האם אבא כעצמאי דאג לפנסיה שתחליף את שכר העבודה ?

מה אדם במצב שלו אמור לעשות?

במידה ואין לו פנסיה משמעותית, מוטב שיעבוד כל עוד הוא יכול,
ולגבי ההון העומד לרשותו הוא צריך לנסות לשמר אותו כנגד השחיקה כתוצאה מעליות המחירים.
 
התרשמתי שהדעה הרווחת בפורום היא שעדיף להשאיר את הכסף בבנק מאשר לקנות אגח לא?
מזומן גם בסדר. אבל האינפלציה בישראל מתחילה להרים ראש, זה אומר שחיקה בערך הכסף.
אפשר גם טריא בשביל לקבל כמה אחוזי תשואה שקליים, אבל זה הרבה יותר מסוכן. צריך להחשיב את זה כתשואה מאפיק אגח זבל, לא כמו מאגח ממשלתי.

יש פה התלבטות, אבל אם אני לא טועה דמי הניהול נורא יקרים. השאלה אם זה שווה את זה.
עם כמה מאות אלפי שקלים אתה אמור להיות מסוגל לקבל דמי ניהול של פחות מאחוז. נגיד בין 0.6-0.8%. אני לא בטוח כי כבר הרבה זמן לא בדקתי אותם. שים לב שאני דבר על משהו כמו קופת גמל להשקעה, לא על תיק מנוהל בבית השקעות.
 
האם אבא כעצמאי דאג לפנסיה שתחליף את שכר העבודה ?
לא. הייתי צריך לנסח את המשפט אחרת.
יש לו קופת גמל(לא נראה לי שגדולה) ו50% מהעסק שלו בבעלותו(כולל שטח מסחרי קטן).
מוטב שיעבוד כל עוד הוא יכול,
זה מה שהוא מתכנן(הוא גם דיי אוהב את העבודה שלו).
הוא צריך לנסות לשמר אותו כנגד השחיקה כתוצאה מעליות המחירים.
זה בדיוק מה שהוא מנסה לעשות עכשיו.

מזומן גם בסדר.
האם אג"ח צפוי לתת תשואה גבוהה יותר מלסגור את הכסף בבנק?

שים לב שאני דבר על משהו כמו קופת גמל להשקעה, לא על תיק מנוהל בבית השקעות.
קראתי על זה קצת אתמול. לא הצלחתי להבין איזה ערך מוסף יש לפוליסת חיסכון. לגבי קופת גמל, אולי יש יתרון בגלל הפטור ממס?
 
לא הצלחתי להבין איזה ערך מוסף יש לפוליסת חיסכון. לגבי קופת גמל, אולי יש יתרון בגלל הפטור ממס?
פוליסת חסכון יותר זול בד״כ מתיק מנוהל כי זה מבוסס מסלולים זהים לכולם ואילו תיק מנוהל זה יותר מותאם אישית. קופת גמל אמור להיות עדיף כי יש לו הטבות מס מסויימות.
האם אג"ח צפוי לתת תשואה גבוהה יותר מלסגור את הכסף בבנק?
אמור. אבל גם רגיש להעלאת ריבית. אבל אני לא מכיר את כל הפקדונות שיש היום. אישית מעדיף לשים כסף שקלי בטריא, לעשות את ה-4-5% בנכס נזיל ולקחת את הסיכון העודף.
 
פוליסת חסכון יותר זול בד״כ מתיק מנוהל כי זה מבוסס מסלולים זהים לכולם ואילו תיק מנוהל זה יותר מותאם אישית. קופת גמל אמור להיות
הכוונה שלי הייתה איזה ערל מוסף יש למכשירים האלה ביחס להשקעה באופן עצמאי?
ואולי דווקא בגלל שלשני ההורים שלי אין פנסיה, אז אז אין משמעות להטבת המס של קופת הגמל להשקעה?
אמור. אבל גם רגיש להעלאת ריבית.
האם יש פוסט של הסולידית/אחד מחברי הפורום על האג"חים הסולידים?
אף פעם לא ממש הצלחתי להבין על ההבדלים ביניהם ואיך בדיוק לבחור אותם.
 
הכוונה שלי הייתה איזה ערל מוסף יש למכשירים האלה ביחס להשקעה באופן עצמאי?
שאתה לא צריך לדאוג לזה. בפרט שאתה יכול להגיד לאבא ״תשקיע דרך פוליסה/קופה מנוהלת של חברת xxxx והם ידאגו להכל״, ובפרט שההפסדים לא יהיו על הראש שלך.

האם יש פוסט של הסולידית/אחד מחברי הפורום על האג"חים הסולידים?
אף פעם לא ממש הצלחתי להבין על ההבדלים ביניהם ואיך בדיוק לבחור אותם.
יש מלא פוסטים ומידע בפורום. אישית לא משקיע, אבל אם אתה רוצה אגח אתה כנראה לא צריך לחפש הרבה מעבר לקרן אגח מפוזרת של כל אגח ישראל.
 
@adamshalev תודה רבה על העזרה אדם.

דרך אגב, אם הוא ישקיע דרך פוליסה, הייתם ממליצים על מסלול כללי?
ומכיוון שאם אני מבין נכון ולהטבת המס אין משמעות ומכיוון שתשואות העבר אינן מעידות על תשואות העתיד. אז פשוט לחפש את הפוליסות עם דמי הניהול הנמוכים ביותר וביניהם לבחור את הפוליסה עם מדד השארפ הגבוה ביותר?
 
@adamshalev תודה רבה על העזרה אדם.

דרך אגב, אם הוא ישקיע דרך פוליסה, הייתם ממליצים על מסלול כללי?
ומכיוון שאם אני מבין נכון ולהטבת המס אין משמעות ומכיוון שתשואות העבר אינן מעידות על תשואות העתיד. אז פשוט לחפש את הפוליסות עם דמי הניהול הנמוכים ביותר וביניהם לבחור את הפוליסה עם מדד השארפ הגבוה ביותר?
נשמע הגיוני
 
למזלו של אבא הוא לקח את הזמן ועדיין לא השקיע, היום הוא קיבל הצעה מחברת כלל לשים חצי מהכסף בקופת גמל עם דמי ניהול של 0.8% ואת החצי השני בקרן השתלמות עם דמי ניהול של 0.55%, שניהם במסלול כללי.
כששאלתי אותו למה לא להפקיד את כל הכסף בקרן ההשתלמות שזולה יותר, הוא אמר לי שהיא אמרה לו שהתשואות שם נמוכות יותר וזה קצת לא ברור לי.
הוא כבר דיי סיכם איתם והוא מתכנן להפקיד את הכסף בימים הקרובים.
להגיד לו ללכת על זה?
יש אלטרנטיבות מנוהלות טובות יותר?
אולי כדי בכל זאת שיקנה קרן מחקה וזולה דרך הבנק בחלק מהכסף?

* אבא עצמאי, מעל גיל 60, מרוויח משכורת נמוכה ומפרנס יחיד.
 
אפשר גם טריא בשביל לקבל כמה אחוזי תשואה שקליים, אבל זה הרבה יותר מסוכן. צריך להחשיב את זה כתשואה מאפיק אגח זבל, לא כמו מאגח ממשלתי.
זבל דזבל. לא מבין איך אנשים שבאותה נשימה אומרים על אג"ח של בולגריה שהוא "אג"ח זבל שלא היו נוגעים בו בחיים", חושבים על P2P כעל משהו סולידי, הרי איציק מחולון קצת פחות איתן פיננסית ממדינת בולגריה, בכל זאת, גם אם יש גבייה והוצלפ. יש פיזור, אבל גם בקרן זבל יש, ושם לא מדובר על 4%.
יודע שזה מלפני חצי שנה, סתם הרגיש לי שבאמת חשוב להדגיש את זה.

למזלו של אבא הוא לקח את הזמן ועדיין לא השקיע, היום הוא קיבל הצעה מחברת כלל לשים חצי מהכסף בקופת גמל עם דמי ניהול של 0.8% ואת החצי השני בקרן השתלמות עם דמי ניהול של 0.55%, שניהם במסלול כללי.
כששאלתי אותו למה לא להפקיד את כל הכסף בקרן ההשתלמות שזולה יותר, הוא אמר לי שהיא אמרה לו שהתשואות שם נמוכות יותר וזה קצת לא ברור לי.
נשמע כמו חרטוט של נציגים על מי שאפשר לחרטט, צריך לראות מה ההרכב שלהם, וגם ההרכב יכול להשתנות, בסופו של דבר זאת אמירה ספוקלטיבית ע"ב העבר.
זה בוודאי משתלם להם יותר, חצי מהכסף ביותר דמי ניהול.

אולי כדי בכל זאת שיקנה קרן מחקה וזולה דרך הבנק בחלק מהכסף?
זה בעיקר פסיכולוגי. אם אין בעיה פסיכולוגית (לרוב מוחלט של האנשים יש, בירידות), אז אין סיבה לא ללכת על פתרון DIY שמתאים לדרישות, נגיד X% אגח %X מניות. לא ממליץ, תלוי בו. אם יש עניין פסיכולוגי, אז זה בעיה. אבל גם למכור מקופת גמל\השתלמות אפשר בשיחת טלפון אחת.
בקרן מחקה אתה יודע מה אתה מקבל, יותר מאשר מסלול כללי שמשתנה לפי גחמות מסוימות, וזה זול יותר (אם כי זה פחות משמעותי בעיניי).

כביכול לקופת גמל יש יותר "אחריות" לוודא שהכסף לא מתנדף, זאת אומרת, ינקטו בשיטות יותר סולידיות, אבל קשה לי להאמין שהם עושים משהו מאוד שונה מאיתנו, זאת אומרת מרקחת כלשהי של מדדים\פיזור + אגח בהתאם לגיל, על פי הקצאה אחוזית.
לא חושב שיש להם גישה למשהו שלך אין, לא מדובר במיועדות של הפנסיה, ואני גם לא חושב שלכלי עצמו יש יתרונות (מלבד הידועים בגיל זה, תעשה את המחקר)
שוב, לא ממליץ כלום
 
צריך לראות מה ההרכב שלהם
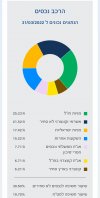
ההרכב בדף שהביאו לו דומה לזה עד כמה שאני זוכר:

Screenshot_2022-05-13-12-39-25-87_40deb401b9ffe8e1df2f1cc5ba480b12.jpg
אגב, כתבתי בטעות כלל, אבל התכוונתי להראל.
נשמע כמו חרטוט של נציגים על מי שאפשר לחרטט
זה מה שחשבתי, אז עקרונית, אם הוא יחליט להשקיע דרכם, עדיף לא כבר להפקיד את כל הכסף לקרן ההשתלמות לא?

אבל גם למכור מקופת גמל\השתלמות אפשר בשיחת טלפון אחת.
אני מסכים, הוא גם הדגיש שהיא אמרה לו שהכסף נזיל והוא יכול למכור מתי שהוא רוצה.
אולי היתרון היחיד זה שלאתר של הבנק הוא נכנס כל חודש ולאתר אחר כנראה שלא.

וזה זול יותר (אם כי זה פחות משמעותי בעיניי).
למה? 0.6% זה הבדל דיי משמעותי.

בהתאם לגיל
אז זהו שלא זכור לי שראיתי מסלול תלוי גיל, היא המליצה לו בכל מקרה על המסלול הכללי.

נגיד X% אגח %X מניות. לא ממליץ, תלוי בו.
זוכר שהדעה הרווחת בפורום הייתה שעדיף להשאיר את הכסף בבנק מאשר לרכוש אגח, האם משהו השתנה בעקבות עליית הריבית?

חשבתי אולי להגיד לו לשים חצי מהכסף בקרן השתלמות ואת החצי השני בין קרן עולמית ופיקדון בהתאם לרמת הסיכון שירצה.
אני יודע שכולם אומרים לא להתערב, אבל ברגע שהוא אמר לי מיוזמתו, אז גם לא להגיד כלום זו סוג של התערבות.
 
נערך לאחרונה ע"י מנהל:
ההרכב בדף שהביאו לו דומה לזה עד כמה שאני זוכר:
זה לא אומר הרבה. ואתה לעולם לא תדע לגמרי. אם כללי בגמל וכללי בהשתלמות זהים, זה משהו אחר. אבל מי יתחייב לך על זה?
פיזור בהקשר הזה (גם בגמל וגם בהשתלמות) הוא רעיון סבבה אבל סל של נאמר 100 חברות, ואז עוד סל של 100 חברות, זה לא בהכרח מפוזר יותר מסל אחד של 100.
שוב, אין לנו שום וכלום נתונים, זה קצת בכוונה ככה.

אולי היתרון היחיד זה שלאתר של הבנק הוא נכנס כל חודש ולאתר אחר כנראה שלא.
זה מהותי מאוד, ויכול לגמרי להטות לכיוון הרחוק מהעין רחוק מהלב (=לא בבנק).
למה? 0.6% זה הבדל דיי משמעותי.
כן, פשוט חושב שהבריאות הנפשית של אביך ושלא ימכור מרוב לחץ בירידות זה חשוב בהרבה.
אז זהו שלא זכור לי שראיתי מסלול תלוי גיל, היא המליצה לו בכל מקרה על המסלול הכללי.
יש פה מין קקופוניה של נתונים. רק 7 אגח ממשלתי? מה זה 15 השקעות אחרות? הרעיון הוא שאתה מחליט איזו הקצאה תלוית גיל נוחה לך. ויכול לחקות את הקצאת הקופג
במקרה פה, לא ברורה ההקצאה. לדעתי יש כאלה שיגידו שפחות מ30 אגח לבן 60 זה נמוך, אבל אני לא ממליץ וזה תלוי אם אבא שלך רודף תשואות.

זוכר שהדעה הרווחת בפורום הייתה שעדיף להשאיר את הכסף בבנק מאשר לרכוש אגח, האם משהו השתנה בעקבות עליית הריבית?
אין לי מושג. חושב שדווקא בגלל המצב הלא וודאי עם הריביות, עכשיו יותר מסוכן אפילו. תקנו אותי
זה כנראה פחות תקף לקרן סל, שמתגלגלת מאגרת לאגרת

חשבתי אולי להגיד לו לשים חצי מהכסף בקרן השתלמות ואת החצי השני בין קרן עולמית ופיקדון בהתאם לרמת הסיכון שירצה.
אני יודע שכולם אומרים לא להתערב, אבל ברגע שהוא אמר לי מיוזמתו, אז גם לא להגיד כלום זו סוג של התערבות.
כל דבר שעוזר פסיכולוגית זה טוב. לי עוזר פסיכולוגית לדעת שהחלטותיי יחסית בידיי. לאחרים, שההחלטות שלהם "בידי מומחים".
בעיניי, יש לפיזור שכזה אפקט פסיכולוגי טוב, על אף שבפרקטיקה לא נראה שיש הבדל גדול אם זה מחולק ל2 בשני מסלולים דומים, וזה מפצל תשואה.
לא ממליץ
 
זה לא אומר הרבה. ואתה לעולם לא תדע לגמרי. אם כללי בגמל וכללי בהשתלמות זהים, זה משהו אחר. אבל מי יתחייב לך על זה?
אף אחד, אבל ניתן לראות בדפים שהביאו לו שההקצאה כמעט זהה, כנ"ל התשואה בשנים האחרונות.

פיזור בהקשר הזה (גם בגמל וגם בהשתלמות) הוא רעיון סבבה אבל סל של נאמר 100 חברות, ואז עוד סל של 100 חברות, זה לא בהכרח מפוזר יותר מסל אחד של 100.
עם זה אני מסכים, בגלל זה חשבתי שזה דפוק להשקיע חצי בגמל וחצי בהשתלמות במסלול כללי.

זה מהותי מאוד, ויכול לגמרי להטות לכיוון הרחוק מהעין רחוק מהלב (=לא בבנק).
נכון, יש אפשרות לחסום את הגישה לתיק מהאתר?
אם לא אולי לפתוח חשבון נפרד בברוקר ישראלי?

כן, פשוט חושב שהבריאות הנפשית של אביך ושלא ימכור מרוב לחץ בירידות זה חשוב בהרבה
חד משמעית.

אבל אני לא ממליץ וזה תלוי אם אבא שלך רודף תשואות.
הוא חי 60+ שנים בלי ממש להשקיע, ליד המונח להסתפק במועט יש תמונה שלו.

זה כנראה פחות תקף לקרן
אז קרן שמשלבת כמה אגחים זה משהו ששווה לו לשקול?

בעיניי, יש לפיזור שכזה אפקט פסיכולוגי טוב, על אף שבפרקטיקה לא נראה שיש הבדל גדול אם זה מחולק ל2 בשני מסלולים דומים, וזה מפצל תשואה.
לא ממליץ
נראה לי באמת שלפצל חצי מהכסף לגוף שישקיע עבורו וחצי להשקעה עצמאית יוכל לעזור לו, ככה עוד כמה שנים הוא יוכל לגלות בעצמו איזה סוג של משקיע הוא ואולי לעבור להשקיע את כל הכסף במקום אחד.

תודה על ההתייחסות!
 
תבדוק אם הוא עובד בתנאים של תיקון 190. אם כן יש שם אפשרות גם ל IRA
 
תבדוק אם הוא עובד בתנאים של תיקון 190. אם כן יש שם אפשרות גם ל IRA
תודה, אבל אני חושב שאבא שלי לא עונה על כל התנאים. מה גם שלפי מה שאני קורא האינפלציה יכולה להפוך את ההשקעה ללא כדאית.
מהרגע שיימלאו לחוסך 60 שנים ובתנאי כי ברשותו קצבה מזערית של לפחות 4,525 ₪ (נכון לשנת 2020) מקרן הפנסיה או ביטוח המנהלים שלו
 
אף אחד, אבל ניתן לראות בדפים שהביאו לו שההקצאה כמעט זהה, כנ"ל התשואה בשנים האחרונות.


עם זה אני מסכים, בגלל זה חשבתי שזה דפוק להשקיע חצי בגמל וחצי בהשתלמות במסלול כללי.
הבנתי.
נכון, יש אפשרות לחסום את הגישה לתיק מהאתר?
אם לא אולי לפתוח חשבון נפרד בברוקר ישראלי?
לא יודע, לא חושב.
ברוקר זה אופציה, זה עוד שכבה מפרידה. ויש לקוות שהוא יכנס פחות לשם?
דווקא לאדם שהפחד הכי גדול שימכור, או חלילה יבהל מירידות, אני חושב שאולי ההבדל בין קופג לחשבון בברוקר הוא זניח.
בשניהם ניתן למכור בשיחת טלפון, ובשניהם לא רואים את המצב בכל כניסה לחשבון בנק. כן יש ממשק איטרנטי לשניהם.
בקיצור, כמות הבהלה שיכולים לגרום, וקלות המכירה, די דומות, לא? מה דעתך? בבנק בוודאות קל למכור ולהבהל יותר משניהם.

הוא חי 60+ שנים בלי ממש להשקיע, ליד המונח להסתפק במועט יש תמונה שלו.


אז קרן שמשלבת כמה אגחים זה משהו ששווה לו לשקול?
אז השאלה, למה בכלל להשקיע? או לפחות, למה לא חצי אגח? 7% אגח לדעתי זה על גבול הרשלני בגילו (אבל אני כמובן לא יודע מה יש בשאר ההקצאה כי הם לא מפרטים)
ואם כבר חצי אגח, אז אמת, הקונצנזוס בפורום זה שעדיף מזומן. אולי זה ישתנה עוד חצי שנה, אולי לא, אבל בקצרה, אגח הוא כבר לא כלי "מסוכן פחות, פחות רווח", יש לו סיכונים יחסית גבוהים והיום אפילו יותר אי ודאות מאשר לפני חצי שנה.

קח בחשבון את הטיימינג של ההודעה שלך. בדיוק בשיא. כשכל העולם ואשתו דיברו על עליות. רגע לפני תחילת הירידות.
משקיעים לא כי "אפשר לעשות אחלה כסף", אלא מסיבה כלשהי, ובגילו זה מסוכן הרבה יותר.

נראה לי באמת שלפצל חצי מהכסף לגוף שישקיע עבורו וחצי להשקעה עצמאית יוכל לעזור לו, ככה עוד כמה שנים הוא יוכל לגלות בעצמו איזה סוג של משקיע הוא ואולי לעבור להשקיע את כל הכסף במקום אחד.
גם אופציה. הכל אופציה. בין כל החלוקות הממוקדות פסיכולוגיה (הכי חשוב) לממוקדות תשואה (חשוב פחות) בכל אופן הייתי מקצה אחוז נכבד למשהו לא מנייתי (אגח, מזומן).
לא ממליץ.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
ואם כבר חצי אגח, אז אמת, הקונצנזוס בפורום זה שעדיף מזומן
עשית סקר?

אגח הוא כבר לא כלי "מסוכן פחות, פחות רווח", יש לו סיכונים יחסית גבוהים והיום אפילו יותר אי ודאות מאשר לפני חצי שנה.
אם תעזוב לרגע את הכותרות בעיתונים, ותסתכל בהתנהגות ארוכת הטווח, תראה שאג"ח ממשלתי עולה מונוטונית.
זה כלי די בטוח ועדיף על מזומן.

אני לא מדבר על אג"ח שקלי ארוך שזה באמת סיכון גבוה וכנראה לא מוצדק.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
א סקר שוק מול יועצים/סוכנים עבור אבא שלי, שמעוניין כעת להפעיל את הפנסיה פנסיה, גמל וקרנות השתלמות 17
S איך לבדוק אילו תביעות וביטוחים של אבא ז"ל עוד לא מוצהו או כספים שלא נמשכו פנסיה, גמל וקרנות השתלמות 10
ש אבא גרוש בניה מחדש יומני מסע אישיים 30
X אבא שלי יוצא לפנסיה התפתחות אישית 7
I אבא חטוב - המלצות? פוסטים מאיכות נמוכה 21
F תיק דיי גדול של אבא שוק ההון 15
E סיימנו את השבעה על אבא שלי. איך ממשיכים בחיים? אוף טופיק 17
V להציל את אבא צרכנות פיננסית 19
M התמודדות עם אבא חולה נפש ותהיות קריירה.. התפתחות אישית 31
Shamran88 אבא שלי נתן לי $420k בחשבון השקעות בפידלטי, מה עושים? שוק ההון 8
L תיק השקעות 40\60 עבור אבא שוק ההון 51
זריקת תבונה בנק אבא - זקוק לעזרה לפתח אפליקציה פשוטה אוף טופיק 16
מ האם להעביר את אבא שלי לתיקון 190 שוק ההון 4
N אבא לילדים יומני מסע אישיים 19
סול אבא מבקש עצה שוק ההון 9
J אבא עשיר אבא עני תובנות ושאלות התפתחות אישית 98
א CASH FLOW אבא עשיר אבא עני התפתחות אישית 17
Nimrod העברת קרן פנסיה על דעתו הבלעדית של מנהל ההסדר של אבא שלי צרכנות פיננסית 13
א התיק של אבא עשיר שוק ההון 18
O רילוקיישן לקליפורניה - מחפש המלצות לרו"ח / יועץ מס לייעוץ וייצוג בישראל ובארה"ב מיסים 1
חמי קרסון מחפש יועץ פנסיוני + יועץ השקעות בשכר טרחה, בלי עמלות הפצה פנסיה, גמל וקרנות השתלמות 1
K מחפש עצות למזעור עמלות השקעה ביורו צרכנות פיננסית 8
נ מחפש ספרים וחוברות מעודכנים של קורס אתיקה ודיני ניירות ערך (למבחני רשות שוק ההון);לקניה יד 2 התפתחות אישית 0
א גמל להשקעה - מחפש מסלול קצת אחר פנסיה, גמל וקרנות השתלמות 5
ש מחפש קרן כספית על הליש"ט שוק ההון 9
ד מחפש את הספר המשקיע הנבון בעברית פוסטים מאיכות נמוכה 13
דר אהבהמוזרה מחפש להשקיע בביטקוין לצורך ספקולטיבי קריפטו והשקעות אלטרנטיביות 8
M מחפש מלווה לעסקת נדלן שכוללת שיפוץ. נדל"ן 28
M מחפש המלצה לכרטיס אשראי בלי 2FA צרכנות פיננסית 21
the_newbie מחפש המלצה לרו״ח או Enrolled agent מיסים 2
Michel מחפש המלצה למדפסת לייזר אוף טופיק 17
algo.il מחפש סיבה כלשהי לא לנייד קהש וגמל לIRA - כנראה ההצדקה שהנחתי לא נכונה פנסיה, גמל וקרנות השתלמות 0
Rio ניהול השקעות ללא רשיון - מחפש מישהו שהתנסה בנושא שוק ההון 31
א מחפש שרות סינגל רק להתראות/התרעות רציניות לסכנה על מדד 35 שוק ההון 15
C מחפש מחשבון משכנתא עם סיום מסלול צרכנות פיננסית 9
C מחפש טאבלט לילדים לחופשה מינימליזם, חסכנות ואנטי-צרכנות 1
koko85 מחפש ספריים קלאסים באנגלית בנושא כלכלה ושוק ההון לקרוא מאז שנות ה70 שאתם ממליצים עליהם צרכנות פיננסית 1
P מחפש יועץ עסקי מקצועי לסיוע בגיוס הון יזמות והגדלת הכנסות 15
flower מחפש מכנס עבודה מאוורר לקיץ – המלצות? אוף טופיק 2
B מחפש הכוונה / עצה - בוגר תואר אוף טופיק 1
Y מחפש המלצה לפאלפון חדש מ- +S10 אוף טופיק 18
ה מחפש טיפה יותר מקרן כספית שוק ההון 25
ח "מחפש אתר כלכלי שלא מתרגש לא מימין ולא משמאל – יש חיה כזו?" אוף טופיק 7
ש מחפש מסלול להשקעה שבה לא משקיעים בשום חברה פנסיה, גמל וקרנות השתלמות 12
liranviper מחפש מלווה משקיעים בארץ נדל"ן 2
E מחפש גמל להשקעה במסלול מחקה מדד בדמי ניהול נמוכים (יחסית) פנסיה, גמל וקרנות השתלמות 3
B מחפש 4 אפיקי השקעה של ריבית דריבית להשקעה כוללת של 2000 ₪ בחודש ל-15 שנים פנסיה, גמל וקרנות השתלמות 10
O מחפש המלצה למימוש פרקטיקה של שיטת השכבות שוק ההון 6
ג מחפש ייעוץ: כיצד להשקיע חסכונות ב-S&P 500 שוק ההון 20
צ מחפש כיוון לקריירה התפתחות אישית 0

נושאים דומים

Back
למעלה