אין לי כח ללמוד לדעת איך בוחרים מניות
אני מבין למה אין לך כוח אבל אני חושב שזה נושא מספיק חשוב בשביל להצדיק את ההשקעה הראשונית.
חשוב להבין שברגע שלמדת איך לבחור את המניות שמתאימות לאופי ולאמונות שלך אז אין לך הרבה דברים נוספים ללמוד ופעולות הרכישה העתידיות יהיו פשוטות מאוד.
עכשיו שאני חושב על זה, למה פשוט לא לקנות את כל אלה שחילקו והעלו 50 שנה ומעלה? בלי להבין יותר מידי וזהו
זו אפשרות שחלק מהאנשים בוחרים אבל לפי דעתי כפי ש
@משקיע מתחיל ענה זה אומר שאתה רוכש הרבה חברות בעייתיות ומקטין את הסיכויים של התיק הכולל להשיג את המטרות שלך.
ובגלל זה שאלתי אולי יש קרן (או מוצר פיננסי אחר) שכבר עושה את זה ואני רק אקנה יחידות ממנו. SPY למשל לא מתאים כי היא לפעמים גם מורידה דיבדנדים שזה לא בא בחשבון כמובן.
אני אישית לא נתקלתי באף קרן שמציגה גרף דיבידנדים מונוטוני עולה גם במהלך 7 השנים האחרונות שבהן היה שוק שורי והבורסה צמחה.
אם מישהו יוכל להציג קרן/תעודה שכזו אז אני אשמח ללמוד עליה יותר.
אני לא רוצה לסחור בבית השקעות או בברוקר בחו"ל, רק בחשבון בנק שלי (לאומי). אבל עמלת מינימום לקניית מניות בבורסה בניו יורק זה 25 דולר או 0.3 אחוז. שזה אומר לפחות 7500 דולר שזה בערך 30000 שקל. זה מבאס. אני מאד רוצה להשקיע בסכומים קטנים (1000 שקל). ואם עוד מוסיפים לזה עמלת המרת דולרים לשקלים אז בכלל...
אלו עלויות מאוד גדולות ולעניות דעתי לא מוצדקות.
מכיוון שלא שיתפת את הסיבות למדוע אתה לא מעוניין לסחור דרך ברוקר/בית השקעות אז אני לא יכול להתייחס לנושא מעבר ללשאול מה דעתך על בנק אחר שגובה עמלות יותר נמוכות?
אני מודע לכך שבכל מה שאמרתי הרבה פעמים אין הגיון כלכלי אלא זה בגלל גחמות פסיכולוגיות שלי. אני מודע לשריטה/שריטות שיש לי

ההשקעה הכי טובה זו ההשקעה שמאפשר למשקיע להשיג את מטרותיו ולישון טוב בלילה.
עקב כך הסיבות הפסיכולוגיות הרבה יותר חשובות מהתשואה הכוללת (או לחלופין מהתזרים השוטף) הצפוייה מההשקעה.
למה לא לקנות את כל המניות שיש בתיק של daat99
ראשית אני מאוד מתנגד לגישה שכזו ברמה האישית וממליץ להימנע מלחקות תיקים מהאינטרנט.
הסיבה המרכזית שאני רוכש את החברות שאני רוכש היא בגלל שערכתי מחקר עצמאי בנושא ודרכו הגעתי לרשימת קריטריונים שמקדמים את המטרה האישית שלי בטווח הארוך (גם אם בטווח הקצר זה לא יתממש - חשוב לזכור שאנחנו מדברים עם ממוצע רב שנתי ולא על שנים ספציפיות).
העובדה שערכתי את המחקר והגעתי לקריטריונים שחשובים לי מאוד עוזרת לי לישון בלילה.
לעניות דעתי אדם שינסה להעתיק את התיק שלי בלי לבצע מחקר עצמאי מקדים ימצא את עצמו בתאריך עתידי שבו תיק המניות שלו מניב תשואת חסר מול המדד (או אפילו מקטין את הדיבידנד אם הוא לא הגיע לפיזור מספק) וזה יכול לערער את הביטחון שלו בהשקעה (הרי הוא לא צבר ביטחון בעקבות מחקר אלא בעקבות "קראתי/שמעתי") ולגרום לו לצאת בהפסדים כבדים.
בלוגר דיבידנדים אחר (למשל dividend mantra)
תשים לב שג'ייסון מכר את הבלוג שלו ואינו מתחזק אותו יותר כך שרשימת החברות שהוא מחזיק אינה נגישה לציבור.
בכל אופן כל הסיבות שהצגתי כנגד רכישת תיק דיבידעת תקפות גם עבור תיקים של אחרים (עם תוספות שונות כגון הוא אזרח אמריקאי עם חבות מס שונה ממך כתושב ישראל).
אני אסמוך על הסובייקטיביות של dividend mantra ושל daat99.
אני אישית הייתי מעדיף שלא אבל אני כמובן לא יכול לייעץ לך מה לעשות (או במקרה הזה מה לא לעשות).
האמת היא שזה נכון, אני אצטרך רק לוודא שהיחס בין המחיר היום לדיבידנד היום הוא היה כמו שבזמן שהם קנו.
זה לא אומר הרבה.
יכול להיות שהיחס בין הדיבידנד למחיר המניה נשאר זהה אבל:
1. רווחי החברה התכווצו כך שהדיבידנד בסכנה.
2. צפי הגדילה של החברה נפגע ולכן קצב הגדלת הדיבידנדים העתידי צפוי להיפגע.
3. החברה הנפיקה אג"חים בשביל לשלם את הדיבידנד ויחס החוב/נכס גדל כך שהיא בסכנה של פשיטת רגל במקרה של העלאת ריבית חדה.
יש הרבה מאוד משתנים שלפיהם אנשים מחליטים אם לרכוש מניה או לא (גם מניית דיבידנד) וחשוב שתדע להחליט אילו נתונים חשובים לך יותר מאחרים.
בלי לחקור את הנושא מראש יהיה לך מאוד קשה לדעת מה חשוב לך ומה לא וזה יכול לגרום לך לפקפק בהחלטות שביצעת בעת משבר.
אף אחד לא מבטיח לך שחברות ששמרו על / הגדילו את הדיבידנדים בעבר, ימשיכו בכך בעתיד. הדרך לפצות על כך היא בעזרת פיזור על מספר רב של חברות, כך שבממוצע הפגיעה תהיה קטנה או שתבלע לחלוטין.
+1
זו הסיבה שהמטרה האישית שלי היא תיק של לפחות 50 חברות שונות.
כל עוד התיק לא הגיע לפיזור הזה הוא נמצא בסכנה גדולה לפגיעה בדיבידנד הכולל בשל ברבור שחור בחברה אחת.
תיק דיבידעת כתיק בתחילת דרכו רחוק מאוד מלהיות מפוזר מספיק אבל גם במקרה קיצוני של פשיטת רגל של חברה אחת הנזק הצפוי בתיק הוא נזק של פחות מחודשיים של הפקדות.
מסחינת סדר גודל של הנזק שיכול להיגרם לתיק אז הפיזור היום אינו קריטי כמו פיזור של תיק גדול שבו מחיקה של חברה אחת יכולה למחוק כמה שנים של השקעות.
דרך אחת לעשות זאת היא לעקוב אחרי מדד כמו האצולה או האלופות, וקל מאוד לעשות זאת בעזרת החזקת קרן. אדגיש שוב: אם בחרת לעקוב אחרי מדד מסוים, הדרך הטובה ביותר לעשות זאת היא בעזרת קרן, ואין לכך חסרונות (למשקיע שאיננו מליארדר). במדדים אלו, הדיבידנד המצטבר איננו יציב ברמה הרבעונית, ולפעמים עשוי לקטון מעט אפילו ברמה השנתית, למרות שבדרך כלל הוא יהיה יציב יותר מאשר מדדים כללִיִים.
+1
ושוב תשאל את עצמך מה חשוב לך יותר.
האם היציבות של הדיבידנד ברמה השנתית כל כך חשובה בשביל שתתחיל לחקור את התחום ותייצר רשימת קריטריונים שמתאימה לאופי שלך?
או שמא אתה כל כך לא רוצה לחקור את הנושא ואתה מוכן להתפשר על היציבות הזו?
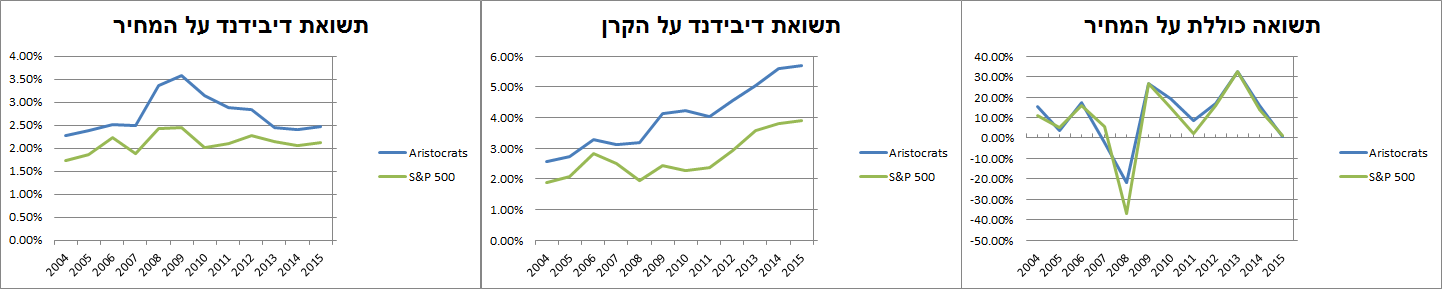
להלן השוואה עם הS&P 500 מ2004 (הגרף האמצעי):
ראוי להתבונן גם בגרף של המשבר בין 2008 ל-2010 בשביל לראות מה קרה במהלך משבר 2008.
בפורום זה ישנם כמה משקיעי דיבידנדים עם שיטות שונות
+1
ולא רק בפורום.
אם תקרא בלוגרים של משקיעי דיבידנדים באינטרנט אתה תראה שכמעט לכל בלוגר שמשקיע במניות דיבידנד יש תוכנית פעולה אחרת שאומרת מתי הוא רוכש ומוכר מניות (חלקם לא מוכרים בכלל, חלקם מוכרים רק בעקבות פגיעה בדיבידנד וחלקם מוכרים לעתים יותר תכופות כמו למשל דוד וואן קנאפ שמפרסם את התיק שלו באתר סיקינג אלפא כמה כמה שנים טובות).
ולסיכום:
תקרא טוב טוב את כל הביקורות שבאות נגד הגישה הזו.
העובדה שאני בחרתי להשקיע כך לא אומרת שזו ההשקעה הכי טובה לכולם וכדאי מאוד שתדע מה הטיעונים של בעד ונגד לפני שאתה מסכן סכום כסף משמעותי שחסכת בעמל רב.