• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

עוקב מדד כפול/משולש

  • פותח הנושא פותח הנושא Dr.Pepper
  • פורסם בתאריך פורסם בתאריך
מלא הנחות לא מבוססות על כלום.
אם הריבית עולה אגח חדש יהיה מועדף על אגח ארוך כי הריבית של החדש תהיה יותר גבוהה
עליית ריבית מביאה להורדת צריכה, קושי במינוף ומורידה רווחים של חברות
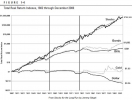
מה לא מבוסס פה? למניות יש קורולציה יותר נמוכה אבל לאגח יש קורולציה הרבה יותר חזקה לריבית היסטורית

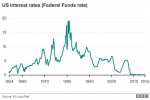
שים לב ל BONDS ול BILLS מול רמת הריבית לפי השנים


מעניין שכל הסימולציות שיש לך שם מתחילות מנקודה מאוד נוחה כשהאגח היה בשפל עם תשואה גבוהה יחסית

תנסה להחזיק קרן ממונפת שכל הזמן יוצרת עוד נקודת שפל למשך 40 שנים
1653907971956.png


1653908079238.png
 
נערך לאחרונה ב:
זה צורת השקעה דיי נפוצה ב bogelhead כמובן לא כמו הסטנדרט, זה שזה נפוץ
אני מסיק מהמשפט שלך שזה לא נפוץ בכלל.
באיזון 50%,50% מגיעים לתנודתיות סבירה.
איזון קרנות ממונפות עם קרנות ממונפות? בשביל להגיע לתנודיות סבירה?! נשמע כמו ערבוב של רולטה עם בלאק-ג'ק.
 
זה צורת השקעה דיי נפוצה ב bogelhead כמובן לא כמו הסטנדרט, זה שזה נפוץ לא אומר כלום על האם זה טוב כמובן. באיזון 50%,50% מגיעים לתנודתיות סבירה.
נשמע לי כמו קסם, להקטין סיכון ולהגדיל רווחים, הכלל שבשביל להגדיל תשואה חייבים להגדיל סיכון אך לא להפך.
אם מצאת שיטה לסיכון כמו של מדד כלשהו עם רווח כפול, זה מאוד מעניין. אתה מעוניין לפרסם אותה באריכות כדי שנדון עליה?
 
נשמע לי כמו קסם, להקטין סיכון ולהגדיל רווחים, הכלל שבשביל להגדיל תשואה חייבים להגדיל סיכון אך לא להפך.
אם מצאת שיטה לסיכון כמו של מדד כלשהו עם רווח כפול, זה מאוד מעניין. אתה מעוניין לפרסם אותה באריכות כדי שנדון עליה?
הוא בונה על הקורלציה השלילית שהיתה בין אג"ח למניות בעשורים האחרונים.
הבעיה שהיו גם תקופות שהקורלציה היתה חיובית
 
מינוף זה לא דרך חדשה להגיע לתשואה גדולה יותר. לא צריך קורלציה שלילית מספיק קורלציה לא חיוביות כדי לקבל מיתון תנודתיות. לתעודות ממונפות יש גם היתרון בתקופה של אינפלציה מתמשכת כמו בשנות ה 70... לגבי עליית ריבית, זה פוגע באגח לתקופה קצרה אבל מתאזן בקרנות אגח כי אתה מקבל ריבית גבוהה יותר על אגח חדש שנקנה.
 
מינוף זה לא דרך חדשה להגיע לתשואה גדולה יותר. לא צריך קורלציה שלילית מספיק קורלציה לא חיוביות כדי לקבל מיתון תנודתיות. לתעודות ממונפות יש גם היתרון בתקופה של אינפלציה מתמשכת כמו בשנות ה 70... לגבי עליית ריבית, זה פוגע באגח לתקופה קצרה אבל מתאזן בקרנות אגח כי אתה מקבל ריבית גבוהה יותר על אגח חדש שנקנה.
היו תקופות שהקורלציה בין מניות לאג"ח היתה 0.7-0.8.
קח את זה בחשבון
 
מינוף זה לא דרך חדשה להגיע לתשואה גדולה יותר. לא צריך קורלציה שלילית מספיק קורלציה לא חיוביות כדי לקבל מיתון תנודתיות. לתעודות ממונפות יש גם היתרון בתקופה של אינפלציה מתמשכת כמו בשנות ה 70... לגבי עליית ריבית, זה פוגע באגח לתקופה קצרה אבל מתאזן בקרנות אגח כי אתה מקבל ריבית גבוהה יותר על אגח חדש שנקנה.
כמו שאתה רואה היסטורית זה יכול להשפיע גם לטווח ארוך של עשרות שנים (ויש תקדים) כשהצפי לעליית ריבית איטית לאורך זמן

אבל אפילו לא צריך עשרות, גם כמה שנים יכולה ממש לרסק תעודה ממונפת ברמה כזאת שרק בחלומות תראה רווח

בעיקר לקרנות אגח ארוך שמחזיקות כמו השם שלהן, אגח ארוך לא מתעדכנות כל כך מהר

במידה וההימור שלך שהריבית תישאר נמוכה לאורך זמן ולא תעלה הצלחת אחרת אתה תיפגע וכואב

רק תראה כמה הקרן הזאת התרסקה תוך שנה על עליית ריבית של 1% (בנתיים)

ואם יעלו ל 5? או ל 6? ואם העלייה תהיה איטית זה אומר שהירידה תימשך זמן רב יותר וזה עוד יותר מרסק (מתמטית) קרנות ממונפות מאשר מכה קצרה וחזקה

לסיכום אין ארוחות חינם אתה רוצה יותר תשואה יש בזה יותר סיכון

את הסגנון שאתה מציג כבר ראיתי פה על לפני שנתיים והיה באמת נראה win-win פחות תנודות ויותר תשואה

ואז חשבתי מה הקאטץ' אז הקאטץ' זה הסיכון הענק כשהריבית עולה
 
לא טענתי שאין סיכון עודף, כמו שאפשר לראות ב git הסיכון הזה קטן משמעותי בהשקעה ארוכת טווח. בהשקעה של 50%,50% מקבלים תשואה חיובית לאחר כל 10 שנים של השקעה(באיזון שנתי). משהו שלא מקבלים בהשקעה בסנופי לבד לדוגמא. חוסר מינוף לאנשים שנמצאים בשנות ה 20 ו 30 לחייהם עם אופק השקעה משמעותי זה גם סיכון גדול, דעתי כמובן שמעל 20 שנה אופק השקעה נכון למנף בצורה חכמה(יש הרבה דרכים למינוף), זה מה שאני עושה בפנסיה וגם בהשקעה לילדים.
 
לא טענתי שאין סיכון עודף, כמו שאפשר לראות ב git הסיכון הזה קטן משמעותי בהשקעה ארוכת טווח. בהשקעה של 50%,50% מקבלים תשואה חיובית לאחר כל 10 שנים של השקעה(באיזון שנתי). משהו שלא מקבלים בהשקעה בסנופי לבד לדוגמא. חוסר מינוף לאנשים שנמצאים בשנות ה 20 ו 30 לחייהם עם אופק השקעה משמעותי זה גם סיכון גדול, דעתי כמובן שמעל 20 שנה אופק השקעה נכון למנף בצורה חכמה(יש הרבה דרכים למינוף), זה מה שאני עושה בפנסיה וגם בהשקעה לילדים.

בהשקעה ארוכת טווח הסיכון בקרנות ממונפות רק הולך וגדל ככל שהזמן עובר
 
תגיד פתחת את הגיט ששלחתי?יש שם עבודה דיי רצינית על פני 40 שנה של ניתוח. אתה יכול להמשיך ללעוס אמירות שמישהו אמר לך או שאתה יכול לכתוב משהו משלך. יש כל כך הרבה דוגמאות לכך שאתה טועה, הינה עוד אחת, לקחתי tlt כי הכי וותיקה ואת sso, בשילוב 50%,50% מקבלים תשואה גבוהה יותר וסיכון משמעותי יותר נמוך. זה לא שהטענות שלך לחלוטין לא נכונות תנודתיות ומינוף יומי הם בהחלט בעיות לינק.
 
נערך לאחרונה ב:
תגיד פתחת את הגיט ששלחתי?יש שם עבודה דיי רצינית על פני 40 שנה של ניתוח. אתה יכול להמשיך ללעוס אמירות שמישהו אמר לך או שאתה יכול לכתוב משהו משלך. יש כל כך הרבה דוגמאות לכך שאתה טועה, הינה עוד אחת, לקחתי tlt כי הכי וותיקה ואת sso, בשילוב 50%,50% מקבלים תשואה גבוהה יותר וסיכון משמעותי יותר נמוך. זה לא שהטענות שלך לחלוטין לא נכונות תנודתיות ומינוף יומי הם בהחלט בעיות לינק.
תעשה מה שטוב לך
 
שלום,
עברתי על תיקי ההשקעות ששותפו כאן בפורום, אחד התיקים כלל קרן עוקבת מדד במטרה להשיג את התשואה הכפולה או המשולשת,
זה מוצר בסיכון גבוהה מאוד.

אם נלך עם הנחת היסוד שהשקעה לטווח ארוך של 20 שנה בקרן עוקבת מדד עם דמי ניהול זולים תניב תשואה חיובית.

אני יודע שירידה של 30% בשוק ההון משמעה 90% ירידה בקרן המשולשת,
אבל כשהקרן תרד ב90% אני יכול להעריך שבעוד 20 שנה סבירות גבוהה שהקרן תהיה בתשואה חיובית. בדיוק כמו בקרן הרגילה.

אם ההנחה שבממוצע הקרן תעשה תשואה כלשהיא חיובית,
למה לא להשקיע במדד כזה?
למה לא רואים יותר אנשים משקיעים במוצרים כאלו?
** כל זה רק אם אנחנו מוכנים להניח שהשוק לטווח ארוך עולה. אם אנחנו לא מוכנים להניח הנחה כזאת, אין מה להשקיע בזה.

אשמח אם תוכלו לתת דגש גם על האספקט הפסיכולוגי וגם על האספקט הלוגי מאחורי המחשבה הזו. לא לוותר על אף אחד מהם

במיוחד אם יש מישהו כאן שמשקיע באחת הקרנות הללו, או השקיע בעבר.

תודה

כי המכשירים האלו משלשים בצורה טובה את התשואה היומית, אבל יש להם רכיב של "volatility decay".
יש המון גרפים נוסחאות וזה מוצר מסובך, אבל בשביל אינטואיציה.
דמיין שאתה משקיע 100 דולר במדד, הוא ירד ב 20 אחוז ל 80 דולר, ואז עלה ב 25 אחוז ל 100 דולר בחזרה.
הקרן המשולשת תרד ב 60 אחוז ל 40 דולר, ואז תעלה ב 75 אחוז ל 67 דולר - איבדת 33 דולרים !!
עכשיו, תנודות יומיות של 20 אחוז פחות סבירות, אבל האפקט מצטבר, ולאט לאט אוכל מן התשואה.

כל מה שכתבתי למעלה נכון למוצרים שמחדשים את יחס החוב (פי 3) כל יום - יש כך מוצרים שעושים את זה התדירות יותר נמוכה, אבל הם מכניסים סיכון אחר:
אם הקרן משלשת את התשואה החודשית שלך, והיה חודש רע במיוחד והשוק ירד ב 33.3 אחוזים בחודש, הקרן שלך נמחקת לגמריי, גם אם הוא חוזר.

במילים אחרות - אלו מוצרים מורכבים, ואני לא הייתי נכנס להשקעה בהם לפני שאני מבין לחלוטין איך הם עובדים, ואיך התשואה לטווח ארוך לעומת השקעה במדד ללא מינוף.

*וכל זה ללא דיבור על התנודתיות, שהיא משמעותית גבוהה יותר מלהשקיע ללא מינוף.
רציתי להבין משהו:
נניח שיש לי קרן נאמנות על S&P500 כאשר חשיפת הקרן היא 6F (כלומר 6 פרוש הדבר שהיא חשופה מעל 200% למניות. F פרוש הדבר שהיא חשופה מעל 200% למט"ח).
נניח שהחשיפה היא 400% למניות ולמט"ח.
נניח שיש ירידה במדד של 25% האם פרוש הדבר שהקרן נמחקת (כלומר עליה מחדש של המדד למצבו הקודם לא תתקן את המצב)?
האם במקרה שהדולר יורד ב-25% הקרן נמחקת (כלומר גם עליה מחדש של הדולר למצבו הקודם לא תתקן את המצב)?

האם זה נכון לגבי קרן מסוג 4D (חשיפה מכסימום של 120% למדד ומכסימום 120% לדולר)?
נניח שבמקרה זה אם החשיפה היא במקסימום (120%).
נניח שהמדד נמצא על 100 נקודות
נניח שיש ירידה של 50% במדד ואח"כ עליה של 100% כלומר המדד חוזר להיות 100 נקודות.
האם פרוש הדבר בקרן זו ירידה של 60% ואח"כ עליה של 120%. אם זה נכון אז הקרן יורדת ל-40 נקודות ואח"כ עולה ל-88 נקודות. כלומר למרות שהמדד חזר לקדמותו הקרן הפסידה 12%?

נניח מצב הפוך של קרן שחשופה רק 50% למדד S$P500.
המדד נמצא על 100 נקודות. הוא יורד ב-50% ועולה ב-100%. כלומר חוזר להיות 100 נקודות.
אבל הקרן יורדת ב-25% ל-75 נקודות ועולה ב-50% ל-112.5 נקודות. כלומר הקרן מרויחה למרות שהמדד לא השתנה.

בכלל הקרנות קונות את המניות במדד? כלומר קרן של S&P500 שיש לה חשיפה של 120% למדד או 200% למדד, היא באמת קונה מניות או אופציות של החברות הכלולות במדד (באופן יחסי לגודלן)?
 
כי המכשירים האלו משלשים בצורה טובה את התשואה היומית, אבל יש להם רכיב של "volatility decay".
יש המון גרפים נוסחאות וזה מוצר מסובך, אבל בשביל אינטואיציה.
דמיין שאתה משקיע 100 דולר במדד, הוא ירד ב 20 אחוז ל 80 דולר, ואז עלה ב 25 אחוז ל 100 דולר בחזרה.
הקרן המשולשת תרד ב 60 אחוז ל 40 דולר, ואז תעלה ב 75 אחוז ל 67 דולר - איבדת 33 דולרים !!
עכשיו, תנודות יומיות של 20 אחוז פחות סבירות, אבל האפקט מצטבר, ולאט לאט אוכל מן התשואה.

כל מה שכתבתי למעלה נכון למוצרים שמחדשים את יחס החוב (פי 3) כל יום - יש כך מוצרים שעושים את זה התדירות יותר נמוכה, אבל הם מכניסים סיכון אחר:
אם הקרן משלשת את התשואה החודשית שלך, והיה חודש רע במיוחד והשוק ירד ב 33.3 אחוזים בחודש, הקרן שלך נמחקת לגמריי, גם אם הוא חוזר.

במילים אחרות - אלו מוצרים מורכבים, ואני לא הייתי נכנס להשקעה בהם לפני שאני מבין לחלוטין איך הם עובדים, ואיך התשואה לטווח ארוך לעומת השקעה במדד ללא מינוף.

*וכל זה ללא דיבור על התנודתיות, שהיא משמעותית גבוהה יותר מלהשקיע ללא מינוף.

רציתי להבין משהו:
נניח שיש לי קרן נאמנות על S&P500 כאשר חשיפת הקרן היא 6F (כלומר 6 פרוש הדבר שהיא חשופה מעל 200% למניות. F פרוש הדבר שהיא חשופה מעל 200% למט"ח).
נניח שהחשיפה היא 400% למניות ולמט"ח.
נניח שיש ירידה במדד של 25% האם פרוש הדבר שהקרן נמחקת (כלומר עליה מחדש של המדד למצבו הקודם לא תתקן את המצב)?
האם במקרה שהדולר יורד ב-25% הקרן נמחקת (כלומר גם עליה מחדש של הדולר למצבו הקודם לא תתקן את המצב)?

האם זה נכון לגבי קרן מסוג 4D (חשיפה מכסימום של 120% למדד ומכסימום 120% לדולר)?
נניח שבמקרה זה אם החשיפה היא במקסימום (120%).
נניח שהמדד נמצא על 100 נקודות
נניח שיש ירידה של 50% במדד ואח"כ עליה של 100% כלומר המדד חוזר להיות 100 נקודות.
האם פרוש הדבר בקרן זו ירידה של 60% ואח"כ עליה של 120%. אם זה נכון אז הקרן יורדת ל-40 נקודות ואח"כ עולה ל-88 נקודות. כלומר למרות שהמדד חזר לקדמותו הקרן הפסידה 12%?

נניח מצב הפוך של קרן שחשופה רק 50% למדד S$P500.
המדד נמצא על 100 נקודות. הוא יורד ב-50% ועולה ב-100%. כלומר חוזר להיות 100 נקודות.
אבל הקרן יורדת ב-25% ל-75 נקודות ועולה ב-50% ל-112.5 נקודות. כלומר הקרן מרויחה למרות שהמדד לא השתנה.

בכלל הקרנות קונות את המניות במדד? כלומר קרן של S&P500 שיש לה חשיפה של 120% למדד או 200% למדד, היא באמת קונה מניות או אופציות של החברות הכלולות במדד (באופן יחסי לגודלן)?
 
שאלה בנושא: TQQQ,UDOW,UPRO קיימות כמדומני משנת 2010
לא הצלחתי למצוא ברשת האם היו תעודות דומות לאלה לפני כן והאם הכל קשור לנפילות של 2008.
 
כי המכשירים האלו משלשים בצורה טובה את התשואה היומית, אבל יש להם רכיב של "volatility decay".
יש המון גרפים נוסחאות וזה מוצר מסובך, אבל בשביל אינטואיציה.
דמיין שאתה משקיע 100 דולר במדד, הוא ירד ב 20 אחוז ל 80 דולר, ואז עלה ב 25 אחוז ל 100 דולר בחזרה.
הקרן המשולשת תרד ב 60 אחוז ל 40 דולר, ואז תעלה ב 75 אחוז ל 67 דולר - איבדת 33 דולרים !!
עכשיו, תנודות יומיות של 20 אחוז פחות סבירות, אבל האפקט מצטבר, ולאט לאט אוכל מן התשואה.

כל מה שכתבתי למעלה נכון למוצרים שמחדשים את יחס החוב (פי 3) כל יום - יש כך מוצרים שעושים את זה התדירות יותר נמוכה, אבל הם מכניסים סיכון אחר:
אם הקרן משלשת את התשואה החודשית שלך, והיה חודש רע במיוחד והשוק ירד ב 33.3 אחוזים בחודש, הקרן שלך נמחקת לגמריי, גם אם הוא חוזר.

במילים אחרות - אלו מוצרים מורכבים, ואני לא הייתי נכנס להשקעה בהם לפני שאני מבין לחלוטין איך הם עובדים, ואיך התשואה לטווח ארוך לעומת השקעה במדד ללא מינוף.

*וכל זה ללא דיבור על התנודתיות, שהיא משמעותית גבוהה יותר מלהשקיע ללא מינוף.
רציתי להבין משהו:
יש קרנות נאמנות מסוג 6F (חשיפה למניות של מעל 200% וחשיפה למט"ח מעל ל-200%).
האם אלו קרנות מסוכנות שיש להן volatility decay?

יש קרנות מסוג 4D (עד 120% חשיפה למניות ועד 120% חשיפה למט"ח).
אם נניח שהם הולכים על חשיפה למניות של 120% אז גם להם יש volatily decay?
כלומר אם המדד שלו הן צמודות ירד ב-50% וא"כ עלה ב-100% (כלומר חזר לקדמותו) אז הן ירדו ב-60% ועלו ב-120% (פרוש הדבר ירידה כללית של 12%)?

האם זה פועל גם לכוון ההפוך?
כלומר נניח שיש חשיפה של 50% למניות ומדד המניות ירד ב-50% ועלה חזרה ב-100% (כלומר חזר לקדמותו), אז הקרן יורדת ב-25% ועולה ב-50% (פרוש הדבר עליה כללית של 12.5%)?
 
יש קרנות מסוג 4D (עד 120% חשיפה למניות ועד 120% חשיפה למט"ח).
בדרך כלל זה כסת"ח והקרן חשופה ב- 100%. אין מינוף לשום כיוון.
כמובן שתמיד עדיף לוודא בתשקיף.
 
רציתי להבין משהו:
יש קרנות נאמנות מסוג 6F (חשיפה למניות של מעל 200% וחשיפה למט"ח מעל ל-200%).
האם אלו קרנות מסוכנות שיש להן volatility decay?

יש קרנות מסוג 4D (עד 120% חשיפה למניות ועד 120% חשיפה למט"ח).
אם נניח שהם הולכים על חשיפה למניות של 120% אז גם להם יש volatily decay?
כלומר אם המדד שלו הן צמודות ירד ב-50% וא"כ עלה ב-100% (כלומר חזר לקדמותו) אז הן ירדו ב-60% ועלו ב-120% (פרוש הדבר ירידה כללית של 12%)?

האם זה פועל גם לכוון ההפוך?
כלומר נניח שיש חשיפה של 50% למניות ומדד המניות ירד ב-50% ועלה חזרה ב-100% (כלומר חזר לקדמותו), אז הקרן יורדת ב-25% ועולה ב-50% (פרוש הדבר עליה כללית של 12.5%)?
כן, volatility decay הופך לאפקט חיובי כאשר אחוז החשיפה נמוך מ 100 אחוז.
אבל זה נכון אם ה 50 אחוז האחרים שלך מושקעים במזומן, לכן סביר (מאוד) להניח שהאסטרטגיה הזו לא תשיג תשואה גבוהה יותר מ 100 אחוז מניות.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
האם זה פועל גם לכוון ההפוך?
כלומר נניח שיש חשיפה של 50% למניות ומדד המניות ירד ב-50% ועלה חזרה ב-100% (כלומר חזר לקדמותו), אז הקרן יורדת ב-25% ועולה ב-50% (פרוש הדבר עליה כללית של 12.5%)?
אם אחוז החשיפה למניות קבוע, אז כן.
אם יש לך בתיק 50% מניות ו- 50% מזומן, אז אחרי ירידה של 50%, אחוז המניות ירד ל-33%. עכשיו עליה של 100% תחזיר אותך לאיפה שהיית - אין רווח.
בשביל לקבל רווח צריך לאזן את התיק אחרי הירידה.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
M הפסדים אפשריים על מסלול עוקב מדד 500 S&P בעקבות ניוד בין חברות פנסיה, גמל וקרנות השתלמות 16
deussex קרן השתלמות עוקב מדד S&P500 מול מנייתי אקטיבי - האם בחירה נכונה? פנסיה, גמל וקרנות השתלמות 35
ה שאלה על הרכב נכסים במסלול עוקב מדד S&P 500 פנסיה, גמל וקרנות השתלמות 1
ד עוקב מדד עולמי לא כולל ארהב לעומת עוקב שווקים מתעוררים שוק ההון 6
S האם מסלול "הפניקס פנסיה מקיפה עוקב מדד S&P 500" מושפע משער הדולר? פנסיה, גמל וקרנות השתלמות 4
נ היכן כתובים דמי הניהול של קרן סל אירית עוקב מדד באתר JUSTETF? שוק ההון 1
B קופת גמל להשקעה מסלול עוקב מדד S&P 500 מול מסחר עצמאי שוק ההון 10
S עוקב מדד S&P בהראל פנסיה פוסטים מאיכות נמוכה 6
P מחפש נייר עוקב מדד עולמי שמתאים להוראת קבע לילדים שוק ההון 2
ה רוצה להעביר את הקרן השתלמות, קופת הגמל, והפנסיה מאלטשולר, למקום אחר למסלול עוקב מדד s&p. בסלייס יש מסלול כזה עם דמי ניהול 0.3 אבל הבנתי שלא ככ מומלץ פנסיה, גמל וקרנות השתלמות 16
tomer111 מסלול עוקב מדד מניות עולמי פאסיבי קרן פנסיה מקיפה פנסיה, גמל וקרנות השתלמות 23
B פנסיה גמל להשקעה עוקב מדד בשקלים ודמי ניהול שוק ההון 0
פ קופת גמל להשקעה-מסלול עוקב מדד S&P500 פנסיה, גמל וקרנות השתלמות 4
מ אחרי איזה מדד עוקב ה ETF של סין FXI? שוק ההון 8
M קרן נאמנות על מדד עוקב נאסדק שוק ההון 5
Y כיצד ETF עוקב אחרי מדד שוק ההון 5
J האם פנסיה עוקב מדד s & p 500 של הלמן אלדובי עדיף על מסלול מנייתי של הראל? צרכנות פיננסית 10
I התאמת מדד לנייר עוקב שוק ההון 27
I ניסיון של אלטשולר לשנות את דעתי להעברת הכספים למסלול עוקב מדד בהלמן צרכנות פיננסית 27
ביולוג ירושלמי מדוע קרן ההשתלמות שלי ב- IBI, במסלול עוקב מדד S&P500, מחזיקה אג"ח ממשלתי?!? צרכנות פיננסית 18
חדש בשוק מדד ש vxus עוקב אחריו שוק ההון 8
sigler05 האם יכול להיות שמוצר עוקב מדד לא ישיג את התשואה של המדד? שוק ההון 9
G עוקב S&P 500 לאור המצב הנוכחי שוק ההון 9
חובב_פנסיה2022 גמל להשקעה אל מול קרנות סל והכל במסלול עוקב סנופי שוק ההון 60
ע הפניקס עוקב S&P - למה רק כ- 13 אחוז מההרכב הוא מנייתי? פנסיה, גמל וקרנות השתלמות 1
U דמי ניהול במסלול עוקב ס.פ 500 פנסיה, גמל וקרנות השתלמות 16
א מסלול עוקב מדדי מניות באלטשולר - כמה אחוז מושקע באמת במניות שוק ההון 1
ץ קרן השתלמות אלטשולר שחם עוקב מדדי מניות מספר קופה: 14863 פנסיה, גמל וקרנות השתלמות 0
mk1 מסלול עוקב מדדי מניות בפניקס פנסיה, גמל וקרנות השתלמות 5
V איזה מסלול בקרן פנסיה עדיף למישהו בן 35 - מניות, עוקב סנופי או משהו אחר? פנסיה, גמל וקרנות השתלמות 17
G עזרה בבחירת מסלול עוקב מדדים פנסיה, גמל וקרנות השתלמות 5
Tay מסלול פנסיה עוקב מדדים באלטשולר שחם פנסיה, גמל וקרנות השתלמות 3
ד האם יש דרך לנטרל השפעת הדולר במסלולים כמו עוקב SP500 בפנסיה וקרן השתלמות? פנסיה, גמל וקרנות השתלמות 14
S קופת גמל להשקעה עוקב סנופי VS השקעה בסנופי בחשבון מסחר עצמאי פנסיה, גמל וקרנות השתלמות 24
ט האם יש דרך לראות בצורה מרוכזת את כל השרשורים שאני עוקב אחריהם? פוסטים מאיכות נמוכה 2
N מישהו מכיר מסלול במיטב הנקרא "מיטב גמל עוקב מדדים גמיש" פוסטים מאיכות נמוכה 3
Y נייר ערך זר עוקב s&p 500 ללא סיכון מס ירושה ארה"ב שוק ההון 10
Z האם מסלול עוקב מדדים בקופות גמל הוא מנוטרל מט״ח ? פוסטים מאיכות נמוכה 37
K שאלה לגבי מסלול השקעות עוקב מדדים ← קרנות חוץ לעומת קרנות שקליות שוק ההון 18
E כלי עוקב אחרי השקעות - ShareSight שוק ההון 5
B קרן השתלמות - IRA בדמי ניהול של 0.35% או עוקב S&P ב-0.18% + קופת גמל מול פנסיה משלימה פנסיה, גמל וקרנות השתלמות 4
A באיזו חברה עדיף לשים קרן פנסיה במסלול עוקב סנופי שוק ההון 1
N מגדל תשיק מסלול עוקב S&P500 החל מ3.5.21 פנסיה, גמל וקרנות השתלמות 42
B פנסיה משלימה - עוקב סנופי פנסיה, גמל וקרנות השתלמות 24
U קרן השתלמות- עוקב s&p או מסלול מנייתי שוק ההון 1
ל קרן סל או etf עוקב DBLCI שוק ההון 2
א etn מסויים עוקב מאוד גרוע שוק ההון 1
A עוקב S&P500 שוק ההון 46
ג מחפש קרן פנסיה עם מסלול עוקב S&P500 או מדדי מניות חו"ל צרכנות פיננסית 16
A מה עדיף? קרן השתלמות עוקבת או IRA עוקב? שוק ההון 9

נושאים דומים

Back
למעלה