• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

חישובי אגח - פיינלי

  • פותח הנושא פותח הנושא אנא-אל
  • פורסם בתאריך פורסם בתאריך

אנא-אל

משתמש בכיר
הצטרף ב
20/2/15
הודעות
2,201
דירוג
2,580
אז זהו, אחרי כמה שנים סוף סוף הבנתי לגמרי את ההתעסקות בחישובי אגח.
ליטרלי אושר!

הבעיה העיקרית שלי היתה, שאת החישוב שצריך לתת למחשבון לעשות (את התשואה לפדיון) ניסיתי להבין איך הגיעו לתשובות, דרך הראש.
וזה גם גרם לי לתסכול ומנע ממני להבין את העקרון.
יש עוד כמה דברים ותרגילים, נניח שהמחיר חסר שאני רוצה לעשות כדי לוודא שאני יודעת אבל בגדול, מסמנת וי.


אז אחלוק את ההסבר שלי, שאולי יכול לעזור לעוד מישהו שמתקשה.

לאגח יש נתונים:
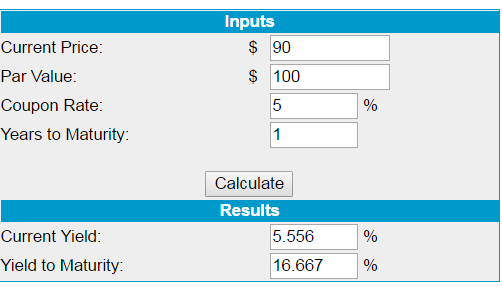
1. מחירו כעת (נניח 90)
2. זמן עד שיסתיים (נניח 4 שנים)
3. ריבית (נניח 5%)

4. המחיר שנקבל בסוף (100)

אז נקבל פעם בשנה 5% ריבית במשך 4 שנים:
ריבית 1. 5
ריבית 2. 10
ריבית 3. 15
ריבית 4. 20

סבבה. להפשיל שרוולים לחישוב.

1. כדי לחשב את סה"כ הקופונים (Simple interest)
פשוט נחבר יחד אתכל הקופונים.
מספר הקופונים (4) כפול סכום הקופון (5) יוצא 20.
חישוב זה אינו לוקח בחשבון ריבית דריבית במקרה שנשקיע את הקופונים מחדש
ואינו מתיחס למחיר האגח עצמו.

2. כדי לחשב את הריבית השנתית (Coupon yeild)
נחלק את סכום הקופון לשנה (5) חלקי מחיר האגח (90) יוצא 5.5%

חשוב להבדיל-
לא הקופון עצמו (5%) היא התשואה שלנו, אלא הקופון חלקי המחיר זוהי התשואה שלנו.
לכן, ככל שהמחיר נמוך התשואה תהיה גבוהה יותר.

אם נדמה שכר דירה, חישבו שהשכירות הינה קבועה, ולא כנגזרת של גודל ומיקום הבית, אז התשואה שלנו היא לפי היחס.
כלומר, אם שכ"ד הוא 1,000 שח באופן גורף על כל הדירות בארץ, ככל שהדירה קטנה יותר ומרוחקת מהמרכז, התשואה הזו טובה.
לשוכרי הדירות בת"א 1,000 שכירות בחודש זו מכה, בגלל שהדירה שלהם שווה יותר.

3. ריבית צבורה / ריבית דריבית
חישוב סה"כ הקופונים אילו היינו משקיעים אותם מחדש
קופון 1. 5
קופון 2. 5.1
קופון 3. 5.15
קופון 4. 5.2

סה"כ: 20.45

* כעקרון השתמשתי במחשבון כאשר הזנתי:
קרן: 5
אחוז ריבית: 1%
תקופה בשנים: X
תקנו אותי אם זו טעות, ואם יש לכם דרך אחרת, אנא חילקו. לא רציתי להשתמש בנוסחאות עם פונקציות במחשבון.

4. תשואה לפדיון (Yield to maturity)
זו התשואה החשבוה באמת, הכוללת גם את מחיר האגח וגם את הריבית הצבורה/דריבית וגם את הזמן עד לפדיון.
פה הכי חשוב
להבין מה מחשבים ולא איך המחשבון הגיע לזה. כאמור, גם את הר. דריבית, וגם את הבדלי המחיר (בין מחיר הקנייה לקבלה), וכך נדע מה התשואה ביום הפדיון.

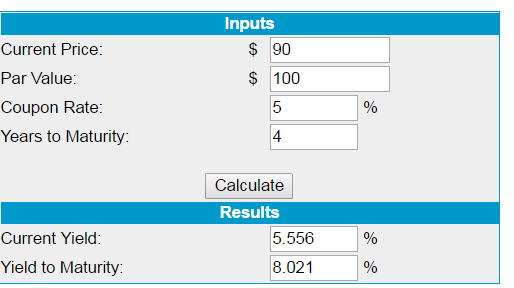
אנו נשתמש במחשבון ונקבל תשואה לפדיון 8%
(להזכיר, current yield זוהי התשואה השנתית. 4 חלקי 90 יוצא 5.556)
qqiRMYb.png

זהו, זה הבסיס.

אשמח, אם תוכלו להסביר איך מחשבים עמלות ומסים בכל הסיפור, זה כבר נקסט לבל.
 
נערך לאחרונה ב:
לדעתי יש לך טעות ב-3 כי חישבת כאילו הקופון הראשון קונה 5/100 יחידות אבל הוא קונה בעצם 5/90 לפי המחיר הנוכחי. זה אומר שהקופון השני יהיה כבר 5.2777.
יש כאן הנחה סמויה - המחיר לא ישתנה.
להבנתי yield to maturity הוא בדיוק חישוב של X סכום סדרת הקופונים הנ"ל (כל אחד גדול קצת מהקודם בגלל ההשקעה מחדש) חלקי הזמן Y לפירעון [או כדי להיות יותר מדויק -- ‎(1+X)^(1/Y)-1] וזה ביחס למחיר הנוכחי.
 
@RaeNye לגבי סכיף 3 הנחתי שאולי אני טועה פה באיזשהו אופן. אז הוא כן מתחשב במחיר של האגח?
איך אני מחשבת את הסעיף הזה?
אם אני משתמשת במחשבון ר.דריבית אז זה פשוט נותן תשואה לפדיון.. שנה שנייה 10.8 שנה שלישית 8.9

לגבי הפסקה השנייה על התשואה לפדיון אני מעדיפה לפשט את הרעיון שזו תשואה שמתיחסת לכל הפרמטרים. להבין ממש את החישוב, כמו שהצגת, זה קצת מאיים.
 
@אנא-אל , אני הגעתי בזמנו למסקנה שחישובי האג"ח הם מעבר לכוחותיי. אגב, עם הזמן הבנתי שגם חישובי המניות.
את טוענת שתשואה לפדיון (ברוטו? נטו?) היא החשובה באמת ואני חולקת על זה משתי סיבות עיקריות. 1) שאני לא יודעת את כל ההנחות המסתתרות שם. 2) ההנחה שאני כן יודעת, השקעה מחדש של הריבית, היא מופרכת לאדם פרטי ותקפה למוסדיים. למה מופרכת? כי בכמה כסף אני כבר קונה אג"ח ספציפי? בכמה אלפי ש"ח? אז אני מקבלת כל שנה כמה עשרות/מאות ש"ח לחשבון הבנק שלי. אם אחליט להשקיע מחדש באותה אג"ח אז אני אשים בדיוק את הסכום של הריבית ביום שקיבלתי אותה? לא נראה לי.
מכל בילבולי המוח של האג"ח, עדיף אולי להשקיע בקרן מחקה שצוברת את הריביות אל הקרן (מכל האג"חים בכל זמן) ולא להתעמק בזה יותר מדי.
 
@בת העמק
אם יש הנחות סמויות, ברוטו נטו, עמלות.
לגבי מה שאמרת על ההשקעה מחדש כנראה בתנאים אחרים, גם נכון.
מה שהצגתי פה זה מאד בסיסי. אבל אם לא מבינים את הבסיס איך נבין עוד יותר מורכב?

באופן אישי אני לא יכולה לעשות משהו אם אני לא מבינה לפחות בגדול.
ואם אחרים הבינו, ואני מוכנה לספוג את הכאב ראש, ואם ההבנה תתן לי ערך כלשהו, אפילו סתם סיפוק, אין סיבה שלא אנסה להבין.
 
ה-current yield הוא משתנה, אבל הסכום שמקבלים קבוע. צריך לזכור שהוא לא מתחשב בשינויי ערך של האג"ח ולא בהשקעה חוזרת של תשלומי הריבית. כמו שאמרו - קנית ב 90 ולא ב-100. בהתחלה תקבלי בערך 5.5%.
נכון ש YTM כולל גם השקעה חוזרת של תשלומי הריבית שבפועל לא כולם יעשו עבור החזקה של אג"ח בודדת כמו שבת העמק אמרה, אבל הוא גם מתחשב בערך הפדיון. לכן אפשר להרוויח גם מהדיסקאונט הזה ולא רק מהריבית (שילמת 90 אבל את מקבלת 100 אם את מחזיקה עד הפדיון). בגלל זה YTM הוא נתון מאוד חשוב בהשוואה של אג"ח.
 
נערך לאחרונה ב:
תשואה לפדיון 8%
(להזכיר, current yield זוהי התשואה השנתית. 4 חלקי 90 יוצא 5.556)
לא מספיק מבין באג"ח ותודה על ההסבר הפשוט "בשפת העם"
השערה שלי שהפער בין 5.5 ל 8 נובע מכך שבתום התקופה תקבלי 10 יותר מהקרן ששילמת, 10/4=2.5
אני צודק?!
 
לא מספיק מבין באג"ח ותודה על ההסבר הפשוט "בשפת העם"
השערה שלי שהפער בין 5.5 ל 8 נובע מכך שבתום התקופה תקבלי 10 יותר מהקרן ששילמת, 10/4=2.5
אני צודק?!
אתה צודק. במקרה הזה בגלל שהאג"ח קצרה אז רוב ההבדל נובע ממה שאמרת (ההשפעה של השקעה חוזרת של תשלומי הריבית אמורה להיות לא ממש משמעותית לארבע שנים).
 
נערך לאחרונה ב:
@RaeNye
נכון שהקופון הראשון הוא 5.5. לצערי לא יכולה כבר לערוך את ההודעה המקורית.
- אני לא מוצאת מחשבון שמחשב רק compound interest לאורך שנים, שלא מתייחס למחיר האגח. כל המחשבונים שנכנסתי כן מתחשבים (מחשבים YTM).
- למה הקופון השני הוא 5.2 ולא 5.6?

ה-current yield הוא משתנה, אבל הסכום שמקבלים קבוע.
אשמח להבהרה קטנה,
אם אני קונה אגח במחיר 90 א' בריבית 5.
כל עוד אני לא מוכרת ומחזיקה, למרות שמחירה משתנה, אני מקבלת את הקופונים לפי התנאים האלה? (5.5?)
 
@RaeNye
אשמח להבהרה קטנה,
אם אני קונה אגח במחיר 90 א' בריבית 5.
כל עוד אני לא מוכרת ומחזיקה, למרות שמחירה משתנה, אני מקבלת את הקופונים לפי התנאים האלה? (5.5?)
קנית אג"ח ב-90 עם ערך פדיון 100 וריבית 5% - זה אומר שכל מי שמחזיק באגרת הזאת יקבל 5 שקל כל שנה. בגלל זה זה נקרא Fixed Income.
ל-5 שקל האלו יהיה שווי יחסי שונה - בהתחלה ידוע שהוא 5.5% 5/90, כשהמחיר ישתנה אז ה- current yield יהיה שונה (בדיוק כמו שהסברת), אבל עדיין 5 שקלים יכנסו לחשבון כל שנה פיקס. אם החזקת עד הסוף - בסוף תקבלי 100 שקל על זה שהיית חכמה לקנות אגרת ב-90 :)
 
@Nimrod אם ככה, אז למה סעיף 3 של תשואה צבורה, לא היה נכון (לפני שערכתי:/)
קופון 1- 5
קופון 2- 5.1
וכן הלאה

או ככה:
קופון 1- 5.5
קופון 2- 5.6
וכן הלאה
 
@Nimrod אם ככה, אז למה סעיף 3 של תשואה צבורה, לא היה נכון (לפני שערכתי:/)
קופון 1- 5
קופון 2- 5.1
וכן הלאה

או ככה:
קופון 1- 5.5
קופון 2- 5.6
וכן הלאה

תבדילי בין 5 שקל שזה תשלום הריבית לבין 5.5% שזה ה-current yield הנוכחי(5/90). מה שאת יודעת זה שאת ה-5 שקל את תקבלי כל שנה בלי קשר לערך האגרה בשוק. לכן 4*5=20 שקלים בארבע שנים.
לגבי ה-current yield את יודעת שעכשיו הוא 5.5%, לא רק עכשיו אלא כל עוד ערך האגרה הוא 90 (5/90=5.5%). אחרת יהיה לפי 5 חלקי ערך האגרה.
אם מחיר האג"ח קבוע על 90 אז התשואה הנצברת בארבע שנים תהיה 5.5*4=22%. אם ב-4 שנים האלו ערך האג"ח ישתנה מ-90 (מה שכנראה יקרה) אז יהיה מספר אחר שם ולא %22 (אבל עדיין יקבלו 5 שקלים בשנה).
כמובן שזה לא כולל השקעה חוזרת של התשלומים (ה-current yield לא מתייחס לזה. כי בעצם את חיברת current yield של 4 שנים). כמובן שאי אפשר היה גם לקנות עם 20 שקל אג"ח שעולה 90 ש"ח.
אם נשארת עד הסוף - יהיה לך רווח נוסף של 10 שקלים.
 
נערך לאחרונה ב:
@Nimrod אז compound interst זה ריבית דריבית על התשואה ולא על הקופון?
 
לא על הקרן, כי שם הקופון קבוע וידוע.
על עצם העובדה שהקופון עצמו זמין לך להשקעה חוזרת לפני הפדיון.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אז compound interst זה ריבית דריבית על התשואה ולא על הקופון?
על הקופון שאת משקיעה שוב. עם הקופון שאת מקבלת אחרי שנה את קונה עוד יחידות (במקרה של 5 שקל ברור שאת לא יכולה לקנות עם זה משהו) ומרוויחה גם עליו. אחרי עוד שנה את מקבלת עוד קופון, משקיעה איתו שוב בעוד יחידות ומרוויחה גם עליו אחרי שנה וכו'.
כמו שאת מבינה זה יותר תאורטי, זה מתייחס שאת יכולה לקנות עם כל הקופון (5 שקל) אגרה/ות. גם אם קנית 10 יחידות ב-900 שקל תקבלי רק 50 ובזה לא קונים עוד אגרת.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
Y חישובי מיסוי אגח מיסים 0
F מסחר בארהב דרך בנק בארץ - חישובי מס מיסים 9
I חישובי תשואה מאג"ח שוק ההון 15
P הכנסות שכירות פטורות - האם משפיעות על חישובי מס אחרים? נדל"ן 12
S חישובי מס ב-IB ושער קנייה ממוצע ברוקרים ופלטפורמות מסחר 7
D חישובי סכום שהותר בסעיפי הניכויים והזיכויים בשומת מס הכנסה 2020 מיסים 0
4 חישובי מס ותשואה נטו אג"ח ממשלתי לא צמוד (ישיר ודרך קרנות) וכמה שאלות נוספות שוק ההון 1
OrZ בלבול בנושא חישובי מס בניירות זרים במערכת ספארק\אורדרנט שוק ההון 0
O חישובי חשיפה של קרנות השתלמות\קופות גמל שוק ההון 0
מתכנת עתירה לבג"ץ בנושא חישובי ריבית בהלוואות על ידי הבנקים צרכנות פיננסית 2
Z אתר שמאפשר סינון אגח שקלי שוק ההון 3
ע אגח ממשל צמודה 0726 בריבית שלילית שוק ההון 1
Y פלח אגח"י בתיק שוק ההון 1
ס הבנת תשואות אגח ממשלתי (לצורך תמהיל למשכנתא) שוק ההון 11
G קרנות אגח לפדיון שוק ההון 3
P קניית אגח שוק ההון 1
N אגח לא סחיר - השלכות שוק ההון 6
esho קניה ישירה של אגח ממשלת ארה"ב שוק ההון 0
B אגח צמוד כגידור לנדלן שוק ההון 1
ע מיסוי בקרן ישראלית המחזיקה אגח אמריקאי מיסים 7
צ אגח זבל, האם זה זבל? שוק ההון 18
N איך ייתכן אגח "נמלי ישראל אגח א" עם מחמ של 1.27 אבל תשלום קרן אחרון 31/12/26 ? שוק ההון 0
M האם ריביות עוגן (אגח/מקמ) שמפרסם בנק ישראל הן ריביות אפקטיביות או נומינליות נדל"ן 0
מ שאלה טכנית בעניין של אגח (כנראה שאחד מהם הוא אגח JUNK) שוק ההון 4
ש קרנות אגח. שוק ההון 2
S התייעצות בנוגע להשקעה בקרן אגח אקטיבית שוק ההון 3
L אגח ממשלתי ישראלי - האם להמשיך להחזיק במצב הנוכחי שוק ההון 11
מ במה קרן מחקה צוברת של אגח ממשלתי זה יותר טוב מלקנות ישירות אגח ממשלתי? שוק ההון 4
ס 70 / 30 מניות / נדלן - במקום אגח שוק ההון 7
מ קיזוז הפסד הון ממניות בחול כנגד אגח ממשלתי מיסים 5
R מיסוי אגח בחשבון פטור ממס שוק ההון 7
B ריבית בקרן נאמנות מחקה מדד אגח שוק ההון 5
M קניית אגח ממשלתי - שאלות שוק ההון 8
N חישוב תשואה של אגח צמוד מדד לפדיון שוק ההון 18
2 אגח ממשלתי 1152 שוק ההון 39
א XS2338530467 - אגח היברידי שוק ההון 1
ב אגח מומלץ בעקבות נתוני אינפלציה/ריבית שוק ההון 1
א בניית סולם אגח עם invesco BulletShares שוק ההון 1
amit מסלול משכנתא משתנה כל 5 עוגן אגח לא צמוד נדל"ן 13
I קרנות אגח שוק ההון 11
מ התלבטות בין פיקדון בבנק לקרן מחקה אגח מיסים 0
M תשואה על אגח ממשלתי צמוד אמריקאי גבוהה ממקבילו הישראלי, למה? שוק ההון 8
מ מחקר טריניטי - אגח מול אופציות שוק ההון 2
א אגח מדינה ריבית משתנה - ביטוח נגד תסריט ההפיכה? שוק ההון 3
G איך לבחור אגח ממשלתי לטווח ארוך? שוק ההון 3
O שאלת אגח קונצרני שוק ההון 0
Y קרנות להשקעה באגח מדינות מפותחות וסל אגח ישראלי שוק ההון 0
עצמאית שאלה לגבי החלק הסולידי בתיק קרן כספית או אגח ממשלתי כללי? שוק ההון 10
A רכישת אגח'ים שוק ההון 0
N אגח או פקדון שוק ההון 15

נושאים דומים

Back
למעלה