• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

רווחים בקופות גמל/מסלולי השקעות אקטיבים באופן עקבי, אז למה השקעות פאסיביות?

  • פותח הנושא פותח הנושא omers66
  • פורסם בתאריך פורסם בתאריך
אולי זה יענה על השאלה.

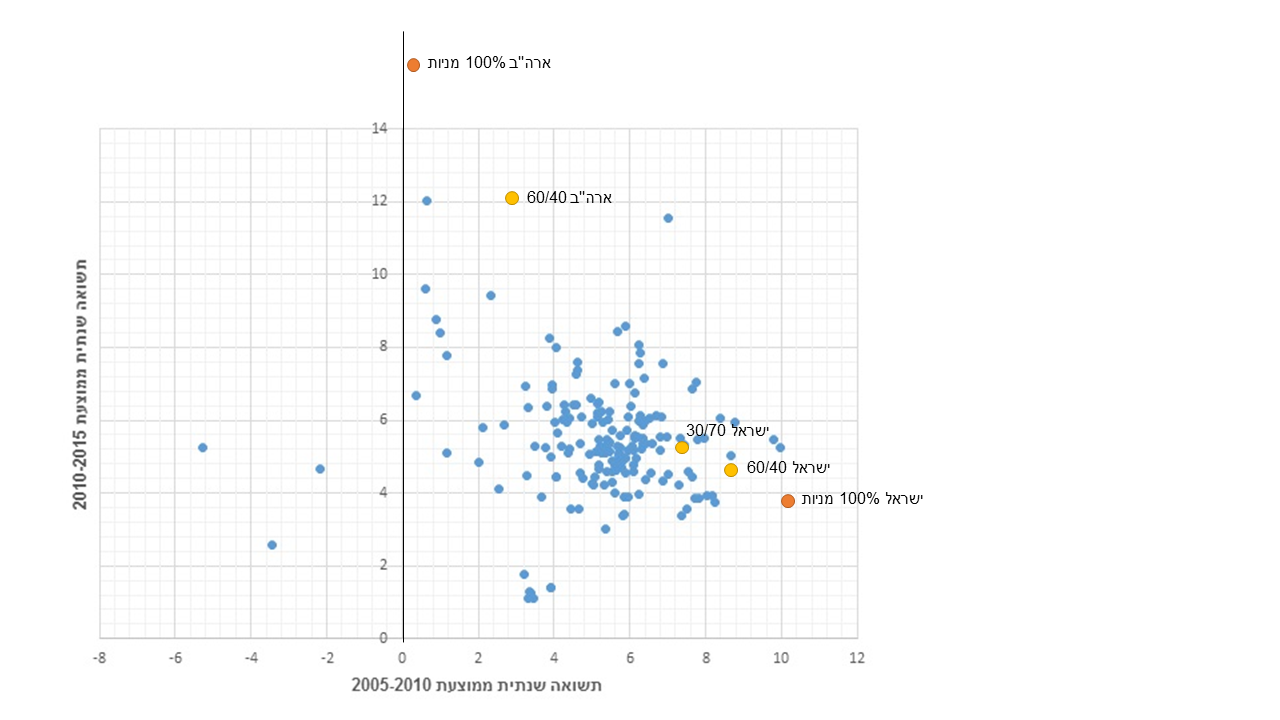
נכנסתי לאתר גמלנט ( http://gemelnet.mof.gov.il/views/dafmakdim.aspx ), הורדתי נתונים של כל הקופות בעשר השנים האחרונות, חישבתי עבורן את התשואה השנתית הממוצעת ב-5 השנים הראשונות מתוך הנתון על תשואה כללית בתקופה והתשואה הממוצעת ב-5 השנים האחרונות, וציירתי גרף של שני נתוני התשואה אחד מול השני לכל הקופות (178 סה"כ, מדגם לא קטן):
7uAW4Zv.jpg

(הערה: כל הנתונים הם לפני ניכוי דמי ניהול)

עכשיו תדמיין שהשנה היא 2010 ואתה צריך לבחור באיזו קופה להשקיע את הכספים שלך ל-5 השנים הבאות... בהצלחה.

מכיר את האותיות הקטנות שכל קופת גמל מחוייבת לשים בפרסומות שלה, "אין בתשואות העבר כדי להעיד על תשואות העתיד"? אז זה הגרף שהם מנסים להסתיר ממך.
חבר יקר הגרף הנ"ל נר לרגליי.
א. יש מצב לעדכן את הגרף המדהים?
ב. יש דרך לראות את השם של כל נק' כחולה ?
 
חסרה בגרף הזה נקודה אחת בלבד שהופכת אותו לחסר משמעות - התשואה של מדד הייחוס.
אם קופה מסוימת עשתה 3% בשנה בזמן שמדד הייחוס עשה תשואה שלילית, הרי שזו קופה עם ביצועים פנומנאליים.
רואים בגרף שבשנים 2005-2010 רוב הקופות השיגו תשואה שנתית ממוצעת של כ-6%. מה הייתה התשואה השנתית של ה-SP500 באותן שנים?
 
חסרה בגרף הזה נקודה אחת בלבד שהופכת אותו לחסר משמעות - התשואה של מדד הייחוס.
אם קופה מסוימת עשתה 3% בשנה בזמן שמדד הייחוס עשה תשואה שלילית, הרי שזו קופה עם ביצועים פנומנאליים.
רואים בגרף שבשנים 2005-2010 רוב הקופות השיגו תשואה שנתית ממוצעת של כ-6%. מה הייתה התשואה השנתית של ה-SP500 באותן שנים?
אתה מפספס את הפואנטה, זו לא השווה של קרן לעומת השוק אלא של קרן לעומת עצמה.
 
אין שום משמעות להשוואה של קרן לעצמה.
או שמשווים קרן לקרנות אחרות כדי להוכיח/להפריך את הטענה שהיא משיגה ביצועים טובים יותר מקרנות אחרות, או שמשווים קרן למדד ייחוס כדי להוכיח/להפריך את הטענה של מנהל הקרן שהיא מצליחה להכות את המדד באופן עקבי. הרי אלו שתי הטענות השיווקיות העיקריות של מנהלי הקרנות.
אף קרן לא מבטיחה תשואה עודפת ביחס לעצמה בלבד, זה תמיד או ביחס לאחרות או ביחס לשוק או גם וגם.
 
או שמשווים קרן לקרנות אחרות כדי להוכיח/להפריך את הטענה שהיא משיגה ביצועים טובים יותר מקרנות אחרות, או שמשווים קרן למדד ייחוס כדי להוכיח/להפריך את הטענה של מנהל הקרן שהיא מצליחה להכות את המדד באופן עקבי.
אתה יכול להשוות מה שאתה רוצה
המטרה של הגרף היא להראות ש:
אין קשר בין תשואות העבר לתשואות העתיד
ולא בוחרים קרן לפי ה 5 שנים האחרונות שלה
 
אז הגרף בהחלט משיג את מטרתו :)
למרות שנראה לי שזו טענה טריוויאלית שבכלל לא דורשת הוכחה...
 
למרות שנראה לי שזו טענה טריוויאלית שבכלל לא דורשת הוכחה...
חד משמעית:
תתפלא שטבלאות תשואות זה הכלי השיווקי הכי חזק של החברות הללו
אלמלא הגרף של @עש לילה דודה אסתר ודודה נחמה היו מקשיבות לסוכנים שלהם כי "ה-5 שנים האחרונות זו האינדיקציה הכי טובה שיש".
הגרף שמראה שאין שום קורלציה סותם על הטענה המטורללת הזאת את הגולל
 
חסרה בגרף הזה נקודה אחת בלבד שהופכת אותו לחסר משמעות - התשואה של מדד הייחוס.
מעבר למה שכבר ענו לגבי המטרה השונה של הגרף, לכל קרן יש (אמור להיות?) מדד ייחוס אחר. חלקן מנייתיות, חלקן כלליות וחלקן אג"חיות.
יש מצב לעדכן את הגרף המדהים
אז לקחתי על עצמי ללקט כמה נתונים ולהוסיף לגרף.
נתוני ארה"ב נלקחו מportfolio vis והומרו לש"ח לפי התקופות (total us stock + total us bond).
נתוני ישראל נלקחו מאתר הבורסה (תא 100 + ממשלתי כללי). הוספתי תיק 30/70 שידמה קרן במסלול "כללי".
FLfUX1O.png

התובנות העיקריות שלי הן:
  • (כמובן)
    אין קשר בין תשואות העבר לתשואות העתיד
  • נראה שאף קרן מנייתית לא הביסה את מדד הייחוס שלה (ישראלי או אמריקאי) בצורה קונסיסטנטית.
  • נראה שממוצע התשואות דומה מאוד לתשואת מדד אג"ח ממשלתי כללי (~6% בשתי התקופות).
 
מעבר למה שכבר ענו לגבי המטרה השונה של הגרף, לכל קרן יש (אמור להיות?) מדד ייחוס אחר. חלקן מנייתיות, חלקן כלליות וחלקן אג"חיות.

אז לקחתי על עצמי ללקט כמה נתונים ולהוסיף לגרף.
נתוני ארה"ב נלקחו מportfolio vis והומרו לש"ח לפי התקופות (total us stock + total us bond).
נתוני ישראל נלקחו מאתר הבורסה (תא 100 + ממשלתי כללי). הוספתי תיק 30/70 שידמה קרן במסלול "כללי".
FLfUX1O.png

התובנות העיקריות שלי הן:
  • (כמובן)
  • נראה שאף קרן מנייתית לא הביסה את מדד הייחוס שלה (ישראלי או אמריקאי) בצורה קונסיסטנטית.
  • נראה שממוצע התשואות דומה מאוד לתשואת מדד אג"ח ממשלתי כללי (~6% בשתי התקופות).
מרשים ביותר! תודה על העדכון!
א. אם כן, בשנים 05-10 אם היית בסנופי חבריך האקטיביים השאירו לך אבק דרכים, למרות שזו השוואה לא הוגנת כי לפניי סאב-פריים כנראה התשואות היו גבוהות הרבה יותר כמובן.
ב. למה ת"א היה כה חזק ב5 הראשונות ואז נרדם?
מעניין אם זה קשור לתיקון ג' + מס רווח הון של טרכטנברג שהוציא אנשים מהבורסה או שאין קשר לתשואות החברות
 
בשנים 05-10 אם היית בסנופי חבריך האקטיביים השאירו לך אבק דרכים
ות"א 100 בתורו השאיר אבק לחבריי האקטיביים.
סה"כ אני מנחש שבשנים האלו התשואה של ישראל פשוט הייתה גבוהה יותר, ומכיוון שלקרנות יש הטיית ביתיות חזקה, הן הצליחו לעומת הסנופי.
גם שער הדולר פגע בתשואה השקלית בצורה משמעותית (מ-4.36 ל-3.76).
לפניי סאב-פריים כנראה התשואות היו גבוהות הרבה יותר
בהחלט, בחירה בתקופה הספציפית הזאת לא הייתה "נוחה" לסנופי.
 
ות"א 100 בתורו השאיר אבק לחבריי האקטיביים.
סה"כ אני מנחש שבשנים האלו התשואה של ישראל פשוט הייתה גבוהה יותר, ומכיוון שלקרנות יש הטיית ביתיות חזקה, הן הצליחו לעומת הסנופי.
גם שער הדולר פגע בתשואה השקלית בצורה משמעותית (מ-4.36 ל-3.76).

בהחלט, בחירה בתקופה הספציפית הזאת לא הייתה "נוחה" לסנופי.
א. לדעתך, האם יש דרך להוסיף לגרף עוד ציר [אין לי מושג איך מבחינה ויז'ואלית], מבלי שנצטרך משקפי 3D ונניח להוסיף את השנים 2015-2019 ?
ב. איך עושים גרף כזה ? דרך XL עם הנתונים של גמל-נט או שזה דברים של מתכנתי על-חלל לא אנושיים סטייל עש/adam?
ג. בהיותי משתמש בגרף הזה באופן תדיר מול כל סוכן ביטוח חובבן שמטשטש את המשפחה שלי עם תשואות עבר קרובות, חושב שיש משמעות גבוהה לכך שהשמות גם יהיו מצויינים, זה מוסיף עוקץ ולא סתם נק' בלי שם
 
@Shlomi Z
א. במקום גרף נוסף, לשנות את הגרפים ל-2005-2012/ 2012-2019 (למרות ש-2019 טרם הסתיים)
ב. לא צריך להיות "מתכנת על חלל" ככה חזק. אתה יכול לבצע מה ש- @עש לילה עשה, בין עם EXEL ובין בשימוש בתכנות מתקדם יותר.
ג. כל הנקודה של הגרף היא שלא משנה שם הקרן בתי ההשקעות ממזגים קופות נכשלות באופן תדיר, יש מצב מאוד אפשרי שקרנות לא שרדו.
וסתם יתן פתח ל- הנה הקופות שלנו עושות יותר משלהם.

אתה פשוט יכול להזכיר שבכל פרסומת לקופת גמל/קרן השתלמות... איכשהו תמיד הקופה המפורסמת היא בין 3/5 המקומות הראשונים (אם לא הראשונה) מול מדד היחוס שלה בתקופה X1 עד X2...
 
ג. כל הנקודה של הגרף היא שלא משנה שם הקרן בתי ההשקעות ממזגים קופות נכשלות באופן תדיר, יש מצב מאוד אפשרי שקרנות לא שרדו.
וסתם יתן פתח ל- הנה הקופות שלנו עושות יותר משלהם.
מסכים, אבל אז אין תוחלת ל:
. איכשהו תמיד הקופה המפורסמת היא בין 3/5 המקומות הראשונים

לדעתי, הגרף יהפוך ל"נגיש יותר" להדיוט המצוי שעדיין לא בשל למושגים כמו מחקה מדד/אקטיבזם/ריבית דריבית
אלא פשוט בעיניים את הקרן שבה הוא משקיע.

באותה נשימה, מבין אותך שהעיקרון הוא שחשוב ולא הקרן הספציפית... לצערי עדיין הטרלול ממשיך
אם פרץ שוכח להוסיף *
בשכר בסיסי של 1000דולר :)
 
חסרה בגרף הזה נקודה אחת בלבד שהופכת אותו לחסר משמעות - התשואה של מדד הייחוס.
אם קופה מסוימת עשתה 3% בשנה בזמן שמדד הייחוס עשה תשואה שלילית, הרי שזו קופה עם ביצועים פנומנאליים.
רואים בגרף שבשנים 2005-2010 רוב הקופות השיגו תשואה שנתית ממוצעת של כ-6%. מה הייתה התשואה השנתית של ה-SP500 באותן שנים?
אתה מפספס את הפואנטה, זו לא השווה של קרן לעומת השוק אלא של קרן לעומת עצמה.

ניסיתי לבצע את הניסוי בעצמי. לא ברור לי אם עשיתי באותה שיטה (אחרי ניקוי של קרנות שמוזגו קיבלתי רק 75 קרנות), אבל קיבלתי קורלציה מאוד גבוהה של 0.88 על הנתונים (אוגוסט 2009 עד יולי 2014 מול אוגוסט 2014 עד יולי 2019).
לדעתי, אם לוקחים את התקופה 2009-2019, הדבר שהכי קובע בתשואה זה היחס מניות\מטבע בקרן. אם זה לא השתנה בין השנים, התשואה תהיה עקבית.
להוסיף לכל קרן מדד ייחוס ולחלק בו יהיה מורכב.
 
מהגרף המעודכן של tdc מסתבר שאין קורלציה גם למדדים.
לא כדאי גם להיות פאסיבי כי אי אפשר להסיק מהסנופי בחמש השנים האחרונות על העתיד,
או שהגרף לא אומר הרבה.
כמו שציינו לפניי מענין להשוות מי מוביל יותר שנים ו
כדאי לפלח לפי תחומים - כי הם מתנהגים אחרת
גם תקופה של 5 שנים ארוכה מידי - צריך לבדוק פעם בשנתיים שלוש.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
@עמי 1 , ברוך הבא לפורום!
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ח אחת ולתמיד - כללי קיזוז הפסדים, רווחים, והעברה משנה לשנה מיסים 14
ב רווחים שוק ההון 1
M תיאום מס על רווחים משוק ההון מיסים 3
N מס יסף על רווחים משוק ההון מיסים 1
א דיווח בטופס 1301 על רווחים חייבים במס מקרן השתלמות + מיסוי משיכה מקופת גמל לפי תיקון 190 פיצויים מיסים 0
B החזר מס על רווחים בקופ"ג להשקעה מיסים 8
ד קיזוז רווחים מהשנה על הפסדים משנים קודמות שוק ההון 3
G מיסוי רווחים והפסדים מIB עבור אזרח אמריקאי. מי מקבל מה? מיסים 30
V השקעות נדל״ן בארה״ב - תשלום מיסים על רווחים משכ״ד נדל"ן 0
R קיזוז עמלות רכישה כנגד רווחים שוק ההון 1
C מכירת מנייה בהפסד על מנת לקזז רווחים מיסים 7
F רווחים מבינאנס לחשבון בנק קריפטו והשקעות אלטרנטיביות 2
C דיווח לרשויות המס - רווחים IB מיסים 11
Y התלבטות לגבי מימוש רווחים בקרן כספית מול תעודות סל מנייתיות שוק ההון 8
B מיטב, נצול המלחמה להשגת רווחים פנסיה, גמל וקרנות השתלמות 2
נ מימוש רווחים למשקיע פאסיבי שוק ההון 4
P האם קיים פטור ממס לתושב חוץ על רווחים מקרנות כספיות דולריות מיסים 8
E רווחים והפסדים ממניות ריט - קיזוז בטופס 1322 מיסים 0
א RSU - רווחים מול הפסדים שוק ההון 11
S שאלה על קיזוז מגן מס משנה קודמת עם רווחים משנה נוכחית מיסים 0
מ ביטוח לאומי על רווחים בשוק ההון מיסים 11
ריש-לקיש מיקם מקצועות לא רווחים כפילוסופית חיים לגיטימית ברוח הבלוג? פוסטים מאיכות נמוכה 135
א הפקדה לקהש ביום האחרון בשנה - ולקבל רווחים של שנה שלמה? שוק ההון 9
T מה הדרך הטובה ביותר לקצור רווחים מקריפטו במינימום עמלות? קריפטו והשקעות אלטרנטיביות 0
N קיזוז רווחים והפסדים משתי קופות גמל להשקעה שונות פנסיה, גמל וקרנות השתלמות 1
S קיזוז הפסדים בבורסה בחשבון בבנק בארץ עם רווחים מחשבון ברוקר בחול פוסטים מאיכות נמוכה 4
חצי פנסיון שאלה לגבי הזנת רווחים מהבורסה בטופס 135 מיסים 5
R כיצד ניתן לקזז הפסדים בשוק ההון, אל מול חישוב מס במימוש רווחים בשנים שאחרי? מיסים 2
Y האם בן 14 צריך לשלם מס \ לדווח למס הכנסה על רווחים מפרסומות ב youtube? מיסים 9
guesto חישוב קצב צמיחת רווחים באתרים הפיננסיים שוק ההון 0
א קיזוז הפסד הון מול מימוש רווחים באופציות (סעיף 102 מסלול הוני) מיסים 2
M מס על רווחים ממטח שוק ההון 1
R שאלה של מתחילים על עמלות ותשלום מס על רווחים מיסים 6
T רווחים כלואים בעסק והקטנת חבות המס שלו מיסים 7
B דיווח רווחים מעסקת נדל"ן בארה"ב מיסים 2
A דיווח עבור רווחים מניירות ערך - אזרח אמריקאי מיסים 0
M קיזוז הפסדים ארה'ב עם רווחים מתל אביב? שוק ההון 2
T איך מדווחים בדוח השנתי על משיכת פקדון בנקאי עם רווחים פטורים? מיסים 3
Z הגשת דו"ח על רווחים מנירות ערך באיחור מיסים 0
י רווחים בדולרים מול שקלים שוק ההון 12
ב כיצד ממוסים רווחים מקרנות זרות? מיסים 2
U הודעות מהבנק על ניכוי מס בגין רווחים מניירות ערך פוסטים מאיכות נמוכה 2
pita קיזוז הפסדים במניות מול רווחים בפוליסת חיסכון? מיסים 5
I משיכת רווחים מהתיק הפרטי לאחר גיל 60 שוק ההון 0
F חוץ מהייטק איזה תחומים רווחים עוד היום בסקטור השכיר ? התפתחות אישית 70
G החזר מס על רווחים גם או רק על הפסדים ? מיסים 6
yancuk קיזוז רווחים והפסדים שוק ההון 14
האזרח החשדן שיעור מס על רווחים מיסים 2
D האם תיק ההשקעות (+רווחים,ריבית דריבית) צמוד למדד המחירים לצרכן? שוק ההון 2
I שאלות בנושא דו"ח מס שנתי לשכיר, וסיכום רווחים/הפסדים בetrade מיסים 3

נושאים דומים

Back
למעלה