• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

ביטוח בריאות מהעבודה (בן 20)

  • פותח הנושא פותח הנושא אקראי
  • פורסם בתאריך פורסם בתאריך

אקראי

משתמש רגיל
הצטרף ב
10/9/24
הודעות
1,130
דירוג
220
קודם כול אציין שכבר יש לי ביטוח בריאות פרטי ברובד הבסיסי ב־AIG, אם כי הפרמיה שלי בניתוחים והשתלות בחו״ל גבוהה ב־50% משום שיש לי נכות מסוימת. סה״כ אני משלם ₪23.09 בחודש.
קיבלתי לפני כמה דקות הודעה מהראל שצירפו אותו לביטוח ברובד הבסיסי אצלם. הפוליסה שלהם דומה לזאת שכבר יש לי אבל איננה זהה, שזה מוזר לי כי הביטוח הזה אמור להיות שווה בכל החברות. אולי כי זה קבוצתי אז נותנים מעבר? לא יודע.
גם פה העלות היא ₪23, רק בלי החריגים שיש לי כיום (דברים מינוריים אבל עדיין). ויש רובד נוסף: ניתוחים מהשקל הראשון (18.86 לגיל שלי ועד ל־₪119.32 בגיל 66) או מגלים שב״ן (₪15.72 עד ₪85.23).
ההרחבה באמת רחבה ויש שם גם שירותים אמבולטוריים שכוללים קצת טיפולי חירום בשיניים!
לפי הבנתי ההרחבה כוללת שתי פוליסות: שירותים אמבולטוריים (ואיזו תוכנית של רופא מלווה) וניתוחים במימון פרטי.

האם לוותר על הביטוח הרגיל שלי ולהסתפק רק בזה?
הבעיה היא שכתוב ככה: ״[הביטוח יסתיים] במועד סיום עבודתו של המבוטח״. אבל אחר כך כתוב שאפשר לחדש את הפוליסה בתנאים דומים אבל בתשלום גבוה יותר ובלי בחינה מחודשת של המצב הרפואי. כתוב שתהיה הנחה בסך 10% ל־10 שנים. מה קורה אחריהן? אין הנחה או שאין ביטוח?
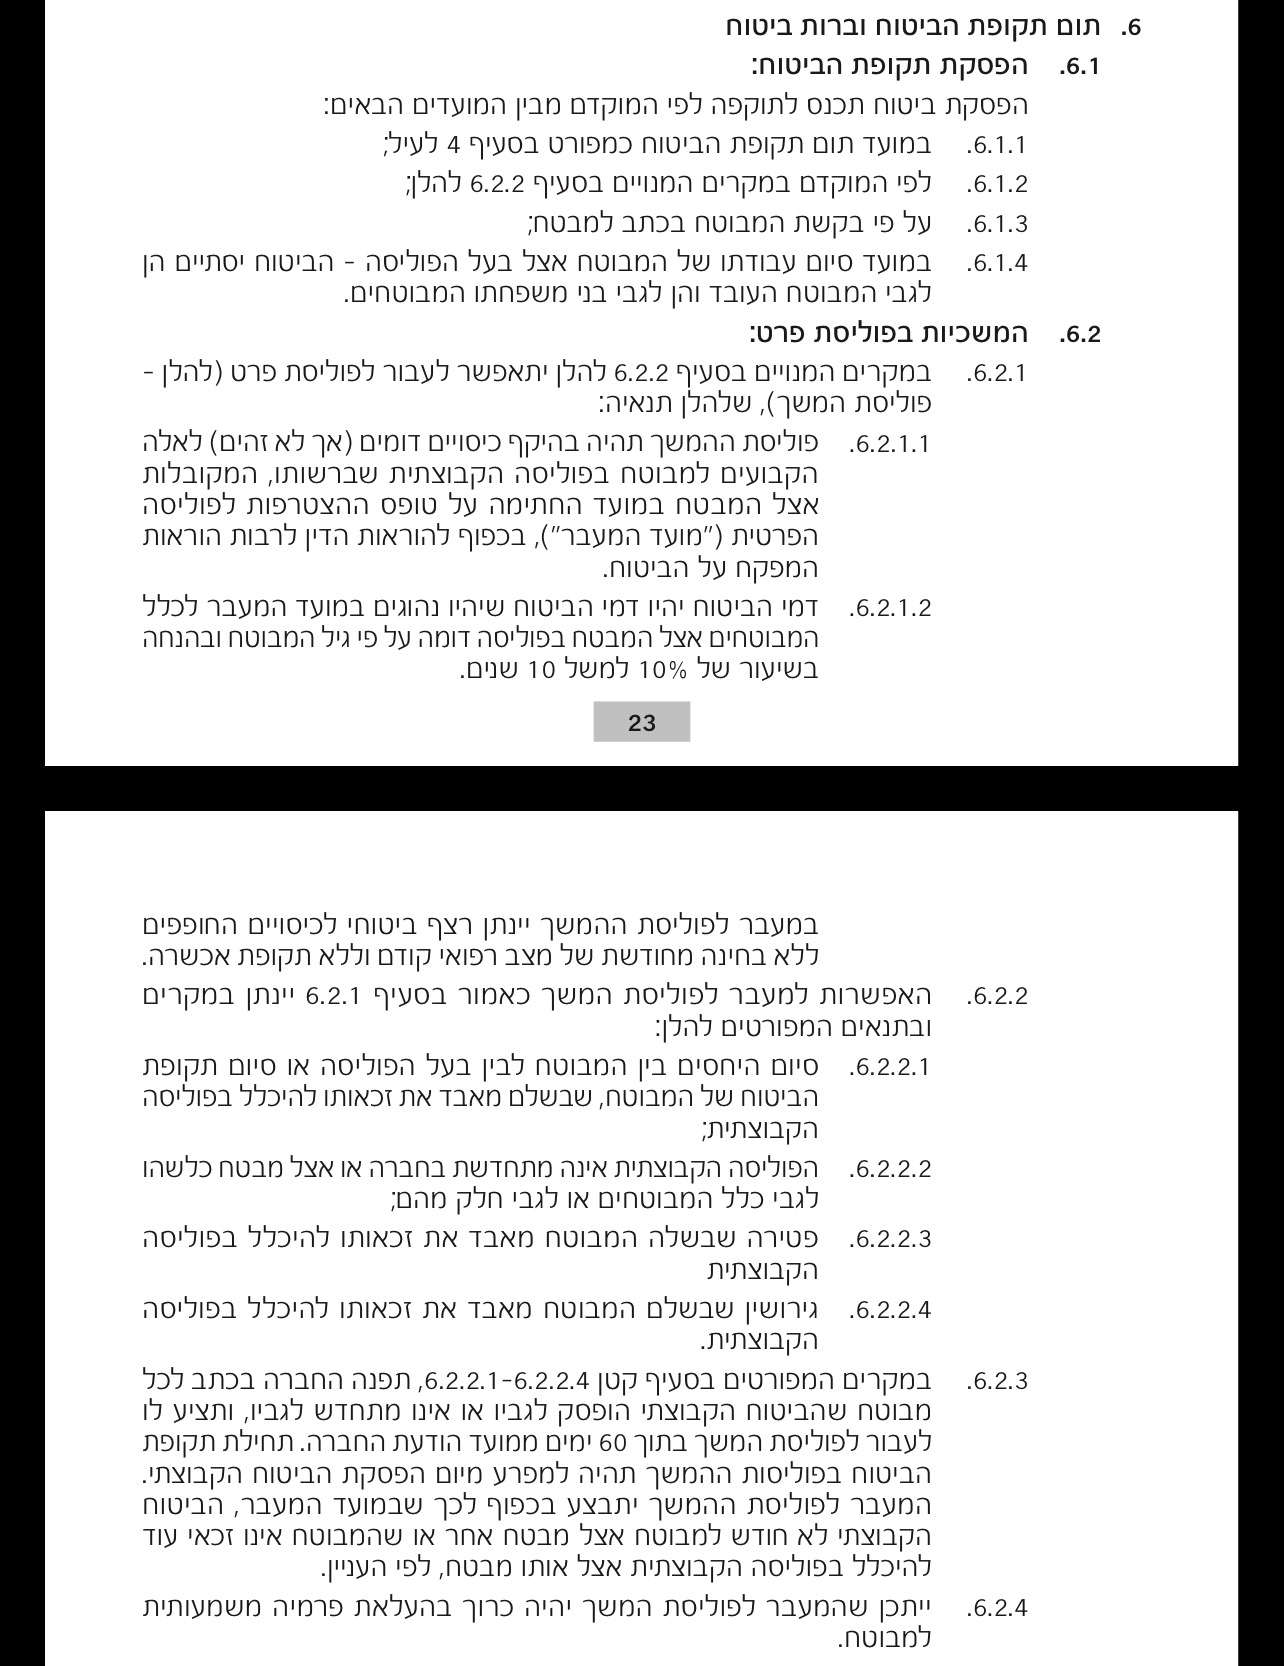
 
בדרך כלל במצבים כאלה לאחר סיום העסקה אתה יכול לעבור לפוליסה פרטית אצל אותו מבטח ללא חיתום. הכיסויים בפוליסה הפרטית הם על פי רוב סבירים, אבל פחות טובים מהפוליסה הקולקטיבית אצל המעסיק וכמובן יקרים יותר. להבנתי מדובר בהנחה של 10% ל-10 שנים שלאחריה אין הנחה אבל יש ביטוח.
 
בדרך כלל במצבים כאלה לאחר סיום העסקה אתה יכול לעבור לפוליסה פרטית אצל אותו מבטח ללא חיתום. הכיסויים בפוליסה הפרטית הם על פי רוב סבירים, אבל פחות טובים מהפוליסה הקולקטיבית אצל המעסיק וכמובן יקרים יותר. להבנתי מדובר בהנחה של 10% ל-10 שנים שלאחריה אין הנחה אבל יש ביטוח.
פניתי אליהם עכשיו במייל. נראה מה יענו.
לא יודע עד כמה שווה לי לוותר על הביטוח ב־AIG. הם מדורגים גבוה יותר מהראל במדד משרד האוצר.
אני גם לא אישאר ברשת ליותר מדי זמן (עוד פחות משנה).
 
הצטרפות לביטוח קבוצתי לא דורשת חיתום. בדרך כלל המחיר מאוד זול.
 
יש ביטוחי קבוצה שאולי נראים רחבים אבל מוגבלים מבחינה כספית על ההחזר שתקבל במקרה ביטוחי, שים לב לזה.
 
אם יש לך מחלה קיימת, תמצא סוכן ביטוח טוב ותשלם לו על פגישת ייעוץ או 2.

היכולת שלך להבין לעומק בביטוח בריאות מוגבלת וזה לא משהו שניתן לגשר עליו בקלות, בניגוד לתחומים אחרים שבהם ניתן.

לא מעוניין לשלם כרגע? תשלם על שני הביטוחים ותדחה את ההחלטה למועד הסיום/חידוש של אחד מהם.
 
הייתי נזהר מלוותר על הפוליסה הפרטית. הביטוח הקבוצתי נגמר כשעוזבים את העבודה ואמרת שזה פחות משנה. אחרי זה נשאר לך לעבור לפוליסת המשך אצל אותו מבטח, ואת המחיר שלה אתה לא יודע היום. האפשרות השנייה היא פוליסה פרטית חדשה עם חיתום מחדש, ועם מצב רפואי קיים זה יכול להיגמר בהחרגות רחבות יותר או בפרמיה גבוהה יותר ממה שיש לך עכשיו.

את הפוליסה הקבוצתית בונים מול המעסיק ולכן התנאים בה יכולים להיות שונים מהפוליסה הפרטית. זה לא אומר שמשהו לא בסדר.

אני הייתי משאיר את AIG כמו שהיא. את הבסיס הקבוצתי הייתי לוקח כי ב־23 ש"ח בלי החרגות זה זול. רק צריך לזכור שבכיסויים של שיפוי לא מקבלים פעמיים על אותה הוצאה. לפני שאתה עוזב הייתי מבקש מהראל בכתב את תנאי ההמשך: מחיר לפי גיל, אם זה בלי חיתום, ותוך כמה זמן צריך להודיע.
 
הייתי נזהר מלוותר על הפוליסה הפרטית. הביטוח הקבוצתי נגמר כשעוזבים את העבודה ואמרת שזה פחות משנה. אחרי זה נשאר לך לעבור לפוליסת המשך אצל אותו מבטח, ואת המחיר שלה אתה לא יודע היום. האפשרות השנייה היא פוליסה פרטית חדשה עם חיתום מחדש, ועם מצב רפואי קיים זה יכול להיגמר בהחרגות רחבות יותר או בפרמיה גבוהה יותר ממה שיש לך עכשיו.

את הפוליסה הקבוצתית בונים מול המעסיק ולכן התנאים בה יכולים להיות שונים מהפוליסה הפרטית. זה לא אומר שמשהו לא בסדר.

אני הייתי משאיר את AIG כמו שהיא. את הבסיס הקבוצתי הייתי לוקח כי ב־23 ש"ח בלי החרגות זה זול. רק צריך לזכור שבכיסויים של שיפוי לא מקבלים פעמיים על אותה הוצאה. לפני שאתה עוזב הייתי מבקש מהראל בכתב את תנאי ההמשך: מחיר לפי גיל, אם זה בלי חיתום, ותוך כמה זמן צריך להודיע.
פניתי להראל. הם אומרים שהמחיר יכול להשתנות מהיום למחר. אני משער שזה לא רחוק ממה שזה היום, ודאי לגבר צעיר.
 
פניתי להראל. הם אומרים שהמחיר יכול להשתנות מהיום למחר. אני משער שזה לא רחוק ממה שזה היום, ודאי לגבר צעיר.
המחיר הוא לא העיקר אצלך. בגילך ההפרש יהיה כמה שקלים בחודש לכאן או לכאן.

מה שחשוב באמת הוא אם המעבר לפוליסת ההמשך הוא בלי חיתום. אם כן, זה יכול דווקא להיות יתרון בשבילך. תצא עם פוליסה בלי ההחרגות ובלי התוספת של 50% שיש לך היום ב־AIG.

הייתי שואל אותם בדיוק את זה ומבקש שיענו במייל. אם יתברר שאין חיתום ואין החרגות, כשתעזוב תעבור לפוליסת ההמשך אצלם ורק אז תבטל את AIG. עד אז הייתי מחזיק את שתיהן.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
המחיר הוא לא העיקר אצלך. בגילך ההפרש יהיה כמה שקלים בחודש לכאן או לכאן.

מה שחשוב באמת הוא אם המעבר לפוליסת ההמשך הוא בלי חיתום. אם כן, זה יכול דווקא להיות יתרון בשבילך. תצא עם פוליסה בלי ההחרגות ובלי התוספת של 50% שיש לך היום ב־AIG.

הייתי שואל אותם בדיוק את זה ומבקש שיענו במייל. אם יתברר שאין חיתום ואין החרגות, כשתעזוב תעבור לפוליסת ההמשך אצלם ורק אז תבטל את AIG. עד אז הייתי מחזיק את שתיהן.
כן, אין חיתום מחדש. אני עושה שיעורי בית. :)
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ס איך להעריך כדאיות של פוליסת ביטוח בריאות מהעבודה? צרכנות פיננסית 5
D ביטוח פרטי מהעבודה עם הצהרת בריאות פנסיה, גמל וקרנות השתלמות 3
T קיזוז מס בריאות ודמי ביטוח לאומי בזיכוי מס בארה"ב מיסים 12
א ביטוח בריאות ורווחיותם דיוני עומק על פוסטים מהבלוג 5
א ביטוח בריאות פרטי לברנש בן 19 צרכנות פיננסית 0
M ניכוי גבוה מדי על דמי ביטוח לאומי/בריאות מיסים 5
R איפה אתם עושים ביטוח בריאות וכמה אתם משלמים? צרכנות פיננסית 4
R ביטוח בריאות פרטי – איזה חברות ביטוח עושות הכי מעט בעיות כשצריך אותן לדברים הכבדים? צרכנות פיננסית 5
O ביטוח בריאות פרטי צרכנות פיננסית 14
I תנאי חידוש ביטוח בריאות פרטי מ2018 צרכנות פיננסית 0
T ביטוח בריאות מהשקל הראשון צרכנות פיננסית 9
D ביטוח בריאות דרך קוקלטיב ופרוצדרות בחו"ל צרכנות פיננסית 7
S ביטוח בריאות מינימליזם, חסכנות ואנטי-צרכנות 14
O תהיות על קניית ביטוח בריאות צרכנות פיננסית 16
R תשלום ביטוח לאומי + בריאות מיסים 3
S ביטוח בריאות צרכנות פיננסית 9
T ביטוח בריאות לתינוק בן חודש? חשוב לעשות או בזבוז כסף? צרכנות פיננסית 48
מ ביטוח בריאות קולקטיבי או פרטי צרכנות פיננסית 5
ד ביטוח בריאות פרטי - האם כדאי צרכנות פיננסית 25
C מחפש ביטוח בריאות קבוצתי להורים צרכנות פיננסית 3
M התלבטות/ סקר להורים- האם כדאי לעשות ביטוח בריאות פרטי לתינוק מינימליזם, חסכנות ואנטי-צרכנות 3
M ביטוח בריאות - החרגות בגלל סיכון? החרגות גורפות? צרכנות פיננסית 1
M ביטוח בריאות אחרי הרפורמה בסוף 2023 צרכנות פיננסית 9
ר כיצד להחליט על ביטוח בריאות? צרכנות פיננסית 6
R ביטוח בריאות פרטי + מכבי - האם הכרחי? צרכנות פיננסית 1
R ביטוח בריאות צרכנות פיננסית 3
Fitch ביטוח בריאות במנורה מבטחים פוסטים מאיכות נמוכה 7
W ביטוח בריאות חיות בית אוף טופיק 65
ס ביטוח בריאות לתינוק צרכנות פיננסית 11
D טיפול רפואי ללא ביטוח בריאות פרטי צרכנות פיננסית 17
C בחירת ביטוח בריאות צרכנות פיננסית 6
C ביטוח בריאות פרטית מ 2009 והרפורמה ב 2022 צרכנות פיננסית 1
R כפל ביטוח בריאות - בדיקת פוליסות לפני קבלת החלטה על ביטול צרכנות פיננסית 5
H ביטוח בריאות - מה עושים כשמתגלה בעיה? אוף טופיק 0
Y ערעור על תביעת ביטוח בריאות צרכנות פיננסית 3
A החזר ביטוח לאומי ומס בריאות (בהמשך להחזר מס) מיסים 11
גיא_87 ביטוח בריאות פרטי צרכנות פיננסית 1
מ ביטוח בריאות קבוצתי לחברי אופק צרכנות פיננסית 7
ש ביטוח בריאות - רפואה משלימה מינימליזם, חסכנות ואנטי-צרכנות 6
ש ביטוח בריאות - רפואה משלימה צרכנות פיננסית 0
anonyshmeger ביטוח בריאות צרכנות פיננסית 0
E חישוב ביטוח לאומי/מס בריאות כמס על הכנסה לצורכי מיסוי של ארה״ב מיסים 3
סול ביטוח בריאות ב37 שקל לחודש - מספיק? צרכנות פיננסית 34
ע ביטוח בריאות פרטי מינימליזם, חסכנות ואנטי-צרכנות 8
ר היכן לעשות ביטוח בריאות? צרכנות פיננסית 10
1337justme ביטוח בריאות פרטי עבור קשישים - רק עבור תרופות צרכנות פיננסית 0
I ביטוח בריאות חדש מול ישן צרכנות פיננסית 5
F ביטוח חיים, בריאות וסיעודי דרכים להוזלת עלויות צרכנות פיננסית 1
ITS ביטוח בריאות פרטי - בעד ונגד מינימליזם, חסכנות ואנטי-צרכנות 7
1337justme ביטוח בריאות פרטי לגיל הזהב צרכנות פיננסית 36

נושאים דומים

Back
למעלה