מדהים איך נותר בך עוד כוח! אין לך מושג עד כמה אני מעריך את הנכונות הזאת

תודה
תודה. אם השורה התחתונה היא שאשלם יותר כסף כיוון שבתיק שלי נכללות יותר קרנות הרי שלקחתי זאת בחשבון. מה שאיני לוקח בחשבון זה האם יש שוני בצורת התשלום והאם מוטב שאעדיף צורה אחת על פני אחרת. כמו למשל לדחות תשלום כאחוז וכן הלאה מחשש שהתיק יגדל והאחוז יאכל יותר ממנו.
באידאל כמובן שעדיף לא לשלם באחוזים, אבל אישית לא הצלחתי לברוח מזה.
הבנתי שב-IB ישראל לא משלמים אחוזים, אבל גם שם יש עמלת מינימום.
טוב זה לא הסיכון נטו. וגם לא הרווח נטו. בשלב כלשהו בחיים איתרתי איזשהו רעיון שאוכל להתנסות בו על הדרך, ובאופן שלא ישפיע עלי באופן משמעותי לטובה או לרעה (במקרה של תשואה או הפסד) - מתאים לי. יש לזה רווחים עקיפים לא מעטים כמו ההתנסות שציינתי או האינטרוספקציה או סתם שימור ערך של חלק מכספי. אם הרעיון הזה אינו בר-ביצוע, אז אין לי מה להשקיע.
לפי הבנתי מפוסטים שרצו כאן בפורום (ורצים בימים אלו מפעם לפעם) ומהרעיון הכללי של הבלוג - הרעיון הזה יישים ביג-טיים. אבל מסיבה לא ברורה כאר אני מששתף את התהיות שלי בדבר יישום הרעיון, אני מקבל התנגדות קשיחה וקונסיסטנטית בין המגיבים. כרגע המסקנה אליה הגעתי היא שרק אם "אלמד עוד קצת" בשביל להבין את המנגנון, אוכל להשקיע וליישם את הרעיון לכאורה. אבל היעד שלי הוא לא בהכרח ליישם את הרעיון בלבד, או לא ליישם אותו, אלא ליישם אותו בדרך מסוימת שהגדרתי לעצמי ובהתאם למניעים שציינתי בפתיחת הפוסט. לצורך העניין, השקעה של 25% מהתיק בזהב גם בעיניי נראית מוגזמת ומסוכנת מאוד. אם זה לא אפשרי אז חבל על הזמן.
אם "ההתעניינות" שלי בשוק ההון הייתה מסתכמת בציפייה לרווח, לא נראה לי שהייתי בכלל חבר בפורום הזה או מתעכב לקרוא את הבלוג בפעם הראשונה שנתקלתי בו. כשאני חושב על זה עוד קצת, יש איזשהו עיקרון של "פיזור" שאני מנסה ליישם בחיי ואולי בין השאר גם הוא דרבן אותי לפתוח תיק השקעות. בכל מקרה, בטח שלא עבור 100% מהוני. זאת תהיה התנהגות לא נבונה בעיניי.
כאמור, לא הסיבה הקלאסית לכניסה להשקעות, אבל ניחא.
כמו שאמרתי-אם אתה מבין שזה תיק מאוד מסורבל, אבל אתה נעול עליו-לך על זה.
אני חוזר-תיק ההשקעות שלך כיום הוא 100% מההון שלך, גם אם אתה רוצה ליצור הפרדה מלאכותית ולומר "זה 20% להשקעות, זה 80% לחיסכון"-אבל גם חיסכון של מזומנים היא השקעה-עם סכנות אינפלציה.
הייתי בטוח שהסיבה העיקרית בגינה אתם טוענים שלא נותר מקום לתיק הארי בראון זוהי הריבית שכרגע אפסית ואין לה עוד לאן לרדת כך שאנחנו רכשנו כרטיס לכיוון אחד בשנים הקרובות. אשמח להבין אם טעיתי ומדוע.
אם רק לצורך הדיון אבקש ממך להתייחס ל-20% המושקע כ-100% מההון שלי, יש איזשהו סיכוי שכן תהיה משמעות לחיקוי התיק של הארי בראון רק בנוסח ישראלי ובן המאה ה-21?
בעיקרון התיק של ארי בראון אמור להכיל גם מקרה שבו האג"ח הארוך מתרסק בגלל שהריבית אפסית בימינו.
לחיקוי של התיק של הארי בראון בנוסח ישראלי ובן המאה ה-21, כן יש איזשהי משמעות לדעתי, אבל היא ממש לא זהה למשמעות של תיקו המקורי והאמריקאי של הארי בראון-הנקודה היא, שלא מובטח לך בכלל שהתיק הזה ינהג כמו שלו.
סלח לי, אבל באמת שאיני מצליח להבין את כוונת והטענה הזאת של "תיק אחד", החוזרת על עצמה כל הפוסט. היא מתחילה להישמע כפחות ופחות אמינה או מבוססת על משהו הגיוני. אשמח אם אתה או כל קורא אחר תוכלו להרחיב מעט יותר על הרעיון ותסבירו מדוע יש להתייחס אליו ברצינות בכלל.
כי לי לא ברור מדוע כמה מיליוני אזרחים ישראלים שלא משקיעים צריכים לחשוש יותר מכמה משקיעים "ספורדים" (ברור לי שיש הרבה אבל הבנתם את כוונתי אני מניח) שמתייחסים לכל אפיקי ההון שלהם כתיק השקעות אחד. נראה לי הגיוני יותר לחשוב שאם יתרחשו תהפוכות כלכליות או יהיו משברי אינפלציה דווקא על המשקיעים לחשוש יותר. ואם אני טועה ודווקא המשקיעים ירוויחו מכך בעוד כמה מיליוני ישראלים יפסידו מכך - המשקיעים יצטרכו לחשוש אפילו עוד יותר!
אני לא אצליח לנסח את זה יותר טוב מהסולידית-https://
www.hasolidit.com/בעצם-יש-לכם-רק-תיק-השקעות-אחד או מאדם.
כסף מזומן זה נכס, גם אם זה לא מאוד אינטואיטיבי, והסיכון המשמעותי אליו הוא אינפלציה-שאיפסה את חסכונות החוסכים בשנות השמונים.
אישית, אם הייתי צריך לבחור אם להיות ישראלי ממוצע שחוסך בתוכנית ריבית קבועה בבנק או משקיע שרוכש אג"ח צמודות, בשנות ה-80-הייתי שמח יותר להיות האחרון. עובדתית הקבוצה הראשונה הפסידה (וגם הרוויחה כמה דירות בחינם), ולא שמעתי שום התעמרות נגד המשקיעים במקרה זה.
אני דווקא חושב שזה לא יהיה המצב אם אשקיע רק עד 20% מהוני השנתי (ואף הרבה פחות מזה רוב הזמן). יכול להיות שאופתע, אבל הנה דוגמה קלאסית מדוע גם לזה יש להיערך וכיצד אני עושה זאת. תודה שהוצאת לי את המילים מהפה.
יתכן שכעת אתה מתייחס קצת יותר בסלחנות ל-"רציונל ה-20%" של לא חשבון שמות?

סליחה, אבל אני עדיין חושב שזאת הפרדה מלאכותית לחלוטין שאתה יוצר כדי להרגיש יותר נוח עם עצמך.
כשאתה שם כסף בפר"י לצורך הדוגמה-אתה עדיין משקיע אותו, במזומן.
מבחינת הקצאת הנכסים או שהתכוונת לעניין אחר?
גם נכסים, גם הקצאת נכסים.
אם אתה מתכוון להשקיע רק 20 אחוז מההון שלך, למה שלא תרכוש רק אג"ח ממשלתי כללי ומחקה מדד מניות עולמי וזהו?
למה שלא תרכוש רק מחקה מדד מניות עולמי וזהו? גם כך 80% מההון שלך יהיה בפלח סולידי כמזומן.
*לא ממליץ וכו', רק תוהה על פשר ההפרדה המלאכותית
תהיה בטוח שקראתי אותם. ועדיין לא הבנתי את הרעיון של חובת צימוד הפלחים.
הרעיון הוא שכל פלח מיועד למצב כלכלי שונה, ולכן כשהגדלים שלהם שווים עלייתו של פלח אחד מפצה על ירידתו של פלח אחר.
מה זאת אומרת? מי קבע זאת?
המציאות? לא יודע, תנסה לומר לחוסכים האמורים משנות ה-80 שבעצם הם לא השקיעו כלל, והכסף המזומן שלהם בטוח לחלוטין ושמר על ערכו.
סך ההון וסוגי הנכסים משפיעים ישירות על אחוזי התשואה וגובה הרווח בשקלים מהתיק.
הבוקסר שלי וסתימת הזהב שתהיה לי בגיל 60 בשיניים, גם כן מהווים חלק מהתיק שלי? ומה עם המחשבות שלנו שכעת מקבלות צורה בפורום ואולי בעוד כמה מאות שנים יהפכו לנכסי צאן ברזל של התרבות שתשרור פה? בטח שגם לזה יש איזשהו ערך בשוק ההון לא? לא מצליח להתחבר למה שאתה אומר עכשיו או להבין את הרציונל שלו. בכנות.
"ב
כלכלה וב
מימון,
השקעה, היא העברה של סכום
כסף (או
הון) לגורם אחר כדי לייצר
הכנסה משני סוגים:
- הכנסה פירותית (תשואה), כלומר הכנסה שוטפת מפירות ההשקעה, כגון דמי שכירות, דיבידנד או ריבית.
- הכנסה הונית, כלומר הגדלת ערכה של ההשקעה, למשל בזכות גידול הביקוש לנכס זה.
ההבדל בין
הוצאה להשקעה הוא לעיתים דק ואינו ברור, אך ניתן לומר שהוצאה היא במישור הפירותי, כלומר היא מופיעה כניכוי מההכנסה השוטפת, והכרחית לשם ייצורה, בעוד שהשקעה היא במישור ההוני, כלומר תביא להכנסות בעתיד או על פני תקופה ארוכה."
מתוך ויקיפדיה
בקיצור, אלא אם שן הזהב והבוקסר שלך יוכלו להתרגם להכנסה פירותית או הונית, הם הוצאה ולא הכנסה.
עכשיו, שנייה לפני שאתה אומר לי "רגע! ואם הזהב עלה? אז הנה-השן שלי שווה יותר כסף ונוצרה הכנסה הונית!"-שן זהב היא הוצאה ולא השקעה, כי אתה זקוק לה ומשתמש בה. היא לא באמת יכולה להתרגם לצביר מזומנים (כל עוד אתה משתמש בה. אולי ליורשיך יהיו תכנונים אליה
), והיא רק צורכת כסף במהלך החיים-להתקנתה, תחזוקה וכו'.
חחחח.. אהבתי את ה-"למשל"
ושוב לא מבין אותך. אם תרשה לי להיסחף מעט במחשבותיי, משתמע שאתה אומר שמהיום בו נכנס לכיסך השקל הראשון, אתה משחק, גם אם בניגוד לרצונך, ב-"משחקי השוק". ושגם אם לא תשקיע באופן אקטיבי יש סיכוי שתפסיד את הונך או שערכו ירד.
נכון!
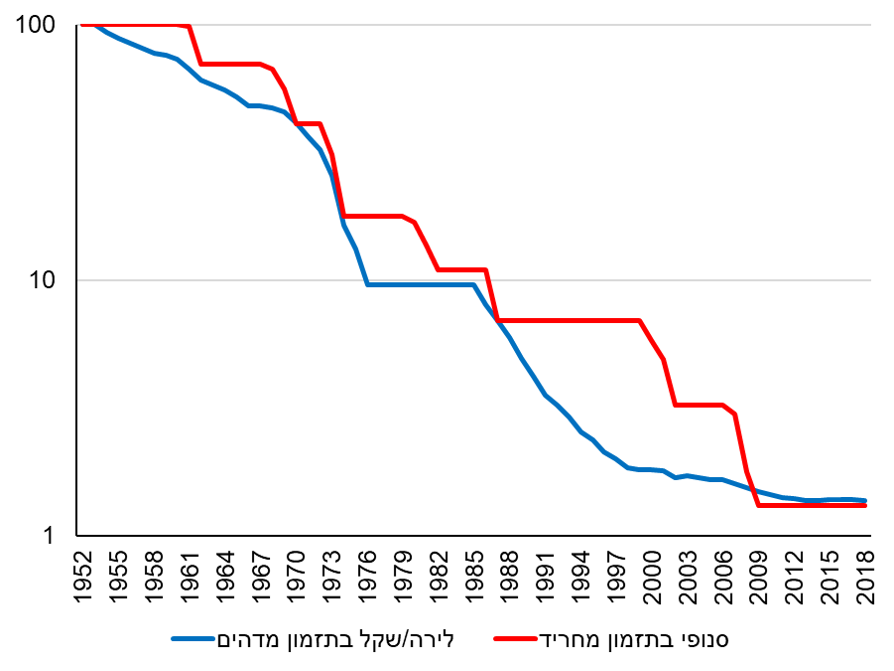
אם בתחילת שנת 1984 עשיתי עיסקה עם שלומי ומכרתי לו את חולצת החאקי מאתא שלי תמורת, לא יודע, 400 לירות ישראליות (או איזה מטבע שלא היה אז), וסתם השארתי אותם בכיס-בסוף שנה זו, נשארתי עם סכום כסף, שריאלית, שווה פחות מרבע, וכל זה למרות שלכאורה לא עשיתי שום השקעה אקטיבית.
נניח.. אבל אני רוצה לראות אם יהיה איזשהו הבדל בקנה מידה רחב, בעיתוי משברי קטסטרופלי מסוים, בו המשקיעים "יינצלו" מהקטסטרופה או יפגעו ממנה פחות, ורוב האוכלוסייה שבכלל לא נתנה את הסכמתה להשתתף במשחק הזה יפגעו יותר או בכלל יהיו מוכנים לאפשר זאת. לצורך העניין, נראה לי שסונריו ריאלי יותר יהיה, שברגע שיש משבר כלכלי אז רעיון טוב לגירוד של כמה שקלים לקופת המדינה יהיה להעלות עוד יותר דווקא את מס רווחי הון.
עובדתית, זה לא קרה אחרי שהסניריו הזה התממש. מס רווחי הון הוחל רק לפני איזה עשור-שניים, בטח שלא אחרי ההיפר אינפלציה של שנות ה-80.
מצד שני, אם יקרה מצב בו המשקיעים יפסידו הכל או ערך השקעתם יפגע נורא, ולאורך שנים רבות - זאת בעיה לגמרי שלהם כי הם דווקא כן נתנו הסכמתם לסיכון זה ולכללי "משחקי השוק".
שוב, תגיד את זה לחוסכים במזומן משנות ה-80. הם ישמחו לכסף שלהם בחזרה.
כאשר אלו הם פני הדברים, נראה לי שיותר נכון להשאיר את כספי בבנק גם במחיר שחיקת אינפלציה.
להפך, צריך להלחם באינפלציה כמו באש (גם בבנק, גם באג"ח): להצמיד את הקרן למדד, או לחילופין לוודא שהריבית השקלית גבוהה מספיק וכו' וכו' וכו'.
השוק מוכן לשלם כל כך הרבה על הצמדה למדד, עד כדי כך שאג"ח מוצמדים בעלי תשואה שלילית ריאלית-אתה מבין מה זה אומר? משקיעים מוכנים לוותר ב-100% ביטחון על 1-0.3% ריאלית
מהקרן, רק כדי לוודא שהם באמת יפסידו רק את האחוזים הריאליים הללו, ולא יסתכנו באינפלציה.
כמובן שגם המצב ההזוי שאנחנו נוכחים בו היום (ריבית בנק ישראל הנומינלית נמוכה מהאינפלציה, ולכן מובילה להפסד ריאלי בפני עצמה), תורם לכך, אבל אם לא היה את סיכון האינפלציה, משקיעים לא היו קונים את האג"ח האלה.