• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

דעות בדבר הרכב תיק ההשקעות שלי - טיוטא ראשונית

אפשר הסבר מדוע הכסף השוכב בבנק למעשה מושקע גם הוא?
כל מה שמשנה זה סך ההון שלך ובאיזה סוגי נכסים אתה מחלק את ההון שלך.
מזומן, מק״מ, אג״ח, זהב, נדלן, מניות, קריפטו, ועוד - כל אלו סוגי נכסים. אתה לא יכול לקרוא לחלק מהם חלק מהתיק שלך וחלק לא, המכלול זה התיק שלך.
אם יש נכס שלדעתך הוא לא משנה לך אז אתה מוזמן להעביר אותו אלי.
התיק המתוכנן שלך הוא 90% נכסים שקליים עם ריבית אפסית, בין אם זה מזומן מק״מ או אג״ח ההבדל בתמונה הגדולה הוא שולי וזניח לעומת למשל מניות.
 
בוא נתחיל! :)

האם עמלות קנייה ומכירה הן בתשלומים או מה? כי אם לא ממש לא ברור לי מדוע אתה חושב שתיק המרוכב מארבע פלחים ובהם לכל היותר 2 מוצרים עולה יותר מתיק המורכב מאג"ח/מניות אבל נושא בחובו אינספור מוצרים ספציפיים של חברות, מדינות או ענפים ספציפיים?

אוקיי, אז ככה: כאשר אתה קונה/מוכר מניה/קרן/אג"ח וכו', אתה משלם מחיר כלשהו. לפעמים הוא קבוע, בדר"כ הוא כאחוזים בסך העסקה-מלווה עם מחיר מינימום. על כן, אלא אם ה-20% של ההון שלך מספיק גדול כדי שבכל קניה/מכירה תעבור את מחיר המינימום (בהנחה שצורת התשלום היא באחוזים)-אתה תשלם יותר כסף ככל שיהיו לך יותר קרנות, כי יש צורך ביותר פעולות קנייה.


איזו סיבה כן מתאימה? לא הצלחתי להבין את השורה הזאת. מעבר לכך, להבנתי מרוח הדברים כאן בבלוג ובפורום, לא אמורה להיות סיבה להיכנס לשוק ההון - מוטב להיכנס ויהי מה.
הסיבה היא....להרוויח כסף.
נראה לך שאנשים כאן בפורום נמצאים בשוק ההון בשביל "לאתגר את עצמם בסיכונים"? אולי, אבל בעיקר כי יש רווח בעניין הזה.
אם אתה רוצה סיכונים נטו-לך לטיול בדרום אפריקה/הודו ואל תתחסן לפני, מבטיח לך 100% סיכונים בלי יותר מדי תמורה.


אם נביט בגרף היסטורי זה, בין אילו טווחי זמן תיק הארי בראון היה יוצא ברווח גדול ובין אילו טווחי זמן הוא היה מדשדש?

או למה אתה בטוח שהתיק עתיד לדשדש בשנים הבאות? ונניח ואתה צודק, האם הוא לא עתיד לתקן את עצמו אולי לקראת סיום טווח זמן ההשקעה שלי? בין 20-30 שנים, בכל זאת..
מודה שאני לא מבין מה גרף על הריבית קשור... (?)
התיק הזה ידשדש מסיבה פשוטה-אתה מכנה רק 20% מההון שלך כ"תיק" אבל בפועל-100% מההון שלך זה ה"תיק"-ומעל 80 אחוזים ממנו הם מזומנים שיטרפו על ידי האינפלציה במהלך הזמן.


אשמח להבין מהם הנתונים עליהם אתה מתבסס כאשר אתה טוען זאת?
1.2% אחוז מהתיק האמיתי שלך (כן, התיק שלך כולל את כל ההון שלך, בין אם תרצה או לא תרצה), מוחזקים בזהב.
לדעתך זה יעזור איכשהו?


אני בהחלט מתכוון לשוב לשולחן הסרטוטים (ממנו למעשה אף פעם לא קמתי), אך עלי להשיג כלי סרטוט חדשים לפני שאוכל לחשוב על המסלול מחדש.
כרגע אין בידיי שום מקורות עזר חיוניים. אין לי מושג כיצד ללמוד את הרעיון של הארי בראון מהבסיס, ומנגד אין לי שום יכולת או זמן ללמוד את שאר העקרונות של שוק ההון.

התכנון המקורי היה ללמוד ספציפית את האלטרנטיבה שהבלוג הזה הציע, לשגר ולשכוח. ואחרי 20 שנה להכניס את מה שיצא לצלחת פטרי ולבחון את התוצאות.
כאשר משתמע מהדיון כאן כי תיק הארי בראון זהו אסון קולוסאלי, מן הסתם אשקול מחדש את הרלוונטיות או המעשיות של התכנון המקורי הזה.

אם אחליט לוותר, כרגע לצערי איני מצליח לאתר אלטרנטיבה חלופית שתגרום לי בכל זאת לפתוח תיק השקעות.
איני מאמין בשוק ההון ובטח שלא בצורות ההשקעה הפופולאריות שאינן אלו שהסולידית מדברת עליהם.

קודם כל, אם אתה לא מאמין במשהו, אל תשקיע בו. נקודה.
מצטער על המילים הקשות, אם אתה משקיע בשוק ההון רק כי "הסולידית אמרה ויש לה תיק חמוד שהיא מציגה שעובד עשרות שנים"-אז אל תעשה את זה, כי בהזדמנות הראשונה שהתיק הזה יתרסק (והוא יתרסק, כי זה טבעו של שוק ההון), אתה תגיד לעצמך "ידעתי שאסור לסמוך על שוק ההון!" ותוציא את כל הכסף משם בהפסד.
התיק שאתה מציג הוא ממש לא תיק הארי בראון. לא כל תיק שכולל זהב, מזומן ואג"ח ארוכות הוא תיק "הארי בראון".
להארי בראון הייתה התפלגות נכסים מאוד ספציפית, שהוביל לתוצאות של התיק שלו. אתה חיסלת את כולה. כאמור-כל קשר בין תיק זה לתיק הארי בראון, מקרי בהחלט.
עכשיו, הכוונה שלי היא לא שתיק הארי בראון הוא כליל השלמות ואתה חרגת ממנה. ממש לא. אבל אתה צריך להיות מודע למה שאתה עושה כאן.
וחוץ מזה-אני חוזר ואומר-גם ה-80% שאתה מתעלם מהם, הם חלק מהתיק שלך.
ממליץ לך לקרוא עוד פוסטים של הסולידית, להסתכל על גלריית התיקים של הקהילה, על התיקים שהסולידית הציגה בפוסטים שלה, להבין מה התפקיד של כל פלח ולמה האיזון בניהם הוא כל כך קריטי בתיק של הארי בראון.
לך על כיוון יותר פשוט.


אבל אז ייווצר מצב שאשקיע בתיק הארי בראון יותר מהסכום הראשוני אותו קבעתי לעצמי ;)
ועכשיו ברצינות, משתדל שלא לרכוש מוצרים מהאינטרנט, בטח שלא מתכוון לפתוח מנוי באמזון בשביל הארי בראון. לא הצלחתי לאתר גישה אליו כאן בארץ.

"ההשקעה בידע תמיד משלמת את הריבית הגבוהה ביותר"-בנג'מין פרנקלין
אם אתה הולך להשקיע במשהו לפחות תבין מה ההיגיון מאחוריו. חוץ מזה, יש פוסטים של הסולידית שהיא הסבירה ספציפית על התיק שלו.


אפשר הסבר מדוע הכסף השוכב בבנק למעשה מושקע גם הוא?

ראה את ההסבר המעולה של @adamshalev למעלה


איני מצליח להבין אותך. הבנתי שהמנגנון העיקרי בתיק הוא איזון בין חלקיו, אך לא הבנתי מדוע זה כך.
אני מבין שאם אקפוץ ממגדלי עזריאלי (במיטב המסורת בתקופות של צניחת השוק) אצנח במהירות מטה, אך גם ברור לי מהו חוק הכבידה/משיכה. זה כבר משהו.

https://www.hasolidit.com/תיק-ההשקעות-של-הארי-בראון-גרסא-2-0
 
בוא נתחיל! :)
מדהים איך נותר בך עוד כוח! אין לך מושג עד כמה אני מעריך את הנכונות הזאת :)

אוקיי, אז ככה: כאשר אתה קונה/מוכר מניה/קרן/אג"ח וכו', אתה משלם מחיר כלשהו. לפעמים הוא קבוע, בדר"כ הוא כאחוזים בסך העסקה-מלווה עם מחיר מינימום. על כן, אלא אם ה-20% של ההון שלך מספיק גדול כדי שבכל קניה/מכירה תעבור את מחיר המינימום (בהנחה שצורת התשלום היא באחוזים)-אתה תשלם יותר כסף ככל שיהיו לך יותר קרנות, כי יש צורך ביותר פעולות קנייה.
תודה. אם השורה התחתונה היא שאשלם יותר כסף כיוון שבתיק שלי נכללות יותר קרנות הרי שלקחתי זאת בחשבון. מה שאיני לוקח בחשבון זה האם יש שוני בצורת התשלום והאם מוטב שאעדיף צורה אחת על פני אחרת. כמו למשל לדחות תשלום כאחוז וכן הלאה מחשש שהתיק יגדל והאחוז יאכל יותר ממנו.

הסיבה היא....להרוויח כסף.
נראה לך שאנשים כאן בפורום נמצאים בשוק ההון בשביל "לאתגר את עצמם בסיכונים"? אולי, אבל בעיקר כי יש רווח בעניין הזה.
אם אתה רוצה סיכונים נטו-לך לטיול בדרום אפריקה/הודו ואל תתחסן לפני, מבטיח לך 100% סיכונים בלי יותר מדי תמורה.
טוב זה לא הסיכון נטו. וגם לא הרווח נטו. בשלב כלשהו בחיים איתרתי איזשהו רעיון שאוכל להתנסות בו על הדרך, ובאופן שלא ישפיע עלי באופן משמעותי לטובה או לרעה (במקרה של תשואה או הפסד) - מתאים לי. יש לזה רווחים עקיפים לא מעטים כמו ההתנסות שציינתי או האינטרוספקציה או סתם שימור ערך של חלק מכספי. אם הרעיון הזה אינו בר-ביצוע, אז אין לי מה להשקיע.

לפי הבנתי מפוסטים שרצו כאן בפורום (ורצים בימים אלו מפעם לפעם) ומהרעיון הכללי של הבלוג - הרעיון הזה יישים ביג-טיים. אבל מסיבה לא ברורה כאר אני מששתף את התהיות שלי בדבר יישום הרעיון, אני מקבל התנגדות קשיחה וקונסיסטנטית בין המגיבים. כרגע המסקנה אליה הגעתי היא שרק אם "אלמד עוד קצת" בשביל להבין את המנגנון, אוכל להשקיע וליישם את הרעיון לכאורה. אבל היעד שלי הוא לא בהכרח ליישם את הרעיון בלבד, או לא ליישם אותו, אלא ליישם אותו בדרך מסוימת שהגדרתי לעצמי ובהתאם למניעים שציינתי בפתיחת הפוסט. לצורך העניין, השקעה של 25% מהתיק בזהב גם בעיניי נראית מוגזמת ומסוכנת מאוד. אם זה לא אפשרי אז חבל על הזמן.

אם "ההתעניינות" שלי בשוק ההון הייתה מסתכמת בציפייה לרווח, לא נראה לי שהייתי בכלל חבר בפורום הזה או מתעכב לקרוא את הבלוג בפעם הראשונה שנתקלתי בו. כשאני חושב על זה עוד קצת, יש איזשהו עיקרון של "פיזור" שאני מנסה ליישם בחיי ואולי בין השאר גם הוא דרבן אותי לפתוח תיק השקעות. בכל מקרה, בטח שלא עבור 100% מהוני. זאת תהיה התנהגות לא נבונה בעיניי.


מודה שאני לא מבין מה גרף על הריבית קשור... (?)
התיק הזה ידשדש מסיבה פשוטה-אתה מכנה רק 20% מההון שלך כ"תיק" אבל בפועל-100% מההון שלך זה ה"תיק"-ומעל 80 אחוזים ממנו הם מזומנים שיטרפו על ידי האינפלציה במהלך הזמן.
הייתי בטוח שהסיבה העיקרית בגינה אתם טוענים שלא נותר מקום לתיק הארי בראון זוהי הריבית שכרגע אפסית ואין לה עוד לאן לרדת כך שאנחנו רכשנו כרטיס לכיוון אחד בשנים הקרובות. אשמח להבין אם טעיתי ומדוע.

אם רק לצורך הדיון אבקש ממך להתייחס ל-20% המושקע כ-100% מההון שלי, יש איזשהו סיכוי שכן תהיה משמעות לחיקוי התיק של הארי בראון רק בנוסח ישראלי ובן המאה ה-21?

1.2% אחוז מהתיק האמיתי שלך (כן, התיק שלך כולל את כל ההון שלך, בין אם תרצה או לא תרצה), מוחזקים בזהב. לדעתך זה יעזור איכשהו?
סלח לי, אבל באמת שאיני מצליח להבין את כוונת והטענה הזאת של "תיק אחד", החוזרת על עצמה כל הפוסט. היא מתחילה להישמע כפחות ופחות אמינה או מבוססת על משהו הגיוני. אשמח אם אתה או כל קורא אחר תוכלו להרחיב מעט יותר על הרעיון ותסבירו מדוע יש להתייחס אליו ברצינות בכלל.

כי לי לא ברור מדוע כמה מיליוני אזרחים ישראלים שלא משקיעים צריכים לחשוש יותר מכמה משקיעים "ספורדים" (ברור לי שיש הרבה אבל הבנתם את כוונתי אני מניח) שמתייחסים לכל אפיקי ההון שלהם כתיק השקעות אחד. נראה לי הגיוני יותר לחשוב שאם יתרחשו תהפוכות כלכליות או יהיו משברי אינפלציה דווקא על המשקיעים לחשוש יותר. ואם אני טועה ודווקא המשקיעים ירוויחו מכך בעוד כמה מיליוני ישראלים יפסידו מכך - המשקיעים יצטרכו לחשוש אפילו עוד יותר!

כי בהזדמנות הראשונה שהתיק הזה יתרסק (והוא יתרסק, כי זה טבעו של שוק ההון), אתה תגיד לעצמך "ידעתי שאסור לסמוך על שוק ההון!" ותוציא את כל הכסף משם בהפסד.
אני דווקא חושב שזה לא יהיה המצב אם אשקיע רק עד 20% מהוני השנתי (ואף הרבה פחות מזה רוב הזמן). יכול להיות שאופתע, אבל הנה דוגמה קלאסית מדוע גם לזה יש להיערך וכיצד אני עושה זאת. תודה שהוצאת לי את המילים מהפה.

יתכן שכעת אתה מתייחס קצת יותר בסלחנות ל-"רציונל ה-20%" של לא חשבון שמות? ;)

ממליץ לך לקרוא עוד פוסטים של הסולידית, להסתכל על גלריית התיקים של הקהילה, על התיקים שהסולידית הציגה בפוסטים שלה, להבין מה התפקיד של כל פלח ולמה האיזון בניהם הוא כל כך קריטי בתיק של הארי בראון.
ניסיתי. כרגע זה לא מצליח, נקווה לטוב בהמשך :)

לך על כיוון יותר פשוט.
מבחינת הקצאת הנכסים או שהתכוונת לעניין אחר?

"ההשקעה בידע תמיד משלמת את הריבית הגבוהה ביותר"-בנג'מין פרנקלין
אם אתה הולך להשקיע במשהו לפחות תבין מה ההיגיון מאחוריו. חוץ מזה, יש פוסטים של הסולידית שהיא הסבירה ספציפית על התיק שלו.
תהיה בטוח שקראתי אותם. ועדיין לא הבנתי את הרעיון של חובת צימוד הפלחים.

ראה את ההסבר המעולה של @adamshalev למעלה

אעשה כמצוותך, הווה נפרק את ההסבר של @adamshalev :

כל מה שמשנה זה סך ההון שלך ובאיזה סוגי נכסים אתה מחלק את ההון שלך.
מה זאת אומרת? מי קבע זאת?

מזומן, מק״מ, אג״ח, זהב, נדלן, מניות, קריפטו, ועוד - כל אלו סוגי נכסים. אתה לא יכול לקרוא לחלק מהם חלק מהתיק שלך וחלק לא, המכלול זה התיק שלך
הבוקסר שלי וסתימת הזהב שתהיה לי בגיל 60 בשיניים, גם כן מהווים חלק מהתיק שלי? ומה עם המחשבות שלנו שכעת מקבלות צורה בפורום ואולי בעוד כמה מאות שנים יהפכו לנכסי צאן ברזל של התרבות שתשרור פה? בטח שגם לזה יש איזשהו ערך בשוק ההון לא? לא מצליח להתחבר למה שאתה אומר עכשיו או להבין את הרציונל שלו. בכנות.

התיק המתוכנן שלך הוא 90% נכסים שקליים עם ריבית אפסית, בין אם זה מזומן מק״מ או אג״ח ההבדל בתמונה הגדולה הוא שולי וזניח לעומת למשל מניות.
חחחח.. אהבתי את ה-"למשל" ;)
ושוב לא מבין אותך. אם תרשה לי להיסחף מעט במחשבותיי, משתמע שאתה אומר שמהיום בו נכנס לכיסך השקל הראשון, אתה משחק, גם אם בניגוד לרצונך, ב-"משחקי השוק". ושגם אם לא תשקיע באופן אקטיבי יש סיכוי שתפסיד את הונך או שערכו ירד. נניח.. אבל אני רוצה לראות אם יהיה איזשהו הבדל בקנה מידה רחב, בעיתוי משברי קטסטרופלי מסוים, בו המשקיעים "יינצלו" מהקטסטרופה או יפגעו ממנה פחות, ורוב האוכלוסייה שבכלל לא נתנה את הסכמתה להשתתף במשחק הזה יפגעו יותר או בכלל יהיו מוכנים לאפשר זאת. לצורך העניין, נראה לי שסונריו ריאלי יותר יהיה, שברגע שיש משבר כלכלי אז רעיון טוב לגירוד של כמה שקלים לקופת המדינה יהיה להעלות עוד יותר דווקא את מס רווחי הון.

מצד שני, אם יקרה מצב בו המשקיעים יפסידו הכל או ערך השקעתם יפגע נורא, ולאורך שנים רבות - זאת בעיה לגמרי שלהם כי הם דווקא כן נתנו הסכמתם לסיכון זה ולכללי "משחקי השוק".

כאשר אלו הם פני הדברים, נראה לי שיותר נכון להשאיר את כספי בבנק גם במחיר שחיקת אינפלציה.
 
נערך לאחרונה ב:
משתמע שאתה אומר שמהיום בו נכנס לכיסך השקל הראשון, אתה משחק, גם אם בניגוד לרצונך, ב-"משחקי השוק". ושגם אם לא תשקיע באופן אקטיבי יש סיכוי שתפסיד את הונך או שערכו ירד. נניח
לא נניח, זה המצב. תקרא על האינפלציה בישראל ותסתכל בטבלא מה קרה בשנות ה-80.
מי שהחזיק מזומן פרופר בחשבון כי הוא לא רצה להשקיע אותו ב״נכסים מסוכנים״, הפסיד כמעט את כל כספו תוך כמה שנים בכך שלא עשה כלום.
מזומן זה נכס כמו כל נכס. ושוב אני חוזר, אם אתה לא חושב שמזומן זה נכס, אז תביא לי אותו. אמסור לך את מספר החשבון בנק שלי בהודעה פרטית. את הבוקסרים, סתימות הזהב והמחשבות שלך, אתה יכול לשמור.
 
מדהים איך נותר בך עוד כוח! אין לך מושג עד כמה אני מעריך את הנכונות הזאת :)
תודה :)

תודה. אם השורה התחתונה היא שאשלם יותר כסף כיוון שבתיק שלי נכללות יותר קרנות הרי שלקחתי זאת בחשבון. מה שאיני לוקח בחשבון זה האם יש שוני בצורת התשלום והאם מוטב שאעדיף צורה אחת על פני אחרת. כמו למשל לדחות תשלום כאחוז וכן הלאה מחשש שהתיק יגדל והאחוז יאכל יותר ממנו.
באידאל כמובן שעדיף לא לשלם באחוזים, אבל אישית לא הצלחתי לברוח מזה.
הבנתי שב-IB ישראל לא משלמים אחוזים, אבל גם שם יש עמלת מינימום.

טוב זה לא הסיכון נטו. וגם לא הרווח נטו. בשלב כלשהו בחיים איתרתי איזשהו רעיון שאוכל להתנסות בו על הדרך, ובאופן שלא ישפיע עלי באופן משמעותי לטובה או לרעה (במקרה של תשואה או הפסד) - מתאים לי. יש לזה רווחים עקיפים לא מעטים כמו ההתנסות שציינתי או האינטרוספקציה או סתם שימור ערך של חלק מכספי. אם הרעיון הזה אינו בר-ביצוע, אז אין לי מה להשקיע.

לפי הבנתי מפוסטים שרצו כאן בפורום (ורצים בימים אלו מפעם לפעם) ומהרעיון הכללי של הבלוג - הרעיון הזה יישים ביג-טיים. אבל מסיבה לא ברורה כאר אני מששתף את התהיות שלי בדבר יישום הרעיון, אני מקבל התנגדות קשיחה וקונסיסטנטית בין המגיבים. כרגע המסקנה אליה הגעתי היא שרק אם "אלמד עוד קצת" בשביל להבין את המנגנון, אוכל להשקיע וליישם את הרעיון לכאורה. אבל היעד שלי הוא לא בהכרח ליישם את הרעיון בלבד, או לא ליישם אותו, אלא ליישם אותו בדרך מסוימת שהגדרתי לעצמי ובהתאם למניעים שציינתי בפתיחת הפוסט. לצורך העניין, השקעה של 25% מהתיק בזהב גם בעיניי נראית מוגזמת ומסוכנת מאוד. אם זה לא אפשרי אז חבל על הזמן.

אם "ההתעניינות" שלי בשוק ההון הייתה מסתכמת בציפייה לרווח, לא נראה לי שהייתי בכלל חבר בפורום הזה או מתעכב לקרוא את הבלוג בפעם הראשונה שנתקלתי בו. כשאני חושב על זה עוד קצת, יש איזשהו עיקרון של "פיזור" שאני מנסה ליישם בחיי ואולי בין השאר גם הוא דרבן אותי לפתוח תיק השקעות. בכל מקרה, בטח שלא עבור 100% מהוני. זאת תהיה התנהגות לא נבונה בעיניי.

כאמור, לא הסיבה הקלאסית לכניסה להשקעות, אבל ניחא.
כמו שאמרתי-אם אתה מבין שזה תיק מאוד מסורבל, אבל אתה נעול עליו-לך על זה.
אני חוזר-תיק ההשקעות שלך כיום הוא 100% מההון שלך, גם אם אתה רוצה ליצור הפרדה מלאכותית ולומר "זה 20% להשקעות, זה 80% לחיסכון"-אבל גם חיסכון של מזומנים היא השקעה-עם סכנות אינפלציה.


הייתי בטוח שהסיבה העיקרית בגינה אתם טוענים שלא נותר מקום לתיק הארי בראון זוהי הריבית שכרגע אפסית ואין לה עוד לאן לרדת כך שאנחנו רכשנו כרטיס לכיוון אחד בשנים הקרובות. אשמח להבין אם טעיתי ומדוע.

אם רק לצורך הדיון אבקש ממך להתייחס ל-20% המושקע כ-100% מההון שלי, יש איזשהו סיכוי שכן תהיה משמעות לחיקוי התיק של הארי בראון רק בנוסח ישראלי ובן המאה ה-21?
בעיקרון התיק של ארי בראון אמור להכיל גם מקרה שבו האג"ח הארוך מתרסק בגלל שהריבית אפסית בימינו.
לחיקוי של התיק של הארי בראון בנוסח ישראלי ובן המאה ה-21, כן יש איזשהי משמעות לדעתי, אבל היא ממש לא זהה למשמעות של תיקו המקורי והאמריקאי של הארי בראון-הנקודה היא, שלא מובטח לך בכלל שהתיק הזה ינהג כמו שלו.


סלח לי, אבל באמת שאיני מצליח להבין את כוונת והטענה הזאת של "תיק אחד", החוזרת על עצמה כל הפוסט. היא מתחילה להישמע כפחות ופחות אמינה או מבוססת על משהו הגיוני. אשמח אם אתה או כל קורא אחר תוכלו להרחיב מעט יותר על הרעיון ותסבירו מדוע יש להתייחס אליו ברצינות בכלל.

כי לי לא ברור מדוע כמה מיליוני אזרחים ישראלים שלא משקיעים צריכים לחשוש יותר מכמה משקיעים "ספורדים" (ברור לי שיש הרבה אבל הבנתם את כוונתי אני מניח) שמתייחסים לכל אפיקי ההון שלהם כתיק השקעות אחד. נראה לי הגיוני יותר לחשוב שאם יתרחשו תהפוכות כלכליות או יהיו משברי אינפלציה דווקא על המשקיעים לחשוש יותר. ואם אני טועה ודווקא המשקיעים ירוויחו מכך בעוד כמה מיליוני ישראלים יפסידו מכך - המשקיעים יצטרכו לחשוש אפילו עוד יותר!

אני לא אצליח לנסח את זה יותר טוב מהסולידית-https://www.hasolidit.com/בעצם-יש-לכם-רק-תיק-השקעות-אחד או מאדם.
כסף מזומן זה נכס, גם אם זה לא מאוד אינטואיטיבי, והסיכון המשמעותי אליו הוא אינפלציה-שאיפסה את חסכונות החוסכים בשנות השמונים.
אישית, אם הייתי צריך לבחור אם להיות ישראלי ממוצע שחוסך בתוכנית ריבית קבועה בבנק או משקיע שרוכש אג"ח צמודות, בשנות ה-80-הייתי שמח יותר להיות האחרון. עובדתית הקבוצה הראשונה הפסידה (וגם הרוויחה כמה דירות בחינם), ולא שמעתי שום התעמרות נגד המשקיעים במקרה זה.


אני דווקא חושב שזה לא יהיה המצב אם אשקיע רק עד 20% מהוני השנתי (ואף הרבה פחות מזה רוב הזמן). יכול להיות שאופתע, אבל הנה דוגמה קלאסית מדוע גם לזה יש להיערך וכיצד אני עושה זאת. תודה שהוצאת לי את המילים מהפה.

יתכן שכעת אתה מתייחס קצת יותר בסלחנות ל-"רציונל ה-20%" של לא חשבון שמות? ;)

סליחה, אבל אני עדיין חושב שזאת הפרדה מלאכותית לחלוטין שאתה יוצר כדי להרגיש יותר נוח עם עצמך.
כשאתה שם כסף בפר"י לצורך הדוגמה-אתה עדיין משקיע אותו, במזומן.


מבחינת הקצאת הנכסים או שהתכוונת לעניין אחר?
גם נכסים, גם הקצאת נכסים.
אם אתה מתכוון להשקיע רק 20 אחוז מההון שלך, למה שלא תרכוש רק אג"ח ממשלתי כללי ומחקה מדד מניות עולמי וזהו?
למה שלא תרכוש רק מחקה מדד מניות עולמי וזהו? גם כך 80% מההון שלך יהיה בפלח סולידי כמזומן.

*לא ממליץ וכו', רק תוהה על פשר ההפרדה המלאכותית


תהיה בטוח שקראתי אותם. ועדיין לא הבנתי את הרעיון של חובת צימוד הפלחים.
הרעיון הוא שכל פלח מיועד למצב כלכלי שונה, ולכן כשהגדלים שלהם שווים עלייתו של פלח אחד מפצה על ירידתו של פלח אחר.


מה זאת אומרת? מי קבע זאת?
המציאות? לא יודע, תנסה לומר לחוסכים האמורים משנות ה-80 שבעצם הם לא השקיעו כלל, והכסף המזומן שלהם בטוח לחלוטין ושמר על ערכו.
סך ההון וסוגי הנכסים משפיעים ישירות על אחוזי התשואה וגובה הרווח בשקלים מהתיק.


הבוקסר שלי וסתימת הזהב שתהיה לי בגיל 60 בשיניים, גם כן מהווים חלק מהתיק שלי? ומה עם המחשבות שלנו שכעת מקבלות צורה בפורום ואולי בעוד כמה מאות שנים יהפכו לנכסי צאן ברזל של התרבות שתשרור פה? בטח שגם לזה יש איזשהו ערך בשוק ההון לא? לא מצליח להתחבר למה שאתה אומר עכשיו או להבין את הרציונל שלו. בכנות.

"בכלכלה ובמימון, השקעה, היא העברה של סכום כסף (או הון) לגורם אחר כדי לייצר הכנסה משני סוגים:

  • הכנסה פירותית (תשואה), כלומר הכנסה שוטפת מפירות ההשקעה, כגון דמי שכירות, דיבידנד או ריבית.
  • הכנסה הונית, כלומר הגדלת ערכה של ההשקעה, למשל בזכות גידול הביקוש לנכס זה.
ההבדל בין הוצאה להשקעה הוא לעיתים דק ואינו ברור, אך ניתן לומר שהוצאה היא במישור הפירותי, כלומר היא מופיעה כניכוי מההכנסה השוטפת, והכרחית לשם ייצורה, בעוד שהשקעה היא במישור ההוני, כלומר תביא להכנסות בעתיד או על פני תקופה ארוכה."
מתוך ויקיפדיה

בקיצור, אלא אם שן הזהב והבוקסר שלך יוכלו להתרגם להכנסה פירותית או הונית, הם הוצאה ולא הכנסה.
עכשיו, שנייה לפני שאתה אומר לי "רגע! ואם הזהב עלה? אז הנה-השן שלי שווה יותר כסף ונוצרה הכנסה הונית!"-שן זהב היא הוצאה ולא השקעה, כי אתה זקוק לה ומשתמש בה. היא לא באמת יכולה להתרגם לצביר מזומנים (כל עוד אתה משתמש בה. אולי ליורשיך יהיו תכנונים אליה :) ), והיא רק צורכת כסף במהלך החיים-להתקנתה, תחזוקה וכו'.


חחחח.. אהבתי את ה-"למשל" ;)
ושוב לא מבין אותך. אם תרשה לי להיסחף מעט במחשבותיי, משתמע שאתה אומר שמהיום בו נכנס לכיסך השקל הראשון, אתה משחק, גם אם בניגוד לרצונך, ב-"משחקי השוק". ושגם אם לא תשקיע באופן אקטיבי יש סיכוי שתפסיד את הונך או שערכו ירד.

נכון!
אם בתחילת שנת 1984 עשיתי עיסקה עם שלומי ומכרתי לו את חולצת החאקי מאתא שלי תמורת, לא יודע, 400 לירות ישראליות (או איזה מטבע שלא היה אז), וסתם השארתי אותם בכיס-בסוף שנה זו, נשארתי עם סכום כסף, שריאלית, שווה פחות מרבע, וכל זה למרות שלכאורה לא עשיתי שום השקעה אקטיבית.

נניח.. אבל אני רוצה לראות אם יהיה איזשהו הבדל בקנה מידה רחב, בעיתוי משברי קטסטרופלי מסוים, בו המשקיעים "יינצלו" מהקטסטרופה או יפגעו ממנה פחות, ורוב האוכלוסייה שבכלל לא נתנה את הסכמתה להשתתף במשחק הזה יפגעו יותר או בכלל יהיו מוכנים לאפשר זאת. לצורך העניין, נראה לי שסונריו ריאלי יותר יהיה, שברגע שיש משבר כלכלי אז רעיון טוב לגירוד של כמה שקלים לקופת המדינה יהיה להעלות עוד יותר דווקא את מס רווחי הון.

עובדתית, זה לא קרה אחרי שהסניריו הזה התממש. מס רווחי הון הוחל רק לפני איזה עשור-שניים, בטח שלא אחרי ההיפר אינפלציה של שנות ה-80.

מצד שני, אם יקרה מצב בו המשקיעים יפסידו הכל או ערך השקעתם יפגע נורא, ולאורך שנים רבות - זאת בעיה לגמרי שלהם כי הם דווקא כן נתנו הסכמתם לסיכון זה ולכללי "משחקי השוק".
שוב, תגיד את זה לחוסכים במזומן משנות ה-80. הם ישמחו לכסף שלהם בחזרה.

כאשר אלו הם פני הדברים, נראה לי שיותר נכון להשאיר את כספי בבנק גם במחיר שחיקת אינפלציה.

להפך, צריך להלחם באינפלציה כמו באש (גם בבנק, גם באג"ח): להצמיד את הקרן למדד, או לחילופין לוודא שהריבית השקלית גבוהה מספיק וכו' וכו' וכו'.
השוק מוכן לשלם כל כך הרבה על הצמדה למדד, עד כדי כך שאג"ח מוצמדים בעלי תשואה שלילית ריאלית-אתה מבין מה זה אומר? משקיעים מוכנים לוותר ב-100% ביטחון על 1-0.3% ריאלית מהקרן, רק כדי לוודא שהם באמת יפסידו רק את האחוזים הריאליים הללו, ולא יסתכנו באינפלציה.
כמובן שגם המצב ההזוי שאנחנו נוכחים בו היום (ריבית בנק ישראל הנומינלית נמוכה מהאינפלציה, ולכן מובילה להפסד ריאלי בפני עצמה), תורם לכך, אבל אם לא היה את סיכון האינפלציה, משקיעים לא היו קונים את האג"ח האלה.
 
טוב לא קראתי את כל התרד מקווה שלא פיספסתי יותר מידי דברים חשובים אגיד את דעתי ואני לא מייעץ ולא ממליץ על כלום.
ראשית כל התחיל ואומר שאני מציע לך לחשוב על כל ההון שלך בתור "התיק" ולא רק לחלק הקטן שאתה מוכן להשקיע (כמודמני 20%), כפי שהציע דור ה -Z.
אם מה שאתה מוכן להשקיע איתו זה 20% אני לא רואה בזה שום בעיה עקרונית אבל אני כן חייב לציין ששאר ההון שלך סופג הפסדים על אינפלציה והתיק לא בהכרח כל שנה יוכל לפצות על זה ככה שאתה צריך לקחת בחשבון שיש סיכוי טוב שבמונחים ריאלים ההון שלך יגדל מעט מאוד גם בטווח של 20-30 שנה.
לפי מה שקראתי המטרות שלך והרעיון של התיק הזה זוהי דעתי.
אני חושב שעצם זה שאתה משנה את תיק הארי בראון למטרותייך זה דווקא דבר טוב כי בסוף לכל בן אדם מתאים תיק אחר ומטרותיו אחרות כל עוד אתה לא מקווה לקבל תוצאות זהות אלא רק מנסה להקפיד על עקרונות מסוימים.

זה מה שאולי הייתי משנה:
[נמחק]
 
נערך לאחרונה ע"י מנהל:
@Paranoid אסור לפי תקנון הפורום לייעץ באופן אישי במה אחרים צריכים להשקיע.
 
תנסה לומר לחוסכים האמורים משנות ה-80 שבעצם הם לא השקיעו כלל, והכסף המזומן שלהם בטוח לחלוטין ושמר על ערכו.
כסף מזומן זה נכס, גם אם זה לא מאוד אינטואיטיבי, והסיכון המשמעותי אליו הוא אינפלציה-שאיפסה את חסכונות החוסכים בשנות השמונים.
תגיד את זה לחוסכים במזומן משנות ה-80. הם ישמחו לכסף שלהם בחזרה.
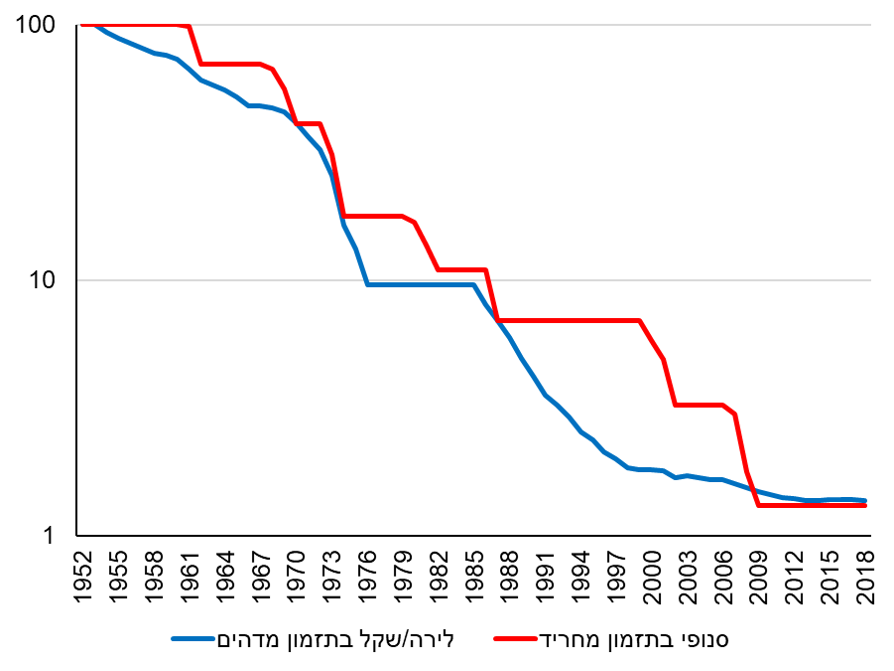
אני רוצה להוסיף: תקופת ההיפר-אינפלציה היא אכן המחשה ברורה של הסיכון, אבל הסיכון במזומן (אינפלציה) הוא גם בלי היפר-אינפלציה.
ניקח חוסך הישראלי שידע לזהות מראש ולהימנע מההיפר-אינפלציה, ונוסיף עוד לזהירות שלו שהוא גם נמנע מהאינפלציה הגבוהה שנגרמה מסיום משטר הצנע.
כלומר, החוסך שלנו פתח חשבון מזומן ב-1953-4, ושמר את כספו במזומן עד המהפך של 77. עם המהפך, בראיית הנולד שלו, הוא העביר את כל המזומן לנכס צמוד, וחזר להחזיק במזומן רק אחרי שתוכנית הייצוב עצרה את ההיפר-אינפלציה, בסוף 1985.
יודע כמה נשאר לו (ריאלית)? בערך 1.3-1.4% מההון המקורי שלו!
זו בערך התשואה הריאלית של 7 הקריסות הגדולות ביותר בסנופי לאורך אותה תקופה (כל הקריסות שעברו את ה-25%)!
כלומר, משקיע S&P 500 שנכנס לשוק רק לפני קריסה של 25% לפחות, ויצא תמיד בשפל (שוב- נכנס בשיא, מוכר בשפל, שוב ושוב. אחד המשקיעים הגרועים בעולם, הרבה יותר גרוע מ-Bob, the world’s worst market timer); המשקיע הזה חווה אך ורק את הקריסות של שוק ההון, 7 פעמים, עם מחיקה של מעל 40% בממוצע בכל פעם (ובשאר הזמן ההון של המשקיע הזה הוא בנכס צמוד עם תשואה ריאלית 0%); המשקיע הזה השיג תשואה דומה לחוסך הישראלי שתזמן ונמנע באופן מדהים מההיפר-אינפלציה.
J0mDiqf.png
 
אני רוצה להוסיף: תקופת ההיפר-אינפלציה היא אכן המחשה ברורה של הסיכון, אבל הסיכון במזומן (אינפלציה) הוא גם בלי היפר-אינפלציה.
ניקח חוסך הישראלי שידע לזהות מראש ולהימנע מההיפר-אינפלציה, ונוסיף עוד לזהירות שלו שהוא גם נמנע מהאינפלציה הגבוהה שנגרמה מסיום משטר הצנע.
כלומר, החוסך שלנו פתח חשבון מזומן ב-1953-4, ושמר את כספו במזומן עד המהפך של 77. עם המהפך, בראיית הנולד שלו, הוא העביר את כל המזומן לנכס צמוד, וחזר להחזיק במזומן רק אחרי שתוכנית הייצוב עצרה את ההיפר-אינפלציה, בסוף 1985.
יודע כמה נשאר לו (ריאלית)? בערך 1.3-1.4% מההון המקורי שלו!
זו בערך התשואה הריאלית של 7 הקריסות הגדולות ביותר בסנופי לאורך אותה תקופה (כל הקריסות שעברו את ה-25%)!
כלומר, משקיע S&P 500 שנכנס לשוק רק לפני קריסה של 25% לפחות, ויצא תמיד בשפל (שוב- נכנס בשיא, מוכר בשפל, שוב ושוב. אחד המשקיעים הגרועים בעולם, הרבה יותר גרוע מ-Bob, the world’s worst market timer); המשקיע הזה חווה אך ורק את הקריסות של שוק ההון, 7 פעמים, עם מחיקה של מעל 40% בממוצע בכל פעם (ובשאר הזמן ההון של המשקיע הזה הוא בנכס צמוד עם תשואה ריאלית 0%); המשקיע הזה השיג תשואה דומה לחוסך הישראלי שתזמן ונמנע באופן מדהים מההיפר-אינפלציה.
חייב להודות שזאת ההצגה הכי צלולה ושלילית שראיתי עד כה נגד מזומן :) יפה מאד
 
לא נניח, זה המצב. תקרא על האינפלציה בישראל ותסתכל בטבלא מה קרה בשנות ה-80.
מי שהחזיק מזומן פרופר בחשבון כי הוא לא רצה להשקיע אותו ב״נכסים מסוכנים״, הפסיד כמעט את כל כספו תוך כמה שנים בכך שלא עשה כלום.
לא מבין מה מיוחד כלכך בשנות ה-80 מלבד עלייתו של מרדונה בכדורגל, שנות הייצוב של פרס ועוד מישהו (שמיר אולי?) והפצצת הכור בעיראק.

בעיקרון התיק של ארי בראון אמור להכיל גם מקרה שבו האג"ח הארוך מתרסק בגלל שהריבית אפסית בימינו
אבל ללא קשר לדיון הזה, ראיתי דיונים בעבר שהסתכמו שהתיק של הארי בראון דיי "מת". אשמח להבין מהי הסיבה שכיום לא כדאי להשקיע בנוסח הארי בראון?

(ומה הקטע של שיגעון קרנות הריט לעזאזל.. ממתי נדל"ן נהפך לסחורה טובה בשוק ההון?!)


הרעיון הוא שכל פלח מיועד למצב כלכלי שונה, ולכן כשהגדלים שלהם שווים עלייתו של פלח אחד מפצה על ירידתו של פלח אחר.
ומה הבעיה שהזהב בתיק שלי יספק רק 6% הגנה על התיק שלי ולא 25% הגנה?
להבנתי מהדיון בהרכב שאני הצגתי הזהב כלל לא יגן על התיק, גם לא בייחס למשקלו. לא ברור לי מדוע.

נכון!
אם בתחילת שנת 1984 עשיתי עיסקה עם שלומי ומכרתי לו את חולצת החאקי מאתא שלי תמורת, לא יודע, 400 לירות ישראליות (או איזה מטבע שלא היה אז), וסתם השארתי אותם בכיס-בסוף שנה זו, נשארתי עם סכום כסף, שריאלית, שווה פחות מרבע, וכל זה למרות שלכאורה לא עשיתי שום השקעה אקטיבית.
אבל עם הרבע הזה כיום אתה יכול לקנות חולצה מפוטלוקר או משהו בסגנון לא?

להפך, צריך להלחם באינפלציה כמו באש (גם בבנק, גם באג"ח): להצמיד את הקרן למדד, או לחילופין לוודא שהריבית השקלית גבוהה מספיק וכו' וכו' וכו'.
השוק מוכן לשלם כל כך הרבה על הצמדה למדד, עד כדי כך שאג"ח מוצמדים בעלי תשואה שלילית ריאלית-אתה מבין מה זה אומר? משקיעים מוכנים לוותר ב-100% ביטחון על 1-0.3% ריאלית מהקרן, רק כדי לוודא שהם באמת יפסידו רק את האחוזים הריאליים הללו, ולא יסתכנו באינפלציה.
כמובן שגם המצב ההזוי שאנחנו נוכחים בו היום (ריבית בנק ישראל הנומינלית נמוכה מהאינפלציה, ולכן מובילה להפסד ריאלי בפני עצמה), תורם לכך, אבל אם לא היה את סיכון האינפלציה, משקיעים לא היו קונים את האג"ח האלה.
מסובך מידי בשבילי. אני תוהה האם הבנה לגבי ההיבט הזה היא בכלל רווחית, כאשר הבנה כזאת גורמת לך להשקיע יחד עם כל העדר שבסופו של דבר יפסיד את הונו (את רובו לפחות, כפי שהתרחש כאן בארץ היסטורית).

אני רוצה להוסיף: תקופת ההיפר-אינפלציה היא אכן המחשה ברורה של הסיכון, אבל הסיכון במזומן (אינפלציה) הוא גם בלי היפר-אינפלציה.
תודה לך, סיבכת לי את סוף השבוע :)

ואם תרשו לי לחזור לצד המעשי של הדיון:
כל אלו עם 3 קרנות ומטה כאן.
קראתי בפעם המי יודע כמה את הפוסט. רוב התיקים נראים לי עצמים בלתי מזוהים, וכחיקויים עלובים ליצירת האומנות של הארי בראון. מה לעשות, איני מבין בתחום וממש לא שואף להבין בו (ובשביל זה, בין השאר, קיימת צורת השקעה פאסיבית). התיקים שכן הצליחו ללכוד במעט את תשומת ליבי:

1) תיק כל העונות - אך אם הוא פורסם בספר נוסח "קרא אותי ותהיה עשיר/NEW AGE/העצמה אישית" של טוני רובינס - אני פוסל אותו מראש.

2) הלכתי לדוג - הבעיה שהתיק מונה מושגים מפחידים ובלתי ברורים ומפוקפקים ביותר כגון "ריט/שווי שוק/זבל/מתעוררים". המטרה שלי בכניסתי לשוק היא לשגר ולשכוח, לא ללמוד מה קורה עם חברות או מדינות נחשלות, ובטח שלא למסחר מבנים ודירות.

3) תיק ליגת הקיסוס - שם יפה, הנפצת מילים ומשפטים חסרי היגיון תמיד היה הקטע שלי.
נשמע יחסית קל לתפעול, אבל פלח הריט מדאיג אותי כאן מאוד. לא רוצה להתפתות ללמוד מה הוא אומר בכלל. המטרה הראשונית הייתה להימנע כמה שניתן מלמידה עמוקה מידי של התחום (כי משם נקודת ההתמכרות והכניסה להשקעות מסוכנות ומיותרות קצרות מאוד) ובטח שלא להתעניין במוצרים שלא נמנים בתיק הארי בראון.

אבל באופן עקרוני 50-50 מניות אג״ח זה אחלה (או אחוז קצת שונה בהתאם לסיכון הרצוי).
אני לא יכול להתאפק. האמת שהשורה הזאת ממש מהממת אותי. איזה הבדל האסטרטגיה הזאת מבטיחה בהשוואה לאותה טקטיקת השקעה (פלוס מינוס) של אבותינו אשר איבדו את הונם בשנות ה-70/80/90? (להבנתי, מעל 90% מהם). כאשר כיום אתרים עם מידע היסטורי או בלוגים כמו "הסולידית" שורצים בכל פינה, לחזור על טעויות העבר ממש נראה לי מעשה לא נבון בלשון המעטה. אבותינו לפחות יכלו להשתמש בתירוץ "אבל לא ידענו".. אנחנו לא נוכל להשתמש בו.

טוב, על מנת להתקדם, אשמח לדעת מדוע שחזור מדויק של תיק הארי בראון לא אפקטיבי כלכך כיום?
איני רואה דרך אחרת מלבדו אך יישומו לא נראה לי ריאלי כלכך בתנאים העומדים לרשותי. חשוב לי לסגור את הפינה הזאת מבחינה אינפורמטיבית לפני שאני ממשיך הלאה.

שבת שלום לכם :]
 
נערך לאחרונה ב:
לא מבין מה מיוחד כלכך בשנות ה-80 מלבד עלייתו של מרדונה בכדורגל, שנות הייצוב של פרס ועוד מישהו (שמיר אולי?) והפצצת הכור בעיראק.
שום דבר, רק סופה כלכלית שריסקה את המשק.

אבל ללא קשר לדיון הזה, ראיתי דיונים בעבר שהסתכמו שהתיק של הארי בראון דיי "מת". אשמח להבין מהי הסיבה שכיום לא כדאי להשקיע בנוסח הארי בראון?

(ומה הקטע של שיגעון קרנות הריט לעזאזל.. ממתי נדל"ן נהפך לסחורה טובה בשוק ההון?!)

מה הבעיה בקרנות ריט? האמת שלא מעט פעמים אני רוצה לרכוש לי כמה יחידות של ריט, וכל פעם מחדש אומר "בפעם אחרת, כבר יש לך תכנון לתיק, זה לא הזמן, וכו' וכו'". הרעיון של החזקה של נדל"ן יחד עם תשואת דיבידנד מובטחת (יחסית), מאוד מוצאים חן בעיניי.
נראה שגם בעיניי שאר המשקיעים. מצד שני, לריט יש את הסיכונים שלו-מינוף גבוה למשל. כשריביות יעלו, אני מהמר שנראה לא מעט חברות פושטות רגל בתחום.

בקשר לתיק הארי בראון, אני לא חושב שהוא מת. הריביות האפסיות הן אתגר, ובינתיים הוא צולח אותן.


ומה הבעיה שהזהב בתיק שלי יספק רק 6% הגנה על התיק שלי ולא 25% הגנה?
להבנתי מהדיון בהרכב שאני הצגתי הזהב כלל לא יגן על התיק, גם לא בייחס למשקלו. לא ברור לי מדוע.

בתיק הארי בראון פלח בגודל רבע מהתיק של זהב, מגן על שלושת רבע תיק.
ע"פ אותו היגיון, על כמה אחוזים מהתיק "יגן" פלח זהב של 6%?

18% במקרה הטוב. 6% לא מספקים מספיק "התנגדות" לירידות בשאר הפלחים. בעמודים הקודמים גם הכינו בשבילך גרף של התיק, וניתן לראות שבשעה שב-2008 התיק המקורי של הארי בראון כלל לא התרסק (ונראה שאפילו סיים עם תשואה חיובית), שלך התרסק כמו תיק 50-50 רגיל


אבל עם הרבע הזה כיום אתה יכול לקנות חולצה מפוטלוקר או משהו בסגנון לא?

יש רגעים שאני באמת לשנייה עוצר לעצמי, וחושב "הייתכן שהוא באמת טרול גאון וזהו?"-זה אחד מהם.
הרבע הזה כיום כמעט לא שווה כלום. למעלה יש לך גרף מדהים שהכין @Yoss, וממחיש את סכנת האינפלציה במזומן.
חוץ מזה, אם אתה בכזאת קלות מוותר על שלושה רבעים מההון שלך, אשמח אם תשלח אותם אליי במקום לשד האינפלציה.


מסובך מידי בשבילי. אני תוהה האם הבנה לגבי ההיבט הזה היא בכלל רווחית, כאשר הבנה כזאת גורמת לך להשקיע יחד עם כל העדר שבסופו של דבר יפסיד את הונו (את רובו לפחות, כפי שהתרחש כאן בארץ היסטורית).

מה מסובך בלבקש מהבנק לפתוח פיקדון צמוד למדד ולשם להפקיד את המזומן?


תודה לך, סיבכת לי את סוף השבוע :)

תודה ל- @Yoss , הוא המחיש בצורה מדהימה כמה החזקת מזומן היא מסוכנת.


ואם תרשו לי לחזור לצד המעשי של הדיון:

קראתי בפעם המי יודע כמה את הפוסט. רוב התיקים נראים לי עצמים בלתי מזוהים, וכחיקויים עלובים ליצירת האומנות של הארי בראון. מה לעשות, איני מבין בתחום וממש לא שואף להבין בו (ובשביל אנשים כמוני מישהו היה צריך להמציא השקעה פאסיבית שכרגע ככל הנראה לא מצליחה למלא את ייעודה בעיניי). התיקים שכן הצליחו ללכוד במעט את תשומת ליבי:

1) תיק כל העונות - אך אם הוא פורסם בספר נוסח "קרא אותי ותהיה עשיר/NEW AGE/העצמה אישית" של טוני רובינס - אני פוסל אותו מראש.

2) הלכתי לדוג - למרות שאני לא אוכל דגים מיום היוולדי (למעט כמה חטאים של טונה). הבעיה שהתיק מונה מושגים מפחידים ובלתי ברורים ומפוקפקים ביותר כגון "ריט/שווי שוק/זבל/מתעוררים". המטרה שלי בכניסתי לשוק היא לשגר ולשכוח, לא ללמוד מה קורה עם חברות או מדינות נחשלות, ובטח שלא למסחר מבנים ודירות.

3) תיק ליגת הקיסוס - שם יפה, הנפצת מילים ומשפטים חסרי היגיון תמיד היה הקטע שלי.
נשמע יחסית קל לתפעול, אבל פלח הריט מדאיג אותי כאן מאוד. לא רוצה להתפתות ללמוד מה הוא אומר בכלל. המטרה הראשונית הייתה להימנע כמה שניתן מלמידה עמוקה מידי של התחום (כי משם נקודת ההתמכרות והכניסה להשקעות מסוכנות ומיותרות קצרות מאוד) ובטח שלא להתעניין במוצרים שלא נמנים בתיק הארי בראון.

לא אהבת, לא קרה כלום. ניסו כאן להציג לך תיקים טובים לא פחות, תנסה ללמוד מהם במקום להנעל על תיק אחד.

אני לא יכול להתאפק. האמת שהשורה הזאת ממש מהממת אותי. איזה הבדל האסטרטגיה הזאת מבטיחה לי מאותה טקטיקת השקעה (פלוס מינוס) בה נקטו אבותיי בשנות ה-70/80/90 והפסידו את הונם? (להבנתי, מעל 90% מהם). וכאשר כיום אתרים עם מידע היסטורי או בלוגים כמו "הסולידית" שורצים בכל פינה, לחזור על טעויות העבר ממש נראה לי מעשה לא נבון בלשון המעטה. אבותינו לפחות יכלו להשתמש בתירוץ "אבל לא ידענו".. אנחנו לא נוכל להשתמש בו.

טוב, על מנת להתקדם, אשמח לדעת מדוע שחזור מדויק של תיק הארי בראון לא אפקטיבי כלכך כיום?
איני רואה דרך אחרת מלבדו אך יישומו לא נראה לי ריאלי כלכך בתנאים העומדים לרשותי. חשוב לי לסגור את הפינה הזאת מבחינה אינפורמטיבית לפני שאני ממשיך הלאה.

שבת שלום לכם :]

תיקי 50-50, הם תיקים מוצלחים מאוד. אם אבותייך פשוט לא היו נוגעים בתיק עד היום, ככל הנראה היו רואים תשואות יפות מאוד לאורך השנים, אך עשיית כלום היא פשוט לא תגובה קלה לבני אדם. אנחנו מתוכנתים, ביולוגית, להגיב לאיום-לתקוף אותו או לברוח ממנו (או לקפוא, אבל זאת יחסית תופעה חדשה שבעיקר החלה להופיע בעידן המודרני. פרטים שהגיבו ב"קפיאה" בעידנים קדומים היו פשוט מחוסלים ע"י האיום שלהם, וכך הגנים שלהם/ההתנהגות שלהם לא נפוצה באוכלוסייה. כיום חיית טרף היא לא ממש סכנה, אז פרטים שמתוכנתים לקפוא שורדים וזה נהיה נפוץ יותר ויותר באוכלוסייה).
בכל אופן, מכיוון שכאמור, אנחנו מתוכנתים לעשות משהו, זה יכול לבוא מאוד לרעתנו בשוק ההון-כי שם, דווקא עדיף לא לעשות כלום.
לא אתפלא אם אבותייך ראו ירידות ופשוט מכרו הכל. לא שופט אותם, היו ירידות די מפחידות לאורך השנים, אבל צריך להיות מודע למצב.
חוץ מזה, אולי הם בכלל לא השקיעו במדדים אלא במניות פרטניות, והסיכוי שחברה ספציפית תפשוט רגל גבוה הרבה יותר מש-100 חברות, 500 חברות, 8000 חברות יפשטו רגל בו זמנית-במיוחד כשהן ממגוון סקטורים, מדינות וכו'.

בנוגע לשחזור תיקו של הארי בראון-התיק שלו אפקטיבי היום לדעתי.
אני חושב שהסולידית בפני עצמה יכולה להחשב כעדות לכך.
 
הרבע הזה כיום כמעט לא שווה כלום. למעלה יש לך גרף מדהים שהכין @Yoss, וממחיש את סכנת האינפלציה במזומן.
רק אזכיר שבמזומן בתיק השקעות הכוונה היא למק״מ / money market fund או אגח קצר מאד או משהו דומה שמניב ריבית בסיכון מאד נמוך, הריבית הזאת בד״כ קרובה לאינפלציה, אבל לא בדיוק ובטח לא כשהאינפלציה בורחת לתלת ספרתי.
 
רק אזכיר שבמזומן בתיק השקעות הכוונה היא למק״מ / money market fund או אגח קצר מאד או משהו דומה שמניב ריבית בסיכון מאד נמוך, הריבית הזאת בד״כ קרובה לאינפלציה, אבל לא בדיוק ובטח לא כשהאינפלציה בורחת לתלת ספרתי.

האמת שכשכתבתי את המשפט הזה ראיתי בעיקר לנגד עיניי את תשואות המק"מים של היום: https://trade.bankleumi.co.il/trade/net/info/agah/agahlist.aspx?group=Agah&menu=Agah&pt=1&

0.2-0.3%, בשעה שהיום הודיעו כי רק בחודש מאי המדד עלה ב-0.7%: http://www.bizportal.co.il/capitalmarket/news/article/764114

אז אם קניתי מק"מ בתחילת מאי, ואחכה עד לפירעון שלו-זה עדיין יהיה הפסד ריאלי (בהנחה שהאינפלציה תהיה חיובית או אפס, לאורך הזמן עד לפירעון).

באמת לא חשבתי על כך שבעבר היו זמנים שריבית בנק ישראל בפני עצמה הייתה גדולה מהאינפלציה או שוות ערך לה
 
האמת שכשכתבתי את המשפט הזה ראיתי בעיקר לנגד עיניי את תשואות המק"מים של היום: https://trade.bankleumi.co.il/trade/net/info/agah/agahlist.aspx?group=Agah&menu=Agah&pt=1&

0.2-0.3%, בשעה שהיום הודיעו כי רק בחודש מאי המדד עלה ב-0.7%: http://www.bizportal.co.il/capitalmarket/news/article/764114

אז אם קניתי מק"מ בתחילת מאי, ואחכה עד לפירעון שלו-זה עדיין יהיה הפסד ריאלי (בהנחה שהאינפלציה תהיה חיובית או אפס, לאורך הזמן עד לפירעון).

באמת לא חשבתי על כך שבעבר היו זמנים שריבית בנק ישראל בפני עצמה הייתה גדולה מהאינפלציה.
בתחילת המילניום יכולת לקבל 10% בפקדון בבנק.
שגיאה של 0.4% בין המדד לריבית זה בדיחה, השאלה היא מה קורה לריבית כאשר האינפלציה היא דו ספרתית. אין לי בשלוף אבל תחפש גרף של ריבית הפד והאינפלציה בארהב ותראה שגם בדו-ספרתי הם היו מאד קרובים.
 
תיקי 50-50, הם תיקים מוצלחים מאוד. אם אבותייך פשוט לא היו נוגעים בתיק עד היום, ככל הנראה היו רואים תשואות יפות מאוד לאורך השנים, אך עשיית כלום היא פשוט לא תגובה קלה לבני אדם.
בקריאת הדברים הללו נחתה עלי תהייה מעניינת. יתכן והשוני ביננו בנוגע להקצאת הנכסים היא, שבעוד אתה מחפש את ההקצאה האופטימלית שתגרום לך ליהנות ולהיזהר מהתנהגותו של השוק, אני מחפש הקצאת נכסים שתגן עלי מפני עצמי והתנהגותי שלי? בכל מקרה, השוק לא כלכך מעניין אותי ואין לי יומרה לנסות לפרש אותו, לנסות להבין מה הוא צופן, ובהתאם לכך להקצות את התיק שלי (מלבד הבסיס המוצג בבלוג שלא אני קבעתי אותו אלא אנשים מנוסים ממני שחיו כאן לפני).

כשאני כותב "מפני עצמי והתנהגותי שלי", אני מתכוון לכך שעם הטיה מסוימת לעבר מניות לא אתפתה לשנות את הקצאת התיק בזמני צמיחה. מנגד, לא אתפתה לברוח מהשוק כאשר המניות קורסות והפלח ההגנתי שלי מבצע את תפקידו היחסי ומגבה בהתאם לסיכון שהייתי מוכן לקחת (בלשון אחר, בהתאם למחיר שהייתי מוכן לשלם עבור אותה הטיה לכיוון המניות). מניח שכעת תבקש ממני לשים לב ששני המצבים שתיארתי הם-הם התנהגות השוק, כך שבחירותיי מושפעות ממנו. אך אטען מנגד שהמיקוד שלי במהלך שני זמנים אלו מופנה למעשים שלי (או לקיפאון המיוחל, לדבריך) ולא למעשיו.

לאחר שיג ושיח, הכיוון שלי כרגע זוהי החלוקה הבאה:
30% מניות.
34% אג"ח - עלי להבין יותר לעומק כיצד להרכיב פלח זה.
18% זהב - עלי לשקול להפחית כאן החזקות במגוון מוצרים, לא על חשבון ביצועיו ביום הדין.
18% מזומן - מאמין בשילוב שלו עם אג"ח למרות המקטרגים.

אם למישהו עוד נותר חשק או אנרגיה לבקר הרכב זה ולהוריד עליו מסך, יותר ממוזמן לעשות זאת :]
 
נערך לאחרונה ב:
* מוזמנים להתייחס לעניין באמצעות האלגוריה של בילוי ליילי בקזינו בווגאס. אני חושב שקזינו זהו מקום מסוכן הנושא בחובו סכנת התמכרות ואולי אף אלימות, אך כנראה שהייתי הולך לשם, בתור תייר ללילה אחד בלבד (כל המכורים אומרים זאת), בשביל ההתנסות הפסיכולוגית ואולי גם ההנאה, ולא בשביל לנסות "להרוויח" או לפצוח שם בקריירת משחק מרהיבה.
עשיתי את זה.
התיישבתי בשולחן של $0.5 למשחק והזמנתי קפה. שיחקתי זמן מה, וכשהייתי במינוס $2.5 קמתי מהשולחן והלכתי לישון.
ההתנסות הפסיכולוגית בזמן השהות שם היתה מחכימה והחוויה מהנה.
לא ממליץ כי זה מדרון חלקלק.
 
אני מחפש הקצאת נכסים שתגן עלי מפני עצמי והתנהגותי שלי?
אז אתה משיג בדיוק את ההיפך ואתה לא רואה את זה.
ככל שאתה נובר יותר ומסתבך יותר ויוצר תיק מורכב יותר ככה אתה גם סביר לעשות יותר שינויים בתיק בעתיד.
עבור משקיע פסיבי, התיק הכי קל להתמיד איתו הוא זה שמצריך הכי פחות החלטות.
 
קראתי בפעם המי יודע כמה את הפוסט. רוב התיקים נראים לי עצמים בלתי מזוהים, וכחיקויים עלובים ליצירת האומנות של הארי בראון. מה לעשות, איני מבין בתחום וממש לא שואף להבין בו (ובשביל זה, בין השאר, קיימת צורת השקעה פאסיבית).
מה לא מזוהה בדיוק בתיק 50-50, 3 הקרנות, הירושה של וורן באפט?
תיק הארי בראון הוא לא יצירת אומנות. למען האמת, שום תיק השקעות הוא לא יצירת אומנות ולדעתי כדאי שתפסיק לחשוב על זה ככה.

אני לא יכול להתאפק. האמת שהשורה הזאת ממש מהממת אותי. איזה הבדל האסטרטגיה הזאת מבטיחה בהשוואה לאותה טקטיקת השקעה (פלוס מינוס) של אבותינו אשר איבדו את הונם בשנות ה-70/80/90?
למה אתה רואה הבדל בין תיק הארי בראון לבין תיק 50-50 מבחינת האסטרטגיה?

איני רואה דרך אחרת מלבדו
אתה מתחיל להשמע דתי. לדעתי כדאי לך מאוד להשתחרר מזה לפני שתבנה פסל של הארי בראון בבית :)

אני מחפש הקצאת נכסים שתגן עלי מפני עצמי והתנהגותי שלי?
מה בתיק הארי בראון מגן עלייך מההתנהגות שלך יותר משתיק 50-50 עושה זאת?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אז אתה משיג בדיוק את ההיפך ואתה לא רואה את זה.
ככל שאתה נובר יותר ומסתבך יותר ויוצר תיק מורכב יותר ככה אתה גם סביר לעשות יותר שינויים בתיק בעתיד.
עבור משקיע פסיבי, התיק הכי קל להתמיד איתו הוא זה שמצריך הכי פחות החלטות.
מניח שאטפל בזה. למרות שאיני מצליח לזהות את הסיבוך עליו אתה מדבר בהרכב התיק הראשון שהצגתי.
אחרי שאלמד פעם או פעמיים כיצד לרכוש ולאחר מכן לאזן, לא צופה סיבוך ייתר.

תיק הארי בראון הוא לא יצירת אומנות. למען האמת, שום תיק השקעות הוא לא יצירת אומנות ולדעתי כדאי שתפסיק לחשוב על זה ככה.
מדוע לא? עבורי הוא מזכיר את ארבעת עונות השנה, היתרונות שבפריחה ובנשירה, הגמישות, הקוהרנטיות, ואף סטאביליות. אומנות אמיתית :]

למה אתה רואה הבדל בין תיק הארי בראון לבין תיק 50-50 מבחינת האסטרטגיה?
לא יודע מאיפה אפילו להתחיל להשיב על זה. אם נישאר ברמת הפשטות, אומר שלולא הייתי רוצה למשוך את הכספים מהתיק שלי בין 2008-2009 או באזור שנת 2001, כנראה שעם תיק הארי בראון הייתי הרבה יותר מחוייך ומרוצה. מסיבה לא ברורה, כאילו אצבע האלים משחקת בנו, לישראלי הנטייה להיות זקוק לכספו או לרצות לתפעל את התיק דווקא בעיתויים מעין אלו.

תיקי 50-50, תיקי 100% מניות, תיקי 60-60 וגרסאות דומות - לא עמדנו במבחן הזמן בקרב ישראלים לדעתי האישית. ואני לא מעוניין לחזור על אותה טעות.
זקוק לקצת יותר תחכום ותעודות ביטוח בתיק שלי. מניח שגם בצורה זו אגיע להפסדים צורמים דווקא בעיתויים להם אזדקק לכסף, אך לפחות אהיה שלם עם עצמי במידה ואחליט למשוך או אשאר בשוק.

אתה מתחיל להשמע דתי. לדעתי כדאי לך מאוד להשתחרר מזה לפני שתבנה פסל של הארי בראון בבית :)
וואוו רעיון לא רע בכלל! חשבתי לפסל את הארי בראון עם הזהב שאצטרך להחזיק! ואז יהיה לזהב שלי הרבה יותר ערך בעיני המשקיעים ;)
תודה רבה סיפריאנו!!

http://moziru.com/images/drawn-bulls-wall-street-bull-1.jpg
מה בתיק הארי בראון מגן עלייך מההתנהגות שלך יותר משתיק 50-50 עושה זאת?
שהוא בתיאוריה מותאם לכל אחד מארבעת מצבי השוק ואז יש לי קצת יותר נחת וביטחון להישאר פאסיבי ולא לנקוט פעולה. ושהוא עונה על הטעם האומנותי שלי כך שאעדיף להשאיר אותו בהרכב הראשוני שיצרתי בשביל לא להרוס את היצירה :lol:

אגב, יש סיבה מיוחדת מדוע בחרתם שלא להתייחס להרכב העדכני שציינתי?
 
נערך לאחרונה ב:
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
לא חשוב שמות בקשת דעות בדבר הפלח האג"חי בתיקי הקט. שוק ההון 42
A תמהיל משכנתא כדאי, דעות חוות דעת המלצות 1.56M נדל"ן 10
D דעות על תמהיל משכנתא - הצעה מהבנק נדל"ן 2
A תמהיל משכנתא מחודש מאי 2022, סילוקין ותוכנית המשך. דעות והמלצות? נדל"ן 11
G חילוקי דעות בנוגע לשכר, כיצד לנהוג? אוף טופיק 19
T IBI PILLAR - דעות וחלופות נדל"ן 4
ב דיון: זכויות הפרט מול זכויות הציבור - דעות ומשמעויות אוף טופיק 275
T Coinbase הונפקה בורסת הקריפטו - דעות קריפטו והשקעות אלטרנטיביות 38
B דעות על תיק השקעות עתידי שוק ההון 21
S עוד לא החלטתי למי להצביע ורוצה לשמוע דעות של אחרים פוסטים מאיכות נמוכה 154
ח תיק השקעות ראשון - דעות? שוק ההון 18
ס אשמח לשמוע דעות לפני פתיחת תיק השקעות, האם זה הדבר הנכון כרגע? שוק ההון 20
T חוזה השקעות שעשיתי | דעות? שוק ההון 7
ס אשמח לשמוע דעות לגבי תואר שני במנהל עסקים התפתחות אישית 0
S דעות על הרכב תיק השקעות פסיבי שוק ההון 16
A דעות והערות למעבר למסלול מחקי מדד שוק ההון 19
M דעות על הרכב תיק שוק ההון 10
D משקיע מתחיל - אשמח לשמוע דעות שוק ההון 12
G דעות על מגדלי הים התיכון שוק ההון 3
הק995 שתי דעות מנוגדות עם השלכות עצומות. מה דעתכם? שוק ההון 18
קורא הדוק תוכנית פנסיונית - אשמח לשמוע דעות שוק ההון 33
F דעות לגבי השקעה ב-All in one ETF שוק ההון 2
A קרן השתלמות מגדל פאסיבי כללי , דעות צרכנות פיננסית 1
ק מבקש לשמוע דעות על תיק ההשקעות שלי שוק ההון 10
D התייעצות בדבר שני סיפורים מקוממים על מעבר קופות פנסיה, גמל וקרנות השתלמות 35
מ שאלה על נספח ג טופס 1344 בדבר הפסדים מועברים מיסים 5
Y חתימה על טופס לבנק - "הצהרה בדבר תושבות מס" מיסים 15
T שאלות עזרה בדבר מילוי דוח 1301/1399 רווחי הון קריפטו מיסים 5
ט שאלה בדבר אחוז המימון המתאים לנסיבות הספציפיות נדל"ן 20
R הצהרה בדבר תשלום לתושב חוץ בהעברה ל IB צרכנות פיננסית 87
R השגה בדבר החזר מס הכנסה צרכנות פיננסית 5
M הודעה בדבר מיזוג חברות צרכנות פיננסית 1
לא חשוב שמות ששאלה בדבר אפשרות להפרשה לפנסיה צרכנות פיננסית 1
F כלי למעקב אחרי הרכב נכסים בקרנות פנסיה פנסיה, גמל וקרנות השתלמות 4
P הודעות עדכון הרכב מדדים בישראל - איפה מוצאים? שוק ההון 0
ה שאלה על הרכב נכסים במסלול עוקב מדד S&P 500 פנסיה, גמל וקרנות השתלמות 1
D הארכת רישיונות הרכב ב-60 יום אוף טופיק 11
א הרכב מסלול מניות פנסיה, גמל וקרנות השתלמות 2
י הרכב סל קניות להזמנה לבית - זוג בתל אביב ללא ילדים מינימליזם, חסכנות ואנטי-צרכנות 23
נ מהפכת החשמול של הרכב הפרטי השפעות חיוביות על הסביבה מבחינת זיהום אוויר ורעש אוף טופיק 23
C הרכב תיק השקעות לטווח ארוך שוק ההון 2
א הרכב תיק לטווח הקצר שוק ההון 2
D דעתכן.ם על הרכב תיק ראשוני שוק ההון 6
א משקיע חדש-שאלה על הרכב התיק. שוק ההון 3
א התייעצות לגבי איזון תיק מבחינת הרכב מטבעות שוק ההון 2
O שאלה לגבי הרכב נכסי קרן כספית שוק ההון 6
F חיפוש ני"ע והבנת הרכב קרן נאמנות שוק ההון 8
S הבדל בין היקף נכסים וחשיפות לבין פירוט הרכב הנכסים פנסיה, גמל וקרנות השתלמות 8
F ניצול ירידות לשינוי הרכב התיק שוק ההון 1
לאץ' הרכב נכסים פנסיה מנייתית פנסיה, גמל וקרנות השתלמות 6

נושאים דומים

Back
למעלה