• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

מסלול מחקה s&p500 בהראל

מכיר, עוד לא הבנתי מה קורה במקרה של ירידות גדולות כשיש מינוף, האם הפוזיציה נסגרת?
אבל אין מינוף. יש חשיפה של 100%, לא יותר מזה.

אם היה מינוף אז כן, במידה מסויימת. אם אתה ממונף פי 2 למשל אז ירידה של 50% תגרום לך לאבד את כל הכסף, אם אתה ממונף פי 5 אז מספיקה ירידה של 20%.
אבל אם אתה חשוף ל100% זה אומר שצריך ירידה של 100% כדי שתאבד את כל הכסף.
 
אבל אין מינוף. יש חשיפה של 100%, לא יותר מזה.

אם היה מינוף אז כן, במידה מסויימת. אם אתה ממונף פי 2 למשל אז ירידה של 50% תגרום לך לאבד את כל הכסף, אם אתה ממונף פי 5 אז מספיקה ירידה של 20%.
אבל אם אתה חשוף ל100% זה אומר שצריך ירידה של 100% כדי שתאבד את כל הכסף.
זכור לי אותך אומר בנושא משהו בסגנון של:

70% במינוף של 140%, ו30% מיועדות.

שזה סה"כ נותן חשיפה ששקולה ל100% מסך הקרן למניות, בנוסף למיועדות.
 
גרעון שלילי זה אומר שהחוסכים מקבלים כסף, נכון?
הפוך, לפחות ממה שאני הבנתי

שבגרעון חיובי אתה מקבל כסף בחזרה
שהגירעון שלילי ולוקחים לך כסף

בטבלה של נדב אפשר לראות (בהנחה שאני לא מבלבל הכל)
שהלמן אלדובי החזירו הכי הרבה כסף לעמיתים (כלומר המנגנון איזון אקטוארי עבד לטובת החוסכים)
ובהראל דווקא זה היה הפוך והם לקחו כסף מעמיתים

ובכלל ההנחה שלי אז היתה נמוכה דווקא הקרנות ברירת מחדל התנהגו הכי טוב לטובת החוסכים
 
לא הבנתי, מה טוב לחוסכים מה שהיה בהלמן ב2020 או מה שהיה בהראל ב2020?
סתם חארטה, אין לזה משמעות, זו סתם אנקדוטה של שנה אחת.
בעיקרון כמה שיותר קרוב ל0 יותר טוב.
 
גרעון זה כבר שלילי,
הם משלמים בהתאם לצבירה שלהם
נו זה בדיוק מה שאני אומר אם הגירעון שלילי אז בעצם יש רווח ואין גרעון. (מינוס כפול מינוס זה פלוס).
זה בניגוד לאיזון שלילי, שאומר שבעצם יש גרעון.
לא?

במילים אחרות - בטבלה שלך, אם רשום מספר שלילי זה אומר שלוקחים כסף מהעמיתים או נותנים להם כסף?

הפוך, לפחות ממה שאני הבנתי

שבגרעון חיובי אתה מקבל כסף בחזרה
שהגירעון שלילי ולוקחים לך כסף
בגלל שזה כלכך מבלבל אני שואל.
ממה שאני מבין - אם הגרעון הוא במספרים חיוביים אז יורק לך כסף ואם הוא במספרים שליליים אז לוקחים לך כסף.
תחשוב על חוב - אם אתה חייב לי 100 ש"ח אז לוקחים לך 100 ש"ח, אבל אם אתה חייב לי מינוס 100 ש"ח אז בעצם אני זה שחייב לך 100 ש"ח.
 
בגלל שזה כלכך מבלבל אני שואל.
ממה שאני מבין - אם הגרעון הוא במספרים חיוביים אז יורק לך כסף ואם הוא במספרים שליליים אז לוקחים לך כסף.
תחשוב על חוב - אם אתה חייב לי 100 ש"ח אז לוקחים לך 100 ש"ח, אבל אם אתה חייב לי מינוס 100 ש"ח אז בעצם אני זה שחייב לך 100 ש"ח.
מסכים עם הבלבול מקווה ש@נדב נדב יבהיר את זה קצת יותר

בפוסט שלו בפנסיוני ניתן לראות שעד 2013 האיזונים האקטוארים היו מסתיימים בערך חיובי משמעותי ואז הקופות החזירו כסף לחוסכים
ב2013 שינו והוזילו את העלויות של הביטוח בפנסיה ואז האיזון יותר שאף לאפס ולפעמים גם מעט שלישי (כלומר לקחת כסף מהעמיתים)


סתם חארטה, אין לזה משמעות, זו סתם אנקדוטה של שנה אחת.
בעיקרון כמה שיותר קרוב ל0 יותר טוב.
ברור שלי שאין לזה הרבה משמעות וזה לנסות לעשות אופטימיזציה למשהו ספקולטיבי (אבל אנחנו אוהבים להתעסק בסנטים בודדים (-;)
אתמול פשוט הייתי בשיחה עם נציג במבטחים שנתן דמי ניהול יותר גבוהים משמעותית מהברירות מחדל ואמרנו לו על זה
אמר שאין מה להשוות להם יש איזון אקטוארי הרבה יותר נמוך שזה יותר חשוב מהדמי ניהול
בכל מקרה זה בהחלט מעניין כי לפי הטבלה של נדב הם היו עם האיזון אקטוארי הכי גרוע בשנה האחרונה
 
סוכנת של הראל (כחלק מנסיון שימור בזמן ניוד מהם) טענה השבוע שבקופת הגמל יהיה מסלול S&P500 "ממש עוד מעט. אמרו לנו במאי", אבל לא היתה מוכנה לשלוח מסמך רשמי שמבטיח את זה.
 
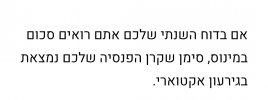
זה מדבר על מה שרואים בדו"ח השנתי. שם רשום "איזון אקטוארי" ולא "גרעון אקטוארי".
נדב רשם שיש גרעון אקטוארי שלילי.

ממה שאני מבין, אם האיזון שלילי זה אומר שיש גרעון בסכום הזה. אבל אם הגרעון שלילי זה אומר שהאיזון חיובי.
כלומר אם יש 100- ש"ח (מינוס 100 ש"ח) באיזון, אז יש גרעון של 100 ש"ח (פלוס 100 ש"ח) == מורידים לך כסף.
אם יש גירעון של 100- ש"ח (מינוס 100 ש"ח) אז יש איזון של 100 ש"ח (פלוס 100 ש"ח) == מוסיפים לך כסף.
 
נראה לכם שאפשר להשיג נתונים על הגרעון האקטוארי של הקרנות השונות כמה שנים אחורה? כמובן שאי אפשר לנבא עם זה את העתיד אבל מעניין לראות כמה זה היה תנודתי ביחס לאלמנטים אקראיים אחרים (כמו התשואה של המסלולים).
 
הכל נכון, מה שאני בסך הכל אומר הוא שאם חברה X מבצעת חיתום רפואי קשוח יותר מחברה Y שכל מה שהיא רוצה זה להגדיל את הקרן שלה והיא אינה מבינה בביטוח דבר.
עוד הפעם, איני אומר שזה אכן המצב אבל שזהו מצב בהחלט אפשרי שמאד יתכן והסוכן ביטוח צודק.

לא שזה דיל-ברייקר כן? רק עוד פקטור.
בוקר
גילוי נאות: אני סוכן ביטוח.

רק מתזכר שרוב העמיתים בקרנות הפנסיה מקורם בשכירים. שכירים, כאשר מצרפים מעל 5 עובדים מעסק מסויים, לא עוברים חיתום. כלומר, אם בעסק מסויים יש 7 עובדים ואחד מהעובדים אינו בריא - במידה והם כולם יעברו לקרן הפנסיה של כלל ביטוח - לא ימלאו הצהרת בריאות . סוג של מסלקת חיתום.
רק עצמאים, מאחר והם לא חברה של 5 עובדים, מבצעים חיתום.

מאחר והרוב המוחלט של העמיתים שכירים, רוב הקרן היא ללא חיתום.

ההשפעה של החולים על התשואה תלויה ברובה בכמות העמיתים בקרן וזו הסיבה לכל מיני הטבות של קרנות הברירת מחדל על מנת להגדיל את כמות העמיתים (כיום אחלה תשואה. עם היו מתים להם בבת אחת (תאונה משותפת לדוגמא) 5 אנשים בעלי שכר גבוה וצעירי היי טק - התשואה שלהם היתה בעייתית.

לא דיל ברייקר ולא כלום. רק לידיעה לטובת הדיון

התניית פטור: האמור לעיל הינו הסבר כללי בלבד ואינו מהווה ייעוץ ביטוחי/משפטי מחייב ואין להסתמך עליו בכל צורה שהיא. בכל מקרה ספציפי חובה להעזר בבעל מקצוע המתמצא בתחום הרלוונטי לטובת לבדיקה מקיפה של הבעיה/הנושא הנקודתי שבדיון.
 
ממה שאני מבין, אם האיזון שלילי זה אומר שיש גרעון בסכום הזה. אבל אם הגרעון שלילי זה אומר שהאיזון חיובי.
אני עדין חושב שאתה מבין את זה הפוך
ראה את השרשור הזה, כולל את התגובות של @נדב לאורכו, להבנתי זה בדיוק הפוך
סימן "מינוס" בגירעון או לפחות בנתון שמפרסמים ואנחנו מדברים עליו - זה לא טוב ולוקחים לך כסף

זה השרשור

נראה לכם שאפשר להשיג נתונים על הגרעון האקטוארי של הקרנות השונות כמה שנים אחורה? כמובן שאי אפשר לנבא עם זה את העתיד אבל מעניין לראות כמה זה היה תנודתי ביחס לאלמנטים אקראיים אחרים (כמו התשואה של המסלולים).
בהחלט כן, ראה את השרשור הזה @yanosh34 ניסה לעשות את זה
אם אני הבנתי נכון יצא לו קורלציה בין ה4 הכי טובים ל4 הכי גרועים של 100 אחוז על פני עשור בערך
וההסתברות שזה יקרה רנדולית היא סביב ה0.7 אחוז
כלומר 99.3 אחוז שזה ימשיך להתקיים (אני אישית חושב שזה מספר גבוה מידי וזה אולי רק בסוג שוק מסוים כי הטווח הוא קטן ובדיוק נכנסו קרנות ברירת המחדל שעשו שינוי - אבל ההיגיון נכון)

בכל מקרה יש שם את כל הנתונים של השנים האחרונות
 
חשבתי שזה היה ברור, כאשר יש מינוס זה לא טוב
אני מסכים אם הטענה שבשנה אחת זה לא מייצג, לצערי זה חוזר על עצמו כבר כמה שנים וכנראה לא ישתנה עד שיעלו עוד קצת את תעריפי הכיסוי לאבדן כושר עבודה.

האם גם בעתיד קרנות ברירת המחדל יציגו עודפים גבוהים כאלה? קשה לי להאמין שהמספרים האלה יחזרו. ככל והצבירה גבוהה העודף מתחלק על פני יותר חוסכים.

האם אין משמעות למספרים - ממש לא. מי שמתאמץ להוריד את דמי הניהול שלו מ- 0.2 ל- 0.05 כדאי שיבין שלגרעון אקטוארי יש את אותה משמעות מבחינת הצבירה.
 
האם אין משמעות למספרים - ממש לא. מי שמתאמץ להוריד את דמי הניהול שלו מ- 0.2 ל- 0.05 כדאי שיבין שלגרעון אקטוארי יש את אותה משמעות מבחינת הצבירה.
רק שלא ניתן לדעת מה יהיה הגירעון האקטוארי בעתיד, אם הוא כל הזמן שלילי זה אומר שצריך לפטר את האקטואר.
דמי הניהול לעומת זאת...
 
רק שלא ניתן לדעת מה יהיה הגירעון האקטוארי בעתיד

ניתן לנבא בסבירות גבוהה באילו מהקרנות הוא יהיה יותר גבוה מאחרות בשנים הקרובות, ואז כן לשקלל את זה כמו דמי ניהול.

 
ניתן לנבא בסבירות גבוהה באילו מהקרנות הוא יהיה יותר גבוה מאחרות בשנים הקרובות,
איך?
הדרך היחידה שאני יכול לחשוב עליה זה לקחת קרן עם גיל ממוצע גבוה יותר אבל אני לא יודע אם זה מידע פומבי וגם זה אני לא בטוח שיעבוד.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
איך?
הדרך היחידה שאני יכול לחשוב עליה זה לקחת קרן עם גיל ממוצע גבוה יותר אבל אני לא יודע אם זה מידע פומבי וגם זה אני לא בטוח שיעבוד.

אתה צודק, בהיעדר הנתונים האלה ניתן להתבסס רק על נתוני העבר.
אבל תראה את נתוני העבר בלינק שקישרתי, רואים מתאם חזק בין מאזן אקטוארי בשנים מסוימות לשנים העוקבות.
שים לב שנכון להתייחס (וזה מה שבדקתי) רק ליחס בין הקרנות, ולא למספר האבסולוטי של המאזן או לאם הוא חיובי או שלילי.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
H קרן פנסיה הפניקס מסלול מחקה מדד s&p500 פנסיה, גמל וקרנות השתלמות 162
H קרן פנסיה פניקס מסלול מחקה מדדי חול או הלמון אלדובי מסלול s&p500 צרכנות פיננסית 109
D עוד מסלול מחקה S&P500 בהשתלמות וגמל צרכנות פיננסית 12
B מסלול מחקה סנופי, יש הבדל איזה קרן קונים? שוק ההון 17
U מסלול מחקה S&P 500 מגודר מט"ח שוק ההון 6
ש חיסכון לכל ילד - מסלול מחקה מדד sp500 פנסיה, גמל וקרנות השתלמות 17
S מיטב מסלול פסיבי מחקה מדדי מניות - האם יש עדכון לגבי החשיפה החדשה של המסלול בעקבות הרפורמה של רשות שוק ההון? פנסיה, גמל וקרנות השתלמות 0
B תשואות של מסלול פנסיה לפי חודש (מחקה מדד s&p 500) פנסיה, גמל וקרנות השתלמות 2
י פנסיה או השתלמות - מסלול מחקה nasdaq 100 פנסיה, גמל וקרנות השתלמות 15
L מסלול מחקה מדד בקרן השתלמות פנסיה, גמל וקרנות השתלמות 10
א מסלול מחקה מדד SP500 - חסר היסטוריה? פנסיה, גמל וקרנות השתלמות 7
צ מסלול מחקה מדד או IRA וקניית אירית פנסיה, גמל וקרנות השתלמות 3
I הבדלי תשואות בין מסלול השקעה מחקה מדד פנסיה, גמל וקרנות השתלמות 1
I הבדלי תשואות בין מסלול השקעה מחקה מדד שוק ההון 5
שם משתמש בעייתי איך לקרוא את שם הקרן? איך לבחור מסלול מחקה s&p נכון? שוק ההון 11
פ קרן השתלמות: מסלול 100% מנייתי מחקה מדד עולמי. יש חיה כזאת? פנסיה, גמל וקרנות השתלמות 2
פ קרן השתלמות- מסלול מחקה מדד מחירים לצרכן פנסיה, גמל וקרנות השתלמות 5
O כלל מסלול מחקה מדד S&P 500 פנסיה, גמל וקרנות השתלמות 0
E מסלול מחקה S&P באלמן אלדובי צרכנות פיננסית 5
A הפניקס מחקה מדדי חו"ל שינוי מסלול לs&p 500 צרכנות פיננסית 1
T IRA של קל-גמל לעומת מסלול מחקה מדד שוק ההון 4
T גמל להשקעה -מסלול מנייתי או מחקה SP500? שוק ההון 4
E קרן השתלמות מסלול מחקה מדד לעומת IRA והשקעה מחקת מדד שוק ההון 0
I אינטרגמל קופת גמל להשקעה מסלול מחקה מדד אג"ח ממשלתי שוק ההון 1
I האם מסלול פאסיבי הוא בהכרח מסלול מחקה מדדים? שוק ההון 7
Fitch [קבוצת רכישה] קרן הפנסיה "הפניקס" - מסלול מחקה מדדי מניות חו"ל פנסיה, גמל וקרנות השתלמות 343
G קופ"ג / קה"ש מחקה מדדים ב-IBI - פיצול מסלול שוק ההון 10
liranviper קרן פנסיה מיטב ד"ש - מסלול מניות פאסיבי מחקה מדדים שוק ההון 340
M הפסדים אפשריים על מסלול עוקב מדד 500 S&P בעקבות ניוד בין חברות פנסיה, גמל וקרנות השתלמות 9
א באיזה מסלול לבחור בפנסייה? צרכנות פיננסית 31
ש מסלול פנסיה בכלל פנסיה, גמל וקרנות השתלמות 3
B עזרה בתכנון מסלול, בן 30 ששוקל הסבת מקצוע אוף טופיק 6
א חישוב מסלול מחדש שוק ההון 12
A מחשב מסלול מחדש יומני מסע אישיים 1
A מחזור משכנתא - האם לכלול את מסלול הפריים? נדל"ן 3
ה בחירת מסלול פנסיה, גמל וקרנות השתלמות 4
א גמל להשקעה - מחפש מסלול קצת אחר פנסיה, גמל וקרנות השתלמות 5
D שינוי מסלול בקרן פנסיה, דווקא עכשיו? פנסיה, גמל וקרנות השתלמות 2
N איך אפשר לדעת כמה מסלול מסויים של קרן הפנסיה עשה בחודש מסויים? פנסיה, גמל וקרנות השתלמות 18
T 100,000 פנויים - איזה מסלול הכי "כלכלי" לפרוע במשכנתה והאם בכלל? נדל"ן 9
Finfree מנורה מסלול יעד לפרישה 2045-מי מכיר? פנסיה, גמל וקרנות השתלמות 0
D מחזור מסלול פריים נדל"ן 18
C מחפש מחשבון משכנתא עם סיום מסלול צרכנות פיננסית 9
R איך מקבלים החלטה באיזה מסלול פנסיוני להיות? פנסיה, גמל וקרנות השתלמות 5
Odysseus חיסכון לכל ילד - מסלול עולמי (אינפיניטי ואחרים...?) פנסיה, גמל וקרנות השתלמות 3
I מסלול לכספי פיצויים פנסיה, גמל וקרנות השתלמות 12
P כיצד נכון לבחור מסלול קרן פנסיה? (עודף מידע) פנסיה, גמל וקרנות השתלמות 9
B בניית תמהיל משכנתא עם מסלול פיתוי נדל"ן 24
י פנסיה והשתלמות העברת מסלול פנסיה, גמל וקרנות השתלמות 4
P שינוי מסלול בביטוח מנהלים ישן פנסיה, גמל וקרנות השתלמות 4

נושאים דומים

Back
למעלה