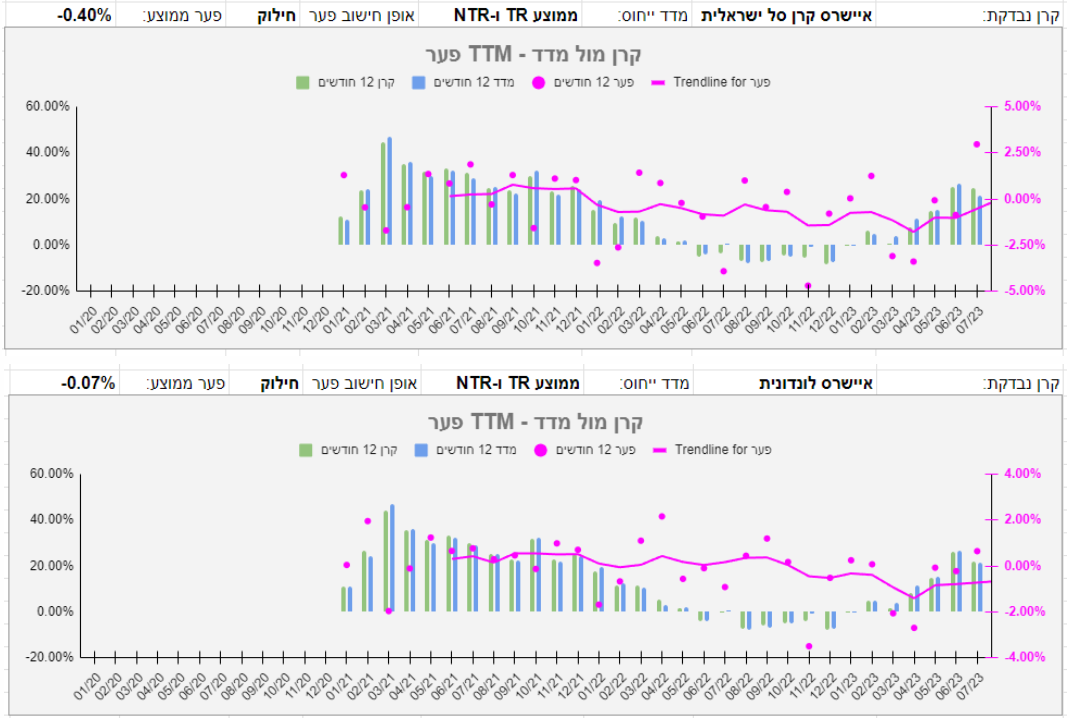
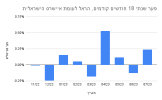
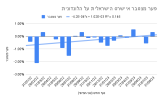
אבל ככל שיש פחות נקודות יותר קשה להבין עד כמה הממוצע שלהן הוא מייצג וכמה רעש יש ביניהן
איכשהו אני מקבל דווקא תוצאה הפוכה.
לפי 12 חודשים התוצאה של איישרס הלונדונית מול ממוצע TR-NTR מאד לא מדוייקת. אם אני מוסיף חודשים מעל 12 התוצאה נשארת לא מדוייקת, אבל דווקא כשאני מוריד חודשים התוצאה הופכת יותר מדוייקת (לא בצורה ממש עקבית). למשל על בדיקה של 6 חודשים הפער השנתי הוא -0.07%. רק מציין שהבדיקה היא חודשית ולא יום-יומית, והיא מ-01/2020 על אף שהקרן הונפקה הרבה לפני.
הטריידאוף של פחות נקודות עבור נקודות יותר מדוייקות אולי יעבוד לקה"שים ופנסיות, אבל לא בטוח שיש לו משמעות בבדיקה לונדונית בלבד.
לכן הפער נמוך עד כדי הפרשי ביד אסק, עמלות ותוצאה של סחירות דלילה
איך אפשר להסביר את פער גבוה בין ה-NAV של איישרס לבין מחיר הסגירה הלונדוני, בנקודות זמן חריגות מסויימות?
למשל, ב-30/11/22 המחיר היה 408.91$, אבל ה-NAV היה 421.64$.
ה-Volume באותו יום היה קצת נמוך, אבל לא בצורה חריגה, ישנם ימים עם פחות פערים ו-Volume נמוך אף יותר.
היה St. Andrew's Day בלונדון באותו יום, אבל הבורסה היתה פתוחה.
אני מצפה לפערים הבאים:
בין איישרס לונדונית לבין ממוצע TR-NTR - כ- -0.07%
בין איישרס לונדונית NAV לבין ממוצע TR-NTR - כ- -0.07%
בין איישרס ישראלית לבין ממוצע TR-NTR - כ- -0.1% (הסיבה היא דמי ניהול של 0.07% + פער עקיבה של 0.03%, שזו התוצאה שהגעתי אליה בבדיקה יום-יומית, להוציא ימים שגוגל לא מחזיר בהם דאטא, שזה די הרבה ימים, לא בטוח שאלו רק ימי חופש. אולי אני טועה פה ובתיאוריה פער העקיבה בין ישראל ללונדון הוא 0%).
בין אינווסקו לונדונית לבין TR, כ- -0.07%
בין אינווסקו לונדונית לאיישרס לונדונית, כ- 0.23%
בהינתן והגעתי קרוב מאד לפערים הנ"ל (הבדל של פיפס אחד באיישרס לונדונית ושני פיפסים באינווסקו לונדונית), בבדיקה חודשית, כאשר אני מוציא מבדיקה את ימי שישי, שבת וראשון, אופן חישוב הפער הוא חילוק, והבדיקה היא לפי 6 חודשים בין נקודה לנקודה (יוצא 31 נקודות מ-01/20).
א. האם הנחות הפערים הנ"ל נשמעות נכונות?
ב. אם התוצאות די מדוייקות בלונדון, האם אפשר להשתמש לדעתכם באופן החישוב הנ"ל גם על קרנות הפנסיה והקה"ש? או שזו סתם מקריות?