נראה לי שזו הנקודה העיקרית. הטענה שלך להבנתי, היא שניתן להרוויח מארביטראז ריביות. אם התוחלת היא הפרש הריביות, זה העלות שלך.כנגד נקיטת סיכון מטבע (תוחלת אפס)

-
התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.
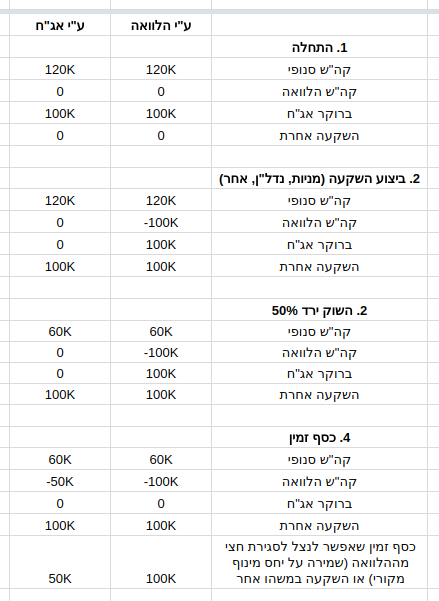
אופציה חינמית לגידור נפילה בכל גודל בשוק ההון
- פותח הנושא adamshalev
- פורסם בתאריך







נושאים דומים

נושאים דומים
-
-
נאופציה להעברת בעלות חלקית על נכס תוך שימור משכנתא קיימת - אפשרי?
- נפתח על ידי נדלניסט כלשהו
- תגובות: 5
-
-
-
M
-
-

-
ה
-
-
-
-
-
-

-
L
-
Y
-
-
-

-

-
-

-
האם השקעה דרך בית השקעות שאינו מנכה מס היא דרך חינמית למינוף?
- נפתח על ידי GunnerWSM
- תגובות: 7
-
סהאם תהיו מעוניינים בטבלת חינמית שמנתחת את תיק ההשקעות שלכם?
- נפתח על ידי סולידי קורץ לאגרסיבי
- תגובות: 13
-

-
-

-
-

-
י
-

-