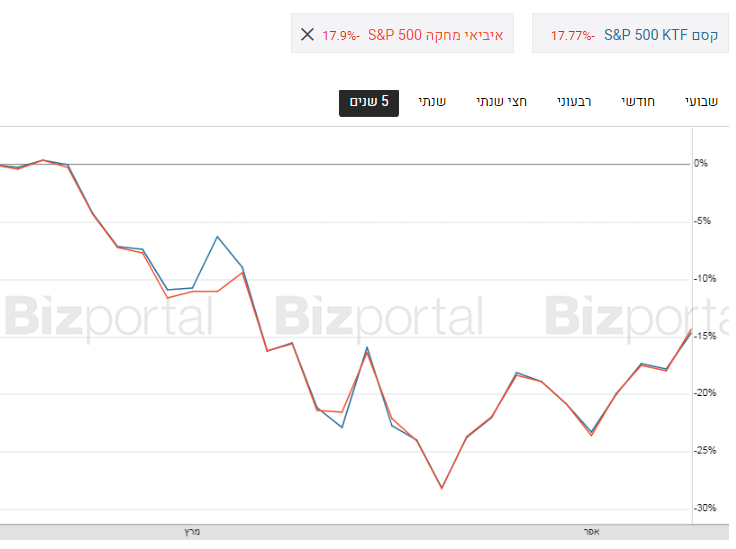
סיקרנת אז הלכתי לבדוק...אין דרך לדעת באמת אבל אפשר לנסות להבין...
1. לפי רשימת הנכסים של הראל, מעל 90% נמצא בתעודות סל ישראליות.
סוף החודש ה31.1 היה ביום שני ובאותו יום היו עליות חדות בסנופי...בזמן שהתעודות סל הישראליות נתנו שער סופי באותו יום שני...הם "פיספסו" את העליות.(של 1.89%)
2. הפניקס, נראה שמחזיקה חוזים + תעודות סל בעיקר בלונדון(של invesco)...שם היו עוד כמה שעות מסחר וכנראה ספגו יותר מהעליות.
3. בלי קשר, ואני לא מומחה בקרנות השתלמות ותנאים של מוסדיים ישראלים...אבל האחזקות של הראל בכל הקרנות הישראליות האלו...מגדל(0.25% דמי ניהול), פסגות(0.8%!), קסם סל(0.5%)...האם מחזיקי קרנות ההשתלמות בהראל משלמים את הדמי ניהול האלו...או שהעלויות האלו חוזרות לבעלי קרן ההשתלמות?
הפניקס עושים (נראה) עבודה הרבה יותר טובה...
תודה על התשובה, זה מפרט את מה ש
@guesto כתב, מדובר במכשירים שנסחרים בבורסות שונות ולכן שערי הסגירה לאותו יום קלנדרי בשעות שונות יהיו שונים.
הדו"ח באתר של הראל מפרט נכסים לפי קטגוריות, איפה רואים את רשימת האחזקות המפורטת של הראל השתלמות?
עריכה: מצאתי, אבל עד הרבעון השלישי 2021, כנראה שלא חייבים לפרסם יותר.
לשאלת דמי הניהול, מותר לקרנות סל להחזיר דמי ניהול למנהלי כספים מוסדיים ולכן נקווה שהקרן מחזיקה מהם כדי לתמחר לפי ההחזר.
למשל
בקרן של פסגות,
הדוח השנתי האחרון אומר
"דמי הנ יה ול הקבועים בקרן : %80.0 מהשווי הנקי השנתי הממוצע של נכסי הקרן. 7 דמי הנ יהול המשתנים בקרן )חיוביים או שליליים( : %30.0 מה שווי הנקי של נכסי הקרן שכר הנאמן : %03.0 מהשווי הנקי השנתי הממוצע של נכסי הקרן. 8 החזר למנהל כספי אח ר י ם מוסדי )"מוס די"( : מוסדי זכאי לקבל ממנהל הקרן החזר מדמי הניה ול הקבועים בקרן כך שבאופן אפקטיבי, שיעור דמי הניהול הקבועים שישולמו בפועל על ידו, לאחר ההחזר האמור, יהיה %1.0 מהשווי הנקי השנתי הממוצע של נכסי הקרן. התקופה המרבית בה יהיה המוסדי רשאי לדרוש החזר כאמור ממנהל הקרן בגין החז קתו ביחידות הקרן, הינה שנה מתום החודש בעבורו מבוקש ההחזר. מובהר בזה, כי לאחר חלוף התקופה המרבית האמורה לא יהיה מוסדי זכאי לקבל החזר מדמי הניהול הק בועים בגין החזקתו האמורה ביחידות הקרן."
זה המקור החוקי להחזר. לפי סעיף 13, ההחזר צריך להגיע למי שנשא בו בפועל, כלומר לעמיתי הקרן\קופה.
למחזיקים פרטיים
ממש לא כדאי להחזיק קרנות סל בישראל כי הם מסבסדים את המחזיקים מנהלי הכספים המוסדיים בעוד שבקרן מחקה אין אפליה בין המחזיקים.
אכן, תשואת פסגות SP 500 ETF לשנת 2020 (
עמוד 8 בדו"ח האחרון) הייתה כמעט NTR, בעוד שבקרן מחקה של אותו מנהל
SP 500 PTF התשואה לאותה שנה (
עמוד 7 בדו"ח האחרון) הייתה 1.1% מעל ה NTR, פער שכולו מוסבר בדמי הניהול של 0.8% קבועים + 0.3% משתנים.
בדמי הניהול המשתנים אין החזר, כך שמעניין שרוב הקרנות והקופות בוחרות להחזיק קרנות סל ישראליות עם דמי ניהול משתנים (כולן) של 0.3% בעוד שיש להם חלופות זמינות זולים יותר, בין קרנות מחקות ישראליות לקרנות מחקות זרות. מהדוחות שבחנתי בינתיים רק הפניקס לא מחזיקה (כמעט) קרנות סל ישראליות לטובת קרנות זרות וחוזים עתידיים ושאר הקרנות משלמות 0.3% ממש לשווא.
קוויד פרו קוו? קרנות החסכון ארוכות הטווח של הגופים המוסדיים מחזיקות את קרנות הסל של המתחרים הישראלים. כולם מרוויחים חוץ מהחוסכים שבקושי שמים לב לדמי הניהול העקיפים שהם משלמים.
אמל"ק = קרנות סל ישראליות עם דמי ניהול 0.3% משתנים + קבועים כלשהם רק לפריירים. במקומן, קנו קרנות זרות שנסחרות בארץ או קרנות מחקות.