• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

כרטיס אשראי או דביט?

  • פותח הנושא פותח הנושא amidar
  • פורסם בתאריך פורסם בתאריך
אני מצטרף לדיון בשאלה שמעט לא קשורה לנושא המקורי. האם לדעתכם ניתן לפתוח חשבון בנק באירופה למי שאינו תושב? האם יש יתרון לחשבון אירופאי על פני חשבון ישראלי?

כן
אתה יכול להכנס לכל סניף של בנק עם דרכון ויפתחו לך חשבון
לגבי יתרונות - זה כבר תלוי במטרה שלשמה אתה פותח חשבון
נראה לי שבמקרה הזה בכל זאת חשבון בנק ישראלי יותר נוח ואתה צריך צורך כלשהו שמצדיק פתיחה בחו"ל
 
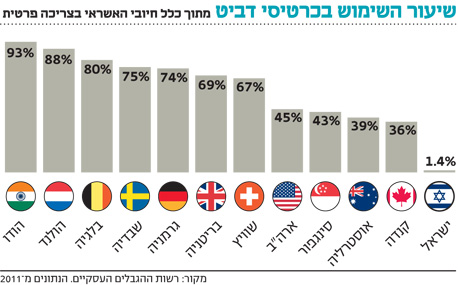
כרטיס דביט הוא פתרון מצוין ללקוחות אחראיים המודעים למצב החשבון שלהם ולבתי עסק שלא מעוניינים בהתעסקות עם מזומן ומוכנים לדווח על כל הכנסותיהם (דבר נדיר בארצנו...). בהולנד למשל, יש מסעדות שלא מקבלות בכלל מזומן וזה חוסך להן הרבה כאב ראש וזמן (ספירת הכסף, הפקדתו בבנק, חשש מגניבות וכד').
החסרונות בשיטה בארץ:
1.עד עתה נגבתה מהלקוח עמלת שורה לכל פעולה (בוטל ממש לאחרונה).
2. בתי העסק קיבלו את התשלום רק בחודש העוקב למרות שהכסף ירד מחשבון הלקוח במועד התשלום (ישראבלוף קלאסי). כלומר בית העסק לא הרוויח במועד ביצוע העסקה וגם לא הלקוח שלא נהנה מהאשראי.
3. עמלת סליקה גבוהה שלא נתנה לבתי עסק מוטיבציה לתת למשלמים בדביט הנחות כמו על מזומן (גם בגלל סעיף 2 לעיל).

אני שמח שהעניינים משתנים לאט לאט והחל משנה הבאה כל בנק יהיה מחוייב להציע לכל לקוחותיו כרטיס דביט נוסף (אין הסכמה על איחוד של הכרטיסים).
מקווה שנמשיך ללמוד מניסיונן של מדינות מוצלחות משלנו במקום להמשיך ולהידמות למדינות עולם שלישי הנפוצות באזורנו.
 
אתה יכול לנסות לבקש מהבנק וכמובן לוודא שאין עמלת שורה על כל פעולה.
מבחינתי השאלה החשובה היא: אז מה יוצא לי מזה?
 
לי ולאשתי יש כרטיס דביט, אחד לכל אחד וגם כרטיסי אשראי (חייבים לטובת תשלומים שנעשים רק באשראי). לדעתנו זה ממש נהדר, מאפשר לעקוב אחרי ההוצאות, "לראות"/"להרגיש" כמה כסף באמת נשאר ולא לחיות באשליה. פסיכולוגית זה פשוט יותר נכון בעיננו. מאוד ממליץ.
 
לי ולאשתי יש כרטיס דביט, אחד לכל אחד וגם כרטיסי אשראי (חייבים לטובת תשלומים שנעשים רק באשראי). לדעתנו זה ממש נהדר, מאפשר לעקוב אחרי ההוצאות, "לראות"/"להרגיש" כמה כסף באמת נשאר ולא לחיות באשליה. פסיכולוגית זה פשוט יותר נכון בעיננו. מאוד ממליץ.
מסכים אבל השאלה שלי - אם יש לכם כרטיס אשראי, למה גם כרטיס דביט?
 
חברות האשראי גובות סדר גודל של 2%-3% מהחנות. לכאורה אנחנו לא משלמים, אבל ברור שזה מגולגל עלינו. הטענה שלהם היא שאשראי זה סיכון ולכן עולה כסף. הבעיה עם הטיעון זה שאני אישית לא צריך את האשראי, ולא רוצה עוד גורם באמצע. אבל לא שואלים אותי.

הם הגיעו למצב הזה ע"י סחיטה באיומים של בעלי העסק. אם בעל עסק רוצה תוספת מחיר על כרטיס אשראי, הם מבטלים לו את האפשרות לעבוד איתם. אז בעל העסק פשוט מעלה את המחיר לכולם.

זה צריך להיות לא חוקי. ואז, פתאום אולי נראה מחיר זול יותר לכרטיס דביט (ראו אתר easyjet). או להפוך את הכוון, והלקוח ישלם את העמלה, כי הרי הכרטיס שלו. ואז במקום נקודות ופינוקים, נקבל עמלות זולות.
 
לי ולאשתי יש כרטיס דביט, אחד לכל אחד וגם כרטיסי אשראי (חייבים לטובת תשלומים שנעשים רק באשראי). לדעתנו זה ממש נהדר, מאפשר לעקוב אחרי ההוצאות, "לראות"/"להרגיש" כמה כסף באמת נשאר ולא לחיות באשליה. פסיכולוגית זה פשוט יותר נכון בעיננו. מאוד ממליץ.
הייתי מעוניין לדעת האם אתם משלמים "דמי כרטיס" על הכרטיס דיבט ?
הלכתי לבנק ואמרו לי שזה יעלה לי 4.6 ש"ח כול חודש דמי כרטיס ושאין אפשרות לבטל את זה בכלל בניגוד לכרטיס אשראי שבו אין לי דמי כרטיס
 
מסכים אבל השאלה שלי - אם יש לכם כרטיס אשראי, למה גם כרטיס דביט?
לי ולאישתי יש כרטיסי אשראי ללא דמי ניהול
ואנחנו משתמשים בהם בעיקר השוטף ולכן הם בדיוק סוג של "debit" .
בימינו יש מספיק מועדונים שיתנו את הכרטיס ללא דמי ניהול אז מה החשיבות של הדביט ?
 
בימינו יש מספיק מועדונים שיתנו את הכרטיס ללא דמי ניהול אז מה החשיבות של הדביט ?
כרטיס דביט זה כמו מזומן - או שיש לך או שאין.
אצלנו זה דבר חדש יחסית אבל בעולם זה מאוד מקובל בעיקר לסטודנטים, זוגות צעירים ומיעוטי יכולת - עבור אותם אזרחים שעדיין לא צברו credit report חיובי.
כשמהגצים כרטיס דביט הסכום יורד במיידית מחשבון העו"ש, אם אין כיסוי העסקה לא מתבצעת.
לא כל אחד יכול להשיג אשראי בנקאי שעולה כסף (עמלות) ואילו קונים במזומן, או בשיק.
לכן כרטיס דביט זה פיתרון טוב עבורם.

11054C8A3DC946769FBCB500F0027446_ll.jpg


בעניין המועדונים - אכן מקבלים פטור מדמי חבר ועמלות בשנה הראשונה אבל לאחר מכן מכן מתחיל באזר טורקי.
לרוב חברי הפורום כאן אין בעייה לנפנף את העמלות בשיחה טלפונית אחת - בדרך כלל תקבלו תשובה מהמוקדנן/נית שדומה לזהו "מכיוון שאתה לקוח טוב העמלות מבוטלות עד שנה הבאה..."
אבל לא כולם הם "לקוחות טובים", מיהו לקוח טוב? מי שמגהץ למעלה מ 2000 לחודש, לפעמים 3K או 4K תלוי בסוג הכרטיס.
ניתן למשוך מזומן עם הכרטיס הזה בכספומטים אבל זה גורר עמלת שורה לעומת שימוש יומי בכרטיס לצורך צריכה בחנויות שלא יחויב בעמלת שורה.
גם אני משתמש בכרטיס אשראי כמו דביט ומשלם פעם בחודש, למעט רכישה גדולה לפעמים ומחלק לתשלומים אך ורק אם אין ריבית והצמדה.
 
בעניין המועדונים - אכן מקבלים פטור מדמי חבר ועמלות בשנה הראשונה אבל לאחר מכן מכן מתחיל באזר טורקי.
אני חושב שזה תלוי מאוד במועדונים. כנראה נכון בעיקר לכרטיסים שמנסים לדחוף בכל מיני רשתות שיווק. החזקתי כרטיס בנקאי עם פטור על דמי ניהול מהסניף שלי. באחד החידושים שלו שכחו לעדכן את הפטור ועברו מספר חודשים עד ששמתי לב. התחיל מסע בירוקרטי כדי לקבל החזר שהסתיים בזה שויתרתי על הכרטיס הזה.
לעומת זאת במועדונים של הארגונים החזקים הפטור קבוע. יש לי שלושה כרטיסים משלושה מועדונים שונים ואצלם אין שינוי - הפטור קבוע ללא צורך בשיחות טלפון.
 
היה לי כרטיס דביט שטיילתי באוסטרליה (כי לא יכולתי לקבל כרטיס אשראי) והוא היה מצויין. לא היתה עמלה על גיהוצים והיתה עמלת שורה מאוד נמוכה עד לא קיימת למשיכת מזומן. זה היה מאוד מרגיע במקום לחפש איפה להחביא את הכסף המזומן ולהיות חרדה לו כל היום, ידעתי שהוא בטוח בבנק. לפני שהייתי מושכת מזומן הייתי בודקת את היתרה ויודעת מה מצבי. בנוסף היה קוד סודי שהיה צריך להקיש בבית העסק המקומי על כל גיהוץ כך שגם אם הכרטיס היה נגנב / הולך לאיבוד הוא היה חסר שימוש לחלוטין (זה היה ממש מזמן קניות באינטרנט עוד לא ממש היו קיימות) .

יום לפני שעזבתי את היבשת ביטלתי את הכרטיס בבנק כל העסק לקח אולי 5 דקות יעיל ומושלם.

עם זאת אני לא רואה את היתרון של כרטיס כזה בישראל בייחוד לאדם שמנהל את העיניים שלו בצורה נורמלית ויודע כמה הוא מוציא ולמה. כמו שאתה יכול להסתכל באתר של הבנק לראות כמה הפלוס שלך בעובר ושב כי הדביט יורד מיידית, אתה יכול ללחוץ על עוד כפור אחד ולראות כמה אשראי גיהצת החודש ולעשות את החישוב לבד. באפלקציה שלי (לאומי) יש דילי של 3 ימים בין הגיהוץ לעד שאני רואה את זה בפירוט אשראי לא מחריד במיוחד. ואני נכנסת לאפלקציה כל כמה ימים לראות מה מצבי.

לא ממש רואה את ההבדל בהתנהלות כזו עם אשראי להתנהלות עם דביט ועל כן לדעתי האישית דביט קצת מיותר.
 
בעיקרון רכישה בדביט אמורה להיות זולה יותר מאשר רכישה בכרטיס אשראי.
העמלה שבית העסק משלם על תשלום באשראי אמורה להיות גבוהה משמעותית מהעמלה שהוא משלם על דביט.
וגם, הכסף אמור להגיע אליו ביתר קלות.
אבל, בארץ עוד לא ראיתי שמציעים מחיר שונה לרוכשים בדביט ולכן מבחינת הלקוח שיודע לעקוב אחרי הכספים שלו אין יתרון.
 
וזה בדיוק מה שקרה בכתבה.
מעבר לבעיות האלה יש עוד המון בעיות בכרטיסי דביט, אפילו בארה"ב הגדולה.
אני זוכר הרצאה של פרנק אביגניל (מומחה אבטחה של הFBI והאדם שעליו מבוסס הסרט catch me if you can) שבה הוא ממליץ בתוקף להמנע מכרטיסי דביט בגלל בעיות אבטחה ואחריות.
לא יודע איך החוק בארץ, אבל בארה"ב כרטיסי דביט לא נכללים תחת חוק כרטיסי אשראי, ומידת האחריות שיש לחברות המנפיקות קטנה בהרבה בכרטיסי דביט מאשר בכרטיסי אשראי. הוא נתן כדוגמה סיפור על 2 אנשים שחייבו אותם לא נכון (תכלס גנבו להם כסף מהכרטיס):
במקרה של כרטיס האשראי ברגע שהלקוח פותח dispute אסור לחברת האשראי לחייב את הלקוח, והלקוח לא מחוייב עד שהבירור בעניין מסתיים (ובמקרה שהלקוח צודק הוא לא יחוייב בכלל).
במקרה של כרטיס דביט הלקוח קודם כל מחוייב, ורק אחרי שיסיימו לברר את העניין (מה שיכול לקחת גם חודשיים-שלושה) יחזירו לו את הכסף לחשבון הבנק. וגם זה רק במקרה של fraud ברור.
במקרה של סתם חוסר הסכמה בין המוכר לקונה, לקונה יש הרבה יותר אפשרויות לבטל את העסקה אם מדובר בכרטיס אשראי (לפחות אמריקאי)
 
לא יודע איך החוק בארץ
החוק בארץ לא עושה הבדל מבחינת ההגנה והזכויות שיש ללקוח של כרטיס דביט מול קרדיט.
לי הייתה בעיה דומה, הכרטיס דביט חויב במטח ובדיוק באותו מספר בשקלים.
מייל לבנק פתר את הבעיה. הבעיה לא עם כרטיס דביט, אלא עם חברות המנפיקות.
 
החוק בארץ לא עושה הבדל מבחינת ההגנה והזכויות שיש ללקוח של כרטיס דביט מול קרדיט.
גם אם החוק לא מבדיל, ההבדל בדביט שקודם כל מחייבים אותך ורק אח"כ יש לך הזדמנות לערער (וגם אז הזיכוי לא מיידי) בעוד שבאשראי יש לך זמן לערער עוד לפני שחשבון הבנק שלך מחוייב בכלל.
הבעיה לא עם כרטיס דביט, אלא עם חברות המנפיקות.
יש לי גם דביט וגם כרדיט של chase (שניהם ברשת ויזה). אותה חברה מנפיקה, שתי התנהגויות שונות לחלוטין בין כרטיס דביט לכרטיס כרדיט, ככה שבודאות הבעיה היא לא החברה המנפיקה.
אגב, זה לא יחודי רק ל chase, גם ב bofa זה אותו דבר ולדעתי גם אצל כל שאר המנפיקות.
 
באשראי יש לך זמן לערער עוד לפני שחשבון הבנק שלך מחוייב בכלל
לא כל כך נכון בחיובי מט"ח בכרטיס אשראי רגיל. החיוב יורד מהחשבון כאשר מבצעים עסקה (אני יודע כי זה שונה בכרטיסים עסקיים, שם יש חיוב חודשי מרוכז גם לקניות במט"ח)
ככה שבודאות הבעיה היא לא החברה המנפיקה.
חברה מנפיקה הכוונה היא
כאל/ לאומי קארד/ ישראכרט
נושא כרטיסי דביט וקרדיט שונה מאוד ממדינה למדינה. אירופה זה משהו אחד, ארה'ב זה משהו אחר וישראל בכלל סיפור נפרד.
בפועל צריך להבין כי ההבדל טמון ב2 נקודות
- מספר bin של הכרטיס, משליך על עמלת סליקה אותה המוכר משלם
- חיוב חשבון הלקוח, מרוכז פעם בחודש או פר קניה.
לא כל כרטיס המוצהר כדביט הוא בעל מספר bin נכון ולא בכל כרטיס קרדיט כל קניה מחויבת במרוכז פעם בחודש.
 
לא כל כך נכון בחיובי מט"ח בכרטיס אשראי רגיל. החיוב יורד מהחשבון כאשר מבצעים עסקה (אני יודע כי זה שונה בכרטיסים עסקיים, שם יש חיוב חודשי מרוכז גם לקניות במט"ח)
נכון, שכחתי שבחלק מכרטיסי האשראי הישראלים חיוב בחו"ל יורד מיידית.
אגב, לדעתי היום יש את זה בפחות ופחות כרטיסים. לא רק בכרטיסים עסקיים אלא כמעט בכל מועדון לקוחות יש הטבה של דחיה לזמן החיוב הרגיל (וברובם יש לך שותף פלוס 30 ואפילו 60).
וגם אם אין, לדעתי הטיפול בdispute הרבה יותר מהיר מאשר בכרטיס דביט.
כאל/ לאומי קארד/ ישראכרט
chase/Bofa הם בהחלט בקטגוריה הזאת :-). הם פשוט מנפיקים אמריקאים ולא ישראלים.

נושא כרטיסי דביט וקרדיט שונה מאוד ממדינה למדינה. אירופה זה משהו אחד, ארה'ב זה משהו אחר וישראל בכלל סיפור נפרד.
מסכים בהחלט.
מאחר ואין לי כרטיס דביט ישראלי, ואין לי מושג של ממש איך דביט ישראלי עובד, אני יכול להעיד רק על ההבדל בין דביט לקרדיט אמריקאי (כי יש לי את שניהם). ושם ההבדל הוא בסוג הכרטיס ולא במנפיק.
ממה שקראתי בכתבה על הדביט הישראלי, ומההכרות שלי עם החברה המנפיקה המדוברת (יש לי כרטיס אשראי שלהם), אני יכול להגיד שהשרות שלהם בתחום האשראי הוא טוב בהרבה ממה שהוא משתקף מהכתבה על הדביט. האם זה בגלל שזה כרטיס דביט או כי זה מקרה חריג אין לי מושג.
- חיוב חשבון הלקוח, מרוכז פעם בחודש או פר קניה.
אתה שוכח אופציה שלישית (שזה בעצם המשמעות האמיתית של כרטיס אשראי) - חיוב חשבון הלקוח מתי שבא לו (ללקוח), בתנאי שהוא משלם סכום מינימום כלשהו. ושאר החיוב פשוט יושב בחשבון האשראי וצובר ריבית.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
משתקף מהכתבה על הדביט
ספציפית בנוגע לסיפור בכתבה.
קצת רקע - בנק ישראל התחיל בדיבור על כרטיסי חיוב מיידי לצמצם שימוש במזומן מזמן. בערך עם תחילת הדיבורים כל גוף עשה כרטיס בסגנון כזה עם עמלות משלו לדוגמא ישראכרט דיירקט.
אחר כך יצא הנחיה של בנק ישראל לכל הבנקים בארץ ואז התחילו להנפיק כרטיס ויזה/ מסטרקארד בינלאומי דביט לכל לקוח שמבקש.
בהחלט יש הבדל בהתייחסות בין כרטיס ויזה/ מסטרקארד בינלאומי לבין כרטיס פרטי של אותו הגוף והכתבה בסיפור מתייחסת לכרטיס ישראכרט דיירקט.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
Echelon אבטחת מידע בכרטיסי אשראי - איך אתם מחליטים אם לשמור פרטי כרטיס אשראי או להימנע? צרכנות פיננסית 9
ק כרטיס אשראי או דביט ללא עמלות שוק ההון 31
ח כרטיס חיוב או אשראי לחו"ל, או מזומן (יורו) צרכנות פיננסית 45
D בעת נסיעה לחו"ל- כרטיס אשראי, חשבון מט"ח או כרטיס נטען? צרכנות פיננסית 67
ס כרטיס אשראי לשימוש בחו"ל עם עמלת המרת מט"ח מינימלית מינימליזם, חסכנות ואנטי-צרכנות 1
ס כרטיס אשראי לשימוש בחו"ל עם עמלת המרת מט"ח מינימלית צרכנות פיננסית 7
מ רכישה באמצעות כרטיס אשראי אמריקאי בישראל צרכנות פיננסית 15
ס כרטיס אשראי חוץ בנקאי- האם לפתוח? צרכנות פיננסית 1
Titush כרטיס אשראי מומלץ לסטודנטית צרכנות פיננסית 8
I כרטיס אשראי מומלץ ללא עמלות מטח? צרכנות פיננסית 1
J כרטיס אשראי עם עמלת המרה של אחוז? צרכנות פיננסית 8
Vit7 איזה כרטיס אשראי הכי מומלץ לי בתור בעל עסק צרכנות פיננסית 2
W כרטיס אשראי בארנק של טלפון לא של בעל הכרטיס צרכנות פיננסית 7
ה כרטיס אשראי ללא עמלות המרת מטח צרכנות פיננסית 2
א כרטיס אשראי סודי של ישראכרט – ללא עמלת מט"ח צרכנות פיננסית 73
Williamsburg 100$ מתנה מוואן זירו בפתיחת כרטיס אשראי בנקאי צרכנות פיננסית 9
א איזה כרטיס אשראי כדאי לי לבחור? צרכנות פיננסית 22
ה כרטיס אשראי - I NEED IT צרכנות פיננסית 11
I התנהלות עם כרטיס אשראי מול מזומן - מה היתרונות והחסרונות? מינימליזם, חסכנות ואנטי-צרכנות 49
I יש טעם להחזיק כרטיס אשראי בנקאי ? מינימליזם, חסכנות ואנטי-צרכנות 46
M כרטיס אשראי ללא מנגנונים דרקוניים ל"מניעת הונאות" צרכנות פיננסית 16
D כרטיס אשראי עם עמלות משיכת מטח נמוכות צרכנות פיננסית 7
שם משתמש בעייתי כרטיס אשראי, ללא תעודת זהות (שאלה לחבר מחו"ל) צרכנות פיננסית 8
Y כרטיס אשראי עם הטבות חברת תעופה לעצמאי צרכנות פיננסית 4
א כרטיס אשראי קאש בק: כשמבטלים את הכרטיס הכסף שנצבר הולך? צרכנות פיננסית 0
Y יש כאן מי שביטלו כרטיס אשראי CAL שופרסל לאחרונה? צרכנות פיננסית 7
A כרטיס אשראי נטען צרכנות פיננסית 0
McMurphy קניית כרטיס טיסה בדולרים באמצעות כרטיס אשראי מינימליזם, חסכנות ואנטי-צרכנות 12
B כרטיס אשראי של IBK צרכנות פיננסית 1
L כרטיס אשראי קורפורייט של ישראכרט - עמלת מט"ח 0 צרכנות פיננסית 9
ה כרטיס אשראי - עלות מט׳׳ח קרובה ל 0 פוסטים מאיכות נמוכה 9
ש כרטיס אשראי חוץ בנקאי עם הטבות צרכנות פיננסית 4
D כרטיס אשראי בינלאומי - לא דרך חברות הסליקה הישראליות? צרכנות פיננסית 4
J כרטיס אשראי צרכנות פיננסית 1
לאץ' תרומה ללא כרטיס אשראי אוף טופיק 1
א האם ניתן להוציא כרטיס אשראי חוץ בנקאי כשאין ברשותי כרטיס בנקאי? צרכנות פיננסית 3
B בנק + כרטיס אשראי עם פורטל ופירוט באנגלית צרכנות פיננסית 1
F תשלום מקדמות מס הכנסה עם כרטיס אשראי אמריקאי מיסים 13
The Objectivist כרטיס אשראי ראשון צרכנות פיננסית 22
T כרטיס אשראי flycard מסוים צרכנות פיננסית 1
TheOneTech כרטיס אשראי לא יקר לעסקאות מתמשכות מינימליזם, חסכנות ואנטי-צרכנות 1
כ כרטיס אשראי cashback הכי משתלם 2023? צרכנות פיננסית 154
פיטר גריפין ביטוח נסיעות דרך כרטיס אשראי צרכנות פיננסית 26
TheOneTech שאלה על כרטיס אשראי של חבר מחו"ל צרכנות פיננסית 6
C דוח מסלקה פנסיונית ללא כרטיס אשראי אוף טופיק 8
F כרטיס אשראי מומלץ להוצאות גבוהות פוסטים מאיכות נמוכה 13
הoוליד כרטיס אשראי לחייל המשוחרר צרכנות פיננסית 1
א כרטיס אשראי לחשבון מעוקל צרכנות פיננסית 15
E הוצאות בחו"ל - חשבון דולרי לעומת כרטיס אשראי מינימליזם, חסכנות ואנטי-צרכנות 7
M כרטיס אשראי קריפטו שעובד בישראל פוסטים מאיכות נמוכה 1

נושאים דומים

Back
למעלה