• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

מידע על השקעות במניות דיבידנדים גדלים

  • פותח הנושא פותח הנושא daat99
  • פורסם בתאריך פורסם בתאריך
בדוגמא שלך - מניות ירדו ב-50% ובכל זאת המשיכו לחלק דיבידנד 4%? כדי שנקבל את אותו הדיבידנד במונחים אבסולוטיים, השיעור שלו היה צריך להיות מוכפל ל-8%, לא?
זה היופי בדיבידנדים גודלים :)
החברות שאני רוכש מחלקות דיבידנדים גודלים ולא באחוזים ממחיר המניה.
אם חברה מחלקת דולר בשנה אז בשנה הבאה אני מצפה לקבל ממנה יותר מדולר (למשל 1.06 כי הוא גודל ב-6%) ללא תלות במחיר המניה.
הנקודה היחידה שיש משמעות לאחוזים היא נקודת הקניה.
בנקודה זו אתה משלם X בשביל לקבל %Y דיבידנדים בשנה על הסכום X.
מאותו רגע מחיר המניה יכול לעלות ולרדת ואתה תמשיך לקבל לפחות את אותו ה-%Y על ה-X המקורי.

ולדוגמא מספרית:
אם אני קונה מניה ב-100 דולר והיא מחלקת 3 דולר בשנה אז אני מצפה להמשיך לקבל יותר מ-3 דולר בשנה הבאה ויותר מכך בשנה השלישית וכולי.

שני המאמרים של צ'אק קארנוייל שקישרתי בפוסט המקורי מציגים רשימת גרפים של מניות כאלו ומה קרה למחיר ולדיבידנד שלהן במהלך המשברים של 2000 ו-2008.

הסבר למה הוא לא מפחד מנפילות בבורסה עם מניות דיבידנד:
http://seekingalpha.com/article/226...-or-a-significant-correction-heres-why-part-1
סיפור אמיתי על זוג שרכשו מניות דיבידנד ב-2006 ורצו לפרוש "בעוד 3 שנים":
http://seekingalpha.com/article/247...important-consideration-for-retired-investors
בסיפור על הזוג עם התזמון חסר המזל המניה הכי גרועה של אותו הזוג היתה של חברת סטנלי בלאק אנד דקר.
ניקח את הגרף של אותה החברה כפי שצ'אק הציג:
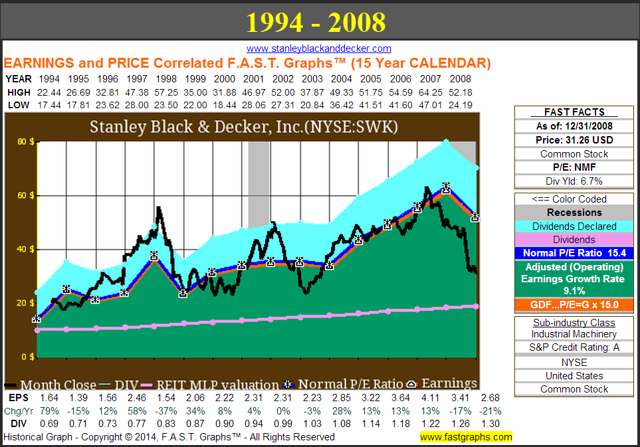
426415-1409774547074444-Chuck-Carnevale.png

מקרא:
מעל הגרף יש 3 שורות:
* שנה
* המחיר הגבוה ביותר במהלך אותה השנה
* המחיר הנמוך ביותר במהלך אותה השנה
בגרף:
* הקו השחור מציג את מחיר המניה.
* הקו הורוד מציג את סכום הדיבידנד השנתי.
* הקו הכתום מציג מכפיל רווח של 15 - ממנו ניתן להסיק מה היו הרווחים של המניה.
מתחת לגרף יש 3 שורות:
* רווח שנתי למניה
* שינויים ברווח השנתי למניה בין כל שנה לשנה הקודמת
* סך הדיבידנדים שחולקו במהלך השנה לכל מניה

במהלך שנת 1998 מחיר המניה הגיע לשיא של 57.25 דולר למניה.
הדיבידנד שהחברה חילקה באותה השנה עמד על 83 סנט - 1.45%.
הרווח למניה של החברה באותה השנה עמד על 1.54 דולר - כלומר חלוקת רווחים של 53.9% - גבוה יחסית אבל בהחלט סביר.

בוא נראה מה קרה לנו אם קנינו מניה אחת בשיא בשנת 1998.
במהלך 1999 מחיר המניה שלנו צנח ב-35.25 דולר והגיע ל-22.00 דולר - נפילה של 61.57%!
מה קרה לדיבידנד? הוא גדל ב-4 סנט ל-87 סנט - גדילה של 4.81%.

מה? מחיר המניה צונח ב-61.57% והדיבידנד גודל ב-4.81%???
כן! זו בדיוק ההתחייבות הבלתי כתובה של החברות הללו.
כל עוד החברה יציבה המשקיעים מצפים לקבל לפחות את אותו הדיבידנד ללא תלות במחיר המניה.
מכיוון שהחברה עדיין מרוויחה הרבה מעבר לדיבידנד שהיא מחלקת למשקיעים אז הדיבידנד שלה עדיין יציב.
כמשקיע דיבידנדים אני שואל את עצמי רק שאלה אחת: האם הדיבידנד ירד ביחס לדיבידנד משנה שעברה?
אם התשובה היא כן אז אני מוכר מיידית את כל המניות של החברה הסוררת.
אם התשובה היא לא אז ממש לא מעניין אותי מחיר המניה.


נמשיך בדוגמא ונראה שב-2000 מחיר המניה ירד עוד והגיע לשפל של 18.44 דולר - נפילה של עוד 7.8%.
הדיבידנד לעומתו עלה בעוד 3 סנט והגיע ל-90 סנט - עליה של 3.45%.

מה? מחיר המניה נופל ב-7.8% והדיבידנד גודל ב-3.45%???

כבר ענינו על השאלה הזו...

בין השפל של 2000 לשיא של 2001 מחיר המניה עלה ב-28.53 דולר - גדילה של 154.72%.
הדיבידנד לעומתו גדל ב-4 סנט ל-94 סנט - גדילה של 4.44%.

במהלך 2002 מחיר המניה עלה ל-52 (עליה של 10.7%) וצנח שוב ל-27.31 (צניחה של 47.48%).
הדיבידנד המשיך לגדול בצורה עקבית ל-99 סנט - גדילה של 5.32%.

בשפל של 2003 מחיר המניה הגיע ל-20.84 - נפילה נוספת של 23.69%.
הדיבידנד עלה ל-1.03 דולר - עליה של 4.04%.

מהשפל של 2003 עד לשיא הבא של 2007 מחיר המניה גדל ל-64.25 - עליה של 208.3%.
במהלך אותן 4 שנים הדיבידנד גדל ל-1.22 דולר - גדילה של 18.45%.
נשים לב שרק עכשיו מחיר המניה הגיע שוב למחיר שבו רכשנו אותה מלכתחילה.

מהשיא של 2007 לשפל של 2008 מחיר המניה צנח ב-62.35%.
הדיבידנד גדל בעוד 4 סנט - 3.28%.

נדלג להיום: (הנתונים של היום נלקחו מהאתרים גורופוקוס ודיבידאטה)
מחיר המניה בסוף המסחר ביום שישי האחרון עמד על 103.88 דולר - עליה של 76.63 דולר מהשפל של מרץ 2009 (27.25 דולר) - גדילה של 181.21%.
הדיבידנד השנתי עומד היום על 2.08 דולר - גדילה של 78 סנט מהדיבידנד של 1.3 דולר שחולק במהלך 2009 - כלומר הדיבידנד גדל ב-60%.

את אותו הניתוח אפשר לעשות (ואני לפעמים עושה) על כל מניה יציבה שמחלקת דיבידנד.
רובן המוחלט שורדות משברים ולפעמים אפילו מגדילות את הדיבידנד במהלך משברים.
אנו רואים בגרף של מניה זו לפחות שלושה משברים חריפים שונים שהפילו את מחיר המניה ביותר מ-50%!
מצד שני אנו רואים שהדיבידנד המשיך לגדול בצורה עקבית כל שנה כולל בשנות המשבר!


זה הקסם הגדול ואת הקסם הזה אני לא מצליח להחליף בהשקעה פסיבית במדד.

**הערה**
נתונים על חברת SWK:
נתונים מהרשימה של דויד פיש (מעודכנת לסוף אפריל):
* רצף של 47 שנים של הגדלת דיבידנדים.
* הם מחלקים 38.81% מהרווחים כדיבידנד.
* יחס חוב/נכס של 60%.
* ממוצע גדילת דיבידנד:
** 3.03 בשנה האחרונה
** 7.55% בשלושת השנים האחרונות
** 9.43% בחמשת השנים האחרונות
** 8.57% בעשרת השנים האחרונות
נתונים מאתר גורופוקוס:
* מכפיל רווח של 19.259.
* תשואת דיבידנד נוכחית של 2%.

ג.נ.
אני לא מחזיק מניות של חברה זו.
כרגע אני לא מתכנן לרכוש מניות של חברה זו.
 
נערך לאחרונה ב:
היי @daat99 ...
בדוגמה האחרונה שלך, אני אתן לך להביא את יתר הנתונים (ואני לא מתכוון לחפש אותם בעצמי, כך שאתה מוזמן להפתיע גם אותי)...
מה עשה המדד באותן שנים?
כלומר, התחילו לקבל 83 סנט ב-98. ב-99 הדיבידנד עלה ל-88 סנט... מה עשה המדד?
"הדיבידנד השנתי עומד היום על 2.08 דולר" יחסית ל-98 מדובר על פי 2.5 מהדיבידנד של 98. אני בטוח שהמדד לא עשה 250%, אבל כמה הוא כן עשה?
 
היי @daat99 ...
בדוגמה האחרונה שלך, אני אתן לך להביא את יתר הנתונים (ואני לא מתכוון לחפש אותם בעצמי, כך שאתה מוזמן להפתיע גם אותי)...
מה עשה המדד באותן שנים?
כלומר, התחילו לקבל 83 סנט ב-98. ב-99 הדיבידנד עלה ל-88 סנט... מה עשה המדד?
"הדיבידנד השנתי עומד היום על 2.08 דולר" יחסית ל-98 מדובר על פי 2.5 מהדיבידנד של 98. אני בטוח שהמדד לא עשה 250%, אבל כמה הוא כן עשה?
מכיוון שכל כך קשה להגיע לאתר דיבידאטה באמצעות גוגל אז להלן הקישור המתאים :)
https://www.dividata.com/stock/SPY/dividend
רק לראות את הזיגזג שהדיבידנד עושה גורם לי לסיוטים...

בניגוד למניות דיבידנד יציבות שבהן אתה לוקח את הדיבידנד האחרון ומכפיל אותו בכמות הפעמים שחברה מחלק דיבידנד בשנה בשביל להבין מה התשואה שלך במדד אתה לא יודע שהדיבידנד ישאר על אותו הסכום.

לגבי מה הוא עשה בכל שנה אתה מוזמן לסכום את הדיבידנדים לפי שנה קלנדרית.
לדוגמא ב-2014 המדד חילק 3.85 דולר בדיבידנדים.
ב-2008 הוא חילק 2.72 דולר.
ב-2009 הוא חילק 2.18 דולר - ירידה של 19.85% בדיבידנדים - בנוסף לירידה במחיר שאני אתן לך למצוא לבד ביאהוו.
ב-2010 הוא חילק 2.26 דולר - עדיין פחות ממה שהוא חילק ב-2008 אבל עליה של 3.7% מ-2009.

כמו כן תזכור שבכוונה הראתי את המניה הכי גרועה של אותו הזוג.
אם תסתכל על המניה הכי טובה שלהם אתה תראה מספרים הרבה יותר מרשימים מבחינת גדילת דיבידנד ויציבות במחיר המניה.
לא, אני לא הולך לעשות את זה בשבילך - אתה חייב לעשות משהו לבד אחרת אתה לא תבין עד כמה זה חזק ובזמן משבר תחליט למכור מניה טובה במקום להמשיך ולהחזיק אותה.
 
@daat99 קורה לפעמים שאני כותב מהר ולא מבינים אותי.
בעצם הפעם זה שגיאה שלי במונח.
מה עשתה האינפלציה בין 1998 ל-2014?
אתה נותן מספר בכל שנה, אבל לא מהוון אותו...
אם השקעתי 50$ בשנת 1990 ובמהלך השנים עד שנת 2014 קיבלתי חזרה 50$ (ושמרתי בצד את אותה מניה ויצא המקרה והיא היום שווה 51$)...
אם נהוון את ה-50$ משנת 1990, האם הוא שווה ל-101$ (סך כל הדיבידנדים עד היום + ערך המניה)? האם הוא שווה יותר? שווה פחות?
ולמען הדיון - את ה-50$ בדרך ניצלתי לצריכה שוטפת ולא קניתי שוב מניה זו או אחרת.
 
טוב אז הבנתי שאתה רוצה שגם הצד השני יחפש. מקובל.
ניגשתי ל-http://www.usinflationcalculator.com/
לפי המחשבון שם, 83 סנט דיבידנד בשנת 1998, שווה ל- 1.2$ בשנת 2015, כלומר, ב-2015, צריך לתת לי 1.2$ כדיבידנד רק כדי לקבל סכום כסף ששווה בערכו לערך הדיבידנד משנת 1998.
על אותו בסיס, אם דיברת על לרכוש את המניה במקס' של 57.25$, מחיר המניה מתוקן לאינפלציה צריך לעמוד ב-2015 על 83.1$.
אז כן... המניה טובה והדיבידנדים עולים והמניה שרדה את המשברים.
מצד שני... להגיד שהדיבידנדים גדלים בלי להוון את הכסף זה להגיד שהתפוח של היום גדול מהתפוח של לפני שנה - ברור, התפוח של לפני שנה כבר נרקב ואני לא מכיר מי שיאכל ממנו.


נ.ב.
האם יש מניה שמתנהגת כפי שציינת "חלוקת הדיבידנד גדלה בלי תלות במחיר המניה" שהתמוטטה בעבר?
 
מצד שני... להגיד שהדיבידנדים גדלים בלי להוון את הכסף זה להגיד שהתפוח של היום גדול מהתפוח של לפני שנה - ברור, התפוח של לפני שנה כבר נרקב ואני לא מכיר מי שיאכל ממנו.
אני לא משווה את התפוח של לפני שנה לתפוח של היום.
אני משווה את עץ התפוחים של לפני שנה לעץ התפוחים של היום.
העץ הראה לי שהוא גודל ומייצר יותר תפוחים גם בעיתות משבר ולכן אני סומך עליו.

כמה שאלות למחקר:
אתה יכול להגיד לי מה מדד ה-SPY עשה בדיוק באותה התקופה?
מה היה השיא שלו ב-1998?
כמה מניות היית צריך למכור בשביל לממן את אותו הדיבידנד ש"אני קיבלתי" מעבר לדיבידנד הלא יציב של ה-SPY במהלך נפילות בבורסה?
מה יהיה שווה התיק של SPY היום אחרי כל המכירות הללו?

ללא תלות באם חקרת את השאלות הנ"ל או לא:
לא כל כך מעניינת אותי האינפלציה כי לרוב הדיבידנדים עולים יותר מהר ממנה.
כן מעניינת אותי יציבות ההכנסה מתיק ההשקעות (בעיקר בעיתות משבר) וכמה התיק שלי נפגע בגלל שמכרתי מניות אחרי נפילה של 50% בשביל להשלים את הפער בין הדיבידנד של SPY שירד לבין הדיבידנד של SWK שעלה.

האם יש מניה שמתנהגת כפי שציינת "חלוקת הדיבידנד גדלה בלי תלות במחיר המניה" שהתמוטטה בעבר?
וודאי שכן, ציינתי זאת מספר פעמים: לדוגמא בתגובה הזו
בתחילת 2008 היו ברשימת המניות דיבידנד עם עבר של 25 שנים של הגדלת דיבידנדים וחלוקה של פחות מ-5% בדיבידנדים 115 חברות.
במהלך 2008 רק שתי חברות מתוכן הקטינו את הדיבידנדים שלהן.
כלומר במהלך "המשבר הגדול של 2008" שבו אנשים איבדו את ביתם והבורסה התרסקה ב-50% רק 1.7% מהמניות היציבות שאני מדבר עליהן הקטינו את הדיבידנדים.

אם יש לך תיק מפוזר של 50 מניות (אני מתכנן על לפחות 50) אז סיכון של 1.7% מתורגם לחברה אחת שמקטינה את הדיבידנדים בשנת משבר.
כלומר איבדת 2% מההכנסה הדיבידנדית שלך בגלל אותה החברה.
מצד שני שאר 49 החברות שלך הגדילו את הדיבידנד ב-6% בממוצע ואתה נשאר בפועל עם גדילת דיבידנד של 3.88% אחרי שקלול הפסד של 100% מהמניה שהפסיקה לחלק דיבידנדים.

אם תסתכל על התיק של אותו הזוג שממנו לקחתי את הגרף אז אתה תראה שבמהלך 2008 תשואה הדיבידנדים שלהם גדלה ב-10.43% - זה הרבה יותר מ-6% שאני עובד לפיהם.
כמו כן אף חברה מהחברות שהם קנו לא הקטינה את הדיבידנדים משנת 1996 ועד היום כך שהסיכון לפגיעה בדיבידנד הוא קיים אבל הרבה יותר קטן ממה שאנו חושבים.
סיכון זה מתכווץ פלאים אם נצמדים למניות שמחלקות פחות מ-5% (אני מעדיף בין 2-3%) בדיבידנדים ושהדיבידנד קטן מ-50% מהרווחים שלהן.

מצד שני המשקיע הפזיז וחסר האחריות (או המשקיע שעוקב אחרי מדדי מניות הדיבידנד השונים) שהיה רוכש את 25 המניות שהיו ברשימה בתחילת 2008 וחילקו יותר מ-5% דיבידנדים היה חושף את עצמו לסיכוי של 34.78% לפגיעה במשכורת שלו.
שמונה חברות מתוך אותן ה-25 חברות הקטינו/הפסיקו את חלוקת הדיבידנדים במהלך המשבר!

שנינו משתמשים במראה האחורית אבל אנחנו מסתכלים על חלקים שונים שלה.
אני מסתכל על דיבידנדים של חברות יציבות כמשהו שלאורך זמן עולה וגם אם חברה אחת (או אפילו שתיים) מתוך תיק של 50 חברות מפסיקות לחלק דיבידנדים בשנה מסויימת אני עדיין אקבל תזרים מזומנים גבוה יותר.
אתה מסתכל על שוק המניות כמשהו תנודתי שגודל לאורך זמן ואם תישאר מספיק זמן אתה תרוויח כ-10% בשנה בממוצע (לפני אינפלציה).

בשנות המשבר משקיע מדדים יהיה חייב למכור חלק גדול יותר מאחזקותיו במחירי הפסד בשביל לשמור על המשכורת שהוא צריך.
לעומתו משקיע מניות דיבידנד יציבות ימשיך לקבל את משכורתו בזמנה ואפילו יזכה לקבל העלאת שכר.
 
אני לא מכיר מאגר כזה אבל אני מתחיל עם הרשימה של דויד פיש (יש לו קבצים החל מדצמבר 2007 כך שאנו רואים מה קרה במהלך המשבר של 2008 ואחריו).
משם אני ממשיך לאתר הזה:
http://longrundata.com
אבל בשורה התחתונה מחקרים על מניות דיבידנדים הם לא פשוטים ולקוב מצריכים הרבה עבודה שחורה מול אתרים כמו יאהוו, דיבידאטה, גורופוקוס וכו'.

כפי ש @fdr ענה אחרי קבלת הדיבידנד אתה נשאר עם אותה כמות מניות ביד.
תיאורטית ביום האקס דיבידנד מחיר המניה יורד לפי ערך הדיבידנד אבל בגלל תנודתיות השוק זה לא תמיד כך.

ההבדל המרכזי והמכריע בעיני הוא התמודדות עם משברים.

**הערה** בדוגמא הבאה אני מציג משיכה של 4% שנתי לפי כלל ה-4% כי זה מתחלק יפה לרבעונים - אני אישית מכוון לכיוון ה-3% דיבידנד שנתי בתיק שלי.

ניקח לדוגמא פורש צעיר שיש לו הוצאות קבועות שהוא לא יכול לבטל בשווי של 10,000 שח ברבעון.

נבדוק מה יקרה לאותו פורש צעיר עם שני תיקים שונים שכל אחד מהם התחיל עם 10,000 מניות בשווי 100 שח כל אחת ובסה"כ 1,000,000 שח.

1. התיק הראשון (מסומן 1.) מורכב מתעודה צוברת שלא מחלק דיבידנדים וצריך למכור אותה במחיר שוק כל רבעון.
2. התיק השני (מסומן 2.) מורכב ממניות דיבידנד שמחלקות 4 שח למניה שנתי (1 שח למניה רבעוני - 4% ממחיר הקניה המקורי) נשים לב שתיק זה מחלק 10,000 שח בכל רבעון ולכן אנו לא צריכים למכור מניות בשביל לכסות על הוצאות שוטפות.

תחילת הרבעון הראשון:
1. מוכרים מניות בשווי 10,000 שח - בסה"כ 100 מניות ונשארים עם 9,900 מניות.
2. מקבלים את הדיבידנד ונשארים עם 10,000 מניות.

במהלך הרבעון הראשון הבורסה מתרסקת ב-50%.

תחילת הרבעון השני:
1. מחיר כל מניה הוא 50 שח ושווי התיק הוא 9,900*50 = 495,000.
אנו חייבים 10,000 שח בשביל תשלומים שוטפים אז אנו מוכרים 200 מניות בשווי 50 שח כל אחת ונשארים עם 9,700 מניות.
2. מקבלים את הדיבידנד ונשארים עם 10,000 מניות כאשר שווי התיק לא מעניין אותנו.

במהלך הרבעון השני הבורסה עמדה במקום.

תחילת הרבעון השלישי:
1. מחיר כל מניה נשאר 50 שח ושווי התיק הוא 9,700*50=485,000.
אנו מושכים שוב 10,000 שח בדמות 200 מניות ונשארים עם 9,500 מניות.
2. מקבלים את הדיבידנד ונשארים עם 10,000 מניות כאשר שווי התיק לא מעניין אותנו.

במהלך הרבעון השלישי הבורסה תיקנה את עצמה וחזרה למחירים של תחילת השנה.

תחילת הרבעון הרביעי:
1. מחיר כל מניה הוא 100 שח ושווי התיק שלנו הוא 9,500*100 = 950,000
אנו מושכים 10,000 שח בדמות 100 מניות ונשארים עם 9,400 מניות.
2. מקבלים את הדיבידנד ונשארים עם 10,000 מניות כאשר שווי התיק לא מעניין אותנו.

במהלך הרבעון הרביעי הבורסה עלתה ב-10%.

תקציר שנתי:
1. משכנו בסה"כ 40,000 שח ומחיר כל מניה עלה ל-110.
אנו מחזיקים ב-9,400 מניות ששוות 110 שח כל אחת בשווי כולל של 1,034,000 שח.
קיבלנו גדילה של 3.4% בשווי התיק ומשיכה של 4% מהשווי המקורי של התיק - כלומר תשואה בפועל של 7.4%.
2. קיבלנו בסה"כ 40,000 שח בדיבידנדים.
אנו עדיין מחזיקים ב-10,000 מניות ששוות 6% יותר מהשווי המקורי שלהן (10% גדילה פחות 4% דיבידנד שחולק).
קיבלנו גדילה של 6% ומשיכה של 4% מהשווי המקורי של התיק - כלומר תשואה בפועל של 10%.

נשים לב שתיק הדיבידנדים נכנס לשנה השניה במצב הרבה יותר טוב מהתיק המדדי.

מאמר שקראתי לא מזמן בנושא: Dividends could offer shelter in stormy markets
תשים לב לנתונים שמוצגים במאמר ומראים שמניות דיבידנד נפגעות פחות במהלך משברים וגם מתאוששות יותר מהר אחרי משברים.

ועכשיו למציאות:
מניות דיבידנד יציבות שמגדילות את הדיבידנדים לאורך זמן ימשיכו להגדיל אותם גם במהלך משברים.
הראיתי פה בתגובה קודמת שמבין 115 המניות היציבות שהגדילו את הדיבידנדים במהלך 25 שנה לפחות לפני 2008 (וחילקו פחות מ-5% בדיבידנד) רק 2 פגעו בדיבידנדים במהלך 2008-2009.
כלומר הסיכוי לפגיעה בדיבידנד למשקיע דיבידנדים במהלך משבר 2008 היה 1.7%!
אני מסוגל לישון בשקט עם סיכוי כה נמוך לפגיעה בתזרים המזומנים שאני צריך.

מעולה עכשיו הכל ברור, המון תודה על התגובה המפורטת וכמובן על השרשור המדהים הזה!
 
מעולה עכשיו הכל ברור, המון תודה על התגובה המפורטת וכמובן על השרשור המדהים הזה!
בשמחה ואם יש שאלות נוספות אז תרגישו (אתה ושאר הקוראים) חופשיים לשאול כאן.

כל הנושא של מניות דיבידנדים נשמע מאוד מורכב ולא הגיוני בהתחלה אבל אחרי שבודקים מספיק וחופרים מספיק עמוק מבינים למה האמריקאים כינו את מניות הדיבידנד "קיצבת יתומים ואלמנות": Wikipedia ו-Investor Glossary
ציטוטים נבחרים:
In stock markets, a widow-and-orphan stock is one that reliably provides a regular dividend while also yielding a slow but steady rise in market value over the long term.​
.A widow-and-orphan stock provides a safe haven from market risk and maintains dividend payments through good and bad economic times​
טים מק'אלינן ג'וניור (אדם שאני מאוד אוהב לקרוא מאמרים שלו) פרסם מאמר מעניין ב-2012:
Three Places To Find A 'Forever Dividend Investment'
משפט מפתח מתיאור של אחת המניות באותו המאמר:
It paid dividends during the American Civil War, for heaven's sake. And World War I. And World War II. And so on.
How could you not get excited about a business with that kind of stability?​
 
הי,קראתי את השרשור היפה שלך וחלק מהמאמרים. 1 האם צריך סכום גבוה של השקעה כדי לחיות מדבידנדים 2 האם אתה מעביר את הדבידנדים לשקלים.אם כן אז בהנחה שיש לך הרבה מניות עם דבדינדים קטנים,עמלת העברה ושער החלפין שוחק לך את רוב הרווח לא?
 
1 האם צריך סכום גבוה של השקעה כדי לחיות מדבידנדים
בדיוק כמו כל תיק בורסאי אחר כלל 4% או כלל ה-3% עדיין עובדים.
אם אתה עובד לפי כלל ה-4% אז אתה תבחר מניות דיבידנד עם דיבידנד ממוצע של 4% במועד הרכישה.
אם תלך לפי כלל ה-3% (כמוני) אז תכוון למניות דיבידנד שמחלקות 3% במועד הרכישה.
היופי כאן הוא שה-3% (או 4%) שקיבלת במועד הרכישה הם כמות דולרית מוחלטת שלרוב לא מושפעת ממחירי המניות ועולה בכל שנה.

2 האם אתה מעביר את הדבידנדים לשקלים.אם כן אז בהנחה שיש לך הרבה מניות עם דבדינדים קטנים,עמלת העברה ושער החלפין שוחק לך את רוב הרווח לא?
אני אישית עדיין בשלב הצבירה אז אני בינתיים מעביר רק שקלים לדולרים.
בשלב הפרישה אני מתכנן להעביר פעם ברבעון סכום שאמור לכסות הוצאות מחיה של 3 חודשים.
העמלות המרה/העברה של סכום כזה לא אמורות לפגוע בי יותר מידי אבל אתה תמיד יכול להעביר סכום יותר גדול לעיתים יותר נדירות.
צריך לזכור כי בעת הפרישה אתה מקבל משכורת דולרית (דיבידנדים) אבל מוציא כספים בשקלים כך שבתור תושב ישראל אתה חשוף לשינויים בשער המטבע.
אישית אני עדיין לא גיבשתי דעה או דרך פעולה איך לנטרל סיכון זה ולא החלטתי אם אני בכלל רוצה לנטרל אותו או לא.
 
אז הדבידנדים נשארים בחשבון שלך אצל הברוקרואתה משתש בהם לקניית מניות או שעוברים לארץ,הופכים לשקלים -לצריכה פרטית וקניה חוזרת של מניות?
 
אז הדבידנדים נשארים בחשבון שלך אצל הברוקרואתה משתש בהם לקניית מניות או שעוברים לארץ,הופכים לשקלים -לצריכה פרטית וקניה חוזרת של מניות?
כרגע הדיבידנדים נשארים אצל הברוקר ומתווסים לכסף חדש בקניית מניות אחרות.
בשלב הצבירה אין טעם להעביר אותם לבנק ואז להחזיר אותם לברוקר בשביל לקנות עוד מניות אחרות עם החסכונות השוטפים :)
 
נשמע הגיוני יותר.אז אתה מקבל דוידנדים אחרי ניכוי מס בארהב וצריך לדווח גם למס הכנסה בישראל?,יש כאן הפסד של האפקט של ריבית דרבית שמשפיע חזק גם על הדוידנים העתידיים.אם אתה חושב שהמניות הללו טובות לטווח ארוך ואתה לא צריך את הכסף עכשיו למה למשוך דבידנדים?
 
הרבה פעמים אני שומע אנשים שאומרים שלאנשים צעירים (עד גיל 40-50) לא שווה להשקיע במניות דיבידנד כי הן גודלות לאט ומעט (capital gains) ושזו לא דרך טובה לצבור הון. הם תמיד מציעים קודם כל לצבור הון דרך השקעה במדדים או מניות קטנות יותר כשהדגש הוא על גדילת שווי האחזקות ואז בשלב הפרישה למכור את המניות ולהתחיל לקנות מניות דיבידנד כדי לספק הכנסה קבועה.

תאורתית זה נשמע הגיוני, אם אני לא צריך עכשיו הכנסה מדיבידנדים כי לא פרשתי עדיין, אז גם אין טעם להשקיע בנכסים שגודלים לאט ומעט ומספקים הכנסה שאותה אני לא צריך כרגע אם אני יכול להשקיע בנכסים שלא מספקים הכנסה קבועה מדיבידנדים אבל שגודלים מהר והרבה על מנת לצבור יותר כסף לפרישה.

מה דעתך על זה daat99?
 
נשמע הגיוני יותר.אז אתה מקבל דוידנדים אחרי ניכוי מס בארהב וצריך לדווח גם למס הכנסה בישראל?,יש כאן הפסד של האפקט של ריבית דרבית שמשפיע חזק גם על הדוידנים העתידיים.אם אתה חושב שהמניות הללו טובות לטווח ארוך ואתה לא צריך את הכסף עכשיו למה למשוך דבידנדים?
הדיווח למס הכנסה תלוי אם יש לך חשבון שמנוקה ממנו מס במקור או לא בלי קשר לדיבידנדים.
את המיסוי של האמריקאים על דיבידנדים אין דרך למנוע ומשלמים אותו גם בחשבון פטור כדוגמת IRA.
המיסוי על הדיבידנדים זו לא החלטה שלך שאתה יכול להחליט אם לקבל אותם או לא.
אם חברה אמריקאית מחלקת דיבידנד אז ארצות הברית לוקחת את המיסוי שלה ומשם ואלך הכל תלוי במיסוי שלך.

הרבה פעמים אני שומע אנשים שאומרים שלאנשים צעירים (עד גיל 40-50) לא שווה להשקיע במניות דיבידנד כי הן גודלות לאט ומעט (capital gains) ושזו לא דרך טובה לצבור הון. הם תמיד מציעים קודם כל לצבור הון דרך השקעה במדדים או מניות קטנות יותר כשהדגש הוא על גדילת שווי האחזקות ואז בשלב הפרישה למכור את המניות ולהתחיל לקנות מניות דיבידנד כדי לספק הכנסה קבועה.

תאורתית זה נשמע הגיוני, אם אני לא צריך עכשיו הכנסה מדיבידנדים כי לא פרשתי עדיין, אז גם אין טעם להשקיע בנכסים שגודלים לאט ומעט ומספקים הכנסה שאותה אני לא צריך כרגע אם אני יכול להשקיע בנכסים שלא מספקים הכנסה קבועה מדיבידנדים אבל שגודלים מהר והרבה על מנת לצבור יותר כסף לפרישה.

מה דעתך על זה daat99?
סיבה כלכלית:
אני לא מסכים עם הדעה שבה מניות דיבידנד צוברות רווח הון לאט יחסית למניות שלא מחלקות דיבידנד.
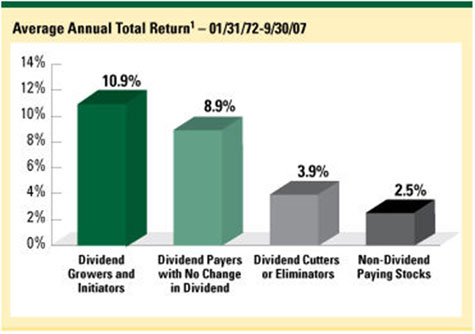
ישנם הרבה מחקרים שמראים שהיסטורית המניות שכן מחלקות דיבידנד משיגות רווחים גדולים יותר ממניות שלא מחלקות דיבידנד.
חיפושון בגוגל:
מחקר חדש מהחודש! תסתכל על הגרף בתחתית עמוד 5 ועל הטבלה בראש עמוד 6:
https://public.dreyfus.com/documents/manual/perspectives/dry-fsdwp.pdf
גרף בעמוד 2:
http://www.suredividend.com/wp-content/uploads/2014/03/Dividends-A-Review-of-Historical-Returns.pdf
התמונה מהלינק הבא:
http://www.marketoracle.co.uk/Article16515.html
chart1-15.jpg


מישהו מציג סיבות מדוע מניות שמחלקות דיבידנדים עוקפות את השוק מבחינת תשואות:
http://beginnersinvest.about.com/od...ks-Tend-To-Outperform-Non-Dividend-Stocks.htm

יש גם את הכתבה הזו: http://fortune.com/2015/04/27/dividend-stocks-shelter-in-bear-market/
בכתבה זו מוצגים נתונים שמראים שלא רק שמניות דיבידנד לא נופלות כל כך הרבה כמו מניות רגילות אלא הן מתקנות את הנפילות יותר מהר ממניות רגילות.
Investors have treasured dividend growers for ages, of course, and their recent performance has justified the love. Since the beginning of 1999, the S&P 500 Dividend Aristocrats index—made up of companies that have increased their dividends for at least 25 consecutive years—has returned 314%, more than double the broader market. (Even with dividends excluded, they trounce the S&P 500.)​
אני מדגיש שוב שמדדים כמו מדד אצולת הדיבידנדים סובלים מסיכון גדול יותר ונפילות גדולות יותר ממשקיע דיבידנד בגלל שלוש סיבות מרכזיות:
1. המדדים מחוייבים למכור מניות בשביל לאזן וזה פוגע גם ברווחים וגם ביציבות גודל הדיבידנדים.
2. הן מחזיקים במניות שמחלקות יותר מ-5% דיבידנדים דבר שמגדיל את הסיכון להפסקת/הקטנת דיבידנד.
3. הן מחזיקים במניות שמחלקים חלק גדול מידי מהרווחים כדיבידנדים (ולעיתים מחלקים דיבידנדים בסדר גודל שעולה על הרווחים ומחייב את החברה לקחת הלוואות עבור אותם הדיבידנדים).
ראוי לציין כי כאשר חברת כזו מפסיקה/מקטינה את הדיבידנד אז המחיר שלה צונח בלפחות 30% ביום המסחר הראשון לאחר ההכרזה וממשיך לצנוח עוד כמה ימים אחר כך ולא תמיד מתקנות בחזרה מעלה.
התעודות/קרנות שעוקבות אחרי אותו המדד סופגות את הנפילה הקשה הזו.
הסיכון לפגיעה עבור משקיע דיבידנדים שיודע להימנע מלרכוש חברות שמחלקות יותר מ-5% ממחיר המניה או 50-60% מהרווחים קטן משמעותית מאשר הסיכון של אותו המדד.

סיבה מקצועית:
ככל שאתה מחפש מניות דיבידנד יותר זמן אתה מתמקצע ולומד לזהות סימנים מחשידים אצל חברות ולהימנע ממלכודות (כמו כן אתה לומד לזהות סימנים טובים בחברות שבעבר היית פוסל על הסף).
לא כל חברה שמחלקת דיבידנד היא חברה שאתה יכול לסמוך עליה שתקפיד להמשיך ולשלם לך משכורת גודלת ואם אתה רק מתחיל אז אתה כנראה תעשה טעויות.

ג.נ.
בקניה הראשונה שלי של מניות דיבידנד רכשתי מניות של 11 חברות שונות.
היום אם אני מסתכל על אותן 11 חברות אני לא הייתי מתקרב ל-8 מהן עם מקל...
(זה כמובן לא אומר שאני רץ למכור אותן כי אני מוכר רק כאשר הדיבידנד נפגע.)
**הערה** כל החברות שרכשתי עדיין מחלקות דיבידנדים ומעלות אותן בכל שנה, אני פשוט סומך עליהן פחות מאשר המניות שאני בוחר היום.

סיבה פסיכולוגית:
משקיע שכל חייו חסך כספים ותמיד הסתכל על השורה התחתונה "כמה התיק שלי שווה היום" לא תמיד מסוגל לבצע את שינוי החשיבה הדראסטי ל-"כמה דיבידנדים אני מקבל היום" ולהתעלם משווי התיק על הנייר.
אנו יכולים לראות דוגמא אמיתית לכך אצל הזוג שרצו לפרוש בשנת 2009 - נזכור שאותו הזוג השקיע במניות גדילה עד 2006 ורק ב-2006 הוא עבר למניות דיבידנד:
Year-End 2008 (Retirement Begins)
The client was now entering retirement, just in time for the Great Recession, and they were shocked that the portfolio value had fallen below what they started with. The total-return-habit reared its ugly head, and gripped with fear they wanted to liquidate the entire portfolio.​
רוב המשקיעים שכל חייהם מסתכלים על שווי התיק לא יצליחו לעצור בעצמם וימכרו את המניות שלהם.
אם צ'אק קארנוייל לא היה "מכריח" אותם לרדת מהרעיון של למכור את התיק בשווי $2,882,671 ולהסתכל על הדיבידנדים שעלו ב-10.4% במהלך 2008 ומספקים להם משכורת של $116,076 בשנה אז הם לא היו מגיעים לסוף 2013 עם תיק בשווי $5,542,057 שמספק משכורת של $174,271 בשנה!
Year-End 2013
By the end of 2013, they started asking what they should do with all the excess income they now had. For me personally, an added bonus was a comment made by the wife. It's comforting to me, she said, that I should not ever have to liquidate assets to meet my current living needs. Growth yield (yield on cost) had accomplished its purpose.​
 
בהחלט עובדות משכנעות בנוגע לקצב גדילה של מניות הדיבידנד. באמת רוב האנשים הורגלו לכל הסיפור של שווי תיק, ואני חושב שהתקשורת אשמה. בסופו של דבר רק על זה מדברים בחדשות (פורנו כלכלי) וכשאתה נכנס לחשבון השקעות שלך בארץ/בחו"ל הדבר הראשון שקופץ לך לפנים זה "שווי תיק". למה לא יכולים לתת לי לבחור מה יקפוץ לי ראשון? אני רוצה לראות "דיבידנד חודשי/שנתי" במקום ואם אני ממש ארצה אני אלחץ על כפתור ואגיע לשווי התיק. מפה גם מתחילה הבעיה בעצם. נכון ששווי תיק הוא חשוב אבל הוא זה שגורם לנו לעשות החלטות שגויות כי נורא קל לדעת מה שווי התיק לעומת נגיד דירה, שם אתה צריך ממש לבצע סקר רציני כדי לדעת אם ערך הדירה שלך ירד ומכיוון שאנשים מתעצלים זה מה שאולי מונע מהם לעשות טעויות ולמכור.

אני באופן אישי לא מסוגל להשקיע במדדים גם אם הית אומר לי שהם משיגים יותר תשואה ממניות דיבידנד, אני אוהב לדעת אילו חברות אני מחזיק ומרגיש ממש טוב כשאני רואה אנשים משתמשים באופן יומיומי במוצרים של החברות שאותן אני מחזיק, רק את האפקט הפסיכולוגי הזה שום מדד כנראה לא יכול להחליף, וזה אותו אפקט שגם מונע ממך למכור בדיוק מתי שלא צריך. קראתי פעם איזה על איזה שהוא יועץ פיננסי שהדרך שבה הוא שכנע לקוח לא למכור את כל האחזקות שלו באיזו שהיא נפילה בבורסה היתה לצאת איתו לרחוב ולהראות לו אנשים שמשתמשים במוצרים של החברות בתיק שלו, "הנה תראה, האישה הזאת שותה קולה (KO), וזה משתמש בממחטות (KMB) והוא כרגע מתדלק (CVXׂ), אתה באמת חושב שכדאי למכור?"

LONG KO, CVX
KMB - I WISH
 
בסופו של דבר, מעבר לעניינים הטכניים של רווח ממכירה מול רווח מדיבידנדים, הטענה שלכם היא טענה של השקעת ערך: אתם טוענים שיש לכם טכניקה שיודעת לזהות השקעות שנותנות רווחים טובים יותר (גבוהים יותר, יציבים יותר, גדלים יותר וכו׳) מאשר שוק המניות בכללותו. והגישה שלי לטענה הזו היא כמו הגישה לכל טענה אחרת ל״השקעת ערך״: גם אם דרך מסויימת לזיהוי השקעות טובות יותר מהשוק עבדה בעבר, זה לא אומר כלום לגבי היכולת שלה לעבוד בעתיד.
 
האם יש מניה שמתנהגת כפי שציינת "חלוקת הדיבידנד גדלה בלי תלות במחיר המניה" שהתמוטטה בעבר?
אכן, ליהמן ברוד'רס.
נחשבה למניית dividend growth ממש טובה עד שהיא התפוררה לה ונעלמה כליל ב-2008. שם בעצם המשבר האחרון הפך למפולת.
 
@Royalties Man ניתן לבחור מה יקפוץ ראשון.
אם אתה עובד עם אורדרנט, אני מציע שתחפש קצת בתוכנה איך מגדירים מסך פתיחה, איך בונים מודול לעצמך.
אם אתה עובד עם אתרים אחרים/תוכנות אחרות... אני בטוח שגם בהן יש יכולת "עיצוב" עצמית.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נכון ששווי תיק הוא חשוב אבל הוא זה שגורם לנו לעשות החלטות שגויות כי נורא קל לדעת מה שווי התיק לעומת נגיד דירה, שם אתה צריך ממש לבצע סקר רציני כדי לדעת אם ערך הדירה שלך ירד ומכיוון שאנשים מתעצלים זה מה שאולי מונע מהם לעשות טעויות ולמכור.
אם לא תבצע פעולות מכירה ממה ירוויח בית ההשקעות שלך?
אתה הרי מבצע פעולות קניה לעיתים נדירות ולא גובים דמי ניהול חשבון :)
בסופו של דבר, מעבר לעניינים הטכניים של רווח ממכירה מול רווח מדיבידנדים, הטענה שלכם היא טענה של השקעת ערך: אתם טוענים שיש לכם טכניקה שיודעת לזהות השקעות שנותנות רווחים טובים יותר (גבוהים יותר, יציבים יותר, גדלים יותר וכו׳) מאשר שוק המניות בכללותו. והגישה שלי לטענה הזו היא כמו הגישה לכל טענה אחרת ל״השקעת ערך״: גם אם דרך מסויימת לזיהוי השקעות טובות יותר מהשוק עבדה בעבר, זה לא אומר כלום לגבי היכולת שלה לעבוד בעתיד.
הטענה שלך דומה למשל:
בני ואורי עומדים בצומת ובני מנסה לשכנע את אורי שהדרך הבטוחה היחידה לעבור את הכביש היא דרך מעבר חציה.
אורי מסרב לעבור את הכביש ובני אומר לו: "אבל אם תעבור את הכביש לא דרך מעבר חציה אתה יכול להידרס" וממשיך לנסות להכריח אותו לעבור את הכביש דרך מעבר החציה.
גיל עובר לידם ומתפלא למה אורי מסרב להשתמש במעבר חציה אז הוא שואל את אורי: "למה אתה מתעקש לא לעבור במעבר חציה?".
והתשובה של אורי: "אני לא רוצה להגיע לצד השני של הכביש...".

במילים אחרות:אני לא מנסה להשיג תשואת יתר מול המדד.
המחקרים מראים כי החזקת כל המניות שמחלקות דיבידנדים נותנת תשואת יתר מול החזקת כל המניות שלא מחלקות דיבידנדים.
לעומת זאת המחקרים מראים שבחירת מניות ספציפיות מספקת תשואת חסר מול המדד...
אם היה מדד שמחזיק את כל המניות שמחלקות דיבידנדים בעולם אז אני בטוח שהסולידית וכנראה גם אתה הייתם קונים אותו כי הייתם קוראים מחקרים שהוא משיג את התשואה הגבוהה ביותר במהלך ההיסטוריה.
במקרה זה לא הייתם מסתכלים על זה כמו ניסיון לבחור מניות כי עדיין הייתם קונים עשרות אלפי מניות מכל העולם ע"י רכישת תעודה/קרן אחת.

המטרה שלי בהשקעה היא להשיג תזרים מזומנים יציב בלי למכור נכסים גם אם זה אומר שיש סיכוי סביר שאני אשיג תשואה נמוכה ממך.
מכיוון שכל המחקרים מראים בבירור שהמטרה שלי לא יכולה להיות מושגת ע"י אחזקת המדד אז אין לי שום סיבה לקנות את המדד עצמו.
המחקרים כן מראים שאחזקת תיק מניות דיבידנדים יציבות עם לפחות 30 (אני מתכנן על 50) מניות שונות מספק תזרים דיבידנדים יציב וגודל גם בעיתות משבר.

אם תנסה לחשוב על הדברים עם ראש פתוח ולהחליף את הצורך בתשואה גבוהה עם הצורך בתזרים יציב אז אתה תראה שרכישת מניות דיבידנד יציבות עדיפה על השקעה במדדים.
המשפט הקודם נכון כל עוד המטרה היא תזרים יציב ולא השגת תשואת יתר על המדד.

אכן, ליהמן ברוד'רס.
נחשבה למניית dividend growth ממש טובה עד שהיא התפוררה לה ונעלמה כליל ב-2008. שם בעצם המשבר האחרון הפך למפולת.
ליימן ברוד'רס אכן חילקה דיבידנדים אבל היא לא היתה ברשימה של דויד פיש לפני המשבר כך שלא היינו קונים מניות שלהם.
אישית אני לא יודע מדוע היא חסרה מהרשימה (אולי הרצף דיבידנדים לא היה יציב?) אבל אני כן יודע שהיא לא היתה נרכשת על ידינו.

@Royalties Man ניתן לבחור מה יקפוץ ראשון.
אם אתה עובד עם אורדרנט, אני מציע שתחפש קצת בתוכנה איך מגדירים מסך פתיחה, איך בונים מודול לעצמך.
אם אתה עובד עם אתרים אחרים/תוכנות אחרות... אני בטוח שגם בהן יש יכולת "עיצוב" עצמית.
אני לא מכיר שום מודול באורדרנט שמציג את תשואת הדיבידנד.
באופן כללי אני מאוד מתקשה להבין מאורדרנט מתי אני מקבל דיבידנדים...
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
אורי ג. מידע על השקעות במניות ערך שוק ההון 95
SolidAce בניית תיק השקעות - חשיפה לנדלן, אבטחת מידע וחשיפה למט"ח שוק ההון 0
sogi שיקולי אבטחת מידע בבחירת בית השקעות / ברוקר שוק ההון 122
Y אירוע אבטחה במיטב טרייד: מידע של לקוחות נחשף, כולל מספרי תעודות זהות וחשבונות בנק צרכנות פיננסית 50
H קבלת מידע מסודר מחברת ביטוח על היסטורית תיק פנסיוני פנסיה, גמל וקרנות השתלמות 0
א מידע על השקעה במדדים שוק ההון 5
P כיצד נכון לבחור מסלול קרן פנסיה? (עודף מידע) פנסיה, גמל וקרנות השתלמות 9
י מקור מידע מפורט על תעודות סל שוק ההון 1
N מחפשת מקור טוב לראות מידע על קרנות סל או קרנות מחקות שוק ההון 3
Echelon אבטחת מידע בכרטיסי אשראי - איך אתם מחליטים אם לשמור פרטי כרטיס אשראי או להימנע? צרכנות פיננסית 9
ב מקורות מידע מומלצים מינימליזם, חסכנות ואנטי-צרכנות 2
I Infinity Labs - מסלול AI - מידע על מבחני הקבלה התפתחות אישית 0
Y מניות של אדם שנפטר לפני 30 שנים - איך למצוא מידע עליהן? אוף טופיק 6
stevexcx תואר ראשון- מערכות מידע אוף טופיק 0
E מידע על נכסים כגון דירות קרקעות וכו לאדם שנפטר נדל"ן 0
E מידע אודות סך העברות מט"ח לחו"ל צרכנות פיננסית 1
I מחירי דירות שנמכרו - קבלת מידע נדל"ן 7
מ גלגול מגן מס משנים עברו, עם מידע חסר מיסים 1
U מקורות מידע מיסים 12
A מכירת ESPP ללא מידע על סכום מכירות מיסים 5
Finfree חסכון לכל ילד - איניפיניטי הלכה - הרהור כפירה(ע"ב מידע) פנסיה, גמל וקרנות השתלמות 1
Lag המלצות על ספרים/מקורות מידע בנושא כלכלה בארגונים אוף טופיק 1
AsherV פרטיות ואבטחת מידע אוף טופיק 3
A מידע רישום בטאבו נדל"ן 9
C האם מידע על רווח והפסד לא נכלל בטופס 1042-S? מיסים 3
ז אבטחת מידע - התייעצות התפתחות אישית 8
341Omer מידע חסר בדוחות הכספיים של Bank Of America ?! שוק ההון 5
A מישהו יודע כיצד ניתן להשיג מידע על כמה הרוויחו המדדים המובילים שוק ההון 1
A האם מישהו מכיר מקור מידע שיראה לי בכמה עלו ממדי המניות של אירופה (stoxx600) , ארה"ב (S&P500) ומדד המניות העולמי? פוסטים מאיכות נמוכה 3
ב מקורות מידע על מינוף שוק ההון 1
ח מידע על אחוזי השווקים שוק ההון 1
J אבטחת מידע ומיסוי ריאלי צמוד מדד לצרכן שוק ההון 3
G שליפת מידע עבור קרן השתלמות תשואה שנתית - דרך api או קובץ פנסיה, גמל וקרנות השתלמות 0
א איפה אפשר למצוא מידע לגבי התשואה הפנימית והמח"מ של קרנות כספיות ? שוק ההון 2
N מידע רציף ברוקרים ופלטפורמות מסחר 1
N מנהל עסקים כלכלה עם התמחות במערכות מידע התפתחות אישית 18
Y מידע פיננסי שוק ההון שוק ההון 8
A יש למישהו מידע על מדדים שונים שוק ההון 3
ט יש מידע על דמי הניהול הממוצעים (פנסיה, ביטוח מנהלים) שמשלמים הישראלים? פוסטים מאיכות נמוכה 3
הסולידית הערה כללית על פרסום מידע אישי ופיננסי באינטרנט יומני מסע אישיים 0
א מידע על החזר מס שהתקבל מיסים 9
ת מבחינת אבטחת מידע עדיפה סיסמה או שלא תהיה סיסמה? אוף טופיק 4
P מידע על ishares floating rate bond etf שוק ההון 4
GoldenFace מקורות מידע על נדלן נדל"ן 3
מ הסבה מקצועית למדעי הנתונים / מערכות מידע התפתחות אישית 5
F מיצוי מידע מהלינקדין אוף טופיק 1
Echelon מידע רגיש במכתבים עם טפסי מס מארה"ב שנשלחים בדואר אוף טופיק 2
DiverGirl מקורות מידע על תעשיות/ענפים שוק ההון 6
L שאלה על מידע פנים שוק ההון 24
N מערכות מידע עכשיו במכללה או באוקטובר הבא באוניברסיטה? התפתחות אישית 8

נושאים דומים

Back
למעלה