• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

Rate of Return on Everything, 1870–2015

  • פותח הנושא פותח הנושא עמוס
  • פורסם בתאריך פורסם בתאריך
ולכן משנה את המסקנה הרלוונטית למשקיע הממוצע
שהיא?
במידה ומתייחסים ל"שוק הנדל"ן" גם כן כמו מניות ולא כנכס שונה, אני לא בטוח שהמסקנה מרעה עם המשקיע (כלומר, אני לא בטוח שסטיית התקן תגדל).
 
במידה ומתייחסים ל"שוק הנדל"ן" גם כן כמו מניות ולא כנכס שונה, אני לא בטוח שהמסקנה מרעה עם המשקיע (כלומר, אני לא בטוח שסטיית התקן תגדל).
אבל המשקיע הממוצע לא יכול לקנות את שוק הנדל"ן. הוא קונה דירה או שתיים. לכן הוא לא מפוזר. אפילו אם תוחלת התשואה דומה להשקעה במניות, סטיית התקן תהיה גבוהה בהרבה מכלל השוק.
את שוק המניות אתה יכול לקנות בדקה וחצי תוך כדי עמידה בפקק תנועה.
 
הבדל נוסף בין מניות לנדל"ן:
אם הייתי קונה יחידה אחת בקרן מחקה מדד ב-1870 ומחזיק בה עד 2015, היא הייתה שווה בערך פי 1.07 בחזקת 145.
אם הייתי קונה דירה אחת "ממוצעת" ב-1870 ומחזיק בה עד 2015, כמה אתם חושבים שהיא הייתה שווה אז?
 
אבל המשקיע הממוצע לא יכול לקנות את שוק הנדל"ן
ברור, חשבתי שהכוונה שונה, כמו למשל לרכוש את שוק הנדל"ן בשוק ההון - קרנות ריט וקרנות אינדקס של חברות נדל"ן. האם יש התייחסות לזה?
 
הבדל נוסף בין מניות לנדל"ן:
אם הייתי קונה יחידה אחת בקרן מחקה מדד ב-1870 ומחזיק בה עד 2015, היא הייתה שווה בערך פי 1.07 בחזקת 145.
אם הייתי קונה דירה אחת "ממוצעת" ב-1870 ומחזיק בה עד 2015, כמה אתם חושבים שהיא הייתה שווה אז?
כולל דיבידנדים / שכירות?
אחרי הוצאות אחזקה כאלה ואחרות?

אגב, דבר אחד שמתעלמים ממנו זאת השקעת הזמן. במניות אתה קונה ושוכח מזה, עם דירה צריך להתעסק - למצוא שוכר, לדאוג לתיקון בעיות, תשלומים שונים וכו
 
הבדל נוסף בין מניות לנדל"ן:
אם הייתי קונה יחידה אחת בקרן מחקה מדד ב-1870 ומחזיק בה עד 2015, היא הייתה שווה בערך פי 1.07 בחזקת 145.
אם הייתי קונה דירה אחת "ממוצעת" ב-1870 ומחזיק בה עד 2015, כמה אתם חושבים שהיא הייתה שווה אז?
למען ההוגנות - ההשוואה לא הוגנת.
המקבילה של קרן מחקה מנייתית, היא השקעה בסל נדל״ן כשלהו כמו קרן ריט (נניח).
מי שהיה קונה מניה אחת ב-1870 והיה מחזיק אותה ללא שום פעולה, היה נשאר עם כלום ביד, בדיוק כמו זה שקנה בית אחד ולא עושה כלום בנידון.
בטווחי זמן כאלו, כמעט כל דבר (חוץ אולי ממטיל זהב שקבור באדמה), מצריך תחזוקה ותפעול.
 
ראיתם את המאמר שפורסם באקונומיסט?

מה שאני יודע תשואת נדל״ן היא 0 מעל מדד המחירים לצרכן + שכר דירה. זה גם מה שהנתונים של רוברט שילר מראים.
אז מאיפה מגיעים הנתונים שנדל״ן למגורים נותנים תשואה גבוהה ממניות?
 
לא מצליח להבין מאיפה הנתונים האלו.
יש את ה-data של רוברט שילר, שפחות או יותר על זה קיבלת נובל.
שם רואים בברור שמחירי בתים מתוקן לאינפלציה עושים 0 (בודאי אחרי בלאי ותיקונים). אז נניח עוד שכר דירה של 4%.
ברור שזה פחות ממניות. לא?
לגבי הסיכון של נדל"ן לעומת מניות: רואים בנתונים שמחירי נדל"ן בארה"ב רחוקים מהמחירים שהיו ב-2006 (ראלית). כלומר אחרי יותר מ-10 שנים: עדיין פחות משמעותית. למה זה פחות מסוכן ממניות?
מצד שני, המחקר החדש נראה רציני אז לא ברור לי מה אני מפספס פה.
 
אז נניח עוד שכר דירה של 4%.
למה אתה מניח דוקא 4%?
אני לא מכיר מחקר שבדק תשואה ממוצעת משכ"ד, אבל לי יש נכסים שעושים גם 10% (אחרי הוצאות).
אז בוא נניח שהמספר האמיתי באמצע - 7% ריאלי. (אפשר להגיד בגדול שלטווח ארוך גם שווי הנכס וגם השכירות זזים עם המדד)
עדיין ברור לך שזה פחות ממניות?
לגבי הסיכון של נדל"ן לעומת מניות: רואים בנתונים שמחירי נדל"ן בארה"ב רחוקים מהמחירים שהיו ב-2006 (ראלית). כלומר אחרי יותר מ-10 שנים: עדיין פחות משמעותית. למה זה פחות מסוכן ממניות?
א. תלוי איפה. גם בארה"ב יש אזורים שהמחירים היום כבר הרבה יותר קרובים למה שהיה לפני המשבר. שלא לדבר על מקומות אחרים בעולם
ב. כמה נפילות בסדר גודל כזה היו בנדל"ן לעומת שוק המניות?
 
אבל לי יש נכסים שעושים גם 10% (אחרי הוצאות).
Recency bias?

אז בוא נניח שהמספר האמיתי באמצע - 7% ריאלי.
לקחת ממוצע במקום חציון (או שסתם שלפת מספר מהשרוול).
בכל מקרה אני חוזר ואומר לך... אתה עשית הרבה כיתות רגליים בשביל למצוא את הנכסים האלה, עכשיו אתה משליך את זה כאילו זה המצב הממוצע בעולם.

חוץ מזה ה-10% זה נטו?

כמה נפילות בסדר גודל כזה היו בנדל"ן לעומת שוק המניות?
זה נראה די שקול
 
סתם שלפת מספר מהשרוול
ברור שסתם שלפתי מספר מהשרוול - זאת בדיוק הייתה הנקודה שלי.
@Ron B שלף מהשרוול את המספר "4", אני שלפתי את המספר "7". בשביל להבין למה המחקר הגיע למסקנה שהוא הגיע, צריך להסתכל על התשואה הממצועת האמיתית משכירות ולא לשלוף מהשרוול סתם מספרים.
 
הנושא הוליד כבר 4 שרשורים, מיזגתי אותם לשרשור הראשון שפתח את הנושא.
 
קודם כל עצם העובדה שהמחקר הזה תפס מקום בעיתונות מאוד מעודדת אותי, בעיקר משום שה"המון" ימשיך להשקיע יותר בנדל"ן וישאיר את הרווחים בבורסה "למהמרים"...

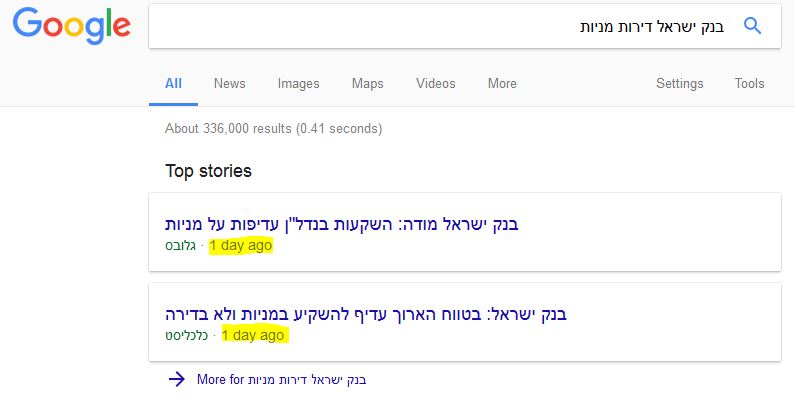
לגבי עיתוי הפרסום, לא הצלחתי להבין מתי כל כתבה פורסמה (אולי אתמול אולי ב 98...), אחת כוללת תגובות מהן ניתן להסיק זאת אבל השניה לא.
https://www.themarker.com/wallstreet/1.5708778
https://www.themarker.com/blogs/yossi-freiman/1.4389601
כל כך קשה להם לרשום תאריך בראש הכתבה?!..
 
את הנתונים אפשר למצוא באתר.
להבנתי את מחירי הדיור חישבו בעזרת
Hpi-house price index. והם לא כוללים הוצאות תפעוליות של הבית.
(להבנתי) את ההבדלים בין המחקרים אפשר לייחס להבדלים בצורת המדידה בין case-shiller index ל hpi.

להלן לינק שמסביר את ההבדלים בין שיטות החישוב.

אחד ההבדלים, בחישוב שילר בתים יקרים משפיעים יותר על האינדקס בדומה למדדי מניות.
 
הבדל נוסף בין מניות לנדל"ן:
אם הייתי קונה יחידה אחת בקרן מחקה מדד ב-1870 ומחזיק בה עד 2015, היא הייתה שווה בערך פי 1.07 בחזקת 145.
אם הייתי קונה דירה אחת "ממוצעת" ב-1870 ומחזיק בה עד 2015, כמה אתם חושבים שהיא הייתה שווה אז?
ללא שיפוץ מסיבי , כנראה לא הרבה , שווי הקרקע כנראה
 
ב. כמה נפילות בסדר גודל כזה היו בנדל"ן לעומת שוק המניות?
מה 12 שנה עדיין משמעותית פחות ממה שהשקעת (כולל בניו יורק וכולל בסאן פרנסיסקו וכולל בממוצע כל ארהב)? לא זוכר מקרים כאלו בשוק המניות האמריקאי לפחות לא ב 50 שנה האחרונות.
ב 1929 לא בטוח. לדעתי כבר הייתה התאוששות אחרי 12 שנה.
בכל מקרה, בוא נגיד שרמת הסיכון שווה פחות או יותר.
 
הנה דעתו של בנק ישראל בנושא
dirot.jpg
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
@Fitch הייתי אומר שבנק ישראל לא סגור על עצמו או שיש להם red team
 

נושאים דומים

Back
למעלה