• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

הרהורים על TIPS

  • פותח הנושא פותח הנושא yosiholl
  • פורסם בתאריך פורסם בתאריך
פות"ש או כל מאן דהוא צריך ללמוד כל השקעה בוודאי בתחום יחסית מורכב כמו אגרות חוב ובוודאי ETF של TIPS. אבל אני חולק על זה ש:
זה לא היה המקרה עם SCHP, אבל בכל מקרה מקווה שנסכים לפחות שפות"ש יצטרך ללמוד היטב את הנושא לפני שישקיע ב-ETF כזה מתוך ציפייה שהדבר יגן עליו מפני גובה האינפלציה.
ETF על TIPS מגן מפני אינפלציה, בצורה עקיפה אבל מגן. גם SCHP נתן 6.6% דיוידנדים בשנה האחרונה. זה פשוט מכניס סיכונים מסוג אחר, עליות וירידות ב-NAV , זה לא יחודי ל-TIPS, זה קיים בכל מצב שבו משקיעים במדד של ניירות ערך.
 
מי שמעוניין להרחיב ולהבין איך המכשיר היחסית מתוחכם הזה עובד יכול להתחיל לקרוא כאן
 
TIPS יתנו לך הגנה בפני אינפלציה, הם מעלים את הקרן של ההשקעה עם האינפלציה, אבל כיון שאתה כנראה לא מתכוון להחזיק אותם עד מועד הפדיון, אתה בסיכון לגבי הערך שלהם במועד המכירה. השנה הם ירדו כ-4.5% בערך לדוגמא. יש גם שיקולי מס שצריך לקחת בחשבון. פרטים מדויקים תמצא פה.
אישית השקעתי בIBONDS שנותנים בחצי השנה הקרובה 9.62% מובטחים. אבל זה מוגבל ל-10.000$ למספר ,S.S ולדעתי בנוסף אתה צריך חשבון בנק אמריקאי.
מאוד מעניין, 9.62% אחוז מובטח?
בהינתן מגורים בארה"ב/אזרחות - יש סיבה לא להשקיע שם את המקסימום האפשרי?
 
מאוד מעניין, 9.62% אחוז מובטח?
בהינתן מגורים בארה"ב/אזרחות - יש סיבה לא להשקיע שם את המקסימום האפשרי?
9.62% מובטח עכשיו על ידי ה-US Treasury לחצי שנה אם תקנה לפני ה-1 לאוקטובר. מתעדכן כל חצי שנה בהתאם ל-CPI . לדעתי כיום זה no brainer , יש הגבלות , לפרטים תקרא פה.
 
ETF על TIPS מגן מפני אינפלציה, בצורה עקיפה אבל מגן.
מגן מפני אינפלציה באיזה אופן בדיוק?
1) אם היית אומר לי שערך ה-ETF עולה ב-X (או בקירוב ל-X) כאשר האינפלציה עולה ב-X הייתי מקבל ושמח בחלקי, אבל זה ממש לא המצב בפועל. לדוגמא, מנובמבר 2021 האינפלציה בארה"ב רק המשיכה לעלות (עד לקריאת המדד האחרונה) ואילו הערך של SCHP רק הלך וירד בכל התקופה הזאת.
2) אם היית אומר לי שה-ETF מחלק דיבידנד בשיעור שמפצה על הירידה בערכו הייתי מקבל (חלקית כי אנחנו בתקופה של אינפלציה גואה, אבל מקבל), אבל גם זה לא המצב ואף רחוק מכך: SCHP ירדה ב-10.5% בשנה האחרונה, אבל חילקה דיבידנד בגובה 6.6% בלבד, כפי שציינת.

ממה שלמדתי על בשרי וכמו שחברים לפורום הזה האירו את עיניי בסוף 2021 - הכלי הזה הרבה יותר רגיש להעלאות ריבית עצמן (כמו כל אג"ח) ולציפיות לאינפלציה מאשר לשינוי באינפלציה עצמה. עבורי לפחות זה הופך את ההשקעה ב-TIPS (באמצעות ETF לפחות) מתוך מטרה "לקבל הגנה מפני אינפלציה" להרבה פחות אינטואיטיבית וכדאית, אבל זו דעתי בלבד.
 
ממה שלמדתי על בשרי וכמו שחברים לפורום הזה האירו את עיניי בסוף 2021 - הכלי הזה הרבה יותר רגיש להעלאות ריבית עצמן (כמו כל אג"ח) ולציפיות לאינפלציה מאשר לשינוי באינפלציה עצמה.
רוב מה שכתבת נכון. אבל כאשר מגיע הפדיון אתה מקבל את הריבית (צמודת המדד) בלי קשר לציפיות השוק שהיו בדרך.
אז אפשר להשקיע במח"מ קצר כדי שזה יקרה מהר יותר ויהיה פחות רגיש לריבית.
הבעיה כאן היא אחרת, שהתשואה הריאלית היא שלילית - אבל צמודת מדד, כלומר עדיין תקבל הגנה במקרה של אינפלציה גבוהה מהצפוי.
 
האם זה רלוונטי גם כשמדובר ב-ETF של TIPS? איך אני מקבל את הריבית הזאת עם ETF כזה?
לא, ל- ETF אין תאריך פדיון ידוע וקבוע, כי כל הזמן נכנסים אליו אג"חים חדשים.

מצד שני, בוא נניח שהחזקת אג"ח באופן ישיר, הוא הגיע לפדיון וקיבלת את הכסף עם הצמדה למדד.
מה אתה עושה איתו עכשיו? שומר במזומן בתקופה שיש אינפלציה?
סביר להניח שתקנה איתו אג"ח צמוד חדש, כך שאתה מתנהג בדיוק כמו ה- ETF חוץ מזה שאתה משלם עמלות, מיסים וזמן התעסקות.
 
כך שאתה מתנהג בדיוק כמו ה- ETF חוץ מזה שאתה משלם עמלות, מיסים וזמן התעסקות.
לכן בחרתי בזמנו ב-ETF. אבל כמו שציינתי בהודעה האחרונה ל-outsider - זה פשוט לא סיפק את הסחורה ואני לא רואה שקיבלתי שום הגנה מאינפלציה באמצעותו, לא בצורה ישירה ולא בצורה עקיפה.
 
לכן בחרתי בזמנו ב-ETF. אבל כמו שציינתי בהודעה האחרונה ל-outsider - זה פשוט לא סיפק את הסחורה ואני לא רואה שקיבלתי שום הגנה מאינפלציה באמצעותו, לא בצורה ישירה ולא בצורה עקיפה.
חכה בסבלנות, עכשיו השוק עדיין בזעזוע מהעלאות הריבית.
ככל שנתקרב למועד הפדיון של האג"חים הראשונים בקרן, כך תראה אותה מטפסת
(וזו בעצם המשמעות של עליית ריבית, מעכשיו האג"חים יעלו מהר יותר)
 
מגן מפני אינפלציה באיזה אופן בדיוק?
1) אם היית אומר לי שערך ה-ETF עולה ב-X (או בקירוב ל-X) כאשר האינפלציה עולה ב-X הייתי מקבל ושמח בחלקי, אבל זה ממש לא המצב בפועל. לדוגמא, מנובמבר 2021 האינפלציה בארה"ב רק המשיכה לעלות (עד לקריאת המדד האחרונה) ואילו הערך של SCHP רק הלך וירד בכל התקופה הזאת.
2) אם היית אומר לי שה-ETF מחלק דיבידנד בשיעור שמפצה על הירידה בערכו הייתי מקבל (חלקית כי אנחנו בתקופה של אינפלציה גואה, אבל מקבל), אבל גם זה לא המצב ואף רחוק מכך: SCHP ירדה ב-10.5% בשנה האחרונה, אבל חילקה דיבידנד בגובה 6.6% בלבד, כפי שציינת.

ממה שלמדתי על בשרי וכמו שחברים לפורום הזה האירו את עיניי בסוף 2021 - הכלי הזה הרבה יותר רגיש להעלאות ריבית עצמן (כמו כל אג"ח) ולציפיות לאינפלציה מאשר לשינוי באינפלציה עצמה. עבורי לפחות זה הופך את ההשקעה ב-TIPS (באמצעות ETF לפחות) מתוך מטרה "לקבל הגנה מפני אינפלציה" להרבה פחות אינטואיטיבית וכדאית, אבל זו דעתי בלבד.
מה לעשות העולם מורכב? לפעמים יש יותר מגורם אחד שמשפיע על השורה התחתונה, TIPS ETF מספק לך הגנה מפני עלייה באינפלציה אבל חושף אותך לסיכונים אחרים כמו עליית ריבית. לכן הוא בוודאי לא צמוד ל- CPI אם אתה רוצה הגנה מלאה ולא תלויה מאינפלציה תקנה אגרות ישר מה- Treasury ותחזיק בהם עד לפדיון.
זה נכון לכל ETF על אגרות חוב, גם שם לא מובטח לך לקבל את הריבית בשוק כי ה-NAV משתנה בהתאם לכוחות השוק. SCHP הוא ETF בעייתי מהבחינה הזאת כי הוא כולל ניירות עם מועד פדיון רחוק עד 30 שנה, TIPS ETF מסוג זה ירדו מאוד השנה כפי שאפשר לראות כאן (לא ב-10.5% אלא ב6-7%) אבל אלו שמשקיעים בTIPS עם מועד פדיון קרוב כמעט ולא ירדו.
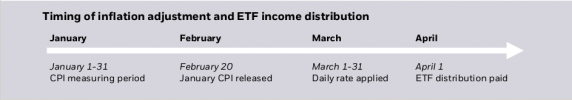
בנוסף בגלל הזכרון הארוך של הנייר וה-delay בתשלום, דיוידנדים גבוהים ימשיכו להיות משולמים בעתיד אפילו אם רמת האינפלציה תרד בחדות. כי שיטת התשלום פועלת באופן הבא:
1661346250213.png

אני מסכים איתך שמדובר בכלי מורכב ועם הרבה מרכיבי סיכון שקשה לכמת אותם, דרך אגב זה נכון לכל השקעה בנייר ערך אין ארוחות חינם.
 
TIPS ETF מספק לך הגנה מפני עלייה באינפלציה
אתה ממשיך לטעון את זה אבל לא מציג איך בדיוק מסופקת ההגנה הזאת (במספרים אמיתיים כמו שאני הצגתי).
אם אני חשוף לסיכונים כמו עליית ריבית, שהסבירות שלו להתממש עולה באופן משמעותי כשהאינפלציה עולה (בוודאי בחדות), אז איך באה לידי ביטוי ההגנה בדיוק?
לא ב-10.5% אלא ב6-7%
דיברתי על תשואת 1Y של הנייר, לא YTD, כדי להשוות לחלוקת הדיבידנדים שאתה ציינת בשנה האחרונה (1Y), שאגב, אני לא בטוח שהבנתי איך חישבת את זה בדיוק מהלינק שצירפת.
בנוסף בגלל הזכרון הארוך של הנייר וה-delay בתשלום, דיוידנדים גבוהים ימשיכו להיות משולמים בעתיד אפילו אם רמת האינפלציה תרד בחדות
לא הכרתי את זה, מעניין, תודה.
אין ארוחות חינם
לא מחפש ארוחות חינם. כן אוהב להבין במה אני משקיע. וכן יש לי בעיה עם ההגדרה "TIPS". אני יכול לומר לך מקריאה בלא מעט פורומים בחו"ל שיש הרבה משקיעים שלא מבינים איך הכלי הזה עובד בדיוק, חשבו שהוא מספק הגנה מאינפלציה (כך הוא נקרא הרי) וחטפו ירידות בזמן שהאינפלציה בארה"ב רק הלכה ועלתה.

באופן אישי צמצמתי משמעותית את החשיפה לכלי הזה בתחילת השנה, אז פחות אכפת לי מה קורה איתו היום. כן היה חשוב לי לכתוב את הדברים בשביל אנשים אחרים בפורום שאולי חושבים שהמנגנון הוא: אינפלציה עולה -> ערך ה-TIPS ETF עולה.
 
אתה ממשיך לטעון את זה אבל לא מציג איך בדיוק מסופקת ההגנה הזאת (במספרים אמיתיים כמו שאני הצגתי).
המספרים הם לחלוטין אמיתיים רק הם לא מספרים את כל הסיפור. הקרן של כל אג"ח TIPS מתעדכן פעמיים בשנה בהתאם ל-CPI באותה תקופה, למרות שתשלום ממשי של הקרן מתבצע רק במועד הפריון של הנייר, ה-ETF מחלק את התוספת בצורת דיוידנד במועד קבוע (חלק חודשי, חלק רבעוני ) ככל שהאינפלציה עולה הדיוידנד גדל. בשנה האחרונה הוא היה מעל ל-6% סכום יפה (הרבה מעל אג"ח רגיל)
אם אני חשוף לסיכונים כמו עליית ריבית, שהסבירות שלו להתממש עולה באופן משמעותי כשהאינפלציה עולה (בוודאי בחדות), אז איך באה לידי ביטוי ההגנה בדיוק?
ראה ההערה למעלה, יש בנייר סיכונים נוספים חלקם תלויים וחלקם לא, כי אתה מחזיק בנייר באופציה ולא באגרת החוב עצמה. זה לא מוצמד לאינפלציה כמו בETF של equities שמוצמד למדד מניות, כי אגרות חוב הן לא מניות יש להן מועד התחלה וסוף ותנאים מוגדרים. האנלוגיה היותא טובה זה ETF שנותן דיוידנדים אם החברה\אינפלציה מרויחה\עולה יש דיוידנדים יפים, ערך הETF תלוי בהמון דברים אחרים והוא מתחרה במכשירים אחרים.
דיברתי על תשואת 1Y של הנייר, לא YTD, כדי להשוות לחלוקת הדיבידנדים שאתה ציינת בשנה האחרונה (1Y), שאגב, אני לא בטוח שהבנתי איך חישבת את זה בדיוק מהלינק שצירפת.
תשואות דיוידנד הן אדיטביות לכן תמיד יחושבו שנתית, לגבי מחיר מניה או נייר זה שרירותי. בכל מקרה עכשיו אני לגמרי מבולבל לפי מה שכתוב פה SCHP ירד ב-2.5% בשנה האחרונה.
ה-SCHP חילק 3.756$ בדיוידנדים 1Y מחיר היום הוא 56.425$ חילקתי וקבלתי, אתה יכול להיות יותר מתוחכם ולחלק בערך ביום חלוקת הדיוידנד או בממוצע שנתי, זה לא ישנה הרבה.
כן היה חשוב לי לכתוב את הדברים בשביל אנשים אחרים בפורום שאולי חושבים שהמנגנון הוא: אינפלציה עולה -> ערך ה-TIPS ETF עולה.
פה אתה צודק, והחברות בפרוספקוס שלהם לא מבהירות זאת מספיק. ערך מנייר ה-ETF בשוק משתנה בהתאם לכללי השוק כמו כל נייר זה אלמנטרי כי זה שוק חופשי אין הגנות. ההגנה נגד אינפלציה מתבאטת בדיוידנדים שהקרן משלמת, מי שרוצה שערך הכסף שלו יחקה אחד לאחד את האינפלציה שיקנה TIPS בהנפקה ויחכה עד לפדיון.
ובהצלחה ל-Patriots בעונה הבאה עלינו לטובה (אישית אני אוהד של ה-Packers אבל הם לא באותה ליגה)
 
לגבי IBONDS, איזה בנק אמריקאי אתה? אני מחפש משהו עם עמלות נמוכות/ללא עמלות ובלי דרישה להחזיק כסף בעו"ש. אני צריך אותו רק בשביל המטרה הזו
אני ב-Capital One אבל אני מכניס משכורת ויש לי יתרת עו"ש גדולה. נראה לי שאתה מנסה לאכול את העוגה ולהשאיר אותה שלמה. הבנקים נותנים תנאים טובים ללקוחות שמכניסים משכורת או שומרים יתרה גדולה מסיבות טובות, לפעמים הם אפילו מציעים סכומי כסף יפים ללקוחות כאלה. במצבך קשה לי לראות איך זה אפשרי אבל הרבה בפורום הצליחו עם BofA אחרת תחפש באינטרנט.
האמת אני לא בטוח שאתה צריך את כל זה אם אתה עושה הפקדה אחת חד פעמית, תפתח חשבון תעביר כסף ואז תסגור, כי תשלומי הריבית והקרן מועברים לבנק רק בזמן הפדיון.
 
בשנה האחרונה הוא היה מעל ל-6% סכום יפה (הרבה מעל אג"ח רגיל)
פחות משנה לי שהוא "יפה" או הרבה מעל אג"ח רגיל. יותר משנה לי שהחלוקה תפצה (לכל הפחות!) על הירידה בערך ה-ETF, בטח ובטח בסביבת אינפלציה גואה, אבל זה ממש לא המצב בשנה האחרונה...

בכל מקרה עכשיו אני לגמרי מבולבל לפי מה שכתוב פה SCHP ירד ב-2.5% בשנה האחרונה.
הלינק שלך מפנה בטעות ל-SCHD במקום ל-SCHP, לכן הנתונים לא הסתדרו לך. כפי שציינתי, SCHP ירדה 10.45% בשנה האחרונה.

אתה יכול להיות יותר מתוחכם ולחלק בערך ביום חלוקת הדיוידנד או בממוצע שנתי
המעקב שאני עושה באקסל שלי הוא לפי הערך ביום החלוקה ובגלל הירידות לאורך השנה הגעתי ל-6%. לא הבדל משמעותי מהנתון שלך, אבל בהחלט נמוך יותר באופן משמעותי מהירידה בערך ה-ETF לאורך השנה שציינתי (6% לעומת 10.45%-).

ההגנה נגד אינפלציה מתבאטת בדיוידנדים שהקרן משלמת
זו בדיוק הנקודה שלי בכל הדיון בינינו. בסביבת אינפלציה דוהרת בשנה האחרונה היית מצפה כמשקיע סביר לאחד משני תרחישים:
1) שערך ה-ETF יעלה ככל שקריאות נתוני האינפלציה עולים.
2) במידה ו-1 לא התממש, שחלוקת הדיבידנד תהיה גבוהה יותר מגובה הירידה בערך ה-ETF.
בפועל, למרות שהאינפלציה עלתה מאוד בשנה האחרונה, גם ערך ה-ETF ירד וגם חלוקת הדיבידנד הייתה נמוכה משמעותית מגובה הירידה בערך. עבורי לפחות זה לא נקרא "הגנה מפני אינפלציה" כפי שהשם "TIPS" מרמז. לכן צמצמתי חשיפה באופן משמעותי בתחילת השנה לאחר שהבנתי את ה"רגישויות" הנוספות שיש לכלי הזה.

ובהצלחה ל-Patriots בעונה הבאה עלינו לטובה (אישית אני אוהד של ה-Packers אבל הם לא באותה ליגה)
אמן ותודה :)
אישית אני האוהד היחיד של ה-Patriots במשפחה... כולם אצלנו אוהדים של ה-Packers אז אני שומר על פרופיל נמוך (בינתיים ;)).
בהצלחה גם לכם ידידי.
 
ו בדיוק הנקודה שלי בכל הדיון בינינו. בסביבת אינפלציה דוהרת בשנה האחרונה היית מצפה כמשקיע סביר לאחד משני תרחישים:
1) שערך ה-ETF יעלה ככל שקריאות נתוני האינפלציה עולים.
2) במידה ו-1 לא התממש, שחלוקת הדיבידנד תהיה גבוהה יותר מגובה הירידה בערך ה-ETF.
בפועל, למרות שהאינפלציה עלתה מאוד בשנה האחרונה, גם ערך ה-ETF ירד וגם חלוקת הדיבידנד הייתה נמוכה משמעותית מגובה הירידה בערך. עבורי לפחות זה לא נקרא "הגנה מפני אינפלציה" כפי שהשם "TIPS" מרמז. לכן צמצמתי חשיפה באופן משמעותי בתחילת השנה לאחר שהבנתי את ה"רגישויות" הנוספות שיש לכלי הזה.
1. מה לעשות שערך ה-ETF של TIPS הוא נייר סחיר בשוק חופשי, לטוב ולרע, וצריך להתחרות עם ניירות אחרים. אם ציפיות הריבית לעומת צפי האינפלציה עולות וה-breakeven , בעיקר לטווח הארוך הוא לטובת הריבית, המחיר כנראה ירד. המצב הנוכחי לא משנה לשינויי המחיר, מה שמשנה זה הצפיות.
2. אין מצב שזה יקרה. חלוקת הדיוידנד צמודה לאינפלציה ולא קשורה לערך הנייר, שיכול לעלות או לרדת בלי שום הגבלה באופן עקרוני. גם במניות זה ככה.

יש כאן שני מרכיבים שונים: דיוידנד שצמוד לאינפלציה ומפצה כשהיא גבוהה, ומחיר הנייר שנע ונד בהתאם לכוחות השוק בלי תלות באינפלציה כמו כל נייר ערך אחר. זה המצב, אם מבחינתך זה "לא נקרא הגנה מפני אינפלציה" זה מובן, אתה רשאי להשקיע בכלי אחר שיספק את מבוקשך.
 
9.62% מובטח עכשיו על ידי ה-US Treasury לחצי שנה אם תקנה לפני ה-1 לאוקטובר. מתעדכן כל חצי שנה בהתאם ל-CPI . לדעתי כיום זה no brainer , יש הגבלות , לפרטים תקרא פה.
תודה, קראתי עוד קצת.
החסרונות ממה שהבנתי:
1. מוגבל ל-10K לSSN
2. אם מוכרים אחרי פחות משנה, "מפסידים" 3 חודשים של ריבית (מישהו יודע איזה 3 חודשים? הראשונים נשמע הגיוני אבל לא מצאתי סימוכין)
עוד משהו שפספסתי?
שאלה חשובה שלא הבנתי - האם הן מתנהגים כמו אג"ח רגיל? ז"א, האם הערך שלהם יכול לרדת (לדוגמא, קניתי ב-10K אבל כשאני רוצה למכור השווי הוא 9K או משהו דומה?)

@אורי ג. - אני מניח שיש לך ניסיון בנושא, אשמח לעזרתך ומה היא דעתך הלא מייעצת ולא מחייבת.
 
@אורי ג. - אני מניח שיש לך ניסיון בנושא, אשמח לעזרתך ומה היא דעתך הלא מייעצת ולא מחייבת.
אין לי, יודע שזה מוגבל לאזרחים אמריקאיים (או בעלי LLC) ומאד מוגבל בסכומים שאפשר להשקיע שם, משהו כמו 5K עד 10K.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
. מוגבל ל-10K לSSN
נכון זו הגבלה שנתית ל-SSN אפשר להשתמש בעוד 5,000 $ החזר מס כדי לקנות יותר
. אם מוכרים אחרי פחות משנה, "מפסידים" 3 חודשים של ריבית (מישהו יודע איזה 3 חודשים? הראשונים נשמע הגיוני אבל לא מצאתי סימוכין)
לפי האתר שלהם

When can I cash my I bonds?​


שאלה חשובה שלא הבנתי - האם הן מתנהגים כמו אג"ח רגיל? ז"א, האם הערך שלהם יכול לרדת (לדוגמא, קניתי ב-10K אבל כשאני רוצה למכור השווי הוא 9K או משהו דומה?)
IBONDS נקנים ישירות מה- , US Treasury אין כאן ברוקר ולא עמלות זה לא סחיר, אתה פודה ומקבל את הקרן במלואה וכן את והתשואה(הריבית) שמגיעות לך מה-treasury , הכל מתבצע דרך האתר שלהם. התשואה חייבת במס פדרלי רגיל אבל לא מדינתי.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
S הרהורים לגבי גמל בניהול אישי , ודמי ניהול פנסיה, גמל וקרנות השתלמות 4
נ הרהורים לגבי ההתנהלות בשנים הקרובות, ואיך נכון לבנות הלאה יומני מסע אישיים 3
O בדרך לעצמאות כלכלית.. הרהורים יומני מסע אישיים 34
R הרהורים על תיאוריית השוק היעיל, בעקבות הרפורמה המשפטית. פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 45
P הרהורים על ההווה ועל העתיד - ומה אני עושה הלאה מכאן. יומני מסע אישיים 173
ע הרהורים על מדדים ותשואות שוק ההון 7
ayeletavr מכשולים בדרך לעצמאות כלכלית - הרהורים פילוסופיים לקראת שבת יומני מסע אישיים 178
ל הרהורים על CAGR ומשיכת סכום כל שנה מהתיק שוק ההון 45
O מישהו יכול להסביר למה ETFs עוקבי TIPS יורדים בחודשים האחרונים? שוק ההון 2
Echelon כיצד אג"חים מסוג TIPS עובדים? שוק ההון 6
yossik בישול, מטבח - Tricks & Tips אוף טופיק 785
yossik חלונות 7, 8, 10, 11, אנדרואיד, אייפון וכל השאר, שאלות, תשובות , Tricks & Tips אוף טופיק 1822

נושאים דומים

Back
למעלה