• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

Shiller Barclays CAPE vs SPX

  • פותח הנושא פותח הנושא ar15
  • פורסם בתאריך פורסם בתאריך
לא מסכים. התיק הכולל מורכב מהרבה השקעות של 5-10%. לפי מה שאתה טוען אז לאף אחת מהן אין משמעות.
אתה יכול לא להסכים אבל יש לך בעיה מתמטית בהבנה.
הטענה היא שלהשקעה ספציפית של 5% שעשויה לתת תשואה עודפת מול אלטרנטיבה אחרת אין השפעה על התשואה של התיק הכולל.
ניקח דוגמה:
השקעת 5% מהתיק שלך במדד שהצעת כאן בשרשור במקום להשקיע אותם בקרן שעוקבת אחרי מדד ה-S&P500.
לאחר חמש שנים הקרן שבחרת באמת השיגה תשואה עודפת של 20% על פני אופציית ה-S&P שבה לא בחרת.
אבל מדובר על 5% מהתיק שלך, כלומר בסך הכל השגת תשואה עודפת של 1% בהשוואה למדד השוק כלפיו אתה נמדד.
מתחיל להבין?

אז הלכתי והשוויתי על פני טווחים של חצי שנה, שנה ו5 שנים דרך גוגל פייננס (קישור),
אתה השווית כאן בין ההצעה שלך לבין S&P500. אם התיק שלך מורכב מהרבה פלחים קטנים של דברים שונים אז פרופיל החשיפה והסיכון שלך שונים לגמרי וההשוואה היתה צריכה להיות שונה לגמרי.
 
אתה יכול לא להסכים אבל יש לך בעיה מתמטית בהבנה.
תודה אבל לא.
השקעת 5% מהתיק שלך במדד שהצעת כאן בשרשור במקום להשקיע אותם בקרן שעוקבת אחרי מדד ה-S&P500.
לאחר חמש שנים הקרן שבחרת באמת השיגה תשואה עודפת של 20% על פני אופציית ה-S&P שבה לא בחרת.
קונה בלי לחשוב פעמיים

כלומר בסך הכל השגת תשואה עודפת של 1% בהשוואה למדד השוק כלפיו אתה נמדד.
מצוין. מדובר מבחינתי בסכום מכובד. מוריד לי לא מעט ימי עבודה בדרך לפרישה מוקדמת.

מתחיל להבין?
זה כל הרעיון של פיזור. נניח שמצאתי 100 שיטות/מגזרים/מניות שונות שאני חושב שינצחו את המדד ואני משקיע בכל אחת מהן 1% מהתיק אז מספיק לי שרובן יצליחו כדי שארוויח מעליו ומבלי להיכנס לסיכונים גדולים מדי. לפי הטיעונים שלך, אין לוורן באפט שום הגיון לקנות/למכור אחזקות במיליארדים כי מדובר באחוזים בודדים בלבד מהתיק שלו.
מתחיל להבין?
 
קונה בלי לחשוב פעמיים
התשובות שלך ילדותיות.
מדובר מבחינתי בסכום מכובד.
אתה שוב חלש מאד במתמטיקה. ההבדל בין 1,500,000 ש"ח לבין 1,515,000 ש"ח לא משנה את סגנון החיים שלך.
נניח שמצאתי 100 שיטות/מגזרים/מניות
מה זה "נניח"? מצאת?
שאני חושב שינצחו את המדד
אבל אתה הצגת כאן רק מדד אחד מסוים שאתה חושב שינצח את המדד. אז איך אתה עובר מאחד למאה כאלו?
אין לוורן באפט שום הגיון לקנות/למכור אחזקות במיליארדים כי מדובר באחוזים בודדים בלבד מהתיק שלו.
אתה לא באפט ואין לך מיליארדים. באפט המליץ לאנשים כמוך וכמוני להשקיע 100% מהחשיפה מנייתית שלהם בעקיבה אחרי מדד ה-S&P500.
 
אתה שוב חלש מאד במתמטיקה. ההבדל בין 1,500,000 ש"ח לבין 1,515,000 ש"ח לא משנה את סגנון החיים שלך.
לא כל כך נעים לי, אבל מהתשובה הזאת אפשר להבין מי מבין שנינו הוא הילדותי. במתמטיקה אתה אולי מצוין, בניחושים אתה אחד החלשים.

אבל אתה הצגת כאן רק מדד אחד מסוים שאתה חושב שינצח את המדד. אז איך אתה עובר מאחד למאה כאלו?
אתה ממשיך בניחושים? לא זוכר ששיתפתי אותך בתיק שלי, או שהחלטתי לספר לך איך אני מחלק את השקעותי.

אתה לא באפט ואין לך מיליארדים.
אז אחוז ממיליארדים משמעותי לבאפט יותר מאשר אחוז ממליונים לאדם הפשוט? וזה עוד מגאון מתמטיקה? ואם כן אז מתי לשיטתך זה הופך להיות משמעותי? בחמישה מליון? עשרה? חמישים? או רק במיליארדים?

בכל מקרה נראה לי שמיצינו. אם בעתיד ארצה עזרה בניהול התיק שלי, אנסה לזכור לא לפנות אליך. ברשותך אמשיך להגיב בשרשור הזה לעניינים הקשורים לשיטת שילר ופחות לעצות שלא ביקשתי בענייני ניהול התיק האישי שלי.
 
נערך לאחרונה ב:
ילדים, כאן הגננת. לא לריב ולהגיב לגופו של עניין.
 
לא זוכר ששיתפתי אותך בתיק שלי, או שהחלטתי לספר לך איך אני מחלק את השקעותי.
זאת בדיוק הבעיה. כאן בפורום אנחנו עסוקים בניהול תיקים כולל ובאינטראקציה בין רכיבי התיק השונים. אתה משתף את כולם ב-5% מהתיק שלך, שזה חסר משמעות ממשית גם כשלעצמו וגם ביחס ל-95% האחרים.
אם בעתיד ארצה עזרה בניהול התיק שלי,
אתה מוזמן להציג אותו לפורום ובוא נראה מה שאר האנשים חושבים.
. במתמטיקה אתה אולי מצוין, בניחושים אתה אחד החלשים
אתה ממשיך לפספס את הנקודה - אם התיק שלך הוא בגודל X, ומסיבה מסויימת הוא גדל או קטן ב-1%, זה לא משנה שום דבר מהותי בדרך שלך לפרישה מוקדמת.
 
אתה לא חייב קרן, החישוב הוא פשוט, אתה יכול לעשות זאת בעצמך ובדמי ניהול הרבה יותר זולים מאשר קרן, שבמקרה והיא ישראלית אני מנחש שגם יש שם דמי ניהול כפולים ואולי גם כפל מס.
אם אתה עושה את זה בעצמך אתה צריך לשלם מס רווח הון שנתי על כל השינויים הללו, זה לא הופך את זה לפחות משתלם? (בהנחה שאתה משקיע לעשרות שנים).
 
אם אתה עושה את זה בעצמך אתה צריך לשלם מס רווח הון שנתי על כל השינויים הללו, זה לא הופך את זה לפחות משתלם? (בהנחה שאתה משקיע לעשרות שנים).
נקודה מעניינת. בנוסף מסתבר שזה לא פשוט לעשות את החישובים לבד. אפשר לעשות בקירוב אבל הנוסחה המלאה לא פשוטה ליישום עצמאי. התיאור הכי טוב שמצאתי לנוסחה המלאה נמצא כאן תחת הפרק של Composition and Calculation of the Index
 
ניסיתם פעם לתאר לעצמכם איך ייראה תרשים זרימה של השאלות והתשובות של משקיעי האינדקסים, כשהם נתקלים במשקיע אקטיבי? אני לא מצליח לדלות מזכרוני את כל השאלות והתשובות, אבל דבר אחד ברור לי – בנקודה מסוימת בתרשים מופיעה השאלה "איזה אחוז מהתיק שלך אתה מתכוון להקצות להשקעה הזאת?", וממנה מתפצלות שתי תשובות. אם המשקיע עונה מעל אחוז מסוים, התשובה היא "אתה יודע כמה שזה מסוכן?", ואם הוא עונה מתחת לאחוז הזה, התשובה היא "אתה מבין שזה בכלל לא ישפיע על התשואה של התיק שלך, נכון?".
 
אם אתה עושה את זה בעצמך אתה צריך לשלם מס רווח הון שנתי על כל השינויים הללו, זה לא הופך את זה לפחות משתלם? (בהנחה שאתה משקיע לעשרות שנים).
לא יודע, צריך לבדוק.
נקודה מעניינת. בנוסף מסתבר שזה לא פשוט לעשות את החישובים לבד. אפשר לעשות בקירוב אבל הנוסחה המלאה לא פשוטה ליישום עצמאי. התיאור הכי טוב שמצאתי לנוסחה המלאה נמצא כאן תחת הפרק של Composition and Calculation of the Index
אז אל תחשב לבד, תראה מה הקרן קונה ותקנה בעצמך, לקנות סקטור זה קל מאד.
"איזה אחוז מהתיק שלך אתה מתכוון להקצות להשקעה הזאת?", וממנה מתפצלות שתי תשובות. אם המשקיע עונה מעל אחוז מסוים, התשובה היא "אתה יודע כמה שזה מסוכן?", ואם הוא עונה מתחת לאחוז הזה, התשובה היא "אתה מבין שזה בכלל לא ישפיע על התשואה של התיק שלך, נכון?".
1. LONG TIME, ברוך שובך.
2. אני בחיים לא אומר את זה, אני מאד מעריך אנשים ש "put one's money where one's mouth is".
 
אז אל תחשב לבד, תראה מה הקרן קונה ותקנה בעצמך, לקנות סקטור זה קל מאד
אפשר לראות איזה סקטורים היא קונה? בקרן הישראלית נראה שיש שם שימוש בחוזים ואני לא מצליח לפענח. בקרן האמריקאית CAPE אין בעיה אבל זאת מתודה שונה במקצת למרות שהרעיון הכללי מאוד דומה. עוד מחשבה שעוברת אצלי היא שייתכן שבגלל שהקרן הישראלית משתמשת בחוזים אז היא מצליחה להוציא קצת יותר ממה שאפשר לעשות עצמאית. בתוספת חוסר יעילות תשלומי מס מוקדם, אולי הפרש דמי הניהול מתקזז.
 
עושה רושם שהם עושים SWAPים מול הבנקים, אין יכולת לדעת על מה.
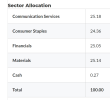
זה ההרכב של האמריקאי:
כן, כמו שכתבתי, באמריקאית זה פשוט. בכל מקרה שיטת החישוב שם טיפה שונה. הישראלית היא "cape core" ויש בה רק 10 סקטורים (הנדל"ן והפיננסים נחשבים כסקטור אחד). גם מספר השנים שבודקים data אחורה קצת שונה. בכל מקרה אני חושב שהרעיון של שילר מעניין ויש הגיון מסוים מאחוריו. הוא גם מספיק בשוליים כדי לא ליצור הטיה משל עצמה.
 
נערך לאחרונה ב:
כן, כמו שכתבתי, באמריקאית זה פשוט. בכל מקרה שיטת החישוב שם טיפה שונה. הישראלית היא "cape core" ויש בה רק 10 סקטורים (הנדל"ן והפיננסים נחשבים כסקטור אחד). גם מספר השנים שבודקים data אחורה קצת שונה. בכל מקרה אני חושב שהרעיון של שילר מעניין ויש הגיון מסוים מאחוריו. הוא גם מספיק בשוליים כדי לא ליצור הטיה משל עצמה.
אגב אפשר לעשות את אותו הדבר לגבי מדינות ואפשר גם לשלב מדינות+סקטורים.
 
לא יודע, צריך לבדוק.

אז אל תחשב לבד, תראה מה הקרן קונה ותקנה בעצמך, לקנות סקטור זה קל מאד.

1. LONG TIME, ברוך שובך.
2. אני בחיים לא אומר את זה, אני מאד מעריך אנשים ש "put one's money where one's mouth is".

נניח תשואה נומינלית ממוצעת של 13% לדוגמה ב30 שנה הבאות, ואינפלציה ממוצעת של 3%.
דמי ניהול 0.7% יובילו לתשואה סופית של כ2460% לאחר תשלום מס רווחי הון של 25% פעם אחת על כל הרווחים (בפועל לפי החוק הנוכחי זה יכול להיות גם 15% בנסיבות מסוימות ואז התשואה הסופית כ2774%).
מעקב בניהול עצמי עם תשלום מס רווחי הון שנתי ריאלי 25% (כלומר תשואה נומינלית 10.5% אחרי מס) יוביל לתשואה סופית של כ2000% בסוף התקופה, משמעותית פחות.

הכנתי גרף בדסמוס שאפשר לשחק בו עם הפרמטרים (בz מסומן תשואה סופית לאחר תשלום מס חד פעמי של קרן נאמנות, בy מסומן תשואה בניהול עצמי עם מס רווחי הון שנתי. n = תשואה נומינלית, i = אינפלציה, c = דמי ניהול), מניח מס רווחי הון קבוע של 25%.
בגדול נראה שעבור כל תרחיש סביר של תשואה ואינפלציה קרן נאמנות עוקפת ניהול עצמי תוך 5-10 שנים, ותוך כ30 שנה הפער נהיה משמעותי (תשואה סופית לפחות פי 1.1, ועד אזור הפי 2 אם אתה ממש אופטימי).
לינק: https://www.desmos.com/calculator/aeozgb2vph

*לא התחשבתי בכפל מס או דברים כאלה שצוינו כי אני לא מבין בזה אז תגידו אם יש משהו כזה שכדאי להוסיף לחישוב.
 
נערך לאחרונה ב:
בגדול נראה שעבור כל תרחיש סביר של תשואה ואינפלציה קרן נאמנות עוקפת ניהול עצמי תוך 5-10 שנים, ותוך כ30 שנה הפער נהיה משמעותי (תשואה סופית לפחות פי 1.1, ועד אזור הפי 2 אם אתה ממש אופטימי).
תתחדש?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.

נושאים דומים

Back
למעלה