• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

תאוריית השור היעיל - VT מול SPY

  • פותח הנושא פותח הנושא קובי_חדש
  • פורסם בתאריך פורסם בתאריך
בגדול לאורך זמן הקרן הכי רווחית אמורה להיות הקרן הכי יעילה == הקרן בה הסיכון הכי נמוך ביחס לתשואה

ממש לא, לאורך זמן הקרן הכי רווחית אמורה להיות הקרן שתוחלת הרווח שלה הכי גבוהה.

זה סותר , כי זה אומר שלאורך זמן הסיכון צריך להתממש.

קודם כל תגדיר מה זה "סיכון" בשבילך, לפי ההגדרה שאני מכיר וזו שמשתמשים בה ברוב המקומות זה תנודתיות של המחיר של הנכס (סטיית תקן בדרך כלל) או Max Drawdown (אחוז הנפילה מהשיא האחרון עד שהמחיר חזר לשיא).

בסנופי הסיכון מתממש כל הזמן, המדד מאוד תנודתי ולפעמים יש קריסות גדולות (1929, 2000, 2008), וכפיצוי על הקריסות האלה והתנודתיות הגדולה המשקיעים מקבלים תשואה גבוהה יותר.

אם לדוגמה מחר בבוקר ממשלת ישראל מחליטה שכל מי שרוצה יכול לקנות אג"ח מיועדות (תשואה מובטחת של 4.86% צמוד) אז מבחינת יעילות זה ללא ספק יהיה הנכס הכי יעיל שאתה יכול לקנות כי אתה מקבל תשואה מצויינת עם סיכון נמוך של אג"ח ממשלתי.
אז לפי מה שאתה אומר לאורך זמן זה אמור להיות אפיק ההשקעה הכי רווחי by far, אבל רוב הסיכויים שהשקעה במניות תניב תשואה הרבה יותר גבוהה למרות שיחס התשואה\סיכוי במניות הרבה הרבה יותר גרוע מבאג"ח המיועדות (היסטורית מניות הניבו כ-7% תשואה ריאלית).
אז לא, אין פה סתירה.
 
ממש לא, לאורך זמן הקרן הכי רווחית אמורה להיות הקרן שתוחלת הרווח שלה הכי גבוהה.
קודם כל תגדיר מה זה "סיכון" בשבילך, לפי ההגדרה שאני מכיר וזו שמשתמשים בה ברוב המקומות זה תנודתיות של המחיר של הנכס (סטיית תקן בדרך כלל) או Max Drawdown (אחוז הנפילה מהשיא האחרון עד שהמחיר חזר לשיא).

בסנופי הסיכון מתממש כל הזמן, המדד מאוד תנודתי ולפעמים יש קריסות גדולות (1929, 2000, 2008), וכפיצוי על הקריסות האלה והתנודתיות הגדולה המשקיעים מקבלים תשואה גבוהה יותר.

אם לדוגמה מחר בבוקר ממשלת ישראל מחליטה שכל מי שרוצה יכול לקנות אג"ח מיועדות (תשואה מובטחת של 4.86% צמוד) אז מבחינת יעילות זה ללא ספק יהיה הנכס הכי יעיל שאתה יכול לקנות כי אתה מקבל תשואה מצויינת עם סיכון נמוך של אג"ח ממשלתי.
אז לפי מה שאתה אומר לאורך זמן זה אמור להיות אפיק ההשקעה הכי רווחי by far, אבל רוב הסיכויים שהשקעה במניות תניב תשואה הרבה יותר גבוהה למרות שיחס התשואה\סיכוי במניות הרבה הרבה יותר גרוע מבאג"ח המיועדות (היסטורית מניות הניבו כ-7% תשואה ריאלית).
אז לא, אין פה סתירה.
סיכון זה תנודתיות.
VT אמור להיות עם יחס סיכון תשואה טוב יותר מאג"ח (שים לב אנחנו מחפשים יחס סיכון תשואה לא פשוט את הסיכון הנמוך ביותר).
יחס סיכון תשואה טוב יותר שווה בהכרח לרווח עודף לאורך זמן.

ואדגים יש לנו 2 משחקים, משחק ראשון אתה מטיל 3 הטלות אם ב2 מתוכם יצא לך עץ הרווחת 200 שח ומפסיד 200 עם לא הצלחת ובמשחק שני אם אתה מטיל עץ אחד מתוך 3 אתה מרוויח 150 שח ובמקרה המשלים את מפסיד 150.
קל לראות שהראשון יותר רווחי (200 שח) וקל יותר לראות שבתוחלת תשאר עם יותר כסף במשחק השני שבו לכאורה הרווחת רק 150 שח למשחק.

כי בתוחלת אתה בהכרך תרוויח יותר במשחק בו יחס הסיכון/רווח טוב יותר (כלומר יותר רווח לכל יחידת סיכון).
 
ובמשחק שני אם אתה מטיל עץ אחד מתוך 3 אתה מרוויח 150 שח ובמקרה המשלים את מפסיד 150.
אני מניח שהתכוונת "לפחות עץ אחד מתוך 3"

כי בתוחלת אתה בהכרך תרוויח יותר במשחק בו יחס הסיכון/רווח טוב יותר (כלומר יותר רווח לכל יחידת סיכון).
זה אולי נכון אם ניתן להתמנף לאינסוף.
נניח למשל שהתשואה על אג"ח ממשלתי היא 0.1% והוא בטוח לחלוטין 100%.

במקרה כזה באמת עדיף לי "ללוות" מיליארד שקל ולהשקיע אותם באג"ח, זה נותן לי תשואה בטוחה של מליון ש"ח, מה רע.
הבעיה היא שאף אחד לא ייתן לי הלוואה וכזו ובאפס ריבית, לכן עדיף לי להשקיע באפיקים עם יחס סיכון/רווח גרוע יותר.
 
סיכון זה תנודתיות.
VT אמור להיות עם יחס סיכון תשואה טוב יותר מאג"ח (שים לב אנחנו מחפשים יחס סיכון תשואה לא פשוט את הסיכון הנמוך ביותר).
יחס סיכון תשואה טוב יותר שווה בהכרח לרווח עודף לאורך זמן.
מה?
איך VT יכול להיות עם יחס סיכון תשואה יותר טוב מאג"ח מיועדות? מדובר פה על נכס עם תשואה ריאלית מובטחת של 4.86% ותנודתיות 0% לעומת נכס שבתוחלת מניב 7% ריאלי עם סטיית תקן של 10%-15%.

אולי כדאי שתתחיל בלהסביר איך אתה מחשב יחס סיכון\תשואה ומה החישוב שעשית כדי להראות שבאמת לVT יש יחס יותר טוב.

קל לראות שהראשון יותר רווחי (200 שח) וקל יותר לראות שבתוחלת תשאר עם יותר כסף במשחק השני שבו לכאורה הרווחת רק 150 שח למשחק.
ההפך, קל לראות שהמשחק הראשון פחות ריווחי, ההסתברות שלך לנצח בו היא רק 37.5%, לכן בתוחלת אתה מפסיד 50 שקלים כל פעם שאתה משחק.
 
אג"ח מיועדות
מה?
מישהו פה דיבר על אג"ח מיועדות ופספסתי?

מעבר לכך - אפשר לטעון שאג"ח מיועדות הן לא מובטחות ב-100% כי הן תלויות בממשלת ישראל ולכן סביר לטעון שיש יותר סיכוי גבוה יותר לאבד לגמרי קרן שמחזיקה אג"ח מיועדות לעומת קרן שמחזיקה אלפי מניות בכל העולם.
 
אתם נתפסים חזק מידי על אג"ח VS SPY ומפספסים את הדיון על VT מול SPY
(בפרט שאגח מיועדות זה אוף טופיק)

אני מעלה פה בעיה פונדמנטלית בתפיסת השוק היעיל ...
הדרך היחידה להסביר את זה היא שהתאוריה לא עובדת / שלא עבר מספיק זמן (דבר לא סביר כ"כ).
 
אתם נתפסים חזק מידי על אג"ח VS SPY ומפספסים את הדיון על VT מול SPY
(בפרט שאגח מיועדות זה אוף טופיק)

אני מעלה פה בעיה פונדמנטלית בתפיסת השוק היעיל ...
הדרך היחידה להסביר את זה היא שהתאוריה לא עובדת / שלא עבר מספיק זמן (דבר לא סביר כ"כ).
אין שום בעיה, פספסת את הגרף הזה?

ויש גם את הגרף הזה
Ex+2+-+Domestic+-+Foreign.PNG
 
אין שום בעיה, פספסת את הגרף הזה?
לא פספסתי, הוא לא מסביר את השאלה העקרונית.
לו התאוריה הייתה צודקת 100 שח שהיית שם על VT בסוף שנות ה90 היו אמורים להיות שווים יותר מאותם 100 שח שההית שם על SPY.

אני לא אומר שארהב מובילה , אני לא אומר שהעולם מוביל.

אני אומר שאם
1. תנודתיות == סיכון (כלומר סיכון = הסיכוי שלך להפסד/ ללא צפוי)
2. התאוריה אומרת ששיווי המשקל העולמי (כלל החברות עפ המשקל היחסי שלהם) יעזור לנו למצוא את המשיק שהוא בהכרח התמהיל הטוב ביותר מבחינת רווח / הפסד (שימו לב , לא התיק הכי מרוויח, לא התיק הכי פחות תנודתי, התיק בו היחס בן הרווח לתנודתיות הוא הטוב ביותר) , או במילים אחרות VT > SPY
3. במציאות רואים שלאורך זמן הסיכון לא מתממש == SPY> VT

משמע משהו פה דפוק...
 
לא.
ההסבר הוא שלא הבנת את התאוריה, ולא הבנת מה זה "סיכון".
סיכון = תנודתיות.
תאוריה = שקלול כלל המניות במשק יניב שיווי משקל שעל המשיק שלו יהיה התיק הכי טוב מבחינת איזון סיכון תשואה מתוך הבנה שאנחנו לא יודעים לצפות את העתיד לכן הנתון היחיד שמעניין זה סיכון מול שואהכאשר השאיפה היא למקסם את זה (מדד שארפ).

כעת אשמח שתסביר היכן אני טועה , או לייתר דיוק למה אתה סבבה עם זה שהתיק שאמור להיות עם שארפ גבוה יותר (תמיד) מפסיד לתיק שאמור להיות עם שארפ נמוך יותר (במציאות השארפ של VT נמוך משל SPY שזה לכשעצמו מעלה שאלה).
 
נערך לאחרונה ב:
2. התאוריה אומרת ששיווי המשקל העולמי (כלל החברות עפ המשקל היחסי שלהם) יעזור לנו למצוא את המשיק שהוא בהכרח התמהיל הטוב ביותר מבחינת רווח / הפסד (שימו לב , לא התיק הכי מרוויח, לא התיק הכי פחות תנודתי, התיק בו היחס בן הרווח לתנודתיות הוא הטוב ביותר)

עד כמה שאני יודע, התאוריה אומרת שתיק השוק נמצא על העקום היעיל.
זאת אומרת שעבור הסיכון שמגולם בו, לא ניתן לצפות לתשואה גבוהה יותר.

התאוריה לא מדברת על היחס שבין התשואה לסיכון (המנה ביניהם), ועל העקום היעיל יכולים להיות תיקים עם יחסים שונים (בגלל זה מדובר בעקום ולא בקו ישר).
 
אתה גורם לי לפקפק בעצמי וביכולת ההבנה שלי... אני באמת מתקשה להבין את הסתירה שלך.
מה לא בסדר בכך שVT יבטא את היחס הטוב ביותר בין סיכון לתשואה, ואילו VTI יהיה יותר תנודתי ולבסוף יותר רווחי, איפה הסתירה?
אדרבה, המציאות מוכיחה את טיעוניך להפליא.
 
עד כמה שאני יודע, התאוריה אומרת שתיק השוק נמצא על העקום היעיל.
זאת אומרת שעבור הסיכון שמגולם בו, לא ניתן לצפות לתשואה גבוהה יותר.

התאוריה לא מדברת על היחס שבין התשואה לסיכון (המנה ביניהם), ועל העקום היעיל יכולים להיות תיקים עם יחסים שונים (בגלל זה מדובר בעקום ולא בקו ישר).

יש ישר , אתה מותח משיק בין ראשית הצירים והקו הזה מסמן את התיק הכי יעיל , אין מגוון תיקים יעילים , יש את התיק האחד היעיל ביותר ועל המשיק שלו את יכול לשחק עם אחוזי מינוף שונים.

התיק היעיל אמור להיות התיק שלאורך זמן יביס את המתחרים כי הוא נושא פחות סיכון איתו
 
אתה גורם לי לפקפק בעצמי וביכולת ההבנה שלי... אני באמת מתקשה להבין את הסתירה שלך.
מה לא בסדר בכך שVT יבטא את היחס הטוב ביותר בין סיכון לתשואה, ואילו VTI יהיה יותר תנודתי ולבסוף יותר רווחי, איפה הסתירה?
אדרבה, המציאות מוכיחה את טיעוניך להפליא.
כי סיכון זה לא סתם מילה, סיכון זה דבר סטטיסטי ואם יש סיכון גדול יותר בהינתן אינסוף זמן הוא אמור להפסיד לזה עם הסיכון הנמוך יותר (כלומר לממש יותר פעמים את הסיכון) וכאשר היחס בים הרווח לסיכון גבוה יותר אז זה גם אמור להתבטא בתשואה עודפת לאורך זמן.
 
כי סיכון זה לא סתם מילה, סיכון זה דבר סטטיסטי ואם יש סיכון גדול יותר בהינתן אינסוף זמן הוא אמור להפסיד לזה עם הסיכון הנמוך יותר (כלומר לממש יותר פעמים את הסיכון) וכאשר היחס בים הרווח לסיכון גבוה יותר אז זה גם אמור להתבטא בתשואה עודפת לאורך זמן.
וואלה?
לא הבנתי את זה כך. אני לתומי חשבתי שזה אמור להתבטא בתשואה יציבה, אך לא עודפת.
כשאתה מנסח את זה כך יתכן שהיציבות והעקביות יביסו את התנודתיות, אולי לא עבר מספיק זמן?
 
נערך לאחרונה ב:
כי סיכון זה לא סתם מילה, סיכון זה דבר סטטיסטי ואם יש סיכון גדול יותר בהינתן אינסוף זמן הוא אמור להפסיד לזה עם הסיכון הנמוך יותר (כלומר לממש יותר פעמים את הסיכון) וכאשר היחס בים הרווח לסיכון גבוה יותר אז זה גם אמור להתבטא בתשואה עודפת לאורך זמן.
אני אנסה פעם אחרונה, בהנחה שאתה לא טרול (ואני מתחיל לפקפק).

קח משתנה מקרי נורמלי עם תוחלת 10 ושונות 3.
קח עוד משתנה נורמלי עם תוחלת 1 ושונות 0.00001 .

למשתנה השני יש סיכון הרבה יותר נמוך.

עכשיו תעשה 1000 הגרלות עם שני המשתנים האלה ותגיד איפה קיבלת תוצאה יותר טובה.
 
בתוחלת אתה בהכרך
שלושת המילים האלו מתמצתות את הסיבה למה אתה רואה סתירות
תוחלת זה מונח סטטיסטי, הכרח זה מונח דטרמיניסטי. למה אתה מניח שתיאוריית השוק היעיל מתכנסת מספיק חזק לתוחלת כדי שתוכל לראות את זה תוך מספר שנים?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
יש ישר , אתה מותח משיק בין ראשית הצירים
לא ראשית הצירים, אלא מנקודת ריבית חסרת הסיכון, על ציר Y. אבל מילא.
והקו הזה מסמן את התיק הכי יעיל , אין מגוון תיקים יעילים
על הקו הזה יש אינסוף תיקים. כולם יעילים. כמו שאמרת בעצמך, בהתאם למינוף (ולסטיית התקן) שכל משקיע בוחר לעצמו, בהתאם לשנאת הסיכון שלו.
יש את התיק האחד היעיל ביותר ועל המשיק שלו את יכול לשחק עם אחוזי מינוף שונים.
זה כמעט נכון - אבל רק בתנאי שריבית המינוף שווה לריבית חסרת הסיכון.
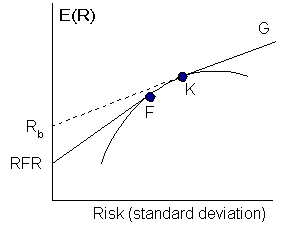
במציאות (עד כמה שמודל כזה בכלל יכול לתאר את המציאות) זה כמובן לא ככה, והקו מורכב מ-2 מקטעים ישרים, כאשר ביניהם יש חלק שיושב ממש על העקום היעיל. ככה שלא רק שיש לך אינסוף תיקים אפשריים שמורכבים מתיק השוק + נכס חסר סיכון/מינוף, אלא יש ממש אינסוף "תיקי שוק" כאלה (כל תיק בין F ו-K בתמונה).
SS18SBsubg1.gif

התיק היעיל אמור להיות התיק שלאורך זמן יביס את המתחרים כי הוא נושא פחות סיכון איתו
כמו שהחתול כתב לך, לא כי הוא "נושא פחות סיכון" אלא כי עבור רמת הסיכון מסוימת שמשקיע מסוים בחר לעצמו, יש לתיק כזה את התוחלת הגבוהה ביותר.
 
נערך לאחרונה ב:
Back
למעלה