• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

חיסכו ואימצו - מהייטק לפרישה מוקדמת

  • פותח הנושא פותח הנושא ברליו
  • פורסם בתאריך פורסם בתאריך
חודש חדש בפתח והרבה שינויים ויש לי כמה שעות להרוג בזמן שאני בחו"ל אז הנה עדכון:

עו"ש: 48k
הלוואות:347K (מהבנק, עבור הדירה - 98K, היתר על הרכב שמומן ב-100%)
פנסיה: 1.306M (החליפה קידומת)
מניות בבנק: 0K
קרן השתלמות: 113K

בצד הנכסים יש רכב חדש (החודש היה תשלום ראשון של ההלוואה, מומן ב-100%), ודירה.
בעצת החברים פה בפורום כיסחתי את הלוואה 1 ו-2 ועכשיו ההחזר החודשי של ההלוואות עומד על 4960.

אני צריך לרהט דירה אוטוטו ויש כמה עסקאות מעניינות בדרך (בגלל זה אני בחו"ל) אז כרגע אני לא רוצה לגעת במה שבעו"ש ואולי עד סוף השנה אצליח גם לפרוע את ההלוואה של הבנק וגם לשלם על הריהוט של כל הבית, לאחר מכן אני רוצה להוריד את גובה ההחזר של ההלוואה על הרכב ל-3000 שקל, זה ידרוש לפרוע מוקדם 38K, אולי אני אעשה את זה.
לאחר כל אלה - אני אחזור להפקיד את היתרה ל-IRA.
 
בצד הנכסים יש רכב חדש (החודש היה תשלום ראשון של ההלוואה, מומן ב-100%), ודירה.
תוסיף את הדירה לרשימת הנכסים, לגבי הרכב אולי גם, ולשניהם תרשום כל עדכון את שווי השוק נכון לאותו יום (כמו שאתה עושה עם הפנסיה וקה"ש).
זה ייתן תמונת מצב שלמה יותר.
 
עו"ש: 41k
פנסיה: 1.356M
מניות בבנק: 0K
קרן השתלמות: 140K
דירה: 2M
הלוואות: 242K (עבור הרכב)
רכב: 245K

מה נשתנה?
הדייר שלא משלם העביר תשלום על 4 חודשים, ובעזרת תשלום מוקדם עבור בונוסים עתידיים (חגים וזה) נכנס בוכטה של כסף החודש, אז פרעתי את ההלוואה ועכשיו סיימתי לשלם לחלוטין על הדירה.
החברת מימון של הרכב הודיעה לי שאם אני פורע מוקדם חלק מהסכום, זה מקטין את כמות התשלומים אך ההחזר החודשי נשאר אותו דבר (כלומר, הפירעון משלם את החודשים האחרונים של ההלוואה) אז אין טעם להחזיר לפני הזמן.

נסעתי היום ללקוח ובדרך ממש התרגשתי שאולי סוף סוף החטופים יחזרו וגם טיפלה נחת שכל ההלוואות נגמרו להן.

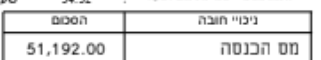
ועל מה נשאר להלין? על שורה אחת בתלוש משכורת :/
72S2Lor.png
 
דירה: 2M
הלוואות: 242K (עבור הרכב)


אז פרעתי את ההלוואה ועכשיו סיימתי לשלם לחלוטין על הדירה.

החברת מימון של הרכב הודיעה לי שאם אני פורע מוקדם חלק מהסכום, זה מקטין את כמות התשלומים אך ההחזר החודשי נשאר אותו דבר (כלומר, הפירעון משלם את החודשים האחרונים של ההלוואה) אז אין טעם להחזיר לפני הזמן.
ההלוואה על הרכב היא בוודאות יותר גבוהה משמעותית ממשכנתא. אם אין כבר משכנתא על הדירה, קח משכנתא של 240k ושלם איתה את הלוואת הרכב במלואה. אם תשלם הכל לא יהיה לך יותר תשלומים חודשיים ולא יהיה את השיקול שאמרת על החודשים האחרונים של ההלוואה.
 
החברת מימון של הרכב הודיעה לי שאם אני פורע מוקדם חלק מהסכום, זה מקטין את כמות התשלומים אך ההחזר החודשי נשאר אותו דבר (כלומר, הפירעון משלם את החודשים האחרונים של ההלוואה) אז אין טעם להחזיר לפני הזמן.
זה נשמע כמו שקר כלשהו.
לא יכול להיות שאתה משלם להם X כפול גובה ההחזר החודשי ושכתוצאה מכך מה שקורה זה רק שכמות התשלומים קטנה ב-X.
או שכמות התשלומים קטנה ביותר מ-X (ואז ההזנחה של הפרט החשוב הזה היא סוג של שקר) או שההחזר החודשי קטן (ואז זה נשמע ששיקרו לך).
 
או שכמות התשלומים קטנה ביותר מ-X (ואז ההזנחה של הפרט החשוב הזה היא סוג של שקר) או שההחזר החודשי קטן (ואז זה נשמע ששיקרו לך).
או שהריבית עולה :)
 
או שהריבית עולה :)
כן, אני מניח שהוא לא לקח הלוואה שבתנאים שלה כתוב שאם עושים פרעון מוקדם חלקי אז הריבית עולה בהתאמה כך שסך הכסף שישולם נשאר אותו הדבר.
 
ההלוואה על הרכב היא בוודאות יותר גבוהה משמעותית ממשכנתא. אם אין כבר משכנתא על הדירה, קח משכנתא של 240k ושלם איתה את הלוואת הרכב במלואה. אם תשלם הכל לא יהיה לך יותר תשלומים חודשיים ולא יהיה את השיקול שאמרת על החודשים האחרונים של ההלוואה.
ההלוואה ללא ריבית, צמודת מדד, ל-6 שנים. אין היגיון להחליף צמוד מדד בפריים.
זה נשמע כמו שקר כלשהו.
לא יכול להיות שאתה משלם להם X כפול גובה ההחזר החודשי ושכתוצאה מכך מה שקורה זה רק שכמות התשלומים קטנה ב-X.
או שכמות התשלומים קטנה ביותר מ-X (ואז ההזנחה של הפרט החשוב הזה היא סוג של שקר) או שההחזר החודשי קטן (ואז זה נשמע ששיקרו לך).
ההלוואה צמודת מדד, ללא ריבית וכתבתי שהפרעון המוקדם בעצם משלם את החודשים האחרונים של ההלוואה.
כן, אני מניח שהוא לא לקח הלוואה שבתנאים שלה כתוב שאם עושים פרעון מוקדם חלקי אז הריבית עולה בהתאמה כך שסך הכסף שישולם נשאר אותו הדבר.
צמודת מדד, אם פרעת חלק מוקדם והמדד עלה - החלק היחסי יורד.
מאחל לך לשלם כמה שיותר מיסים.
אמן טפו חמסה רק שיורידו את המס ל-35%
 
עו"ש: 41k
פנסיה: 1.356M
מניות בבנק: 0K
קרן השתלמות: 140K
דירה: 2M
איזה הבדל אדיר לעומת השנים הקודמות, כל הכבוד!
עכשיו נשאר לך לחסוך, במדד טיפש ומשעמם, לפרישה המוקדמת וללכת לנוח בדירה :)
 
עו"ש: 22K
פנסיה: 1.389M
מניות בבנק: 34K
קרן השתלמות: 148K
דירה: 2M

מה נשתנה?
מישהו שהתייעצתי איתו הזהיר אותי שהקרן בהלוואה צמודת מדד עולה כשהמדד עולה, וכשהמדד יורד יש "רצפה" שמונעת מהקרן לרדת יותר מדי, אז הלוואה צמודת מדד לתקופה כל כך ארוכה יכולה להיות חרב פיפיות, אז דיברתי עם הבנק והחלפתי את ההלוואת צמודת מדד בשתי הלוואות:
50K ל-4 שנים, ללא ריבית (הלוואת שימור שנותנים ללקוחות שעושים רעש)
190K ל-6 שנים, פריים מינוס חצי.

הרעיון - להגיע למצב שבכל רגע נתון, ההלוואה על הרכב תהיה לעולם מתחת לשווי של הרכב, כך שאם הרכב נגנב או טוטאלוס בתאונה, הביטוח משלם את ההלוואה במלואה.
 
עו"ש: 22K
פנסיה: 1.389M
מניות בבנק: 34K
קרן השתלמות: 148K
דירה: 2M
השלמתי את הקריאה של העדכונים מתחילת המסע שהתחיל לפני 7 שנים. תודה על העדכונים המתמשכים!
אני רק שאלות,
מה המטרה/יעד שלך? (בהנחה ויש)
סה"כ יש לך הכנסות גדולות מאוד, אתה אוהב לקחת הלוואות, הפנסיה היא הדבר היחיד שעולה בעקביות, בדיעבד לפי דעתי אם היית משקיע הכל במדד מבלי כל הטיזוזים, אז היית עם שווי הרבה יותר גדול (תקן אותי אם אני טועה).
האם זה חלק מאותם מסעות עם "ריגושים"?
נ.ב
עדיין יש לך את המגן מס הענק שהזכרת איי שם בהודעות? (אולי כדאי לכלול את זה כנכנס :) )
 
מה המטרה/יעד שלך? (בהנחה ויש)
אולי לפרוש מוקדם, אולי לא, כרגע לא בטוח, עם השנתיים מלחמה שעברנו אני מחשב מסלול מחדש כל הזמן.
סה"כ יש לך הכנסות גדולות מאוד, אתה אוהב לקחת הלוואות, הפנסיה היא הדבר היחיד שעולה בעקביות, בדיעבד לפי דעתי אם היית משקיע הכל במדד מבלי כל הטיזוזים, אז היית עם שווי הרבה יותר גדול (תקן אותי אם אני טועה).
האם זה חלק מאותם מסעות עם "ריגושים"?
איפה הכיף?
בדיעבד כן, אם הייתי נצמד נטו למדדים כנראה שהייתי היום 3x או 4x, אבל איפה הכיף?

הייתי עם חבר בקזינו לפני כמה שבועות, בחיים שלי לא נהנתי ככה, עשיתי את כל הדברים שלא אמורים לעשות (ספליט ב-20 בבלק גיק) והיה ממש כיף, וככה התייחסתי להשקעות במשך שנים, חיפשתי כיף ופחות להכות את השוק.
עדיין יש לך את המגן מס הענק שהזכרת איי שם בהודעות? (אולי כדאי לכלול את זה כנכנס :) )
בוודאי, אולי באמת, אני אחכה לדוח הבא כדי לוודא מה הסכום המלא, לדעתי זה עבר את החצי מיליון שקל.
 
חודש חדש ולא הרבה השתנה

עו"ש: 28K
פנסיה: 1.41M
קרן השתלמות: 171K
מניות בבנק: 62K
דירה: 2M

העודף בעו"ש והמניות בבנק יעברו עוד מעט כמזומן לIRA.
 
בהנחה שהכל ימשיך כמו שהיה, אתה תהיה אדם אמיד עוד x שנים (אתה פשוט מרוויח שכר גבוה ומקבל בונוסי ועמלות עתק וקשה לשרוף את הכל על השקעות שנכשלות. בנוסף יש הפרשות חובה וגם נכנסת לנדל״ן שבו יותר קשה לבצע מהלכים נמהרים) גם אם תתחתן ויהיו ילדים והוצאות גדולות יותר.

אני חושב שאם תפוטר חלילה או שהשוק יחתך ב50% אתה לא תיקח הלוואות ענק להימורי מניות. אני מתרשם שאם תדע שכרגע אין לך מאיפה להחזיר את ההלוואה, פשוט לא תיקח אותן.

בהנחה שכמה מההימורים שלך ישתלמו, אתה תהיה אדם עשיר מאד מאד עוד x שנים. מקווה בשבילך.

אתה מקבל סיפוק ענק מההימורים הללו? הרבה יותר מאשר למשל פרישה מוקדמת? (חיסכון אגרסיבי והשקעה במדדים ב7 שנים של היומי שלך היו כנראה ממש ממש מקרבים אותך לשם) אם כן, איזהו העשיר? השמח בחלקו….

לפני המון שנים המעסיק הראשון שלי הפגיש אותי עם מישהו שהיה מבצע עבודות ריתוך תת ימי. נהג לעבוד כפרילנסר במשך תקופת זמן (נגיד שבוע) מרוויח שכר גבוה ואז שותה כלוט ולא עובד תקופה ארוכה ומשתמש בכסף - והיה לו טוב מאד ככה - לך לפחות יש דירה ופנסיה (אז לא הייתה חובה לעצמאים להפריש פנסיה).
 
נערך לאחרונה ב:
וככה התייחסתי להשקעות במשך שנים, חיפשתי כיף ופחות להכות את השוק.
אז למה לקרוא להן השקעות? תקרא לפעולות הללו הימורים וכל עוד אתה מודע מראש כמה כסף אתה מסכן - כולל בתשואה אלטרנטיבית, ניחא (וגם תפריד את ההימורים מהמטרות הפיננסיות שלך).
 
אז למה לקרוא להן השקעות? תקרא לפעולות הללו הימורים וכל עוד אתה מודע מראש כמה כסף אתה מסכן - כולל בתשואה אלטרנטיבית, ניחא (וגם תפריד את ההימורים מהמטרות הפיננסיות שלך).
נהההה, זה לא כיף.
 
2025 נגמרה ועכשיו הנה עדכון אחרי שדצמבר נסגר:
עו"ש: 27K
פנסיה: 1.54M
קרן השתלמות: 180K
מניות בבנק: 69K
הלוואות: 232K
דירה: 2M

תחילת דצמבר היה חדש מאתגר מבחינת שוק ההון, חטפתי כמה מכות ברצף, שהוביל לכך שבחשבון המסחר בבנק יש הפסד של 4000 שקל עבור שנת 2025, בנוסף להפסד נוסף של 20K לא ממומש.
ההפסד כולו ממניה אחת שירדה ב-23% וכעת שהתחילה שנה חדשה אני אמכור אותה ואקנה משהו אחר.
 
מניות בבנק: 62K
לא קראתי את היומן שלך אבל מהתגובות נראה שלשנינו יש חולשה להימורים בשוק ההון, רק שאתה כותב שאתה נהנה מזה ואותי זה גומר.
אתה משקיע רק בסכומים קטנים של עשרות אשח?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
לא קראתי את היומן שלך אבל מהתגובות נראה שלשנינו יש חולשה להימורים בשוק ההון, רק שאתה כותב שאתה נהנה מזה ואותי זה גומר.
אתה משקיע רק בסכומים קטנים של עשרות אשח?
היו שנים עם מחזורי מסחר של מיליוני שקלים (שנתי), אני משתדל שמניה אחת לא תעבור את ה-5 ספרות אבל היו מניות שקניתי במאות אלפים (בונוס, אלקטריאון), בונוס היה פלופ מוחלט, באלקטריאון יצאתי עם עודף.
 
נושאים דומים
Back
למעלה

