• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם הקריסה הגדולה הגיעה

מצב
הנושא נעול.
עד שנכנסתי לשרשור הזה, חבל שנכנסתי אליו. בתור מישהו מתחיל בשוק, זה מצב מאוד לא נעים, כן, גם אם ההשקעה תואמת את רמת הסיכון.
אז תצא ואל תכנס אליו, יש משהו מסוכן בלקחת את השרשור הזה ברצינות ולא כבדיחה כי אז ההחלטות על התיק שלך כבר לא יהיו שלך אלא של הלחץ והפחד שבנוים ליסוד השרשור הזה, בריא זה לא, ומועיל לתיק זה גם לא.
עדיף לסמוך על הבחירה שלך ולהאשים את עצמך בדיעבד מאשר לקחת את הבחירה של אדם אחר(שאתה בכלל לא יודע מה עובר לו בראש ומה המניעים שלו והמצב שלו) ולסמוך אליה ולהתחרט שלא הקשבת לעצמך.
אף אחד לא יודע את העתיד בכל מקרה וכל אחד פועל למען עצמו ולא למען כל הפורום, אם אתה כן רוצה להבין את מקור הפחד(שאני שותף אליו) הייתי מציץ בכמות החוב שיש למדינת ארה"ב ומסיק את המסקנות שלך בעצמך.
 
אם לא תושג שליטה יתחילו לקבל את הוירוס כעובדה קיימת כמו שפעת רק קשה יותר
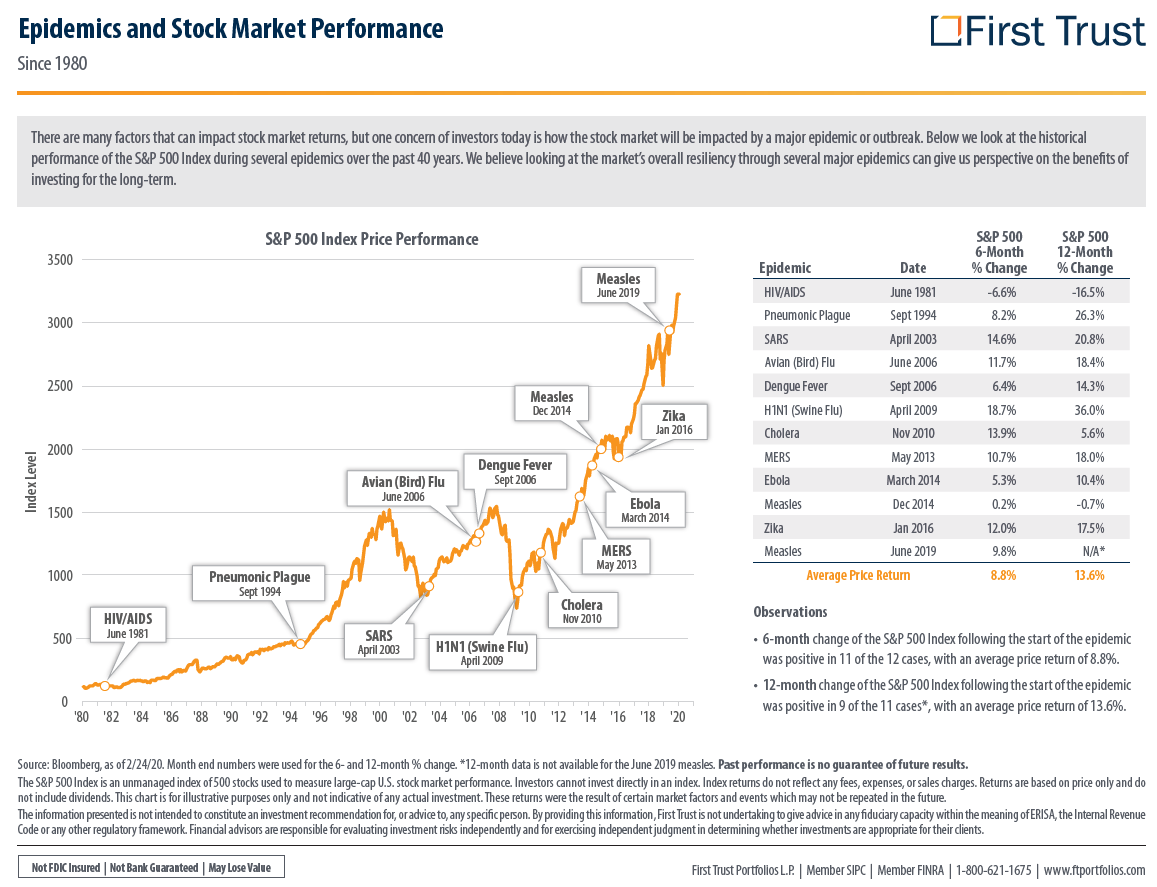
מה לגבי שפעת החזירים שקטלה ב2010 מעל ל100K בני אדם בעולם? האם עדיין אתה חושב שוירוס הקורונה קטלני יותר משפעת?
לא זכור לי שהשוק הגיב ככה ב2009-2010 כמו עכשיו...
 
מוכרח להודות שהשרשור הזה מצליח לבלבל, להטריד ולגרום לי לשאול את עצמי, האם אני באמת בפורום הסולידית?.

נכנסתי ממש לאחרונה עם סכום לא קטן (בהתאם לרמת הסיכון כמובן, אחרי אינספור התחבטויות, וטעות של כניסה ראשונית ברמת סיכון גבוהה מדיי והצלת המצב בזמן).
שאלתי כאן האם אין צורך להתייחס לעובדה שאנו כנראה לפני מגפה, והתשובות היו חד משמעיות שזה נוגד את רוח השיטה ואי אפשר לתזמן, גם אם מורגש שברור מה עומד לקרות, והסכמתי עם זה.
פתאום חצי מהתגובות כאן סותרות את הלך הרוח כאן בפורום, מדברות על ידיעה מוקדמת שהכל יקרוס בקרוב, אנשים מנוסים שמסתבר שהקטינו חשיפה מנייתית בגלל אמונה כזו, האם זה לא תזמון שוק? מדוע הפעם זה שונה? מדוע חצי כאן (ותיקים ומנוסים) חושבים שצריך לצאת ולהכנס בהדרגה בירידות?.
הייתי שלם עם ההחלטה, נכנסתי עם סכום לא קטן בבת אחת, והירידות לא הזיזו את האסטרטגיה שלי, עד שנכנסתי לשרשור הזה, חבל שנכנסתי אליו. בתור מישהו מתחיל בשוק, זה מצב מאוד לא נעים, כן, גם אם ההשקעה תואמת את רמת הסיכון.
לא בוכים על חלב שנשפך. תמשיך להביא לפרה אוכל כרגיל, בסוף בעוד שנים רבות תשחט אותה ויהיה לך אחלה סטייק.
 
מה לגבי שפעת החזירים שקטלה ב2010 מעל ל100K בני אדם בעולם? האם עדיין אתה חושב שוירוס הקורונה קטלני יותר משפעת?
לא זכור לי שהשוק הגיב ככה ב2009-2010 כמו עכשיו...
לא זכור לי שעשו אז פעולות מנע כמו שעושים בימים אלה בסין ובשאר העולם. מההתחלה התגובה של סין הראתה שמדובר במשהו גדול.
 
לא בוכים על חלב שנשפך. תמשיך להביא לפרה אוכל כרגיל, בסוף בעוד שנים רבות תשחט אותה ויהיה לך אחלה סטייק.
זהו שבמקרה הספציפי שלי מדובר בסכום חד פעמי, לא יהיו הפקדות שוטפות אליו (זה לא התיק האישי שלי, אצלי כן יהיו כך שזה חצי נחמה), האם יש חשיבות לעובדה זו?
 
פתאום חצי מהתגובות כאן סותרות את הלך הרוח כאן בפורום, מדברות על ידיעה מוקדמת שהכל יקרוס בקרוב, אנשים מנוסים שמסתבר שהקטינו חשיפה מנייתית בגלל אמונה כזו, האם זה לא תזמון שוק? מדוע הפעם זה שונה? מדוע חצי כאן (ותיקים ומנוסים) חושבים שצריך לצאת ולהכנס בהדרגה בירידות?.
שאלה חשובה (לעצמך) היא האם אימצת את גישת ההשקעה הפסיבית כי הרבה אנשים שנשמעים מנוסים וחכמים (כולל בעלת הבית) אמרו/כתבו שזאת השיטה הנכונה, או כי על בסיס מה שקראת (כולל השיקולים לטובתה או נגדה) הפנמת אותה והחלטת שזו אכן שיטה השקעה שמתאימה לך?

המצב ה"לא נעים" בשווקים כרגע הוא רגע מאוד חשוב שגם מדגיש את ההבדל - אם רק אימצת את השיטה כי סמכת על דעותיהם של אנשים אחרים, חכמים ככל שיהיו, ברגעי משבר קשים באמת (שזה עוד לא אחד מהם) תפקפק בעצמך ובשיטה ולא תוכל להתמיד בה.
אם לעומת זאת הגעת להבנה למה זאת גישת השקעות שמתאימה לך, כל עוד דעותיהם של המשתתפים המנוסים והותיקים לא מפריכות את ההנחות שבבסיסה, הצעדים השונים שכולם פה נוקטים כבר לא אמורים לערער אותך.

ורק תזכורת שירידה של 15% (או משהו כזה?) בתקופה קצרה היא לא התרחיש הקשה שאתה אמור להיות מוכן אליו נפשית. התרחיש הקשה הוא שיש ירידה, גם אם לא רצופה, במשך חודשים ארוכים, יום אחר יום, שבוע אחר שבוע, מלווה בכותרות אדומות בעיתונות על האטה כלכלית, פיטורים, סגירת חברות ולמה צריך למכור את הכל ולברוח משוק ההון לתמיד, אחרי ירידות של עשרות אחוזים. ואם אתה מתכנן קריירת השקעה של כמה עשורים לפחות - היסטורית לפחות התרחיש הקשה הזה יקרה בוודאות, ואולי אפילו יותר מפעם אחת.

שזה גם מסביר למה הגישה הפסיבית היא פשוטה רעיונית, אבל לא קלה ליישום כלל מבחינה פסיכולוגית.
 
זהו שבמקרה הספציפי שלי מדובר בסכום חד פעמי, לא יהיו הפקדות שוטפות אליו (זה לא התיק האישי שלי, אצלי כן יהיו כך שזה חצי נחמה), האם יש חשיבות לעובדה זו?
המשך הפקדות לאחר ירידות מאפשר לך לקנות יותר יחידות באותו הסכום ולקצר את זמן ההתאוששות.
אבל אם התייעצת והחלטת על הקצאה, למה זה משנה לך שהיו ירידות? לא נעים אבל לא נורא כל עוד זה לפי התכנית שלך.
(בת העמק עוד תעשה לי לייק על השורה הזאת :lol:)
 
מי אמר שצריך לטמון את הראש בחול ולהתעלם מהמציאות בחוץ?
מה שאמרו לך כאן בפורום מכאן לכל מקום באינטרנט שאנשים עונים לך, קח את התשובות תמיד בערבון מוגבל, וזה לא משנה אם זה אני, או המודרטור או הסולידית בכבודה ובעצמה, ואל תאמין לאף אחד. ההחלטה בסוף היא שלך
 
מי אמר שצריך לטמון את הראש בחול ולהתעלם מהמציאות בחוץ?
מה שאמרו לך כאן בפורום מכאן לכל מקום באינטרנט שאנשים עונים לך, קח את התשובות תמיד בערבון מוגבל, וזה לא משנה אם זה אני, או המודרטור או הסולידית בכבודה ובעצמה, ואל תאמין לאף אחד. ההחלטה בסוף היא שלך
השקעה פסיבית לאורך זמן זה שיטה שעובדת כבר כמאה שנה עם אולי פעמיים שלקח כעשר שנה בין שיא לשיא אבל לרוב ההתאוששות התחילה אחרי שנה ומי שמשקיע תקופתית מנצל ירידות.... תכלס, צריך להתעסק בלהרויח יותר כסף ולההנות בחיים ולהשקיע על אוטומט...
 
כי על בסיס מה שקראת (כולל השיקולים לטובתה או נגדה) הפנמת אותה והחלטת שזו אכן שיטה השקעה שמתאימה לך?
לפני שנכנסתי, קראתי את הבלוג של התמונה הגדולה, והרבה פוסטים של הסולידית, השיטה עשתה לי רושם כהכי הגיונית - כי בסה"כ ככל שהעולם מתקדם, כך הבורסה (מדדים) גם עולה בטווח הארוך, לפחות מהמאה הקודמת זה ככה, אני גם שם לב שכשמנסים לנחש מה יקרה בשוק הרבה פעמים טועים, ובמצטבר זה נראה שהטעויות האלו עולות יותר כסף בסופו של דבר.
הסיבה היחידה להיות נגדה היא: מה קורה אם במועד הפרישה, יש קריסה גדולה כפי שתיארת? זה הדבר היחיד שלא הסתדר לי עד עכשיו, כי יכול להיות מצב שבן אדם יקרוס כלכלית אם הפנסיה שלו (תיק ההשקעות) יקרוס ב50% ויותר לקראת הפרישה, המסקנה החלקית שלי היא שצריך לדאוג תמיד למקור הכנסה נוסף ולא להסתמך רק על תיק ההשקעות, אולי הפנסית חובה של המדינה היא ההכנסה הנוספת הזו? אולי דירה להשקעה?

המשך הפקדות לאחר ירידות מאפשר לך לקנות יותר יחידות באותו הסכום ולקצר את זמן ההתאוששות.
זה ברור :), מה שבעצם התכוונתי לשאול, זה האם זה רעיון רע להחזיק תיק השקעות פאסיבי ללא הפקדות שוטפות? מניח שזה יכול לגרום לתהליך ההתאוששות להיות ארוך הרבה יותר, לא שזה כ"כ משנה, כי מדובר על כסף שלא נזדקק לו ב15 שנה הקרובות
 
האם זה רעיון רע להחזיק תיק השקעות פאסיבי ללא הפקדות שוטפות?
לא חושב. מה האלטרנטיבה? פק"מ? היה מתאים לך?
אם אתה משקיע ומצפה לתשואה של מניות אתה לוקח בחשבון רמת סיכון ותנודתיות של מניות.
לטווח כזה לא הייתי מודאג יותר מדי בשלב הזה.
 
@1337justme תעיף בזה מבט אולי זה קצת ירגיע אותך:

ER4-OuEX0AI7dye.png
 
לפני שנכנסתי, קראתי את הבלוג של התמונה הגדולה, והרבה פוסטים של הסולידית, השיטה עשתה לי רושם כהכי הגיונית - כי בסה"כ ככל שהעולם מתקדם, כך הבורסה (מדדים) גם עולה בטווח הארוך, לפחות מהמאה הקודמת זה ככה, אני גם שם לב שכשמנסים לנחש מה יקרה בשוק הרבה פעמים טועים, ובמצטבר זה נראה שהטעויות האלו עולות יותר כסף בסופו של דבר.
הסיבה היחידה להיות נגדה היא: מה קורה אם במועד הפרישה, יש קריסה גדולה כפי שתיארת? זה הדבר היחיד שלא הסתדר לי עד עכשיו, כי יכול להיות מצב שבן אדם יקרוס כלכלית אם הפנסיה שלו (תיק ההשקעות) יקרוס ב50% ויותר לקראת הפרישה, המסקנה החלקית שלי היא שצריך לדאוג תמיד למקור הכנסה נוסף ולא להסתמך רק על תיק ההשקעות, אולי הפנסית חובה של המדינה היא ההכנסה הנוספת הזו? אולי דירה להשקעה?


זה ברור :), מה שבעצם התכוונתי לשאול, זה האם זה רעיון רע להחזיק תיק השקעות פאסיבי ללא הפקדות שוטפות? מניח שזה יכול לגרום לתהליך ההתאוששות להיות ארוך הרבה יותר, לא שזה כ"כ משנה, כי מדובר על כסף שלא נזדקק לו ב15 שנה הקרובות
אם קרוב למועד הפרישה אתה ב-100% מניות כנראה פספסת משהו.

ככל שמתקרבים למועד שבו צריכים את הכסף (פרישה, קנית נכנס, וואט אבר...) מן הסתם מצמצים חשיפה לנכסים תנודתיים כדי למנוע בדיוק את המצב שתיארת.
 
שאלתי כאן האם אין צורך להתייחס לעובדה שאנו כנראה לפני מגפה, והתשובות היו חד משמעיות שזה נוגד את רוח השיטה ואי אפשר לתזמן, גם אם מורגש שברור מה עומד לקרות, והסכמתי עם זה.
פתאום חצי מהתגובות כאן סותרות את הלך הרוח כאן בפורום, מדברות על ידיעה מוקדמת שהכל יקרוס בקרוב, אנשים מנוסים שמסתבר שהקטינו חשיפה מנייתית בגלל אמונה כזו, האם זה לא תזמון שוק? מדוע הפעם זה שונה? מדוע חצי כאן (ותיקים ומנוסים) חושבים שצריך לצאת ולהכנס בהדרגה בירידות?.

זו תגובה נהדרת בכך שהיא ממחישה כמה כולם הרבה יותר בטוחים שהוירוס יפיל את השוק אחרי שהוא הפיל את השוק מאשר לפני.
 
אני גם שם לב שכשמנסים לנחש מה יקרה בשוק הרבה פעמים טועים, ובמצטבר זה נראה שהטעויות האלו עולות יותר כסף בסופו של דבר.
זו גם התובנה שהגעתי עם עצמי, אבל כמו שאתה רואה זה לא גורף כלל, לא אצל בני אדם בכלל ולא כאן בפורום בפרט.

לחלק זה כי התסריט על מה הולך לקרות בעולם/בשוק נראה כ"כ ברור לפעמים שקשה מלהימנע מלבצע פעולות כאלו ואחרות - ומה שיותר גרוע הוא שה"תשובה" של השוק לא עקבית, לפעמים הוא מתגמל על הפעולות הללו ולפעמים להיפך, כך שקשה להסיק על ממוצע ארוך טווח מתוך הנסיון האישי בלבד, או שזה לוקח זמן (ו"דמי לימוד"...). לחלק כי יש פיתוי ואתגר אינטלקטואלי בלנסות ולפצח את החידה הזאת - אלו חברות יעלו וירדו, אלו מדינות יצליחו יותר או פחות, האם הריבית תעלה או תרד, וכו'. ולחלק כי זה מקור לריגוש, או עוד הרבה סיבות אחרות.

הסיבה היחידה להיות נגדה היא: מה קורה אם במועד הפרישה, יש קריסה גדולה כפי שתיארת?
קודם כל, אסייג ואזכיר שבימינו מגיל הפרישה (67 נאמר לאוכלוסיה הרחבה, ומוקדם יותר לחלק מהפורום כאן) יש עוד אופק חיים ארוך - איזה שני עשורים בממוצע לפחות, כך שגם אז האופק של תיק ההשקעות הוא לא אפסי.
אבל באופן כללי, יש מענה לסוגיה במסגרת הגישה והיא שרמת הסיכון צריכה להתאים לאופק ההשקעה (מתי הולכים להזדקק לכסף). ככל שאופק ההשקעה מתקצר - חלק קטן יותר מהתיק הולך לפלח ארוך הטווח שאינו מובטח להיות "זמין" (במובן של שמירה על ערך, לא במובן של נזילות) בשנים בודדות, וחלק גדול יותר הולך לפלחים היציבים יותר (הגם אם מניבים פחות) שלא יאבדו מהערך שלהם בתקופות משבר. ההנחה לגבי "קריסה ב-50%" היא כלל אצבע שימושי לגבי תכנון הפלח המנייתי, לא לגבי כל סוגי הנכסים בתיק.
כל זאת נכון לא רק לקראת פרישה, אלא גם לקראת הוצאה כספית גדולה כמו רכישת דירה נאמר - שגם אז אופק ההשקעה שלך מתקצר, לפחות עבור סכום משמעותי מתוך התיק שלך אם לא כולו.
 
למיטב ידיעתי יש קונצנזוס שהשוק יצא מהמיתון הגדול בתקופה ההיא דווקא בזכות המלחמה עצמה, שכן התעשיה התחילה לעבוד במלוא המרץ כמו שרק מלחמה יודעת לדרוש.
עוד מעט תגיד שהקורונה היא הסיבה שהשוק יצמח כי בזכותה תעשיות התרופות והכימיקלים התחילו לעבוד במלוא המרץ.
 
אם קרוב למועד הפרישה אתה ב-100% מניות כנראה פספסת משהו.

ככל שמתקרבים למועד שבו צריכים את הכסף (פרישה, קנית נכנס, וואט אבר...) מן הסתם מצמצים חשיפה לנכסים תנודתיים כדי למנוע בדיוק את המצב שתיארת.
יש הבדל גדול מאוד בין פרישה לבין קניית נכס.
דוקא יש כמה אסטרטגיות שדוגלות ב100% מניות גם במהלך הפרישה. חלקן אומנם מדברות על צמצום אחוז המניות לפני הפרישה והעלאתו אח"כ (למשל מודל U), אבל גם השארות ב100% מניות כל הזמן זאת אסטרטגיה לגיטימית לחלוטין.

אל תשכח שבפרישה אתה לא מושך את כל הכסף במכה (כמו בקניית נכס) אלא מושך רק 3-4% כל שנה
 
@1337justme תעיף בזה מבט אולי זה קצת ירגיע אותך:
השאלה אם היא באחת מהמגיפות האלו נקטו בצעדים קיצוניים כמו עם הקורונה?

מן הסתם מצמצים חשיפה לנכסים תנודתיים כדי למנוע בדיוק את המצב שתיארת.
אבל באופן כללי, יש מענה לסוגיה במסגרת הגישה והיא שרמת הסיכון צריכה להתאים לאופק ההשקעה

נכון, שכחתי מזה (יותר מדיי דברים על הראש), אני זוכר את הפוסט הזה של הסולידית, גם כאן יש מספר גישות, וצריך לעשות חושבים באיזו גישה לדגול (כרגע התחלתי בתיק האישי שלי בהקצאה של 55%, כי זו רמת הסיכון שלי) בעוד כמה שנים, אצטרך לחשוב אם לשנות הקצאה או לא
https://www.hasolidit.com/6-כללי-אצבע-להרכבת-תיק-השקעות-יעיל


אבל גם השארות ב100% מניות כל הזמן זאת אסטרטגיה לגיטימית לחלוטין.
מעניין אותי לדעת, האם אם אתה מושקע ב100% מניות כרגע? (vix מעל 40, אנשים טוענים שזה מקרה קצה שבו חריגה מהשיטה הסולידית היא נסלחת), ואם חלילה הכל קורס במשך כמה שנים, איך אתה מתמודד עם זה? (בעיקר כלכלית, אבל גם פסיכולוגית).
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
הסיבה היחידה להיות נגדה היא: מה קורה אם במועד הפרישה, יש קריסה גדולה כפי שתיארת? זה הדבר היחיד שלא הסתדר לי עד עכשיו, כי יכול להיות מצב שבן אדם יקרוס כלכלית אם הפנסיה שלו (תיק ההשקעות) יקרוס ב50% ויותר לקראת הפרישה, המסקנה החלקית שלי היא שצריך לדאוג תמיד למקור הכנסה נוסף ולא להסתמך רק על תיק ההשקעות, אולי הפנסית חובה של המדינה היא ההכנסה הנוספת הזו? אולי דירה להשקעה?
קראת את הפוסט על סיכון רצף התשואות?
https://www.hasolidit.com/סיכון-רצף-התשואות-כי-גם-משקיעים-לטווח
הוא מדבר גם על הדברים הללו.


בגדול יש כמה אסטרטגיות להתמודד עם הבעיה הזאת. למשל:
להקטין את הסיכון בתיק לאט לאט לקראת פרישה (כלומר להקטין את אחוז המניות).
לקחת יותר "ספייר". כלומר לפרוש עם יותר כסף ממה שהיית צריך
להיות מוכן לחזור לעבוד (גם אם באופן חלקי) בשנים הראשונות/עשור ראשון אחרי היציאה לפרישה
להיות מסוגל להקטין הוצאות (ובכל גם משיכה מהתיק) לתקופה מסויימת.
וכו'

דירה להשקעה זאת גם דרך לפזר סיכונים ואולי גם להוריד את הסיכון בתיק (תלוי איזה דירה וכו). זאת אכן אופציה, אבל לא האופציה היחידה.
 
מצב
הנושא נעול.

נושאים דומים

Back
למעלה

