• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

Retrolyzer + BQL

  • פותח הנושא פותח הנושא adamshalev
  • פורסם בתאריך פורסם בתאריך
כן, אבל זאת לא אמירה נגד מינוף ככלל, אלא נגד מינוף בריבית של 20%.
זה די נראה לי no brainer.
זו טענה נגד מינוף פסיבי ארוך טווח שמתעלם מעלות המימון. אני מזכיר שבשנות התשעים אנשים שילמו גם 15% על המימון רק כדי לקנות עוד מניות אינטרנט.

אפשר לנסות לבנות מודל תזמון ריבית. יהיה מעניין.
 
@TunaGolem

הייתי שמח לקצת הסבר על מה שסימלצת פה, ומה זה בעצם אומר.
ואני בטוח שכך גם שאר הפורום.

ותודה על ההשקעה שעשית פה!
 
@TunaGolem

הייתי שמח לקצת הסבר על מה שסימלצת פה, ומה זה בעצם אומר.
ואני בטוח שכך גם שאר הפורום.

ותודה על ההשקעה שעשית פה!
המטרה היא לבדוק איך משפיע המינוף על התיק אחרי עמלות, ובכלל זה להסיק כמה אג"ח כדאי להחזיק בתיק ממונף.
הכלי הוא העקום היעיל, שמראה עבור כל ערך תנודתיות, מהו התיק שהשיא את התשואה הגבוהה ביותר. אבל הגרף לא מראה איזה תיקים יושבים על העקום. את זה אפשר לראות רק בטבלא.
הסימולציה נעשתה על כ10000 תיקים עם מינופים בין 1.0 לבין 1.3 ואחוז מניות בין 50% ל100%.
מניות מיוצגות על ידי הסנופי, והאג"ח על ידי VUSTX.

התוצאה מראה שלכל אורך ההיסטוריה העקום היעיל הכיל אג"ח.
 
אם כבר עקומים יעילים...
@adamshalev , הייתי רוצה לבקש אפשרות להכניס ני"ע ישראלי כלשהו ולראות אותו כנקודה במישור עם קורדינטות של תשואה/סיכון. וכמובן להציג כמה נקודות כאלה במקביל.

תשואה זה קל אם בוחרים טווח שנים.
איך למדוד סיכון אני פחות בטוח, אולי סטיית תקן בתשואה (של ימים? שבועות?)
@TunaGolem , יש דרך רשמית למדוד תנודתיות?

המטרה בסופו של דבר היא (גם) לבחון את ההשערה של @קפבלנקה שאג"ח קונצרני בישראל אינו יעיל.

אני מניח שמשם יהיה קל גם לשרטט את העקום היעיל (איך התנהג תיק שהיה מורכב מיחסים שונים של שני ניירות ערך)

תודה !
 
@חתול לילה
בבקשה. אתה יכול לשים בקלות כל ני"ע ישראלי (קרנות ותעודות) על גרף תשואה\סיכון לפי שלושה מדדים של סיכון: סטיית תקן חודשית, האחוזון ה-95 של ה-draw-down, ומדד Ulcer. אתה יכול להוסיף בקלות מדדים משלך של סיכון אם כה תרצה.

כמו כן אתה יכול "לערבב" שני נכסים שונים עם פונק' mix ולשים מספר ערבובים שונים שכאלו על גרף אחד שמציג את כולם. דוגמא.
 
@חתול לילה
בבקשה. אתה יכול לשים בקלות כל ני"ע ישראלי (קרנות ותעודות) על גרף תשואה\סיכון לפי שלושה מדדים של סיכון: סטיית תקן חודשית, האחוזון ה-95 של ה-draw-down, ומדד Ulcer. אתה יכול להוסיף בקלות מדדים משלך של סיכון אם כה תרצה.

כמו כן אתה יכול "לערבב" שני נכסים שונים עם פונק' mix ולשים מספר ערבובים שונים שכאלו על גרף אחד שמציג את כולם. דוגמא.
תודה רבה !! אני אשחק עם זה קצת בימים הקרובים ואפרסם אם אמצא תוצאות מעניינות.
בינתיים כבר הופתעתי לגלות שהאג"ח הממשלתי היה מוצלח יותר מת"א 100 בהיבטי תשואה (!) ותנודתיות. וזה עוד בשנים שאחרי 2008, שבהן המניות היו אמורות לשגשג.
 
המטרה היא לבדוק איך משפיע המינוף על התיק אחרי עמלות, ובכלל זה להסיק כמה אג"ח כדאי להחזיק בתיק ממונף.
הכלי הוא העקום היעיל, שמראה עבור כל ערך תנודתיות, מהו התיק שהשיא את התשואה הגבוהה ביותר. אבל הגרף לא מראה איזה תיקים יושבים על העקום. את זה אפשר לראות רק בטבלא.
הסימולציה נעשתה על כ10000 תיקים עם מינופים בין 1.0 לבין 1.3 ואחוז מניות בין 50% ל100%.
מניות מיוצגות על ידי הסנופי, והאג"ח על ידי VUSTX.

התוצאה מראה שלכל אורך ההיסטוריה העקום היעיל הכיל אג"ח.
@adamshalev
באיזה ריבית אתם משתמשים לגבי המינוף, והאם יש דרך נוחה לראות את זה לאורך זמן ברטולייזר?

המספרים נראים לי מוזרים אם התיק הוא 130% ואני משלם ריבית מינוף על 23% הפגיעה בתשואה ניראת לי מוגזמת.

על איזה מינוף מדובר? Margin ? חוזים? מה יקרה עם מכשירים דמויי sso ו ubt ?
 
@Benjamin Willard
נושא הריבית וגם תצוגת הערך שלה לאורך זמן נידון בהודעות האחרונות בשרשור עם טונה.
בגדול זה ריבית הפד פלוס 1.5%.

מדובר אכן על ריבית מארגין.
במקרה של חוזה עתידי זה ריבית ליבור שטונה בדק ומצא וזה יוצא בערך ריבית הפד פלוס 0.2%.

מכשירים כמו SSO משתמשים בחוזים עתידיים וחוזי החלף אז הם ישלמו ריבית ליבור.
 
@adamshalev
אתה מוזמן להעביר לשרשור אחר.


כאן אני פורע התחייבות ישנה לפורום, אבל התוצאה די משעממת.
אני חושב שאני עונה היטב על השאלה מה קרה בפועל (אחרי עלויות) למי שהתמנף בעשורים האחרונים (מאז 1986, בה נוסדה VUSTX). אני מתמקד בפקטור מינוף של בין 1 לבין 1.25 (לא שמעתי על משקיעים שפויים שהולכים על הרבה יותר מזה), ורק באיזור בו המינוף רלוונטי. בחנתי את VFINX וVUSTX בגלל קדמותם.
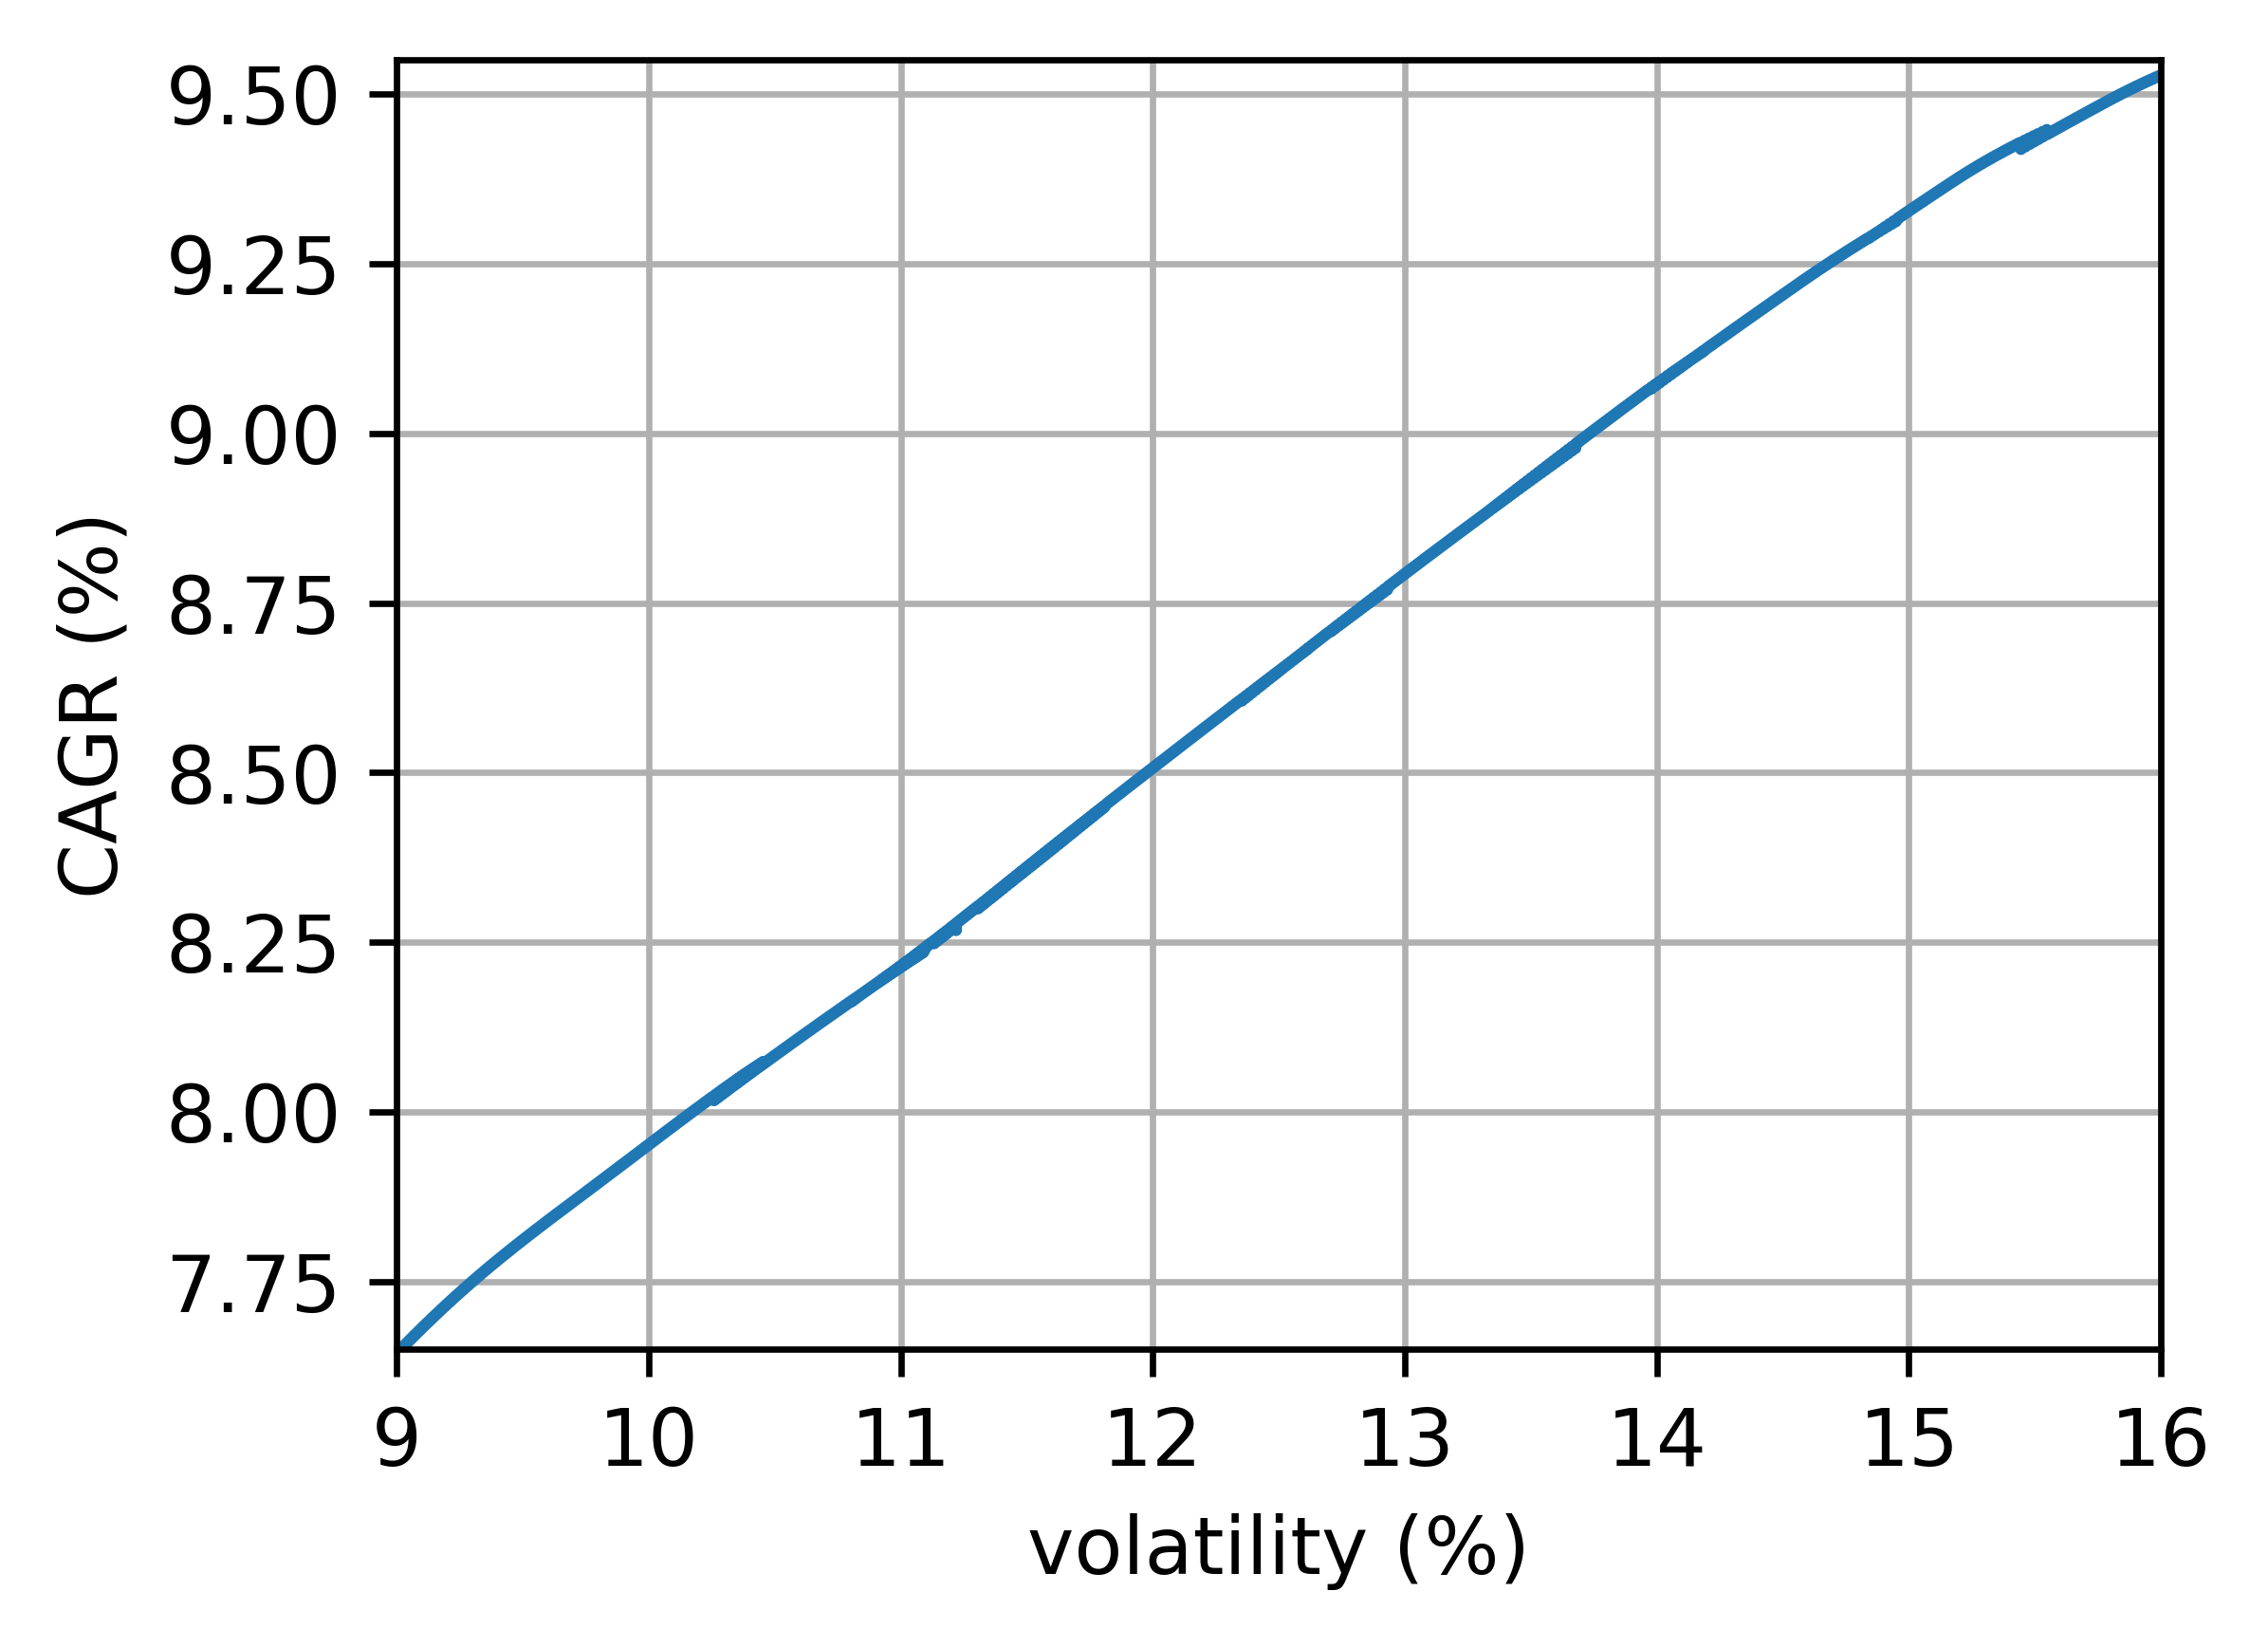
בתחום זה, העקום היעיל הממונף הוא לינארי (R2=0.9995, בהתאם לתיאוריה): הCAGR שווה לתנודתיות כפול 0.28 + 5%, כאשר התנודתיות משתנה בין 10% ל15%, והתשואה משתנה בהתאמה בין 8% ל9.5%.
2TisItc.png

כצפוי, לאורך העקומה אחוז המינוף גדל (סמי־מונוטונית). הנתון המעניין יותר הוא שאחוז המניות עולה בהדרגה מכ60% עד ל80%, אבל בתוך הטווח הלא ממונף היתרון של המינוף הוא 12 נקודות בסיס לשנה, שהן 4% במשך שלושים שנים (כל התקופה).
המעבר לפקטור מינוף 1.1 הוא בכ76% מניות, והמעבר ל1.2 ול1.3 הוא ב79% מניות. (ניתן לראות את המעברים לפי התפרים בגרף.)
נתון מעניין יותר הוא שתוספת אג"ח ארוכות הועילה בטווח הארוך לתיק הממונף, גם כאשר מתחשבים בתקופות בהן היתה העלאת ריבית.

אני מתייג את מי שאני זוכר שלקח חלק בדיונים בהם אמרתי שאלבן את הנושא.
@מתכנת @אורי ג. @אנון נימוס
@Ron B @AF1k @Benjamin Willard

לא הבנתי.
רק עכשיו מצאתי את עצמי מתעמק.

בגיליון https://docs.google.com/spreadsheets/d/1kj843rTqY8hGleSfur8R7mq4dU9J4SnjzYShG4pVgCw/edit#gid=0
אתה כותב בשורה האחרונה, מינוף 125% תשואה 9.42%
בעקומות:
http://retrolyzer.com/index.html?s=esUkAJZz6xZG
העקומה של ה 1.25 לא עוברת את ה7%
 
@TunaGolem

טונה, הלינק שבתוך הגיליון מתחיל ב54 וכולל תקופות שריבית הפד הייתה 20%. נראה לי שאף אחד לא יתמנף כאשר עלות המינוף היא יותר מכפולה מהריבית שאפשר לקוות לה בשוק...

בנוסף, @adamshalev , אין לי מושג, אבל קשה לי להאמין שהתוספת על ריבית של 10%+ עדיין הייתה 1.5%
 
העקומה של ה 1.25 לא עוברת את ה7%
העקום היעיל מבוסס על נתוני VFINX וVUSTX, מאז היסוד של השניה. אני מסכים עם אדם שזו התקופה הארוכה ביותר שרלוונטית לאקסטרפולציות עתידיות. כמובן שכל דבר קודם גם לא היה מדויק.

העקומות שאתה הבאת הם של הסנופי ואג"ח עשר שנים משוחזר. שם הנתונים משוחזרים עם רמת דיוק נסבלת רק לצורך הרגשה כללית. המסקנה שם היא שהמינוף דופק את התיק, ולכן לא היה צורך להוציא את העקום היעיל הממונף.

אם תסתכל כאן, תראה שהעקומות אכן נושקות ל9.5%:
 
טונה, הלינק שבתוך הגיליון מתחיל ב54 וכולל תקופות שריבית הפד הייתה 20%. נראה לי שאף אחד לא יתמנף כאשר עלות המינוף היא יותר מכפולה מהריבית שאפשר לקוות לה בשוק...
אתה תמיד מניח שהסוחרים אקטיביים. כבר עניתי על השאלה:

זו טענה נגד מינוף פסיבי ארוך טווח שמתעלם מעלות המימון. אני מזכיר שבשנות התשעים אנשים שילמו גם 15% על המימון רק כדי לקנות עוד מניות אינטרנט.

אפשר לנסות לבנות מודל תזמון ריבית. יהיה מעניין.


הנה תקופה שבה לא היה כדאי להחזיק אג"ח (יכול להיות, הבדיקה שעשיתי מאוד שטחית)
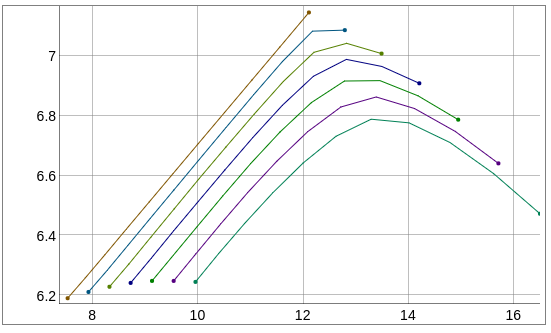
הטענה היתה שעבור כל מינוף היה עדיף להחזיק כמות מסוימת של אג"ח בתיק. אתה בדקת נקודות רנודמליות ולכן החטאת את השיאים.
הטענה לא היתה מדוייקת במינופים נמוכים מאד.
ראה את מיקום השיאים כאן:
 
@TunaGolem

1. בהתחלה בלבל אותי שהגליון שלך והלינק לרטולייזר שם דיברו על תקופות שונות.

2. מעניין השילוב עם האג"ח בתקופות זמן שונות. או שבעצם, הקורלציה בין מניות לאג"ח (והריבית) לאורך זמן מעניינת...

3. אני מבין שלא תהיה לי ברירה חוץ מללמוד סטטיסטיקה כמו בן אדם....

4. לדעתי, התוצאה דווקא מעניינת... תקופת מה אני מהרהר במינוף.... וזה גם מעניין בהקשר הדיון האחרון עם @אורי ג.

אפשר לנסות לבנות מודל תזמון ריבית. יהיה מעניין.
אני מוכן להציע.... להתמנף רק בתנאי שעלות המינוף נמוכה מהתשואה ההיסטורית הממוצעת של הסנופי?

---
ותוסיף לפרופיל...
 
מעניין השילוב עם האג"ח בתקופות זמן שונות. או שבעצם, הקורלציה בין מניות לאג"ח (והריבית) לאורך זמן מעניינת
זה הרבה יותר מקורלציה. אם האג"ח תרם גם שהמתאם היה חיובי, יש לזה משמעויות מרחיקות.

לדעתי, התוצאה דווקא מעניינת...
אני מסכים שהתוצאה מעניינת. זה רק הגרף הלינארי שמשעמם.

תקופת מה אני מהרהר במינוף.... וזה גם מעניין בהקשר הדיון האחרון עם @אורי ג.
זה היה ההקשר שנתן לי את הדחיפה לסיים עם ההתחייבות הישנה הזו.

אני מוכן להציע.... להתמנף רק בתנאי שעלות המינוף נמוכה מהתשואה ההיסטורית הממוצעת של הסנופי?
זו ההתחלה, אבל אני חושב שמודל טוב צריך לתת ערך רציף למינוף.

ותוסיף לפרופיל...
יהיה. אני מתלבט לאיזה פוסט לקשר, ואני מחכה שadamshalev יעביר לשרשור כרצונו.
 
נערך לאחרונה ב:
הטענה היתה שעבור כל מינוף היה עדיף להחזיק כמות מסוימת של אג"ח בתיק. אתה בדקת נקודות רנודמליות ולכן החטאת את השיאים.
4. לדעתי, התוצאה דווקא מעניינת... תקופת מה אני מהרהר במינוף.... וזה גם מעניין בהקשר הדיון האחרון עם @אורי ג.
קודם ראוי שיובהר מה זה בדיוק "אג"ח" ושל מי? אג"ח קונצרני רוסי? אג"ח ממשלתי ישראלי? או פק"מ בבנק?
שנית, הבדיקה שעשיתם היא ככל הנראה ממוצע רב שנתי של עשרות שנים, חסר משמעות לחלוטין בעיניי.
בדיקה טובה יותר תהיה בחלוקה לעשורים לדוגמא, בנוסף אני יכול רק להניח שהוספת את עלויות המימון (שמשתנה כל הזמן מן הסתם).
 
קודם ראוי שיובהר מה זה בדיוק "אג"ח" ושל מי?
כתבתי בדיוק איזה אג"ח בדקתי. VUSTX ואג"ח לעשר שנים משוחזר.

הבדיקה שעשיתם היא ככל הנראה ממוצע רב שנתי של עשרות שנים, חסר משמעות לחלוטין בעיניי.
בדיוק להפך. העובדה שהטענה היתה נכונה לאורך תקופה ארוכה עם תנאי מאקרו שונים, מראה את התקפות שלה. כמובן שאפשר לבדוק את ההשתנות, אבל לכך יש פחות משמעות למשקיע פסיבי.

אני יכול רק להניח שהוספת את עלויות המימון (שמשתנה כל הזמן מן הסתם).
היתה סימולציה אחת עם 1.5% מעל ריבית הפד (IB), ואחרת עם 0.2% (ES). הסימולציה גם מתחשבת במיסים ועמלות רכישה.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
בדיוק להפך. העובדה שהטענה היתה נכונה לאורך תקופה ארוכה עם תנאי מאקרו שונים, מראה את התקפות שלה. כמובן שאפשר לבדוק את ההשתנות,
נסכים שלא להסכים.
היתה סימולציה אחת עם 1.5% מעל ריבית הפד (IB),
שזה לא רע רק שאני מנחש שפעם תנאי המינוף היו גרועים הרבה יותר.

בוא תעשה סימולציה אחרת בשביל הספורט ואני מבטיח לך שתמצא אסטרטגיה עם מינוף טובה הרבה יותר מאשר שילוב של כלל מניות+אג"ח ארוך.
חלק את השוק לסקטורים, קח כל סקטור ותבדוק אותו עם מינוף לבד וגם ומינוף+אג"ח ממשלתי ארוך.
אני בטוח שאחד הבדיקות האלה יתנו לך תשואה משמעותית טובה יותר מאשר הבדיקה שלך. לשיטתך היא עדיפה...
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
adamshalev Backtesting עם Retrolyzer שוק ההון 38

נושאים דומים

Back
למעלה