• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

Retrolyzer + BQL

  • פותח הנושא פותח הנושא adamshalev
  • פורסם בתאריך פורסם בתאריך
@TunaGolem

תסתכל על זה.
mix - עושה בדיוק את מה שהלולאה עושה. פרמטר אופציונאלי בסוף מוסיף פקטור מינוף.
הטבלא של התוצאות מכילה לדעתי את כל מה שאתה צריך.

המידע של שילר טוב למניות, אבל לאג"ח הוא נותן את התשואות ולא את המחיר, מה שהופך את הניתוח לבעייתי.
נראהלי ש25 שנים (ביקשור הנ"ל) שכוללים כמה booms / busts זה מספיק בשביל להסיק משהו אינטלגנטי על שאלת המינוף.
 
תודה.

הטבלא של התוצאות מכילה לדעתי את כל מה שאתה צריך.
עצלנות נטו – יש דרך ליצא את הטבלה?

לאג"ח הוא נותן את התשואות ולא את המחיר
חשבתי שהתגברנו על הבעיה כשדנּו במתאם. כנראה שהפתרון לא מדויק מספיק מבחינתך. לא נורא.

נראהלי ש25 שנים (ביקשור הנ"ל) שכוללים כמה booms / busts זה מספיק בשביל להסיק משהו אינטלגנטי על שאלת המינוף.
אשתמש בVFINX וVUSTX. תוספת השנים מוסיפה תקופה שונה מבחינה פיסקלית והתנהלות הבנקים.
לרוע המזל, מדובר בתקופה בה הריבית ירדה בלבד. (הריבית הראלית ירדה מ5% ל0% בתנודתיות גבוהה.)


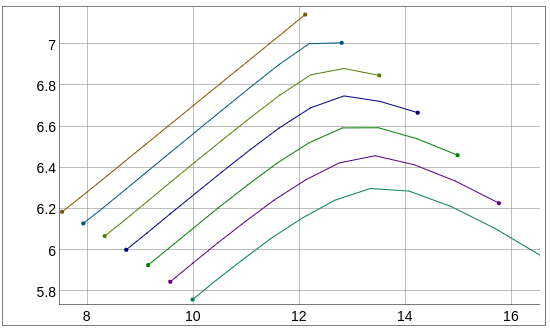
תוצאה ראשונה:
9I6VJJS.png

  1. ציר הX הוא סטיית התקן.
  2. ציר הY הוא הCAGR.
  3. העקומות משמאל לימין:
    1. ללא מינוף
    2. ×1.1
    3. ×1.2
  4. נקודת החיתוך היא ב85% מניות (ללא מינוף).
  5. תיק 85% מניות ו15% אג"ח ארוכות, ממונף פי 1.2, הכה את הסנופי ב0.2% בתשואה, במשך יותר משלושים שנה.
 
עצלנות נטו – יש דרך ליצא את הטבלה?
מעלצנות נטו לא מימשתי :)
copy paste לתוך אקסל עובד מצויין
חשבתי שהתגברנו על הבעיה כשדנּו במתאם. כנראה שהפתרון לא מדויק מספיק מבחינתך. לא נורא.
שמתי קישורים בהודעה הפותחת של השרשור לתוצאות מעניינות, כולל שחזור האג"ח שעשיתי אז. הסתכלתי על זה שוב ומצאתי שהיתה לי טעות קטנה (היסט של חודש בשחזור) שהשפיעה על השוואת הקורלציה של התשואות מול קרן סל אג"ח אבל לא ממש על גרף המחיר של השחזור. תיקנתי.

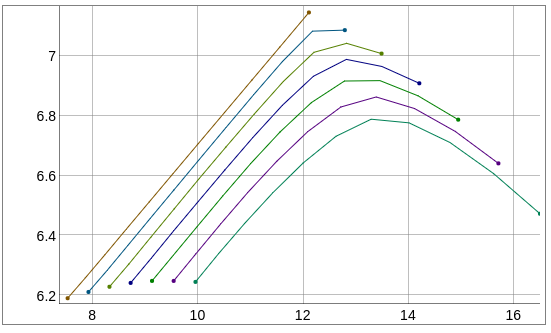
אם לעשות את ההשוואה עם המידע של שילר מקבלים את התוצאה הבאה.
הסימולציה היא רק מ-1954 כי כדי לחשב עלות מימון אני צריך את שער הריבית החסרת סיכון של הפד ואת המידע הזה יש לי רק מ-1954.
הוספתי גם את הריבית עצמה לגרף, אפשר לראות איך בשנות ה-70\80 הריבית הגבוהה חירבה את התשואות של התיק הממונף.
 
אם לעשות את ההשוואה עם המידע של שילר מקבלים את התוצאה הבאה.
הסימולציה היא רק מ-1954 כי כדי לחשב עלות מימון אני צריך את שער הריבית החסרת סיכון של הפד ואת המידע הזה יש לי רק מ-1954.
הוספתי גם את הריבית עצמה לגרף, אפשר לראות איך בשנות ה-70\80 הריבית הגבוהה חירבה את התשואות של התיק הממונף.
מסתבר שבתקופה זו, כל מינוף דפק כל תיק:
IlDHMB2.png

העקומות השונות הן בהפרשים של 5% במינוף (בין פקטור 1.0 לבין פקטור 1.3).

מה ההפרש שאתה לוקח בין ריבית הפד לעלות המימון?
ממתי יש לך נתונים על הLIBOR?
 
הסימולציה היא רק מ-1954 כי כדי לחשב עלות מימון אני צריך את שער הריבית החסרת סיכון של הפד ואת המידע הזה יש לי רק מ-1954.
איך מציגים את העקום הלא ממונף מ1871?
 
מה ההפרש שאתה לוקח בין ריבית הפד לעלות המימון?
1.5% מעל ריבית הפד, כמו ש-IB עושים. זה בר שינוי (הדגמה בלינק האחרון)
ממתי יש לך נתונים על הLIBOR?
אני לוקח מהנתון הזה של הפד דרך quandl. מ-1954.

איך מציגים את העקום הלא ממונף מ1871?
צריך לכבות את התמיכה בחישוב עלות מינוף לפי ריבית הפד. ככה.
אפשר גם להוסיף עלות מינוף קבועה ועדיין לרוץ מ-1870 (עדיין, בלי ריבית הפד). ככה.

שים לב איך גרף המחיר של האג"ח הוא חלק לגמרי עד 1954 (בדיוק הזמן שממנו יש מידע על ריבית הפד). אני חושב שקראתי ששילר עשה אקסטרפולציה של התשואות החודשיות של אג"ח ממידע אחר (אולי ממידע שנתי או נגזרת כלשהי).

אני חושב שבאופן כללי יש מעט מאד ערך במידע מהתקופה הזאת (לפני 1954 ולפני 1990 בכלל). זה נידון בעבר אז לא אחפור, אבל כל דבר שרק אפשר להעלות על הדעת השתנה באופן שלא יחזור על עצמו (מיסוי, רגולציה, אוטומציה, עלויות, גלובליזציה ואינספור דברים אחרים) ואני לא רואה שום תועלת בלנסות להסיק משהו משנת 1900 להיום.
 
@adamshalev
אתה מוזמן להעביר לשרשור אחר.


כאן אני פורע התחייבות ישנה לפורום, אבל התוצאה די משעממת.
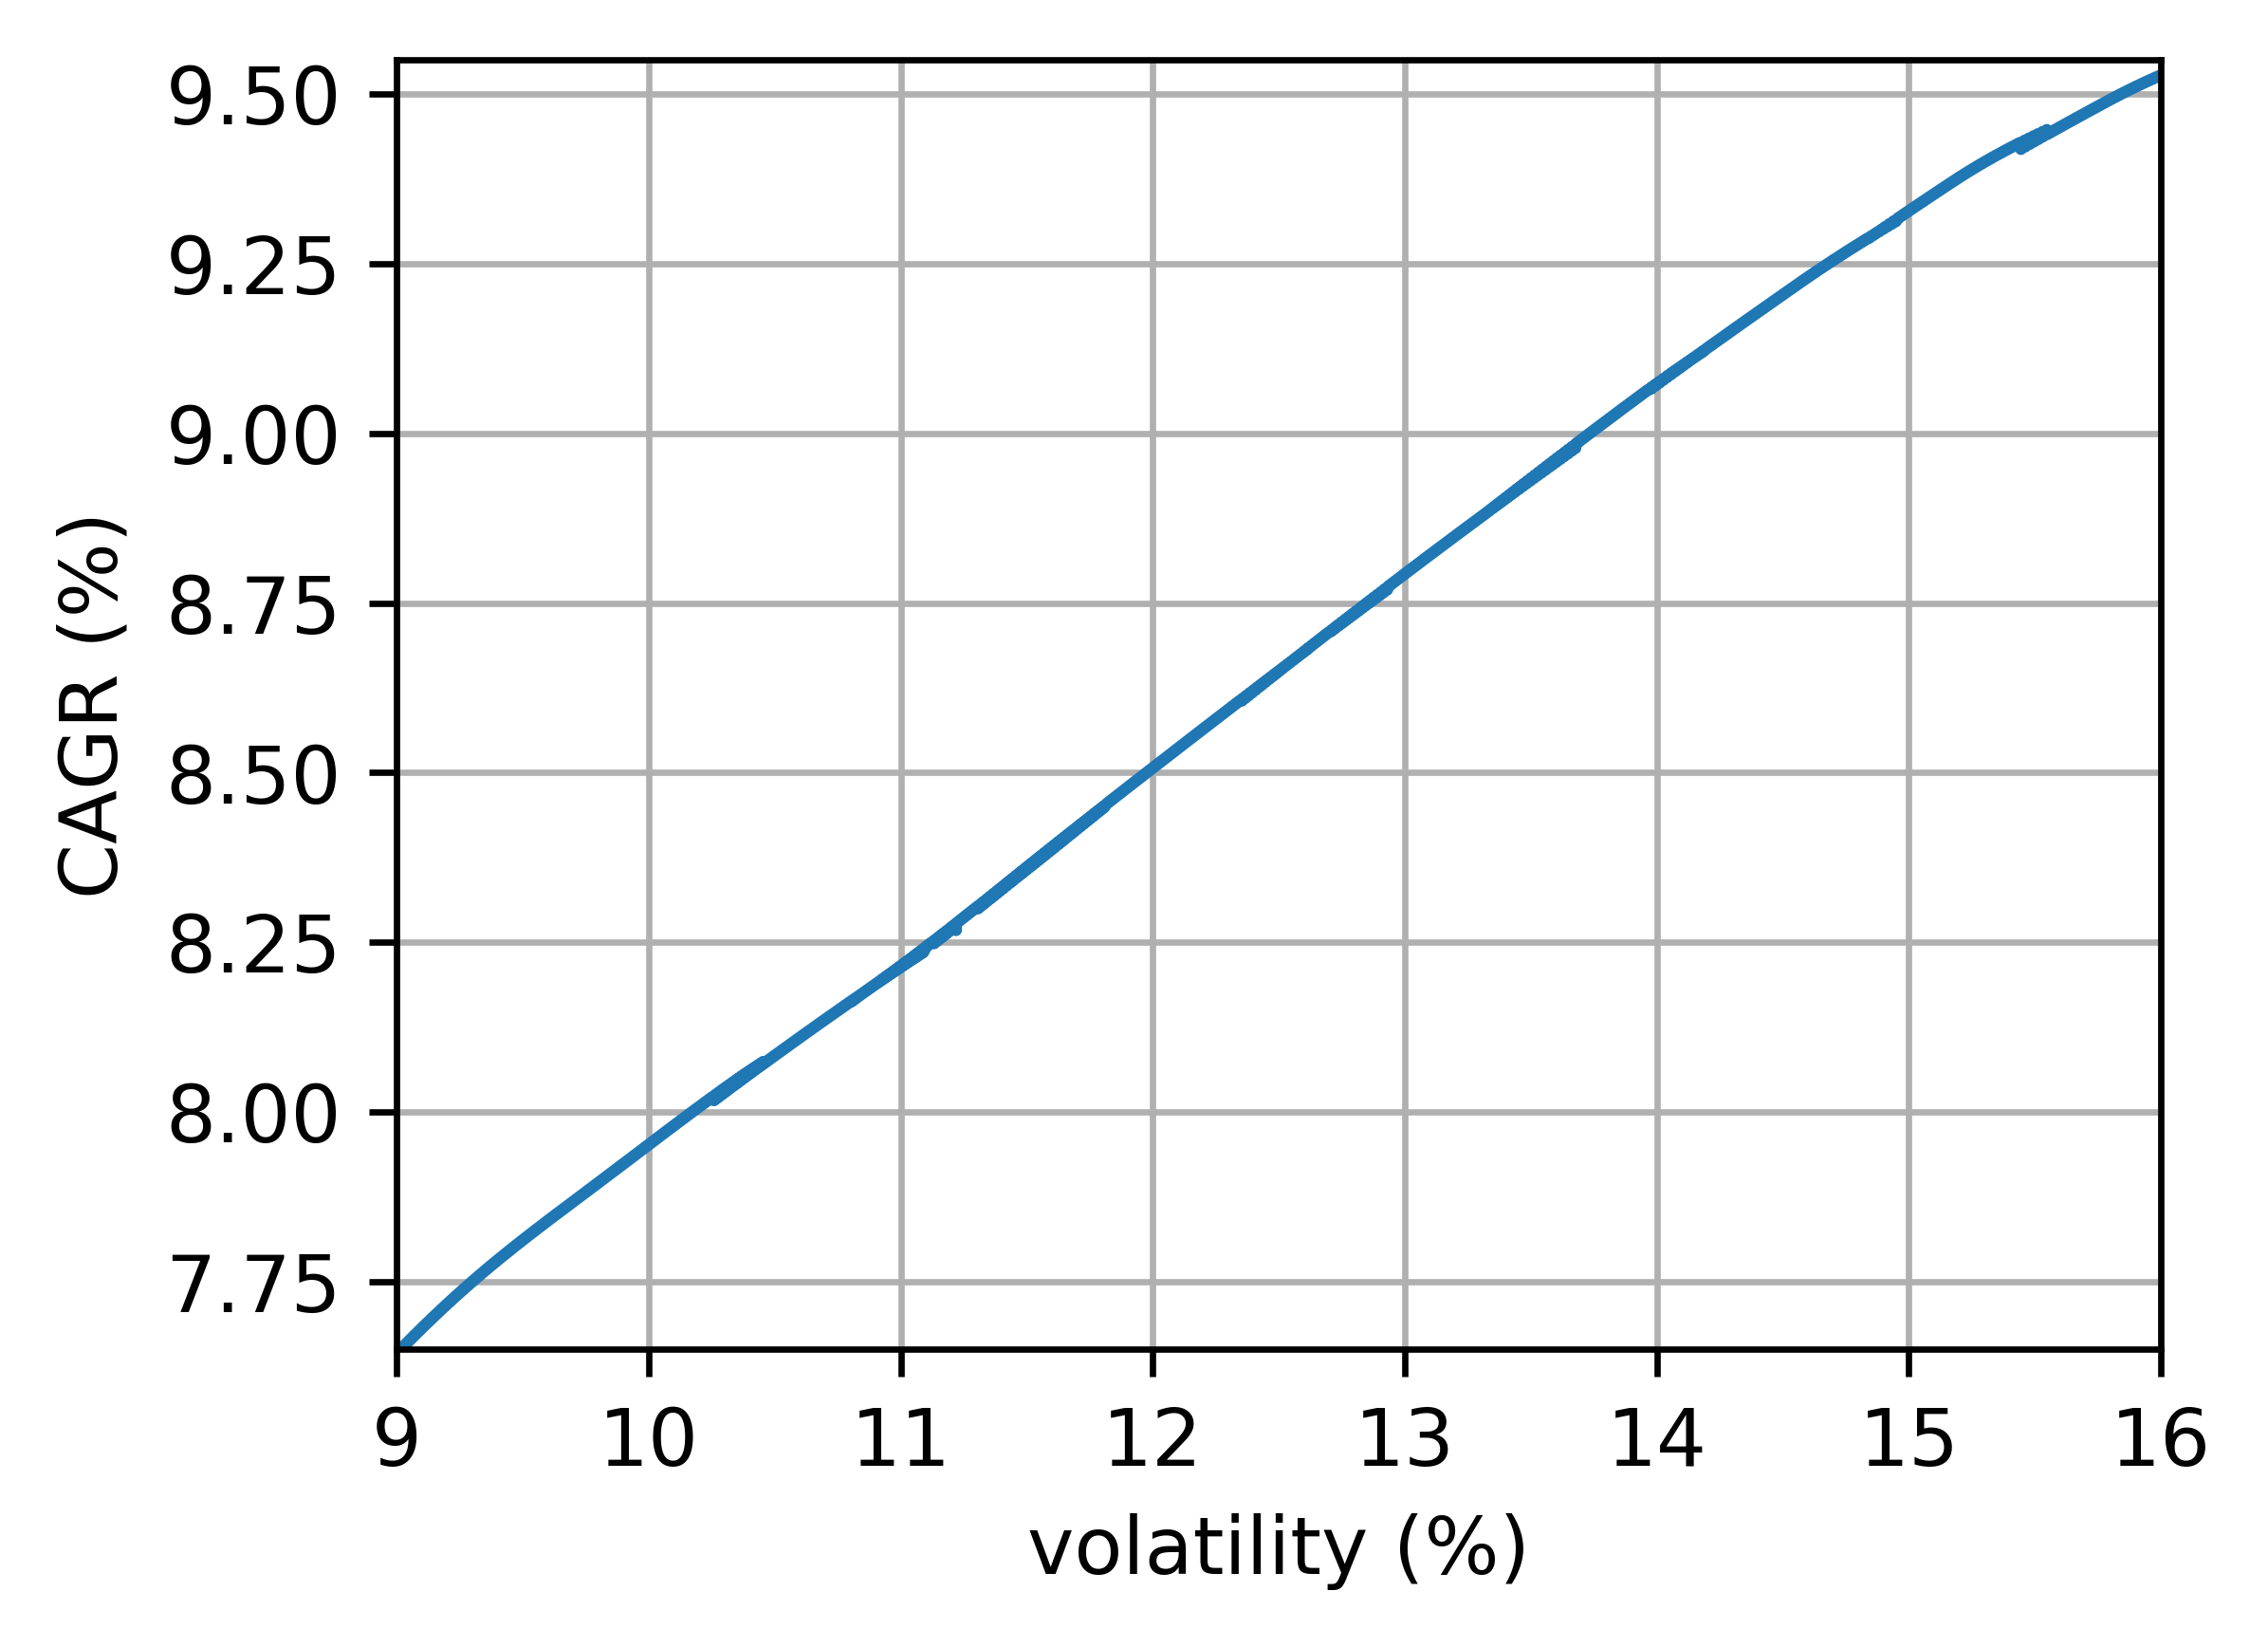
אני חושב שאני עונה היטב על השאלה מה קרה בפועל (אחרי עלויות) למי שהתמנף בעשורים האחרונים (מאז 1986, בה נוסדה VUSTX). אני מתמקד בפקטור מינוף של בין 1 לבין 1.25 (לא שמעתי על משקיעים שפויים שהולכים על הרבה יותר מזה), ורק באיזור בו המינוף רלוונטי. בחנתי את VFINX וVUSTX בגלל קדמותם.
בתחום זה, העקום היעיל הממונף הוא לינארי (R2=0.9995, בהתאם לתיאוריה): הCAGR שווה לתנודתיות כפול 0.28 + 5%, כאשר התנודתיות משתנה בין 10% ל15%, והתשואה משתנה בהתאמה בין 8% ל9.5%.
2TisItc.png

כצפוי, לאורך העקומה אחוז המינוף גדל (סמי־מונוטונית). הנתון המעניין יותר הוא שאחוז המניות עולה בהדרגה מכ60% עד ל80%, אבל בתוך הטווח הלא ממונף היתרון של המינוף הוא 12 נקודות בסיס לשנה, שהן 4% במשך שלושים שנים (כל התקופה).
המעבר לפקטור מינוף 1.1 הוא בכ76% מניות, והמעבר ל1.2 ול1.3 הוא ב79% מניות. (ניתן לראות את המעברים לפי התפרים בגרף.)
נתון מעניין יותר הוא שתוספת אג"ח ארוכות הועילה בטווח הארוך לתיק הממונף, גם כאשר מתחשבים בתקופות בהן היתה העלאת ריבית.

אני מתייג את מי שאני זוכר שלקח חלק בדיונים בהם אמרתי שאלבן את הנושא.
@מתכנת @אורי ג. @אנון נימוס
@Ron B @AF1k @Benjamin Willard
 
אני לא. משתמש רק ב fed rate.
אני מצטער שלא הייתי ברור: אני רוצה לשערך את עלות המימון של חוזים. עלות זו ~ לריבית הליבור לשלושה חודשים. איך מושכים את הנתון?
 
@TunaGolem
אתה יכול להסביר איך בנית את העקום הנ"ל? הרי אין חפיפה בכלל בין העקומים היעילים הממונפים על גרף של cagr/std.

אני מצטער שלא הייתי ברור: אני רוצה לשערך את עלות המימון של חוזים. עלות זו ~ לריבית הליבור לשלושה חודשים. איך מושכים את הנתון?
חיפשתי ב-Quandl, ומצאתי את זה:
Overnight London Interbank Offered Rate (LIBOR), based on U.S. Dollar
בשביל למשוך לרטרולייזר פשוט לוקחים את הקוד שמופיע בצד ימין למעלה של כל נתון ב-quandl ומוסיפים Q@ בסוף.
יוצא זהה כמעט 1:1 ל-fed rate, אבל עם הרבה פחות היסטוריה.
 
אתה יכול להסביר איך בנית את העקום הנ"ל?
אינטרפולציות של הגרף הזה:
עם דגימה גבוהה יותר, ומיון/סינון שלוקח רק את הנקודות היעילות (לפי האלגוריתם מסוף העמוד הקודם).

חיפשתי ב-Quandl, ומצאתי את זה
תודה. התכוונתי לזה. ההפרש יוצא כ0.2% אחוז לשנה. זול יחסית לריבית המימון של IB.
איך אני מכניס אותה לmarginCost?
 
תודה.

אגב, אתה יודע למה הנתונים הם רק מתחילת האלף?
(לפחות מאז אתמול בבוקר)
בגלל טעות שלי. החלפתי את מקור המידע הדפולטיבי (כזה שלא מצויין עבורו מקור עם הסימול @) מ-Yahoo ל-AlphaVantage בגלל עודף בלתי נסבל של data corruption במידע של יאהו, ושכחתי ש-AV מכילים מידע רק מ-2000.
החזרתי בנתיים ליאהו חזרה, ואטפל בזה בהמשך.
תודה על ההערה.
 
הגרף בכלל לא משתנה אם מניחים שעלות המימון היא FED+0.2%~LIBOR.
אני רואה שכן מתעדכן. לדעתי נתקלת בבאג caching בקוד client, שנראה לי שתוקן עכשיו.
ראה למשל את ההבדל בין זה: http://retrolyzer.com/index.html?s=esUkAJZz6xZG
לזה: http://retrolyzer.com/index.html?s=maoIXeKHLH9k
לא ניתן להגדיר פרמיום שלילי
המממ, זה פער בהגדרה של הדקדוק של השפה. מעדיף לא לגעת בזה כרגע.
 
@TunaGolem
אגב - מאיפה משקיע מן המניין משיג ריבית LIBOR?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
adamshalev Backtesting עם Retrolyzer שוק ההון 38

נושאים דומים

Back
למעלה