• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

Five Factor Investing בעד/נגד?

  • פותח הנושא פותח הנושא tuple
  • פורסם בתאריך פורסם בתאריך

tuple

משתמש רגיל
הצטרף ב
15/6/20
הודעות
121
דירוג
69
בעקבות הסרטון האחרון של BEN FELIX שבין השאר מביא לדוגמה את התיק הבא:
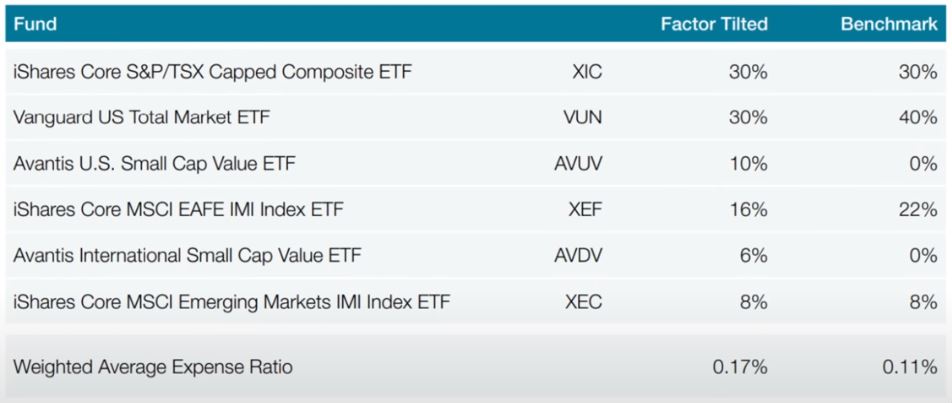

מישהו עוקב אחריו? בעד? נגד?
רוב התיק שלי כרגע ב vwra (והבערך מקבילה בארץ)
מתלבט בין שלושת האופציות:
1. לא לשנות כלום
2. למכור חלק ולאזן לפי האחוזים בתיק של בן פליקס
3. להתחיל לאזן רק מהכספים החדשים שאכניס לתיק
אשמח לשמוע תובנות :)
תודה!
 
השקעה בפקטורים יכולה להציל לך "עשור אבוד" כמו העשור הקודם.
מצד שני, צריך מאוד להאמין בפקטורים כדי לעכל עשור של ביצועי חסר כמו העשור הנוכחי.
 
אפשר לשלב גם וגם. תחפש ברשת על larry swedrow. הוא מספק הרבה חומר בנושא
 
אני נגד להשקיע בשיטה כלשהי ללא היגיון רק כי עבדה בעבר למשך תקופה.
 
השקעה בפקטורים יכולה להציל לך "עשור אבוד" כמו העשור הקודם.
מצד שני, צריך מאוד להאמין בפקטורים כדי לעכל עשור של ביצועי חסר כמו העשור הנוכחי.
עשור אבוד*

* רק למי שלא הכניס כסף חדש
 
מישהו עוקב אחריו? בעד? נגד?
הוא מביע את הבעד ונגד בסרטונים שלו בעצמו. האם הקשבת למכלול השיקולים ושקלת גם את הנגד (עושה רושם שהתלהבת מהבעד)?

האם תוכל לתחזק תיק כזה? מהן העלויות עבורך הכרוכות בכך? האם זה נבון עבורך ונסיבות החיים שלך (השונות מאלו של מישהו שגר בקנדה ושוק ההון הוא עיסוקו היום-יומי)? איך זה מסתדר עם התכנון שלך לשלב הפרישה והמשיכה?
 
עשור אבוד*

* רק למי שלא הכניס כסף חדש
ועשור נהדר למי שהכניס כסף חדש והשקיע בפקטורים. איך שלא תסובב את זה העשור הקודם היה פחות טוב לפקטור השוק.

אני נגד להשקיע בשיטה כלשהי ללא היגיון רק כי עבדה בעבר למשך תקופה.
ההיגיון בפקטורים הוא חשיפה לגורמי סיכון סיסטמיים שונים מסיכון השוק.
פקטור ערך - חשיפה לחברות שעתידן מאחוריהן ("מלכודות ערך").
פקטור גודל - חשיפה לחברות קטנות ללא חפיר שפושטות את הרגל באופן תכוף יותר.
 
ההיגיון בפקטורים הוא חשיפה לגורמי סיכון סיסטמיים שונים מסיכון השוק.
ובנייר ערך אחד שעוקב אחרי כל השוק אתה נחשף להכל.

האם ישנם פקטורים וגורמי סיכון סיסטמיים השונים מסיכון השוק שאינך נחשף אליהם? סבורני שכן.
 
ובנייר ערך אחד שעוקב אחרי כל השוק אתה נחשף להכל.

האם ישנם פקטורים וגורמי סיכון סיסטמיים השונים מסיכון השוק שאינך נחשף אליהם? סבורני שכן.
בנייר שעוקב אחרי כל השוק אתה נחשף לסיכון השוק בלבד.
בשביל להיחשף לפקטורים נוספים אתה זקוק להטיה.
 
עשור אבוד*

* רק למי שלא הכניס כסף חדש
והשקיע הכל בפיק שלפני העשור

או במילים אחרות כנראה לאף אחד (מאוד לא סביר שזה באמת קרה למישהו שמשקיע באופן פסיבי במדדים)
 
והשקיע הכל בפיק שלפני העשור
כשאומרים "עשור אבוד" מתכוונים שכסף שהיה מושקע בשנה מסויימת לא עשה תשואה במשך עשור.
זה לא קשור לכמה מישהו היה מושקע באותה נקודת זמן או מתי הוא השקיע את הכסף.
 
ההיגיון בפקטורים הוא חשיפה לגורמי סיכון סיסטמיים שונים מסיכון השוק.
פקטור ערך - חשיפה לחברות שעתידן מאחוריהן ("מלכודות ערך").
פקטור גודל - חשיפה לחברות קטנות ללא חפיר שפושטות את הרגל באופן תכוף יותר.
זה לא המצב, יש פה הגיון וסיבתיות מוסברים היטב.

אני מבין את ההיגיון של להשקיע בהרבה חברות מסוכנות ולקוות שהסיכון יתקזז ביניהן, אבל:
1. להשקיע לפי פקטורים שכבר ידועים נשמע כמו משהו שעבד עד שמגלים אותו ואז מפסיק.
2. עכשיו בא משקיע פקטור ושם 20% על פקטור X, עוד 20% עד פקטור Y וכן הלאה.. מאיפה הוא יודע איזה פקטורים צריך לבחור וכמה לשים על כל אחד? אני מקבל את הרושם שיש פה יותר עניין של לקחת משהו שעבד טוב ב-backtesting מאשר היגיון בריא.
 
אני מבין את ההיגיון של להשקיע בהרבה חברות מסוכנות ולקוות שהסיכון יתקזז ביניהן, אבל:
1. להשקיע לפי פקטורים שכבר ידועים נשמע כמו משהו שעבד עד שמגלים אותו ואז מפסיק.
2. עכשיו בא משקיע פקטור ושם 20% על פקטור X, עוד 20% עד פקטור Y וכן הלאה.. מאיפה הוא יודע איזה פקטורים צריך לבחור וכמה לשים על כל אחד? אני מקבל את הרושם שיש פה יותר עניין של לקחת משהו שעבד טוב ב-backtesting מאשר היגיון בריא.
1. לא, תשואת היתר היא פיצוי על הסיכון העודף, היא לא נעלמת גם אם כולם יודעים עליה.
כולם גם יודעים שמניות משיאות יותר מאג"ח, לפי ההיגיון שלך התשואות שלהם צריכות להשתוות.
2. לא יודע להגיד איך בוחרים הקצאה מדויקת, אבל לא אתפלא אם בנקודה הזו אתה צודק ונסמכים על בקטסט.
 
כשאומרים "עשור אבוד" מתכוונים שכסף שהיה מושקע בשנה מסויימת לא עשה תשואה במשך עשור.
זה לא קשור לכמה מישהו היה מושקע באותה נקודת זמן או מתי הוא השקיע את הכסף.
אתה מנסה לעשות מזה דרמה, אנחנו מנסים לצנן את הדרמה.

אז כן, מי שהשקיע לטווח במשך 30 שנה, אחת מה 30 שנים שלו לא סיפקה תשואה למשך עשור בלבד (אחר כך ההשקעה הככפילה את עצמה). מי שהשקיע בתחילת שנות האלפיים והיה לקראת פרישה, השנה הזו לא עשתה כסף עבורו (כנראה גם הפסידה).
 
אתה מנסה לעשות מזה דרמה, אנחנו מנסים לצנן את הדרמה.

אז כן, מי שהשקיע לטווח במשך 30 שנה, אחת מה 30 שנים שלו לא סיפקה תשואה למשך עשור בלבד (אחר כך ההשקעה הככפילה את עצמה). מי שהשקיע בתחילת שנות האלפיים והיה לקראת פרישה, השנה הזו לא עשתה כסף עבורו (כנראה גם הפסידה).
אין קשר לטווח של 30 שנה או תשואה של השקעה בשנה אחת,הכוונה שכול ההון שהיה מושקע בנקודת זמן מסוימת לא עשה תשואה במשך עשור.
לדוגמה דני השקיע במניות משנת 2010 עד 2021 והגיע לסכום X.
בשנת 2031 הסכום הזה נשאר X או פחות, אז כן עשור שלם בלי תשואה על ההון.
יכול להיות שהוא המשיך להפקיד עוד אחרי 2021 והרוויח על ההשקעה הזאת ויכול להיות שלא אבל כול מה שהיה לו כבר ב2021 נשאר באותו שווי.
 
תשואת היתר היא פיצוי על הסיכון העודף
איזה סיכון עודף? הרי הסיכון מתאזן בין הרבה מאוד חברות. אי אפשר לאכול את העוגה ולהשאיר אותה שלמה, ולא כל סיכון בהכרח מפוצה.
אני גם לא מרגיש שלהשקיע בפקטור VALUE למשל זה יותר מסוכן מאשר להשקיע במדד, הרי יש שם כ"כ הרבה חברות שונות ומשונות.
 
אתה מנסה לעשות מזה דרמה, אנחנו מנסים לצנן את הדרמה
לא מנסה לעשות שום דרמה, בסך הכל ציינתי שהשקעה בפקטורים הייתה לא רעה בכלל בעשור הקודם, כשהשקעה בשוק לא כ"כ.
"עשור אבוד" זה בסך הכל ביטוי שגור, מצידי תקרא לזה משה זוכמיר.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
איזה סיכון עודף? הרי הסיכון מתאזן בין הרבה מאוד חברות. אי אפשר לאכול את העוגה ולהשאיר אותה שלמה, ולא כל סיכון בהכרח מפוצה.
אני גם לא מרגיש שלהשקיע בפקטור VALUE למשל זה יותר מסוכן מאשר להשקיע במדד, הרי יש שם כ"כ הרבה חברות שונות ומשונות.
הסיכון שמיוחס לפקטור לא מתאזן בין הרבה חברות, אם כולם מאופיינים בפקטור הזה.
 

נושאים דומים

Back
למעלה