• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

טסלה

  • פותח הנושא פותח הנושא 123W
  • פורסם בתאריך פורסם בתאריך
קונצנוס האנליסטים זה 1.01 דולר למניה. זה מכפיל 50 שחברות רכב ותיקות שצומחות לאט נסחרות במכפיל 5. טסלה זה חברת רכב כל עוד כמעט כל ההכנסות שלה מגיעים ממכירת רווחים. מכירת אפליקציות או ביטוח או רחפנים או לא יודע מה - שתהיה נדבר. כל הכבוד לאיילון שמוכר יכולות נהיגה אוטונומיות עתידיות, חבל שלא כל החברות עושות את זה. לפי ממוצע תחזית האנליסטים כפי שמופיע בסיקינג אלפא, אם מחיר המניה הנוכחי לא יזוז (204 דולר למניה), בדוח שתפרסם בתחילת 2031 על 2030, מכפיל הרווח יהיה 18. וזה שמחיר המניה כאמור צריך להשאר במקום בשביל זה. פולווגסאן היום במכפיל 3.5, פורד 4.
. ב-2030, גם עם הצמיחה האיטית שלהן, זה יהיה 2 ומשהו אם מחיר המניה שלהן יישאר גם ללא שינוי. טסלה לא תסחר במכפילים כאלו הרבה זמן, כל עוד החלום נשאר חלום - חלום של רבע מהמכוניות בעולם יהיו טסלה, נהיגה אוטונומית רווחית (נהיגה תהיה, לא רק לטסלה), רווחים של מיליארדים מביטוח - המחיר יכול להישאר במכפילים הזויים. ו-50 זה הזוי לחברת רכב. היא לא תצמח לנצח. לא חסרות חברות שצמחו בטירוף, עד שלא צמחו. נחכה ונראה. אני מוכן לשקול לקנות את טסלה שתגיע למחיר מניה דו ספרתי (בלי פיצולים מניות וכד)
מה לגבי הצמיחה? החובות של פולקסווגן?
אנחנו מדברים פה על תמחור מניה בשיא שוק דובי ואתה טוען שהיא עדיין יקרה.. נו טוב, זה הולך להתיישן טוב

כמובן שאם השוק ימשיך לקרוס גם טסלה תיפגע, אבל כפי שאמרתי:
כרגע הכל oversold , אם משהו ממה שכתבת היה נכון לגבי טסלה הם היו גם במחיר חד ספרתי היום
השוק לקח את כל המניות לbear case. אם אפילו אינטל נשחטו ב65% מה מנע מטסלה להשחט ב80%? כנראה שהfundamentals אבל אתה משום מה חושב שהשוק עדדין עושה חסד עם טסלה?

אה וכמובן, קונצנזוס האנליסטים לרבעון הזה הוא 3.6 למניה תתעדכן

איזו צמיחה יש לפורד בדיוק? הרווחים רק יורדים משנה לשנה כנל גם מספר המכירות. אתה באמת משווה את טסלה לפורד?
 
נערך לאחרונה ב:
לדעתי אתה לא בכיוון
במצב שוק כמו היום הכל זה מאקרו
כשכל המדדים יהיו ירוקים הכל יעלה

ובוא, שבוע הבא טסלה מדווחת דוח רבעוני על הרבעון הטוב בהיסטוריה שלה

כמה ירד עוד לדעתך? לpe חד ספרתי?
אתה חושב שאנחנו קרובים לpe חד ספרתי?

אגב אנחנו לא בשיא של שוק דובי. תזחיות הרווח של חברות עוד לא עודכנו כלפי מטה.

אגב, באופן מפתיע המפעל סוללות נדחה ל2024. ב24 ידחה ל28.

לגבי הפרסום של הדוח הרבעוני, אני לא סומך על הדוחות הכספיים של טסלה. אני לא היחיד. אני לא אומר שהם לא נכונים. אני רק אומר שאני לא סומך עליהם. למאסק אין גבולות. היועץ המשפטי של טסלה עזב לפני שבועיים.
 
נערך לאחרונה ב:
אתה חושב שאנחנו קרובים לpe חד ספרתי?
אגב, באופן מפתיע המפעל סוללות נדחה ל2024. ב24 ידחה ל28.
צפה בקובץ המצורף 1663
הכל לא רלוונטי בסביבת שוק כזו
מניח שיש לזה סיבות מאקרו דווקא, פחות מעניין אותי

מעניין אותי שכל המפעלים ramping up גם בתקופה כזו וטסלה מצליחים כל רבעון למסור ב50% יותר רכבים מאותו רבעון ב2021
 
הכל לא רלוונטי בסביבת שוק כזו
מניח שיש לזה סיבות מאקרו דווקא, פחות מעניין אותי

מעניין אותי שכל המפעלים ramping up גם בתקופה כזו וטסלה מצליחים כל רבעון למסור ב50% יותר רכבים מאותו רבעון ב2021
השאלה היא לא מה הם הצליחו אלא מה הם יצליחו. בנתיים למרות השקות מפוארות של המפעלים אני מתרשם שהם לא מייצרים יותר מידי אם בכלל. כמה רכבים נמסרו ברבעון האחרון מהמפעלים האלה? ברלין הושק לפני כמה זמן? והבניה שלו הסתיימה הרבה לפני שהושק, ורק חיכו להיתרים. מאסק אמר בזמנו שיומיים ממתן ההיתר המפעל יכול לייצר.
 
השאלה היא לא מה הם הצליחו אלא מה הם יצליחו. בנתיים למרות השקות מפוארות של המפעלים אני מתרשם שהם לא מייצרים יותר מידי אם בכלל. כמה רכבים נמסרו ברבעון האחרון מהמפעלים האלה? ברלין הושק לפני כמה זמן? והבניה שלו הסתיימה הרבה לפני שהושק, ורק חיכו להיתרים. מאסק אמר בזמנו שיומיים ממתן ההיתר המפעל יכול לייצר.
מסרו 350,000 ברבעון האחרון
240,000 ב2021 באותו רבעון
הם משמישים את המפעלים שלהם מהר מאד
שים לב שתכלס אם לא היית יודע שיש משבר בבורסה לא היית רואה ירידה בקצב רווחים או קצב מסירות בטסלה

מה שאי אפשר להגיד על הרבה חברות שכן התחילו לחטוף

אגב @GuyA מציע לך סתם בשביל הקטע לחפש משרות בטסלה בלינקדאין.. ואז תגיד לי אם זה נראה לך כמו חברת רכב
 
מסרו 350,000 ברבעון האחרון
240,000 ב2021 באותו רבעון
הם משמישים את המפעלים שלהם מהר מאד
שים לב שתכלס אם לא היית יודע שיש משבר בבורסה לא היית רואה ירידה בקצב רווחים או קצב מסירות בטסלה

מה שאי אפשר להגיד על הרבה חברות שכן התחילו לחטוף

אגב @GuyA מציע לך סתם בשביל הקטע לחפש משרות בטסלה בלינקדאין.. ואז תגיד לי אם זה נראה לך כמו חברת רכב
אני שואל כמה הם מסרו מהמפעל בברלין לא בסה״כ
 
מסרו 350,000 ברבעון האחרון
240,000 ב2021 באותו רבעון
הם משמישים את המפעלים שלהם מהר מאד
שים לב שתכלס אם לא היית יודע שיש משבר בבורסה לא היית רואה ירידה בקצב רווחים או קצב מסירות בטסלה

מה שאי אפשר להגיד על הרבה חברות שכן התחילו לחטוף

אגב @GuyA מציע לך סתם בשביל הקטע לחפש משרות בטסלה בלינקדאין.. ואז תגיד לי אם זה נראה לך כמו חברת רכב
תקן אותי אם אני טועה אבל הם פספסו את התחזית מסירות די בהרבה הרבעון, לא?
 
אגב @GuyA מציע לך סתם בשביל הקטע לחפש משרות בטסלה בלינקדאין.. ואז תגיד לי אם זה נראה לך כמו חברת רכב
אני שמרן בהשקעות, אני בוחן מהות של חברות לפי אפיקי ההכנסה שלהן.

מטא לא חברת מטאוורס גם אם היא מעסיקה ומחפשת להעסיק אלפי מהנדסים בתחום. היא חברת רשתות חברתיות שעושה כסף מפרסום בהן.

מטא גם לא חברת תשלומים עדיין כי התחילה לאפשר תשלומים בהודו דרך הווסטאפ, ועדיין לא ניתן לה את השווי שוק של ויזה או אפילו של פייפאל בגלל זה.

גוגל לא מתחרה באפל רק כי מייצרת סמארטפונים (פיסקל), לפטופים (להתחרות במאקבוק), שעונים חכמים וטאבלטים, כי זה שולי שבשולי אצלה והיא טרם הוכיחה שהיא יכולה לייצר מהאפיק הזה הכנסות משמעותיות (בטח לא כמו אפל או קרוב, למרות שגם היא חברת ענק).

נטפליקס לא חברת גיימינג כי ניסתה להכניס כמה משחקים ולשכנע אנשים לשחק בהם, וייתכן שהיא העסיקה וגייסה מומחי גיימינג.

וטסלה לא חברת שום דבר אחר עדיין חוץ מרכב, כי היא לא מקבלת הכנסות משום אפיק אחר. תקבל בעתיד? אולי. כספקולציה זה שווה מעט מאוד עד אפס, כמו שכספקולציה המטאוורס שווה כרגע מעט מאוד עד אפס, והשווי של מטא נגזר עדיין מהרווחים הצפויים מפרסום באפליקציות שלה.
 
אה וכמובן, קונצנזוס האנליסטים לרבעון הזה הוא 3.6 למניה תתעדכן
שאני אתעדכן?

אתה מבלבל בין תחזית שנתית לרבעונית. תבדוק שוב. אף אחד לא מצפה ל-3.6. התחזית הכי אופטימית שראיתי היא 1.51, והממוצע המעודכן באתר של הנאסדק הוא 1.1. 3.6 רבעוני זה 14 שנתי וזה מכפיל 14-15 לטסלה, אם ייצא 3.6 ברבעון הזה אני קונה גם אם תעלה 50% באותו יום.
 
נערך לאחרונה ב:
לוחמי טוויטר
מראה מלבב ה melt down בטוויטר.

הוא גם לא יודע לשמור על הפה שלו
טסלה המניה וטסלה החברה זה דברים, שאיבדו לחלוטין את הקשר האחד לשני, והמרחק בינהם בדיוק בגדול הפה של מאסק, לטוב ולרע.

הסיפור עם אוקראינה רק יעזור למאסק ולחברות שלו.
 
אני שמרן בהשקעות, אני בוחן מהות של חברות לפי אפיקי ההכנסה שלהן.
סבבה אבל זה לא עובד ככה בהשקעות
אף אחד לא יחכה לך שתשקיע אחרי שכל הדברים האלה יתממשו

כמו שאף אחד לא חיכה לאנשים שאמרו שטסלה לא תשרוד ב2019 בגלל אפיקי ההכנסה שלהן

הכל תלוי עכשיו כמובן בגורמים מאקרו כלכליים. אם נאסדק יפול לקידומת 7-8 אז טסלה בהחלט יכולים ליפול בעוד 50%. אבל אז יהיו גם אלטרנטיבות השקעה מעניינות אחרות שיחתכו גם הן.

קשה לי לראות את זה קורה האמת. יש גבול לכמה הבורסה יכולה עוד ליפול ללא קשר להכנסות וביצועי חברות.. אי אפשר לנצח להפחיד מאינפלציה, בסוף חברות גם יכולות לגלגל כת העלות לצרכן
 
סבבה אבל זה לא עובד ככה בהשקעות
אף אחד לא יחכה לך שתשקיע אחרי שכל הדברים האלה יתממשו

כמו שאף אחד לא חיכה לאנשים שאמרו שטסלה לא תשרוד ב2019 בגלל אפיקי ההכנסה שלהן

הכל תלוי עכשיו כמובן בגורמים מאקרו כלכליים. אם נאסדק יפול לקידומת 7-8 אז טסלה בהחלט יכולים ליפול בעוד 50%. אבל אז יהיו גם אלטרנטיבות השקעה מעניינות אחרות שיחתכו גם הן.

קשה לי לראות את זה קורה האמת. יש גבול לכמה הבורסה יכולה עוד ליפול ללא קשר להכנסות וביצועי חברות.. אי אפשר לנצח להפחיד מאינפלציה, בסוף חברות גם יכולות לגלגל כת העלות לצרכן
זהו, שאין גבול לכמה הבורסה יכולה לצנוח. כל אחוז שהריבית תעלה, מניות ירדו, בגלל ההסבר על dcf. דוגמא קיצונית כדי להבהיר, אם אפשר לקבל מאה אחוז ריבית שנתית באג״ח של ממשלת ארה״ב, אף אחד לא יחזיק שום מניה. הירידות ביום המסחר האחרון הן אחרי שפורסם סקר ציפיות אינפלציה של אוניברסיטת מישיגן שהראה שציפיות האינפלציה עלו על התחזיות. זה עשוי לגרום לפד להעלות ריבית עוד יותר מהמתוכנן. אולי זה לא יגרום. אבל רק בגלל שזה עשוי לגרום מניות התכסחו.

אנחנו בעידן שבו הפד מעלה את הריבית, לא קונה יותר אג״ח, וכל מי שבמצוקה של דולרים או שמפחד להחזיק דולרים כי אמריקאים משתמשים בדולר כנשק מוכר אג״ח ארה״ב, והתשואה על האג״חים עולה. סין הפכה מקונה של אגח ארה״ב למוכרת. זה גורם ליתר המדינות להעלות ריבית בעצמן, כי המטבע שלהן נחלש מול הדולר, ולהתחיל בעצמן בצמצום המאזן כי גם הן עשו qe. זה בנוסף לעובדה שמדינות אחרות צריכות להילחם באינפלציה ומעלות ריבית. אז עברנו ממירוץ להפחתת ריביות למירוץ להעלאות ריבית.

מחיר הזמן של הכסף (time value of money) משמעותי יותר מכל נרטיב של טסלה או כל חברה אחרת, פשוט בגלל איך שהיוון עובד. זו מתמטיקה פשוטה.

שאלה קצת יותר קונקרטית - @Eugene @adamshalev - אחרי פרסום הדוחות אילון יכול למכור שוב מניות והוא צריך למכור כדי לקנות את טוויטר. אז מה הרעיון לקנות עכשיו מניות ואופציות ולא אחר כך? אתם חושבים שהדוחות יזניקו את המניה יותר ממה שהמכירות של מאסק יורידו אותה? אני לא אומר שזה לא נכון, אני שואל אם זו התזה.

אגב, פולקסווגן עשו ספין אוף לפורשה והנפיקו אותה לאחרונה. שווי שוק 16 מיליארד דולר. מכפיל רווח 3. טסלה פי רק פי 40 בשווי שוק.

ואי אפשר בלי קצת סליפי ג׳ו לסופ״ש - https://twitter.com/jordanschnyc/status/1580889341265469440?s=46&t=9g7uIwsNTC3FOxTbRZKUhg
 
נערך לאחרונה ב:
מה לגבי הצמיחה? החובות של פולקסווגן?
אנחנו מדברים פה על תמחור מניה בשיא שוק דובי ואתה טוען שהיא עדיין יקרה.. נו טוב, זה הולך להתיישן טוב

כמובן שאם השוק ימשיך לקרוס גם טסלה תיפגע, אבל כפי שאמרתי:
כרגע הכל oversold , אם משהו ממה שכתבת היה נכון לגבי טסלה הם היו גם במחיר חד ספרתי היום
השוק לקח את כל המניות לbear case. אם אפילו אינטל נשחטו ב65% מה מנע מטסלה להשחט ב80%? כנראה שהfundamentals אבל אתה משום מה חושב שהשוק עדדין עושה חסד עם טסלה?

אה וכמובן, קונצנזוס האנליסטים לרבעון הזה הוא 3.6 למניה תתעדכן

איזו צמיחה יש לפורד בדיוק? הרווחים רק יורדים משנה לשנה כנל גם מספר המכירות. אתה באמת משווה את טסלה לפורד?

בקשר לנושא של החובות, זו סיסמא די שטחית(אחת מני רבות) שראיתי בקשר לחברות הרכב והשקעה בטסלה ואחת שהסתכלתי עליה בזמנו כי משהו לא נראה לי הגיוני...ואני חושב שכדאי שתהיה מודע כאן לכמה דברים:

רוב החוב שאתה רואה אצל חברות הרכב הוא חוב שנובע מזרועות מימון שבויות....והחוב הזה הרבה יותר ממאוזן על ידי נכסים.

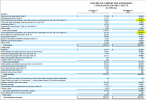
8393471_16176797939588_rId12.png
נקודה שלא מוזכרת...אוקי.(לקח לי שניה למצוא את הפוסט הזה כשחיפשתי בתעמולה). ובהחלט מסקנה עמוקה מאנליסט הרכב והמשקיע המתוחכם laserjohnny007.


בוא ניקח את פורד כדוגמא:
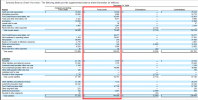
8393471_16176797939588_rId31.png


אם תסתכל רק על החוב בyahoo finance. תראה חוב עצום...אבל אם אתה מסתכל טיפה לעומק...אתה מבין שחברות הרכב אכן מייצרות ומוכרות מכוניות...אבל שיש להם גם ביזנס ענק של מימון. כמו בנק. וכנגד החוב שאתה רואה יש הון עצום בהכנסות לקבל(כמעט מאה מילארד במקרה של פורד). כמו שלעשות חישוב עבור בנק שמתבסס על הסתכלות על החוב שלו ללא הסתכלות על צד הנכסים לא יהיה קשור למציאות...ככה גם החישובים האלו שמקדמי טסלה עושים...לא קשורים למציאות.

הדרך הנכונה והדרך שבה משקיעים מקצועים של חברות רכב מסתכלים על חברות רכב, זוהי הפרדה בין שני העסקים..עסק ייצור המכוניות ועסק המימון והערכה שלהם בנפרד...רק ככה אתה יכול לעשות השוואה של תפוחים לתפוחים...במינימום, אתה צריך להכניס את הנכסים הפיננסים של זרוע המימון (שמשנים את כל התמונה כמובן) במידה ואתה מתייחס לחוב. לא לעשות את זה זה להיות לא כנה במיוחד...ובמקרה של רוב מקדמי טסלה ביוטיוב וכו נראה שנובע מבורות ובמקרים הגרועים רצון להונות.

פורד עושה את זה קל מאד, מפרידה את כל העסקים:
8393471_16176797939588_rId33.png


לפורד יש 144 מילארד בהתחייבויות, אבל 158 מילארד בנכסים(הנכסות לקבל, ליסינג ומזומן)...כל הנכסים האלו חוץ מהמזומן של ה 14 מילארד לא נחשבים בחישוב שמופצים על ידי תעמולני טסלה על מנת להראות את מצב החוב "הנורא" של חברות הרכב וכאחת הסיבות להבדלים בתמחור.

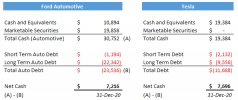
אם תשווה בין תפוחים לתפוחים ותפריד בין העסקים:
8393471_16176797939588_rId34.png

התמונה קצת שונה.

החלק המימוני של חברות הרכב רחוק מלהיות "נטל" והוא מרכז רווח. ומרכז רווח שמלווה ללווים בעלי דירוגי אשראי גבוהים.
מכל התרגיל הזה אתה יכול להתחיל לראות סיפור קצת אחר...ומאפשר לך להתחיל להסתכל על החברות קצת אחרת.
בחישוב מאד גס, נגיד ואתה מייחס מכפיל 1 לשווי של הספר הלוואות של פורד...בערך 14 מילארד בשווי שוק...כרגע פורד נסחרת ב46 מילארד...ז"א בערך 32 מילארד שווי לחברת המכוניות...תחסיר את המזומן, תוסיף את החוב של החברת אוטו אתה מגיע כאן בערך לשווי של 32 מילארד עבור עסקי הרכב.
תיקח הערכה גסה של 9 מילארד ברווח ותקבל מכפיל של פחות מ4 על הEBITDA.
לשם השוואה טסלה היא עם Enterprise value של 666 מילארד דולר היום(אחרי הירידות "הגדולות")...כמה טסלה תעשה שנה? מה המכפיל שיוצא לנו מזה? 40-60?
כמה שנה הבאה?(יש מצב קטן שאולי הם לא יצמחו ב50%? אולי היה מיתון? מה קורה לצריכה של רכבי יוקרה שהם לא פארארי בעת מיתון? מה קורה לקונים הפוטנצאיילים של טסלה בעת מיתון ולהכנסה הפנויה שלהם? יכולה להיות נגיד תחרות מחברות סיניות קטנות כמו BYD? כמה הון הם יצטרכו לרתק במידה והם יצטרכו לבנות עוד מפעלים?).

וזה עסק שלמרות הרובוט שנשאו אותו בידיים כדי שלא יפול, המשאית שעוד לא מוכרת ועסקי האנרגיה הפיצפונים וההפסדיים...טסלה היא עסק רכב...עם אופנציונליות שתבחר כמה אתה רוצה לתת לה בשווי.

אני לא אומר שפורד ושות לא מגיע להם מכפיל נמוך בשל סיבות רבות...אבל לפחות תשווה כאן תפוחים לתפוחים. למה טסלה שווה כל כך הרבה יותר מהעסקים של פורד , פולקסווגן וכו? האם יש מצב שהשווי יכול לרדת "רק" לפי 4 מהמכפיל של פורד? פי 5? 10?
באמת איך אתה מגשר על הפער הזה...במחירים האלו נראה שהצמיחה שנמצאת במספרים היא יוצאת מן הכלל(אחרי ירידה משמעותית במחיר של המניה)...אם הם לא עומדים בציפיות...לכמה נמוך המחיר יכול לרדת?
מחזיקי טסלה שמחזיקים את החברה כרגע כנראה אומרים שהעסק שווה משמעותית יותר מ666 מילארד דולר. ז"א כמה טריליונים? מאיפה השווי הזה יבוא? מאיפה הבטחון שההכנסות והרווחים האלו יתממשו?
מה גורם לכם לחשוב שהשווי לא יכול להיות משמעותית יותר נמוך?
אלו שאלות רציניות לא ציניות. אני אשמח להבין...באמת. בסופו של דבר השוק כן מייחס כאן שווי גבוה מאד לחברה שאני לא מצליח להגיע אליו. לשום דבר קרוב.
כן אם הם ישלטו בעולם ה EV, ויצמחו עד אנסוף בלי תחרות ועם FSD שתהיה התוכנה היחידה בשוק לניווט אוטומטי...אז אוקי...אבל למה אתם חושבים שזה מה שיקרה?


אני לא משקיע בחברות רכב, כי אני חושב שזה ביזנס גרוע, יקר, ציקלי, מלא תחרות, עם טעם צרכנים משתנה ובנוסף דרישה עצומה לעלויות קבועות וcapex מפלצתי שדורש גיוס/דילול. חברות הרכב, למרות הרווחיות שלהם בסוף נסחרות במחירים נמוכים מסיבות טובות מאד.
בטסלה אני לא משקיע בנוסף כי אין לי מושג איך לדעת מי יהיו המנצחים בתחום הזה בשנים הקרובות, אין לי ידע מיוחד בתחום הרכב ולהיות במקום שבו יש hype וסוג של מנכ"ל עם כת יכול להסתיים בבכי אם לא יודעים מתי לרדת מהרכבת...ולי אין מושג. אני גם עדיין חושב שביום שהכת תתהפך עליו והוא לא יהיה יותר המשיח שהופך את כולם לעשירים...המניה תקרוס מהר.

לי עד היום זה נראה כמו ביזנס סבבה עם שיווק על גבול ההונאה שנישא על גלים של כסף זול...אני בכנות אומר שיכול להיות שאני טועה...אני פשוט לא מצליח עד היום להבין למה.

* מתנצל בפני האנליסטים בפורום במידה ויש על הדברים הגסים שעשיתי בחישובים ;)
*חלק מהמידע הועבר מאנליסט מוכשר ששמו שמור במערכת
 
נערך לאחרונה ב:
בקשר לנושא של החובות, זו סיסמא די שטחית(אחת מני רבות) שראיתי בקשר לחברות הרכב והשקעה בטסלה ואחת שהסתכלתי עליה בזמנו כי משהו לא נראה לי הגיוני...ואני חושב שכדאי שתהיה מודע כאן לכמה דברים:

רוב החוב שאתה רואה אצל חברות הרכב הוא חוב שנובע מזרועות מימון שבויות....והחוב הזה הרבה יותר ממאוזן על ידי נכסים.

צפה בקובץ המצורף 1664
נקודה שלא מוזכרת...אוקי.(לקח לי שניה למצוא את הפוסט הזה כשחיפשתי בתעמולה). ובהחלט מסקנה עמוקה מאנליסט הרכב והמשקיע המתוחכם laserjohnny007.


בוא ניקח את פורד כדוגמא:
צפה בקובץ המצורף 1665


אם תסתכל רק על החוב בyahoo finance. תראה חוב עצום...אבל אם אתה מסתכל טיפה לעומק...אתה מבין שחברות הרכב אכן מייצרות ומוכרות מכוניות...אבל שיש להם גם ביזנס ענק של מימון. כמו בנק. וכנגד החוב שאתה רואה יש הון עצום בהכנסות לקבל(כמעט מאה מילארד במקרה של פורד). כמו שלעשות חישוב עבור בנק שמתבסס על הסתכלות על החוב שלו ללא הסתכלות על צד הנכסים לא יהיה קשור למציאות...ככה גם החישובים האלו שמקדמי טסלה עושים...לא קשורים למציאות.

הדרך הנכונה והדרך שבה משקיעים מקצועים של חברות רכב מסתכלים על חברות רכב, זוהי הפרדה בין שני העסקים..עסק ייצור המכוניות ועסק המימון והערכה שלהם בנפרד...רק ככה אתה יכול לעשות השוואה של תפוחים לתפוחים...במינימום, אתה צריך להכניס את הנכסים הפיננסים של זרוע המימון (שמשנים את כל התמונה כמובן) במידה ואתה מתייחס לחוב. לא לעשות את זה זה להיות לא כנה במיוחד...ובמקרה של רוב מקדמי טסלה ביוטיוב וכו נראה שנובע מבורות ובמקרים הגרועים רצון להונות.

פורד עושה את זה קל מאד, מפרידה את כל העסקים:
צפה בקובץ המצורף 1666


לפורד יש 144 מילארד בהתחייבויות, אבל 158 מילארד בנכסים(הנכסות לקבל, ליסינג ומזומן)...כל הנכסים האלו חוץ מהמזומן של ה 14 מילארד לא נחשבים בחישוב שמופצים על ידי תעמולני טסלה על מנת להראות את מצב החוב "הנורא" של חברות הרכב וכאחת הסיבות להבדלים בתמחור.

אם תשווה בין תפוחים לתפוחים ותפריד בין העסקים:
צפה בקובץ המצורף 1667

התמונה קצת שונה.

החלק המימוני של חברות הרכב רחוק מלהיות "נטל" והוא מרכז רווח. ומרכז רווח שמלווה ללווים בעלי דירוגי אשראי גבוהים.
מכל התרגיל הזה אתה יכול להתחיל לראות סיפור קצת אחר...ומאפשר לך להתחיל להסתכל על החברות קצת אחרת.
בחישוב מאד גס, נגיד ואתה מייחס מכפיל 1 לשווי של הספר הלוואות של פורד...בערך 14 מילארד בשווי שוק...כרגע פורד נסחרת ב46 מילארד...ז"א בערך 32 מילארד שווי לחברת המכוניות...תחסיר את המזומן, תוסיף את החוב של החברת אוטו אתה מגיע כאן בערך לשווי של 32 מילארד עבור עסקי הרכב.
תיקח הערכה גסה של 9 מילארד ברווח ותקבל מכפיל של פחות מ4 על הEBITDA.
לשם השוואה טסלה היא עם Enterprise value של 666 מילארד דולר היום(אחרי הירידות "הגדולות")...כמה טסלה תעשה שנה? מה המכפיל שיוצא לנו מזה? 40-60?
כמה שנה הבאה?
וזה עסק שלמרות הרובוט שנשאו אותו בידיים כדי שלא יפול, המשאית שעוד לא מוכרת ועסקי האנרגיה הפיצפונים וההפסדיים...טסלה היא עסק רכב...עם אופנציונליות שתבחר כמה אתה רוצה לתת לה בשווי.

אני לא אומר שפורד ושות לא מגיע להם מכפיל נמוך בשל סיבות רבות...אבל לפחות תשווה כאן תפוחים לתפוחים. למה טסלה שווה כל כך הרבה יותר מהעסקים של פורד , פולקסווגן וכו? האם יש מצב שהשווי יכול לרדת "רק" לפי 4 מהמכפיל של פורד? פי 5? 10?
באמת איך אתה מגשר על הפער הזה...במחירים האלו נראה שהצמיחה שנמצאת במספרים היא יוצאת מן הכלל(אחרי ירידה משמעותית במחיר של המניה)...אם הם לא עומדים בציפיות...לכמה נמוך המחיר יכול לרדת?

אני לא משקיע בחברות רכב, כי אני חושב שזה ביזנס גרוע, יקר, ציקלי, מלא תחרות, עם טעם צרכנים משתנה ובנוסף דרישה עצומה לעלויות קבועות וcapex מפלצתי שדורש גיוס/דילול. חברות הרכב, למרות הרווחיות שלהם בסוף נסחרות במחירים נמוכים מסיבות טובות מאד.
בטסלה אני לא משקיע בנוסף כי אין לי מושג איך לדעת מי יהיו המנצחים בתחום הזה בשנים הקרובות, אין לי ידע מיוחד בתחום הרכב ולהיות במקום שבו יש hype וסוג של מנכ"ל עם כת יכול להסתיים בבכי אם לא יודעים מתי לרדת מהרכבת...ולי אין מושג. אני גם עדיין חושב שביום שהכת תתהפך עליו והוא לא יהיה יותר המשיח שהופך את כולם לעשירים...המניה תקרוס מהר.

לי עד היום זה נראה כמו ביזנס סבבה עם שיווק על גבול ההונאה שנישא על גלים של כסף זול...אני בכנות אומר שיכול להיות שאני טועה...אני פשוט לא מצליח עד היום להבין למה.

* מתנצל בפני האנליסטים בפורום במידה ויש על הדברים הגסים שעשיתי בחישובים ;)
*חלק מהמידע הועבר מאנליסט מוכשר ששמו שמור במערכת
פוסט מעולה

אגב, GM היא הבעלים של קרוז, סטארטאפ של רכב אוטונומי. היא כבר מכניסה כסף מרובוטקסי. זה עובד בלי נהג על ההגה בניגוד לטסלה שמצריכה מישהו עם שתי ידיים על ההגה. כן, זה לא בשל ויש תקלות. כן, זה באזורים מוגדרים וממופים מראש כרגע, והם משתמשים בטכנולוגיה יקרה של Lidar. המחיר של הטכנולוגיה הזו, כמו כל טכנולוגיה, כנראה ירד בסדרי גודל בשנים הקרובות והאיכות שלה תשתפר. זה מה שקרה היסטורית עם כל טכנולוגיה שהחשיבות הכלכלית שלה גבוהה מאוד. כמובן שיש גבול לכמה זה יכול להשתפר וכמה המחיר יכול לרדת. אבל אם הפוטנציאל הכלכלי של נהיגה אוטונומית כזה גדול, ואני מאמין שהוא כזה, יהיה שווה להפעיל את המכוניות האלה גם עם טכנולוגיה יקרה. כן, גם אם צריך למפות את כל הרחובות, כל הזמן. אולי טסלה תעבוד בכל מקום וקרוז תעבוד רק באיזורים ממופים. רוב הכסף על נהיגה אוטונומית יופק גם ככה מאחוז קטן מאוד של שטח בעולם, כמו מנהטן, שנגחאי, בייג׳ינג וכו׳ ומנתיבים של תובלה. השווי של gm הוא עשירית משל טסלה.

דוגמא נוספת - מיקרוסופט היא חברת הענן השניה בגודלה בעולם, מנוע חיפוש שני בגודלו בעולם וראשון בכניסות ממחשבים אישיים, חברת הגיימינג הגדולה בעולם (יאפ), חברת הסייבר הגדולה בעולם, וכמובן ווינדוס ואופיס שהם מוצרי התוכנה הנמכרים בעולם. הענן גדול במעל 40% בשנה בהכנסות ואם מנטרלים capex אז הרווחים עולים גם יותר, כי העלות לכל לקוח שולי נמוכה יותר. ועדיין, כשמיקרוסופט נסחרה במכפיל 30, סאטיה מכר חצי מכל המניות שהיו לו. וצריך לזכור שמיקרוסופט ואמזון הן דואופול בענן. גוגל תגיע לשם אבל אף אחד אחר כבר לא. למה? כי אף אחד לא ישקיע כל כך הרבה כסף בלבנות תשתיות לענן כשאחרי כל ההשקעה הוא צריך לנסות להתחרות עם השלישייה הזו לא רק בתשתיות אלא בתוכנה, כמו אופיס און ליין, באבטחה, כמו כל מוצרי האבטחה של מיקרוסופט, ובשיתופי פעולה שיש למיקרוסופט כמו למשל עם אדובי. כמו שלעולם לא יהיה עוד מתחרה אמיתי ליו טיוב. טסלה לא בפוזיציה הזו ולעולם לא תהיה.

גם ג׳ף בזוס, שקודם להקמת אמזון היה בנקאי השקעות מצליח, צייץ משהו בסגנון של השוק בבועה, וזה אחרי שהוא מכר המון מניות במהלך 2021.

וזה גרף של סיסקו, חברה טכנולוגית מדהימה, פורצת דרך, עם שיעורי גידול בהכנסות גדולים מאוד, ושולי רווח גבוהים, מאז ההנפקה. חברה יכולה להיות מדהימה ומלאת פוטנציאל ועדיין בבועה השווי שלה יכול להגיע להרבה יותר ממה שהיא תהיה שווה אי פעם במונחים ריאליים.
צפה בקובץ המצורף 1668
 
נערך לאחרונה ע"י מנהל:
בקשר לנושא של החובות, זו סיסמא די שטחית(אחת מני רבות) שראיתי בקשר לחברות הרכב והשקעה בטסלה ואחת שהסתכלתי עליה בזמנו כי משהו לא נראה לי הגיוני...ואני חושב שכדאי שתהיה מודע כאן לכמה דברים:

רוב החוב שאתה רואה אצל חברות הרכב הוא חוב שנובע מזרועות מימון שבויות....והחוב הזה הרבה יותר ממאוזן על ידי נכסים.

צפה בקובץ המצורף 1664
נקודה שלא מוזכרת...אוקי.(לקח לי שניה למצוא את הפוסט הזה כשחיפשתי בתעמולה). ובהחלט מסקנה עמוקה מאנליסט הרכב והמשקיע המתוחכם laserjohnny007.


בוא ניקח את פורד כדוגמא:
צפה בקובץ המצורף 1665


אם תסתכל רק על החוב בyahoo finance. תראה חוב עצום...אבל אם אתה מסתכל טיפה לעומק...אתה מבין שחברות הרכב אכן מייצרות ומוכרות מכוניות...אבל שיש להם גם ביזנס ענק של מימון. כמו בנק. וכנגד החוב שאתה רואה יש הון עצום בהכנסות לקבל(כמעט מאה מילארד במקרה של פורד). כמו שלעשות חישוב עבור בנק שמתבסס על הסתכלות על החוב שלו ללא הסתכלות על צד הנכסים לא יהיה קשור למציאות...ככה גם החישובים האלו שמקדמי טסלה עושים...לא קשורים למציאות.

הדרך הנכונה והדרך שבה משקיעים מקצועים של חברות רכב מסתכלים על חברות רכב, זוהי הפרדה בין שני העסקים..עסק ייצור המכוניות ועסק המימון והערכה שלהם בנפרד...רק ככה אתה יכול לעשות השוואה של תפוחים לתפוחים...במינימום, אתה צריך להכניס את הנכסים הפיננסים של זרוע המימון (שמשנים את כל התמונה כמובן) במידה ואתה מתייחס לחוב. לא לעשות את זה זה להיות לא כנה במיוחד...ובמקרה של רוב מקדמי טסלה ביוטיוב וכו נראה שנובע מבורות ובמקרים הגרועים רצון להונות.

פורד עושה את זה קל מאד, מפרידה את כל העסקים:
צפה בקובץ המצורף 1666


לפורד יש 144 מילארד בהתחייבויות, אבל 158 מילארד בנכסים(הנכסות לקבל, ליסינג ומזומן)...כל הנכסים האלו חוץ מהמזומן של ה 14 מילארד לא נחשבים בחישוב שמופצים על ידי תעמולני טסלה על מנת להראות את מצב החוב "הנורא" של חברות הרכב וכאחת הסיבות להבדלים בתמחור.

אם תשווה בין תפוחים לתפוחים ותפריד בין העסקים:
צפה בקובץ המצורף 1667

התמונה קצת שונה.

החלק המימוני של חברות הרכב רחוק מלהיות "נטל" והוא מרכז רווח. ומרכז רווח שמלווה ללווים בעלי דירוגי אשראי גבוהים.
מכל התרגיל הזה אתה יכול להתחיל לראות סיפור קצת אחר...ומאפשר לך להתחיל להסתכל על החברות קצת אחרת.
בחישוב מאד גס, נגיד ואתה מייחס מכפיל 1 לשווי של הספר הלוואות של פורד...בערך 14 מילארד בשווי שוק...כרגע פורד נסחרת ב46 מילארד...ז"א בערך 32 מילארד שווי לחברת המכוניות...תחסיר את המזומן, תוסיף את החוב של החברת אוטו אתה מגיע כאן בערך לשווי של 32 מילארד עבור עסקי הרכב.
תיקח הערכה גסה של 9 מילארד ברווח ותקבל מכפיל של פחות מ4 על הEBITDA.
לשם השוואה טסלה היא עם Enterprise value של 666 מילארד דולר היום(אחרי הירידות "הגדולות")...כמה טסלה תעשה שנה? מה המכפיל שיוצא לנו מזה? 40-60?
כמה שנה הבאה?(יש מצב קטן שאולי הם לא יצמחו ב50%? אולי היה מיתון? מה קורה לצריכה של רכבי יוקרה שהם לא פארארי בעת מיתון? מה קורה לקונים הפוטנצאיילים של טסלה בעת מיתון ולהכנסה הפנויה שלהם? יכולה להיות נגיד תחרות מחברות סיניות קטנות כמו BYD? כמה הון הם יצטרכו לרתק במידה והם יצטרכו לבנות עוד מפעלים?).

וזה עסק שלמרות הרובוט שנשאו אותו בידיים כדי שלא יפול, המשאית שעוד לא מוכרת ועסקי האנרגיה הפיצפונים וההפסדיים...טסלה היא עסק רכב...עם אופנציונליות שתבחר כמה אתה רוצה לתת לה בשווי.

אני לא אומר שפורד ושות לא מגיע להם מכפיל נמוך בשל סיבות רבות...אבל לפחות תשווה כאן תפוחים לתפוחים. למה טסלה שווה כל כך הרבה יותר מהעסקים של פורד , פולקסווגן וכו? האם יש מצב שהשווי יכול לרדת "רק" לפי 4 מהמכפיל של פורד? פי 5? 10?
באמת איך אתה מגשר על הפער הזה...במחירים האלו נראה שהצמיחה שנמצאת במספרים היא יוצאת מן הכלל(אחרי ירידה משמעותית במחיר של המניה)...אם הם לא עומדים בציפיות...לכמה נמוך המחיר יכול לרדת?
מחזיקי טסלה שמחזיקים את החברה כרגע כנראה אומרים שהעסק שווה משמעותית יותר מ666 מילארד דולר. ז"א כמה טריליונים? מאיפה השווי הזה יבוא? מאיפה הבטחון שההכנסות והרווחים האלו יתממשו?
מה גורם לכם לחשוב שהשווי לא יכול להיות משמעותית יותר נמוך?
אלו שאלות רציניות לא ציניות. אני אשמח להבין...באמת. בסופו של דבר השוק כן מייחס כאן שווי גבוה מאד לחברה שאני לא מצליח להגיע אליו. לשום דבר קרוב.
כן אם הם ישלטו בעולם ה EV, ויצמחו עד אנסוף בלי תחרות ועם FSD שתהיה התוכנה היחידה בשוק לניווט אוטומטי...אז אוקי...אבל למה אתם חושבים שזה מה שיקרה?


אני לא משקיע בחברות רכב, כי אני חושב שזה ביזנס גרוע, יקר, ציקלי, מלא תחרות, עם טעם צרכנים משתנה ובנוסף דרישה עצומה לעלויות קבועות וcapex מפלצתי שדורש גיוס/דילול. חברות הרכב, למרות הרווחיות שלהם בסוף נסחרות במחירים נמוכים מסיבות טובות מאד.
בטסלה אני לא משקיע בנוסף כי אין לי מושג איך לדעת מי יהיו המנצחים בתחום הזה בשנים הקרובות, אין לי ידע מיוחד בתחום הרכב ולהיות במקום שבו יש hype וסוג של מנכ"ל עם כת יכול להסתיים בבכי אם לא יודעים מתי לרדת מהרכבת...ולי אין מושג. אני גם עדיין חושב שביום שהכת תתהפך עליו והוא לא יהיה יותר המשיח שהופך את כולם לעשירים...המניה תקרוס מהר.

לי עד היום זה נראה כמו ביזנס סבבה עם שיווק על גבול ההונאה שנישא על גלים של כסף זול...אני בכנות אומר שיכול להיות שאני טועה...אני פשוט לא מצליח עד היום להבין למה.

* מתנצל בפני האנליסטים בפורום במידה ויש על הדברים הגסים שעשיתי בחישובים ;)
*חלק מהמידע הועבר מאנליסט מוכשר ששמו שמור במערכת
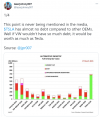
ברור שהנכסים יעלו על ההתחייבויות.
נכסים = הון עצמי + התחייבויות.
עדיין העסק מאוד ממונף בכל מטריקה מקובלת.
העובדה שהחוב נלקח בשביל עסקי המימון בכלל לא משנה. זרוע המימון הזאת, בתנאים מסוימים, יכולה לגרור את פורד לדיפולט.
במקרה כזה, הנושים ירדו לכל נכסי פורד, למרות "שאנליסטים מקצועים" הקפידו להפריד את החטיבות שלה בניתוח שלהם.
 
ברור שהנכסים יעלו על ההתחייבויות.
נכסים = הון עצמי + התחייבויות.
עדיין העסק מאוד ממונף בכל מטריקה מקובלת.
העובדה שהחוב נלקח בשביל עסקי המימון בכלל לא משנה. זרוע המימון הזאת, בתנאים מסוימים, יכולה לגרור את פורד לדיפולט.
במקרה כזה, הנושים ירדו לכל נכסי פורד, למרות "שאנליסטים מקצועים" הקפידו להפריד את החטיבות שלה בניתוח שלהם.
אוקי .
איזה שווי אתה מייחס לעסקי המימון של פורד?
באילו תנאים אתה חושב שיגרם דיפולט?(נראה שבשנת 2020 בתקופה המגפה חברת האשראי יצרה 1.9 מילארד דולר ברווח אחרי מס...הדירוג הממוצע של הלווים שלה הוא 740 בFICO, כאשר לקוח טוב נחשב מעל 700...)

אמרתי שאומרים שלמתחרי טסלה יש חובות כבדים לעומת טסלה שאין לה חוב...זה עיוות האמת בעיני כי לא מתייחסים לנכסים שיש כנגד החוב הזה...זה לא חוב שנצבר לבניית מפעלים שפורד צריכה להחזיר משום מקום. זה חוב לעסק אשראי שיש כנגדו בטוחות ונכסים. זה לא ברור בכלל ממה שמופץ.
 
פוסט מעולה

אגב, GM היא הבעלים של קרוז, סטארטאפ של רכב אוטונומי. היא כבר מכניסה כסף מרובוטקסי. זה עובד בלי נהג על ההגה בניגוד לטסלה שמצריכה מישהו עם שתי ידיים על ההגה. כן, זה לא בשל ויש תקלות. כן, זה באזורים מוגדרים וממופים מראש כרגע, והם משתמשים בטכנולוגיה יקרה של Lidar. המחיר של הטכנולוגיה הזו, כמו כל טכנולוגיה, כנראה ירד בסדרי גודל בשנים הקרובות והאיכות שלה תשתפר. זה מה שקרה היסטורית עם כל טכנולוגיה שהחשיבות הכלכלית שלה גבוהה מאוד. כמובן שיש גבול לכמה זה יכול להשתפר וכמה המחיר יכול לרדת. אבל אם הפוטנציאל הכלכלי של נהיגה אוטונומית כזה גדול, ואני מאמין שהוא כזה, יהיה שווה להפעיל את המכוניות האלה גם עם טכנולוגיה יקרה. כן, גם אם צריך למפות את כל הרחובות, כל הזמן. אולי טסלה תעבוד בכל מקום וקרוז תעבוד רק באיזורים ממופים. רוב הכסף על נהיגה אוטונומית יופק גם ככה מאחוז קטן מאוד של שטח בעולם, כמו מנהטן, שנגחאי, בייג׳ינג וכו׳ ומנתיבים של תובלה. השווי של gm הוא עשירית משל טסלה.

דוגמא נוספת - מיקרוסופט היא חברת הענן השניה בגודלה בעולם, מנוע חיפוש שני בגודלו בעולם וראשון בכניסות ממחשבים אישיים, חברת הגיימינג הגדולה בעולם (יאפ), חברת הסייבר הגדולה בעולם, וכמובן ווינדוס ואופיס שהם מוצרי התוכנה הנמכרים בעולם. הענן גדול במעל 40% בשנה בהכנסות ואם מנטרלים capex אז הרווחים עולים גם יותר, כי העלות לכל לקוח שולי נמוכה יותר. ועדיין, כשמיקרוסופט נסחרה במכפיל 30, סאטיה מכר חצי מכל המניות שהיו לו. וצריך לזכור שמיקרוסופט ואמזון הן דואופול בענן. גוגל תגיע לשם אבל אף אחד אחר כבר לא. למה? כי אף אחד לא ישקיע כל כך הרבה כסף בלבנות תשתיות לענן כשאחרי כל ההשקעה הוא צריך לנסות להתחרות עם השלישייה הזו לא רק בתשתיות אלא בתוכנה, כמו אופיס און ליין, באבטחה, כמו כל מוצרי האבטחה של מיקרוסופט, ובשיתופי פעולה שיש למיקרוסופט כמו למשל עם אדובי. כמו שלעולם לא יהיה עוד מתחרה אמיתי ליו טיוב. טסלה לא בפוזיציה הזו ולעולם לא תהיה.

גם ג׳ף בזוס, שקודם להקמת אמזון היה בנקאי השקעות מצליח, צייץ משהו בסגנון של השוק בבועה, וזה אחרי שהוא מכר המון מניות במהלך 2021.

וזה גרף של סיסקו, חברה טכנולוגית מדהימה, פורצת דרך, עם שיעורי גידול בהכנסות גדולים מאוד, ושולי רווח גבוהים, מאז ההנפקה. חברה יכולה להיות מדהימה ומלאת פוטנציאל ועדיין בבועה השווי שלה יכול להגיע להרבה יותר ממה שהיא תהיה שווה אי פעם במונחים ריאליים.
צפה בקובץ המצורף 1668
כתבת GM הפסקתי לקרוא
אני יודע ממקור ראשון איך החברה הזו נראית ומתנהלת, איזה מהנדסי סוג ז׳ היא מעסיקה, ארגוני עובדים ועוד

אפילו להתחיל לדבר על רכב אוטונומי וGM באותו משפט מעלה גיחוך


@Ehud האם אתה מסכים שהfpe של טסלה במחיר הנוכחי הוא 30? האם אתה מסכים שיש סיכוי מאד גדול שטסלה תמשיך לצמוח באותו קצב לפחות בשנתיים הקרובות (יש להם כמות הזמנות לשנה קדימה)
אם ככה, ובהתעלמות מדברים אחרים אנחנו מדברים על חברת צמיחה בpe כמעט חד ספרתי בעוד כמה שנים

יש טיעון אחד שאני חוזר עליו - השנה ראו מי שחה ערום. השוק שחט חברות בןעה ב90% ויותר, תראו את שופיפאיי או ריוויאן. אם טסלה שרדה את כל זה אז כנראה שאתם הם אלה שמפספסים משהו

טסלה ירדה עם כל השוק למחיר הנוכחי ביוני, עלתה חזרה ועכשיו שוב ירדה לאותו מחיר. די קורלטיבי לנאסדק אבל בניגוד לחברות אחרות לטסלה לא נפגעו בנתיים המכירות.. ברור שיש את כל ענייני הריבית וזה
 
נערך לאחרונה ב:

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
@Ehud אני לא מומחה לענייני החוב של פורד או וולקסווגן ולא משקיע בטסלה על בסיס ההנחה שהחוב הזה יגרום להם לפשוט רגל, אבל אם אנחנו נכנסים למיתון עולמי קשה, כמשקיע של F, GM, VW לא היית דואג שאולי ה״הנכסים״ שמגבים את החוב הזה יתאדו? תוסיף לזה ירידה במכירות של רכבי בנזין, ירידה בביקוש לרכבי בנזין עם מעבר של הצרכנים להעדפת רכבים חשמליים וההשלכה של זה על הערך על הנייר ובפועל במסחר יד-2 של רכבי בזנין בשנים הבאות … אני הייתי חושש, והחשש הזה היה מצדיק מכפיל נמוך.
בטסלה אין את החשש הזה. טסלה נמצאת בצד הנכון של מגמה היסטורית. בין אם המכפיל גבוה או נמוך, כולם (למעט אלו שחיים בהכחשה) יודעים כבר שטסלה היא המובילה ותשאר המובילה לעוד שנים רבות, בפרט אבל לא רק במארגינים, ייצור, ביקוש - הדברים שקובעים. זה מצדיק אולי מכפיל יותר גבוה.
 

נושאים דומים

Back
למעלה