• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

טסלה

  • פותח הנושא פותח הנושא 123W
  • פורסם בתאריך פורסם בתאריך
מה שמצחיק זה שמאסק הכחיש את זה, אבל אף אחד לא מאמין לו. גם אני לא
הסתכלת על ההיסטוריה של האיאן הזה? הוא שונא מאסק פומבי. משמיץ אותו כבר שנים בטוויטר. יש לו כל אינטרס ללכלך על מאסק ולמאסק יש אפס אינטרס לחשוף לו מידע בפרטיות. זה מקרה ברור של השמצה אבל רוב האנשים, ומסתבר שגם אתה, נופלים בזה כאילו כלום.
אתה ברצינות לא צריך להשקיע בטסלה אם אתה חושב שמאסק שקרן.
 
.

ואם טסלה תמכור דגם זול יותר הוא יגרום לקניבליזציה של הדגמים היקרים.
אהא, בגלל זה מודל Y מתחיל לעקוף את מודל 3 בכמות המכירות (והוא רכב יקר יותר)

אני לא מאמין שאתה אשכרה מדקלם short thesis של שנת 2019

אתה כאילו באמת חושב שטסלה תיפול בעוד 50%?
כי תשמע אם הטיעונים שלך היו נכונים, זה כבר היה בא לידי ביטוי. מניות כמו גוגל ונבידיה נפלו ב50 ו65 אחוז בהתאמה ואילו מניות ״בועה״ כמו שאתה מגדיר את טסלה נפלו ביותר מ80%. אין לי ספק בכלל שאם השוק יתאושש בחצי שנה הקרובה טסלה גם תשבור ATH חדש

ובלי קשרלזה אתה צריך להבין שטסלה משנה הרגלי צריכה- אם לפני כמה שנים לא חשבתי שאקנה רכב ב200 אלף כי זה בזבוז אז היום אני לא אתלבט אפילו. תבדוק אצל נהגי טסלה בישראל מה היה הרכב הקודם שלהם.. כי פתאום 200k לרכב חשמלי זה דווקא דיל טוב

הנבואת זעם שלך מזכירה לי עוד איזה אחד שהיה פה וניבא ב2020 ש״נראה איך תדבר ב1.1.2021״
אז ב1.1.21 אחרי הציוץ שלו המניה הייתה כבר ב300%

אני אישית שהמשבר הזה סתם מגוחך, אבל יותר מזה שהוא לא משפיע בכלל על טסלה כי כמו שאתה אומר אפשר למכור 4 עוגיות גם בזמן מיתון כי הביקוש לטסלה הרבה יותר גדול מההיצע ככה שאני מעריך שעוד חצי שנה נאסדק יהיה לפחות 10-15% מעל המחיר היום וטסלה ב30-40% יותר
 
נערך לאחרונה ב:
אהא, בגלל זה מודל Y מתחיל לעקוף את מודל 3 בכמות המכירות (והוא רכב יקר יותר)

אני לא מאמין שאתה אשכרה מדקלם short thesis של שנת 2019

אתה כאילו באמת חושב שטסלה תיפול בעוד 50%?
כי תשמע אם הטיעונים שלך היו נכונים, זה כבר היה בא לידי ביטוי. מניות כמו גוגל ונבידיה נפלו ב50 ו65 אחוז בהתאמה ואילו מניות ״בועה״ כמו שאתה מגדיר את טסלה נפלו ביותר מ80%. אין לי ספק בכלל שאם השוק יתאושש בחצי שנה הקרובה טסלה גם תשבור ATH חדש

ובלי קשרלזה אתה צריך להבין שטסלה משנה הרגלי צריכה- אם לפני כמה שנים לא חשבתי שאקנה רכב ב200 אלף כי זה בזבוז אז היום אני לא אתלבט אפילו. תבדוק אצל נהגי טסלה בישראל מה היה הרכב הקודם שלהם.. כי פתאום 200k לרכב חשמלי זה דווקא דיל טוב

הנבואת זעם שלך מזכירה לי עוד איזה אחד שהיה פה וניבא ב2020 ש״נראה איך תדבר ב1.1.2021״
אז ב1.1.21 אחרי הציוץ שלו המניה הייתה כבר ב300%

אני אישית שהמשבר הזה סתם מגוחך, אבל יותר מזה שהוא לא משפיע בכלל על טסלה כי כמו שאתה אומר אפשר למכור 4 עוגיות גם בזמן מיתון כי הביקוש לטסלה הרבה יותר גדול מההיצע ככה שאני מעריך שעוד חצי שנה נאסדק יהיה לפחות 10-15% מעל המחיר היום וטסלה ב30-40% יותר
אז לטסלה יש יותר מ100% אפסייד בחצי שנה הקרובה ואינסיידרים מוכרים במקום לקנות. הבנתי.

מכירות של מודל y עוקפות את מודל 3 אני מנחש בגלל זמני ההמתנה למודל 3 ארוכים יותר. ואני גם מנחש שהטרים הזול של מודל y נמכר יותר מהטרים היקר, וגם אני מנחש שמכירות של s עברו קניבליזציה בגלל y.

לגבי pe - תשאיר את שווי השוק של טסלה קבוע, נגיד 600 מיליארד. מכפיל נוכחי מאה מוכרים 1.5 מיליון מכוניות בשנה. שלוש מיליון מכוניות מכפיל 50. 6 מיליון מכוניות מכפיל 25. 12 מיליון מכוניות מכפיל 12.5. 24 מיליון מכוניות מכפיל 7. וזה אם כל ה24 מיליון הם במחיר ממוצע של הדגמים שנמכרים היום. אתה מבין שאין למחיר המניה סיבה לעלות?
 
אז לטסלה יש יותר מ100% אפסייד בחצי שנה הקרובה ואינסיידרים מוכרים במקום לקנות. הבנתי.

מכירות של מודל y עוקפות את מודל 3 אני מנחש בגלל זמני ההמתנה למודל 3 ארוכים יותר. ואני גם מנחש שהטרים הזול של מודל y נמכר יותר מהטרים היקר, וגם אני מנחש שמכירות של s עברו קניבליזציה בגלל y.

לגבי pe - תשאיר את שווי השוק של טסלה קבוע, נגיד 600 מיליארד. מכפיל נוכחי מאה מוכרים 1.5 מיליון מכוניות בשנה. שלוש מיליון מכוניות מכפיל 50. 6 מיליון מכוניות מכפיל 25. 12 מיליון מכוניות מכפיל 12.5. 24 מיליון מכוניות מכפיל 7. וזה אם כל ה24 מיליון הם במחיר ממוצע של הדגמים שנמכרים היום. אתה מבין שאין למחיר המניה סיבה לעלות?
אתה מנחש לא נכון לגבי מודל y
גם מאסק אמר את זה לפני שנה וחצי שמודל y יהיה הרכב הכי נמכר של טסלה

ב1.12 מגיע משלוח ראשון של semi לפפסי, אני מניח שגם טסלה ידעו לסחוט עוד כמה $ פר רכב בגלל התייעלות היצור

חוץ מרק רכבים כפי שאתה יודע יש גם הכנסות מביטוח, אנרגיה ועוד
החישוב שלך למכפיל שגוי ידידי, ב1.5 מכירות בשנה המכפיל 50 ולא 100.
המכפיל כרגע הוא 80 רק בגלל שמסתמכים על ההכנסות ב4 רבעונים הקודמים אבל q3 וq4 יהיו הרבה יותר גדולים (וגם לא לקחת בחשבון הוצאות ענק לבניית מפעל בברלין וטקסס)

אז ב3 מיליון רכבים זה 25. והנה קיבלת את הסיבה לשווי שוק
 
אתה מנחש לא נכון לגבי מודל y
גם מאסק אמר את זה לפני שנה וחצי שמודל y יהיה הרכב הכי נמכר של טסלה

ב1.12 מגיע משלוח ראשון של semi לפפסי, אני מניח שגם טסלה ידעו לסחוט עוד כמה $ פר רכב בגלל התייעלות היצור

חוץ מרק רכבים כפי שאתה יודע יש גם הכנסות מביטוח, אנרגיה ועוד
החישוב שלך למכפיל שגוי ידידי, ב1.5 מכירות בשנה המכפיל 50 ולא 100.
המכפיל כרגע הוא 80 רק בגלל שמסתמכים על ההכנסות ב4 רבעונים הקודמים אבל q3 וq4 יהיו הרבה יותר גדולים (וגם לא לקחת בחשבון הוצאות ענק לבניית מפעל בברלין וטקסס)

אז ב3 מיליון רכבים זה 25. והנה קיבלת את הסיבה לשווי שוק
אני שומע על המשאית ועל הטנדר כבר חמש שנים שהנה זה מגיע. יש הבדל בין ייצור סדרתי רווחי ללשלוח כמה יחידות של אב טיפוס.

ביטוח זה עסק שולי. שווי שוק של aig הוא 30 מיליארד דולר. וטסלה זה לא aig.

לארוז סוללות שחברה אחרת מייצרת זה עסק זניח. גם מאסק והבחור שאחראי על אנרגיה בטסלה אמרו שהסוללות הדמיוניות שלהם יחסכו אולי עשרה אחוז. אבל נגיד שגם ייצרו סוללות אז תוסיף שווי שוק כמו פנסוניק, 16 מיליארד.

לגבי המכפיל, הכל תלוי כמה אתה חושב שגודל השוק לרכבים במחיר ממוצע של 60 אלף דולר. אם הוא לא מספיק גדול בשביל שטסלה תמכור יותר משלושה מיליון רכבים אז מכפיל 25 הוא פי 3 ממה שסביר לשלם.

גם אם לא תהיה קניבליזציה של הדגמים היקרים, הגידול ביחידות שטסלה תמכור לא יהיה שקול לגידול ברווחים כי היא תצטרך למכור מכוניות זולות יותר. או שאתה אומר שרבע משוק הרכב החדש יהיה מודל 3 וy? סין היא השוק הכי גדול בעולם לרכבים חשמליים וחצי מהשוק הפוטנציאלי של טסלה ואני יכול להבטיח לך ששם רבע משוק הרכב לא יהיה רכבים של 60 אלף דולר.

על בסיס מה אתה מעריך שהנסדק יהיה גבוה ב15%?

אולי קשור לירידה של 30% בטסלה

צפה בקובץ המצורף 1654
 
נערך לאחרונה ב:
נטו על בסיס סטטיסטי שאחרי ירידה של 36% יותר סביר שיהיו עליות
מתי בדאטא שעליו מתבססת הסטטיסטיקה הזו קרו האירועים הבאים, כולם ביחד, ולכן הסטטיסטיקה רלבנטית ויכולה ללמד על הבאות:
1. עליה של הריבית הפדרלית מ0-0.25 ל4.5-4.75 בתוך שנה
2. הפסקה של QE ומעבר לQT
3. עליה של 30% במחירי אנרגיה
4. downward revisions של תחזיות רווח בגלל ריבית גבוהה, אינפלציה גבוהה, דולר גבוה, מחירי אנרגיה גבוהה ועליה בשכר

על בסיס הסטטיסטיקה הזו יכולת לומר לפני כמה חודשים שאחרי ירידה של 25% יותר סביר שיהיו עליות. והנה אנחנו במינוס 36%.
 
לגבי pe - תשאיר את שווי השוק של טסלה קבוע, נגיד 600 מיליארד. מכפיל נוכחי מאה מוכרים 1.5 מיליון מכוניות בשנה. שלוש מיליון מכוניות מכפיל 50. 6 מיליון מכוניות מכפיל 25. 12 מיליון מכוניות מכפיל 12.5. 24 מיליון מכוניות מכפיל 7. וזה אם כל ה24 מיליון הם במחיר ממוצע של הדגמים שנמכרים היום. אתה מבין שאין למחיר המניה סיבה לעלות?
קצת מאמץ - ה FPE של טסלה על בסיס קונצנזוס אנליסטים הוא באזור 36.
טסלה לרוב מנצחים את ציפיות האנליסטים פשוט כי יותר מדי מהם פסימיים יתר על המידה. אם תסתכל על אנליסטים שקולים שלא שוריים יתר על המידה ולא דוביים יתר על המידה כמו Garry black אז המכפיל של טסלה על בסיס רווח צפוי לשנת 2023 (קצת יותר קדימה לעתיד לעומת FPE) הוא באזור 26.
להסתכל על מכפיל 12 חודשים אחורה לחברה שצומחת מהר כמו טסלה זה סתם עצלנות בדיון.
ואפילו המכפיל אחורה הוא לא 100, הוא 76.

1665585361288.jpeg
 
קצת מאמץ - ה FPE של טסלה על בסיס קונצנזוס אנליסטים הוא באזור 36.
טסלה לרוב מנצחים את ציפיות האנליסטים פשוט כי יותר מדי מהם פסימיים יתר על המידה. אם תסתכל על אנליסטים שקולים שלא שוריים יתר על המידה ולא דוביים יתר על המידה כמו Garry black אז המכפיל של טסלה על בסיס רווח צפוי לשנת 2023 (קצת יותר קדימה לעתיד לעומת FPE) הוא באזור 26.
להסתכל על מכפיל 12 חודשים אחורה לחברה שצומחת מהר כמו טסלה זה סתם עצלנות בדיון.
ואפילו המכפיל אחורה הוא לא 100, הוא 76.
גארי בלאק לא אנליסט שקול. גרי בלק מפמפם את טסלה כי הלקוחות של הקרן הגרועה שלו הם למינגים של טסלה, בדומה לקטי ווד. גרי ודומיו מקבלים כסף כנגזרת של הנכסים תחת ניהול שלהם והוא מנסה למנוע מכסף לצאת מהקרן שלו. ואם אתה מדבר על מאמץ אז תראה את התחזית שלו, לפיה מחיר ממוצע של רכב טסלה תהיה 60 אלף דולר גם בשנת 2030 כשהם ימכרו 20 מיליון מכוניות בשנה. זה לא אפשרי אלא אם כל העולם עובר לרכבים של שישים אלף דולר. סין היא חצי מהשוק ומחיר של רכב ממוצע שם לא יכול להגיע לשישים אלף, מה לעשות. וגם אם ימכרו משאיות וונדרים, הכמויות מתגמדות לעומת מכוניות פרטיות אז הם לא יצליחו להעלות את הממוצע.

pfe של טסלה, כמו של יתר השוק, הוא פנטזיה. ברבעונים הקרובים אתה תראה שהforward guidance של כל השוק יורד, תראה את צילום המסך שצירפתי לעיל. הוא לא לוקח בחשבון את המחזוריות בשוק הרכב, אינפלציה, ריבית, דולר גבוה, מחירי אנרגיה (כן, גם חשמל), עליות בשכר במשק וכו. כוח הקניה של כל הצרכנים, בעיקר לא באמריקאים, בדולרים, נשחק. הוא גם לא לוקח בחשבון את האנומליה בשוק הרכבים שנגרמה מהקורונה כשאף אחד לא רצה לקחת סיכון ולנסוע בתחבורה ציבורית. הוא גם לא לוקח בחשבון את ההרס בתיק הנכסים של משקי הבית. ההון שהתאדה משווקי המניות, קריפטו ואגח הוא עצום ותהיה לזה השפעה. תיכף גם שוק הדיור יהרס.

רק להבהיר - אין לי ספק שטסלה מובילה ותוביל את שוק הרכבים החשמליים. אני רק מדבר על התמחור.
 
נערך לאחרונה ב:
גם במטריקות שיותר מתאימות לחברות צמיחה, טסלה לא ממש זולה.
מכפיל מכירות 11, כששאר חברות הצמיחה על מכפילים נמוכים מ-5.
 
גארי בלאק לא אנליסט שקול. גרי בלק מפמפם את טסלה כי הלקוחות של הקרן הגרועה שלו הם למינגים של טסלה, אני רק מדבר על התמחור
מתי בדאטא שעליו מתבססת הסטטיסטיקה הזו קרו האירועים הבאים, כולם ביחד, ולכן הסטטיסטיקה רלבנטית ויכולה ללמד על הבאות:
בכל פעם שהשוק נפל ב37% קרה משהו יוצא דופן

אתה חושב שטסלה יקרה מדי אחרי שמניות כמו אינטל ונבידיה נשחטו ב65%? כנראה שהשוק לא ככ מסכים איתך. וגם לא הנתונים

נ.ב
מה שאני רוצה להגיד זה שאם הייתה בועה באיזשהי מניה היא כבר התפוצצה השנה
 
בכל פעם שהשוק נפל ב37% קרה משהו יוצא דופן

אתה חושב שטסלה יקרה מדי אחרי שמניות כמו אינטל ונבידיה נשחטו ב65%? כנראה שהשוק לא ככ מסכים איתך. וגם לא הנתונים

נ.ב
מה שאני רוצה להגיד זה שאם הייתה בועה באיזשהי מניה היא כבר התפוצצה השנה
כן, אני חושב שהיא יקרה מידי. אני חושב שבגלל הגודל שלה במדדים בשנה האחרונה הרבה כסף פסיבי נכנס אליה. זה מאט את הירידה שלה. אבל בrelanace-ים הבאים של קרנות אינדקס היא תצטרך להימכר לטובת חברות אחרות כמו אקסון שהמשקל שלהן במדדים גדל בשנה האחרונה. בטח אם מחיר הנפט ימשיך לעלות (הוא ימשיך אחרי שהאמריקאים יחסלו את כל הרזרבות נפט שלהם כדי להטות את תוצאות הבחירות אמצע הקרובות).

כנ"ל יתר הגמפא.
 
pfe של טסלה, כמו של יתר השוק, הוא פנטזיה. ברבעונים הקרובים אתה תראה שהforward guidance של כל השוק יורד, תראה את צילום המסך שצירפתי לעיל. הוא לא לוקח בחשבון את המחזוריות בשוק הרכב, אינפלציה, ריבית, דולר גבוה, מחירי אנרגיה (כן, גם חשמל), עליות בשכר במשק וכו. כוח הקניה של כל הצרכנים, בעיקר לא באמריקאים, בדולרים, נשחק. הוא גם לא לוקח בחשבון את האנומליה בשוק הרכבים שנגרמה מהקורונה כשאף אחד לא רצה לקחת סיכון ולנסוע בתחבורה ציבורית. הוא גם לא לוקח בחשבון את ההרס בתיק הנכסים של משקי הבית. ההון שהתאדה משווקי המניות, קריפטו ואגח הוא עצום ותהיה לזה השפעה. תיכף גם שוק הדיור יהרס.
הכל רע. העתיד רע. אולי. אולי לא. אולי טסלה יכולה לשגשג גם בעתיד רע. אולי לא.
בנתיים הרווחים של טסלה ממשיכים לעלות ולעלות. המכפיל יורד משלל סיבות. יום אחד העתיד לא יראה כל כך עגום, הרווח יהיה גבוה בהרבה משהוא היום, ולמכפיל תהייה רק אפשרות אחת - לזנק למעלה. אני מעדיף לשבת על המניות ולרכבת על התנודתיות מאשר לנסות לתזמן את הכניסה והיציאה. מי שמעדיף לתזמן ועושה את זה בהצלחה בממוצע - שאפו, אין לי שום דבר נגד.
 
הכל רע. העתיד רע. אולי. אולי לא. אולי טסלה יכולה לשגשג גם בעתיד רע. אולי לא.
בנתיים הרווחים של טסלה ממשיכים לעלות ולעלות. המכפיל יורד משלל סיבות. יום אחד העתיד לא יראה כל כך עגום, הרווח יהיה גבוה בהרבה משהוא היום, ולמכפיל תהייה רק אפשרות אחת - לזנק למעלה. אני מעדיף לשבת על המניות ולרכבת על התנודתיות מאשר לנסות לתזמן את הכניסה והיציאה. מי שמעדיף לתזמן ועושה את זה בהצלחה בממוצע - שאפו, אין לי שום דבר נגד.
אני לא חושב ולא אמרתי שהעתיד רע. אני חושב שטסלה תשגשג בתור חברה. אני רק אומר שהמניות מתומחרות גבוה ביחס לכל מיני אינדיקטורים שבעתיד גרמו לירידה ברווחי חברות. זה לא עניין של תנודתיות. מי שהחזיק סיסקו בשיא בשנת 2000 לא רק שסבל מתנודיות אלא לא הרוויח כסף על ההחזקה הזו. מקווה שאני טועה. לי אין פוזיציה והלוואי שתרוויחו.
 
אם אתה לא מסוגל למצוא עדיף שתמכור כל מה שיש לך ותשים בפיקדון בנקאי. לא מתנשא. זו כנראה העצה הכי טובה שתקבל בחיים.
זו כנראה העצה הגרועה ביותר ששמעתי בחיי.
תודה בכל אופן.
 
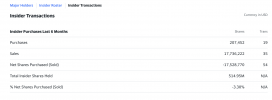
למה אינסיידרים מוכרים מניות בקצב מסחרר ויש אפס קניה של אינדייסרים אם החברה הולכת לגדול בכזה קצב? שאלת את עצמך פעם?

Screen Shot 2022-10-12 at 23.05.59.png
נכון - נמכרו 17 מילארד מניות.
לא בדקתי הרבה אחורה - רק עד אוגוסט (כולל)
אילון מאסק מכר את רוב הממניות, כדי לממן את עיסקת טוויטר.
וכדי לממן את קניית האופציות שהוענקו לו (ותשלום המס עליהן).
אז בתכלס - היו מכירות של אינסדרס - אבל כדי לחזק את האחזקות שלו
TSLA/insider-transactions/
 
נערך לאחרונה ע"י מנהל:
צפה בקובץ המצורף 1656
נכון - נמכרו 17 מילארד מניות.
לא בדקתי הרבה אחורה - רק עד אוגוסט (כולל)
אילון מאסק מכר את רוב הממניות, כדי לממן את עיסקת טוויטר.
וכדי לממן את קניית האופציות שהוענקו לו (ותשלום המס עליהן).
אז בתכלס - היו מכירות של אינסדרס - אבל כדי לחזק את האחזקות שלו
TSLA/insider-transactions/
אוי נו. ברור שרוב המכירות היו של בעל המניות הכי גדול בפער. אבל גם אחרים מכרו הרבה ממה שיש להם ואף אחד לא קנה.

לגבי ״לחזק את ההחזקות שלו״ - היו לו אופציות לקנות מניות ב16 דולר. גם אני הייתי ״מחזק״ את ההחזקות שלי במקרה הזה. זה לא מביע שום אמון בחברה. בנוסף את באופציות הוא יכל לממש עד 2023. אם החברה עומדת בפני כזו צמיחה מטאורית עדיין הוא יכל לחכות. נראה מוזר הרי תיכף מתחילים למכור טנדרים ומשאיות ולייצר סוללות קסם, ולכרות ליתיום, ורובו טקסי ורואדסטר2.0 שהיא בכלל מכונית מעופפת, ורובוטים שיחליפו בני אדם בעבודה. נשמע שהיה כדאי לחכות ל2023…

אני מקווה שאף אחד לא יעלה את הטיעון שהוא בכלל מכר כי הוא רצה לשלם מיסים.
 
אני מקווה שאף אחד לא יעלה את הטיעון שהוא בכלל מכר כי הוא רצה לשלם מיסים.
הוא לא רצה לשלם מיסים, הוא היה חייב לשלם מיסים, הכסף צריך להגיע מאיפשהו.
כנ"ל לרכישת טוויטר, אגב הוא כנראה יצטרך הרבה יותר כסף ממה שהוא חשב בהתחלה.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.

נושאים דומים

Back
למעלה