
-
התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.
אתה משתמש בדפדפן מיושן. יתכן והאתר הנוכחי יוצג באופן שגוי, כמו כן אתרים אחרים ברשת.
אנא שדרג את הדפדפן או השתמש בדפדפן חילופי.
אנא שדרג את הדפדפן או השתמש בדפדפן חילופי.
הגמח המרכזי
- פותח הנושא אליהו
- פורסם בתאריך
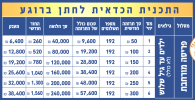
הביקורת שיש להם זה של משרד רואי חשבון, ושתתקשר למשרד רואי החשבון, או שתשאל רואי חשבון שאתה מכיר, התפקיד שלהם לתת אישור שיש היתכנות כלכלית לעסק, הם לא מחשבים רמת סיכון... וזה לא תפקידם ואין להם בזה מושג.רחוק ממני התחום אבל לפי מה קובעים פה כולם שזו תרמית?
יש להם ביקורת שזה לא:
צפה בקובץ המצורף 1809
עברתי על התוכנית שלהם
וסה"כ נראה סביר (לא שמתי באקסל).
מה בדיוק הבעיה פה?
ואם תקרא טוב, וצריך ממש לדקדק, תסתכל שכתוב שהמודל הכלכלי שנבנה שכולל את נתוני העבר, "וכן תחזית תזרים מזומנים ל50 שנה קדימה..." עומד בכל הכללים שעל בסיסם נבנה המודל "ובהתאם לכך" הגמח יוכל לעמוד בכל התחייבויותיו....
יש כאן מודל כלכלי, אבל אי אפשר לדעת האם המודל יצליח או שלא... כל עסק שנפתח ושיש לו מודל כלכלי, האם זה אומר שאין סיכון שהלקוחות לא יגיעו... הם אומרים שלפי המודל הכלכלי ושההכנסות בעתיד יהיו כמו שהמודל הכלכלי מראה, אז הכול יעבוד כשורה...
והבעיה בתוכנית שלהם שאני מביא 50 אלף שח והם מביאים לי 240 אלף שח הלוואה, איך זה יקרה??? זה חייב להיות שיהיה יותר מפקידים מלווים... בכל רגע נתון.

אורי ג.
משתמש בכיר
- הצטרף ב
- 10/8/15
- הודעות
- 25,183
- דירוג
- 35,718
ממש לא נכון. אתה מביא להם 300 ש"ח בחודש למשך כ20 שנים, לאחר מכן הם מביאים לך הלוואה 240K ש"ח, הלוואה שאתה צריך להחזיר אותה.והבעיה בתוכנית שלהם שאני מביא 50 אלף שח והם מביאים לי 240 אלף שח הלוואה, איך זה יקרה??? זה חייב להיות שיהיה יותר מפקידים מלווים... בכל רגע נתון.
להזכירך גם עמותה יכולה לקבל הלוואות מהבנק (או מהמנהלים).
כמו כן קח בחשבון:
שלא כל מי שנותן להם הלוואה לוקח הלוואה.
חלק (גדול?) ממי שלוקח הלוואה מחזיר אותה מהר יותר ממה שצריך.
מי שרוצה להפסיק את ההסדר הזה באמצע משלם קנסות גדולים להבנתי.
אני לא אומר שזה חסר סיכון אבל מפה ועד לזעוק שזה תרמית פונזי המרחק גדול מאד.
אף אחד לא אומר שהם מרמים בכוונה. (חוץ מהלבנה אם קיימת שם)רחוק ממני התחום אבל לפי מה קובעים פה כולם שזו תרמית?
מה בדיוק הבעיה פה?
אבל מה יקרה אם מספר המצטרפים החדשים יירד ? בוא נניח את התרחיש קיצון הבא,
100 ראשונים משלמים את ה 300 לחודש. ואין מצטרפים חדשים. אחרי 20 שנה בהנתן התנאים של ריבית והצמדה שהם פועלים איתם בהינתן משכורות של המנהלים. האם יש איזה שהוא סיכוי לעמוד בהבטחה של 240000 לכל מפקיד כאשר מקבלים בחזרה מענק של 38000 מתוך 57000 ? מאיפה הם יביאו את הכסף להלוות ? כל עוד יש מספיק נרשמים, אין בעיה. מה יקרה למשלמים אם לא יהיו מספיק נרשמים ויגמר הכסף להלוואות ?
בנוסף, מאיפה הם יודעים היום שתוכל להחזיר את ההלואה בעוד 20 שנה ? נניח שאני לא עובד עם 0 הכנסה, הרי ההלואה מובטחת לי איך אני מחזיר ? על איזה שיעור של דיפולט הם מתכננים ?
הם לא יכולים לקחת הלוואה מבנק, כי כל העניין הוא שאין ריבית, וברגע שהבנק ייקח מהם ריבית כבר העסק שלהם נהיה לא מהודר הלכתית.ממש לא נכון. אתה מביא להם 300 ש"ח בחודש למשך כ20 שנים, לאחר מכן הם מביאים לך הלוואה 240K ש"ח, הלוואה שאתה צריך להחזיר אותה.
להזכירך גם עמותה יכולה לקבל הלוואות מהבנק (או מהמנהלים).
במציאות אני מאמין שזה ממש לא כך וכולם מנצלים את זה עד הסוף, במיוחד שההחזר של ההלוואות האלו הוא יחסית גבוה מלכתחילה.חלק (גדול?) ממי שלוקח הלוואה מחזיר אותה מהר יותר ממה שצריך.
בכל מקרה אי אפשר לבנות על זה.
זה לא העניין שמפקידים יפסיקו, כי בהסכם הם לא חייבים להסכים להחזיר את הכסף, אני מדבר עכשיו שעבר 19 שנה, ובשנים הקרובות הם יתחילו לתת את התחייבויות האמיתיות שלהם, עד עכשיו הם התפנקו עם כמויות של מזומנים ונתנו הלוואות לכל כיוון אפשרי, עכשיו מגיע הזמן שהם צריכים לתת לאלפי אנשים כל שנה הלוואות עתק, וזה בנוי על זה שאנשים ימשיכו להצטרף כי אם קצב ההפקדות גדל במשך השנים, כמו שהוא במציאות גדל, אין לזה שום היתכנות להחזיק את עצמו בשנים הקרובות בלי שיהיו להם גם מצטרפים חדשים. (ודרך אגב שדיברתי עם הרואה חשבון בטלפון, הוא גם אמר שהם חייבים מצטרפים חדשים, הוא רק טען שזה לא פירמידה כי במשך השנים יהיה להם מספיק כסף כי הם יגבילו את המצטרפים בהתאם למזומנים שיהיה להם)מי שרוצה להפסיק את ההסדר הזה באמצע משלם קנסות גדולים להבנתי.
אורי ג.
משתמש בכיר
- הצטרף ב
- 10/8/15
- הודעות
- 25,183
- דירוג
- 35,718
אני לא יודע, צריך למדל את הכל באקסל ולראות, יש פה תשואה אלטרנטיבית, יש פה שחיקה אינפלציונית, תרומות, שכר, אינפלציה, ריבית ועוד הרבה הנחות שצריך לקחת.100 ראשונים משלמים את ה 300 לחודש. ואין מצטרפים חדשים. אחרי 20 שנה בהנתן התנאים של ריבית והצמדה שהם פועלים איתם בהינתן משכורות של המנהלים. האם יש איזה שהוא סיכוי לעמוד בהבטחה של 220000 לכל מפקיד כאשר מקבלים בחזרה מענק של 38000 מתוך 57000 ?
לשאלך: יתכן מאד וכן, לפני שאני יוצא בהצהרה של תרמית, פונזי וכו', האשמות שהם דיבה מובהקת ראוי לבדוק ולהוכיח את טענותיך, בטח ובטח שיש להם אישורים ממשרד רו"ח מכובד מאד ותמיכה מרבנים שאפילו אפיקורס מוחלט כמוני מכיר:
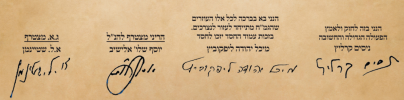
סלח לי אבל זו הנחה לא רק מטופשת אלא גם דמגוגית.100 ראשונים משלמים את ה 300 לחודש. ואין מצטרפים חדשים.
לשיטתך כל בנק בעולם זו תרמית פונזי.
אני לא קורא לזה פירמידה למרות שלדעתי יש לזה מאפיינים מאוד דומים, ואין לזה דמיון לבנקים, כי הבנקים מגובים מבנק ישראל, והם יכולים להלוות הרבה יותר מההפקדות שמפקידים אצלם, הגמח המרכזי לא יכול, וממילא זה לא בר השוואה.סלח לי אבל זו הנחה לא רק מטופשת אלא גם דמגוגית.
לשיטתך כל בנק בעולם זו תרמית פונזי.
אבל אני כן טוען שיש כאן סיכון והם כותבים באתר שלהם ומפרסמים שאין סיכון...
זה הטענה שלי, האם אתה חלוק על זה?
אורי ג.
משתמש בכיר
- הצטרף ב
- 10/8/15
- הודעות
- 25,183
- דירוג
- 35,718
לא, אבל אין לי מספיק כלים או עניין לדעת כמה סיכון יש פה.זה הטענה שלי, האם אתה חלוק על זה?

גרהם
משתמש בכיר
- הצטרף ב
- 6/3/15
- הודעות
- 21,553
- דירוג
- 29,429
בסופו של דבר, על זה הדיון.לשיטתך כל בנק בעולם זו תרמית פונזי.
בנקים בישראל הם הגוף הכי מפוקח שיש.
בגמח, הפיקוח, וליתר דיוק התמריץ לא לרמות, מסוג שונה לגמרי. לי כחילוני אין כלים להעריך את החלופה הזו.
ושוב, אף אחד לא אומר שהם רמאים. רק שהמודל שלהם, לפחות לדעתי, נראה כמו פרמידה ומסתמך יותר על ״יהיה בסדר״ מאשר על חישובים כלכליים.אני לא יודע, צריך למדל את הכל באקסל ולראות, יש פה תשואה אלטרנטיבית, יש פה שחיקה אינפלציונית, תרומות, שכר, אינפלציה, ריבית ועוד הרבה הנחות שצריך לקחת.
לשאלך: יתכן מאד וכן, לפני שאני יוצא בהצהרה של תרמית, פונזי וכו', האשמות שהם דיבה מובהקת ראוי לבדוק ולהוכיח את טענותיך, בטח ובטח שיש להם אישורים ממשרד רו"ח מכובד מאד ותמיכה מרבנים שאפילו אפיקורס מוחלט כמוני מכיר:
צפה בקובץ המצורף 1811
סלח לי אבל זו הנחה לא רק מטופשת אלא גם דמגוגית.
לשיטתך כל בנק בעולם זו תרמית פונזי.
בנק מנתח את ההכנסות שלך, את הכסף שיש לך, את העבר שלך, את הסיכוי שלך לרווחים עתידים. ולפי זה מנסה לתת לך משכנתא או הלוואה עכשיו. לא בעוד 20 שנה, עכשיו.
בנק יכול לתת לך הלוואות מעבר להון שלו בפיקוח ולא יכול לעבור אחוז מסויים מההון העצמי. זה שרואה חשבון עשה חישוב בשנה מסויימת ושם לפי התחזיות שסופקו לו הוציא דוח שכרגע הכל בסדר. לא אומר דבר מה יקרה עוד 20 שנה כאשר תבקש את הכסף.
וזה שרבנים חתמו על זה ? הם מבטיחים לך את ההלואה ? יוציאו מכספם ? אז חתמו.
נערך לאחרונה ב:
צריך להדגיש שתסתכל מה הרבנים כתבו, הם לא כתבו שאין סיכון הם כתבו שזה פעילות חשובה או שהם מברכים את המצטרפים, וזה בגלל שמבחינה הלכתית יש בזה מעלות.וזה שרבנים חתמו על זה ? הם מבטיחים לך את ההלואה ? יוציאו מכספם ? אז חתמו.
זה שמביאים רבנים, בציבור החרדי יש לזה אפקט מאוד חזק, למרות שהרבנים לא כתבו שזה לא מסוכן כלכלית.
אורי ג.
משתמש בכיר
- הצטרף ב
- 10/8/15
- הודעות
- 25,183
- דירוג
- 35,718
אתה גם לא קהל היעד.בגמח, הפיקוח, וליתר דיוק התמריץ לא לרמות, מסוג שונה לגמרי. לי כחילוני אין כלים להעריך את החלופה הזו.
מערכת התמריצים והמוניטין בקהילה החרדית שונה לחלוטין.
מה יקרה עם כל מי שמפקיד כסף בפק"מ עכשיו מחליט למשוך את כספו בתחנת היציאה או בפדיון הכסף? באותו היום הבנק פושט את הרגל, בדיוק כמו בדוגמא הדמגוגית שאתה נתת.בנק יכול לתת לך הלוואות מעבר להון שלו בפיקוח ולא יכול לעבור אחוז מסויים מההון העצמי. זה שרואה חשבון עשה חישוב בשנה מסויימת ושם לפי התחזיות שסופקו לו הוציא דוח שכרגע הכל בסדר. לא אומר דבר מה יקרה עוד 20 שנה כאשר תבקש את הכסף.
נכון, מפה ועד תרמית או פונזי המרחק הוא רב, רק מאד.לא אומר דבר מה יקרה עוד 20 שנה כאשר תבקש את הכסף.
מיילא מישהו פה ביצע פה איזה ניתוח של המצב (בניגוד לBDO) אבל סתם משלשלים פה מלל ללא שום ביסוס או הבנה.
זה לא בניגוד, הם לא חולקים על זה, הם בסך הכול כתבו שיש לזה היתכנות כלכלית, ובתנאי שתזרים עתידי יהיה כמו שהם צופים עכשיו...בניגוד לBDO
הדעה שלך יש לה מוניטין ולכן חשוב לי שהדברים יהיו מדויקים.
לא הייתי מטריד אותך על כל פיפס שאתה כותב למישהו אחר, אבל חשוב לי מאוד שהנושא הזה יהיה ברור עד כמה שניתן.
גרהם
משתמש בכיר
- הצטרף ב
- 6/3/15
- הודעות
- 21,553
- דירוג
- 29,429
אם כולם ימשכו את הפקמ היום אז אכן תיווצר בעיה וב"י כנראה יתגייס לספק נזילות.מה יקרה עם כל מי שמפקיד כסף בפק"מ עכשיו מחליט למשוך את כספו בתחנת היציאה או בפדיון הכסף? באותו היום הבנק פושט את הרגל, בדיוק כמו בדוגמא הדמגוגית שאתה נתת.
אבל במקרה הסביר יותר של תהליך ארוך יותר של משיכות, יש הרבה מנגנונים בבנק ובפיקוח על הבנקים (שנעשה באופן שוטף) כדי להתגונן ולצמצם את הסיכון לקריסה. אין הגנה הרמטית, אבל זה הכי הרבה שיש בישראל לפחות.
בגמח כל אלו לא קיימים וייתכן שיעבור הרבה זמן מרגע שיש בעיה שצריך וניתן לטפל בה ועד שהדבר יתגלה כאשר כבר אי אפשר לתקן.
ועל אף כל זה, אני לא פוסל שהמנגנונים החלופיים, כגון חסות הרבנים, יעילים כלפי מנהלי הגמח.
שום דמגוגיה. חישוב פשוט.סלח לי אבל זו הנחה לא רק מטופשת אלא גם דמגוגית.
לשיטתך כל בנק בעולם זו תרמית פונזי.
אם
מוחזרבהחזר חודשי 1560
זה אומר שבחישוב נייר קצר ההחזר מתאזן על הקשקש - רווח של אלפים בודדים, כלומר אין כמעט מירווח ביטחון לסיכון של אנשים שלא עומדים בהחזרים, ואין התחשבות בסיכון של אינפלציה.במשך 10 שנים
נערך לאחרונה ב:
@אליהו , @אליהו@ (בשביל מה ניק כל-כך דומה???)
האם יצא לכם לקרוא את השרשור הענק הזה (שננעל בסופו של דבר)?
 www.hasolidit.com
יש שם לא מעט התעסקות עם הנושא של הגמ"חים.
יש שם אפילו תגובה של @AIML לגבי הדרך של הלבנת ההון ע"י תורמי אמריקאים (https://www.hasolidit.com/kehila/threads/הפתרון-לחתן-ילדים-במגזר-החרדי.13608/post-515134)
האם יצא לכם לקרוא את השרשור הענק הזה (שננעל בסופו של דבר)?
הפתרון לחתן ילדים במגזר החרדי
שלום לכולם, כידוע למי שמכיר את הנושא, בציבור החרדי הנושא הכלכלי חברתי החשוב ביותר הוא עניין הצורך שיש להורים לתת סכומי כסף אדירים לצורך חיתון ילדיהם. אני לא נכנס פה לשאלות של תרבות, מוסר וצדק, ואני מבקש מכלל המשתתפים שלא להיכנס כאן לביקורת ו/או לפטרנות ו/או לצדדים לא פרקטיים של טיפול בבעיה (כמו...
www.hasolidit.com
יש שם אפילו תגובה של @AIML לגבי הדרך של הלבנת ההון ע"י תורמי אמריקאים (https://www.hasolidit.com/kehila/threads/הפתרון-לחתן-ילדים-במגזר-החרדי.13608/post-515134)
לא ידוע, בזמנו חקרתי המון על זה, כי אחד מגופי הגמחי"ם שרצה לעשות דבר כזה, ביקש ממני לבדוק. ואז בדקתי בסקר שוק מה זה הכסף הזה, לגבי הקרן שיחזור כך אם אמרו לי והחשבון שלהם, (כמובן חוץ מהחלק שהם לקחו לפעילות כשליש מהפקדה), יש המון פרטים שרשום בהסכם שזה בשביל היתר עסקאדבר ראשון אני חלוק עליך, וחד משמעית יש הרבה אנשים שלא מביאים בכלל ממעשר (יש הרבה ואני בעבר הפקדתי שם, וזה לא היה ממעשר, מטעמי הלכה, כי כולם מסכימים שמעשר עדיף לתרום ולא לעשות אם זה התחייבות להלוואה בעתיד) וגם מי שתורם ממעשר, כידוע בציבור החרדי יש הרבה שמביאים להורים או לכולל וכיוצא בזה, לא חסר לאיפה להביא את המעשר, ברגע שהם לא יביאו הלוואות ההפקדות ירדו ל0 ואתה יודע את זה בדיוק כמוני... הציבור החרדי "מאמין" להם.
ואם אתה צודק שהכול זה תרומה למה הם צריכים לרשום בעמוד הראשי באתר שלהם ציטוט: וללא סיכון לתורמים כלל.
יש כאן הטעיה מכוונת וזה האמת, ואין סיבה להסתיר אותה.
זה לא נכון כי יש להם הוצאות וגם היום הם לא מחזירים את כל הכסף, ובמיוחד שאף אחד לא יכול לדעת מה יקרה ברגע שהם יפלו הרי ברגע שהם יפלו לא בטוח שאנשים ימשיכו להחזיר, במיוחד במקרה שהלווה יודע שחייבים לו עוד הלוואות... ברגע שעסק נופל כל המודל הכלכלי משתנה ואי אפשר לדעת מה יקרה.
ואין לי שום דבר נגד לתרום לגמחים אבל אני נגד גמח שהם מפרסמים לכולם שאין בזה סיכון והציבור לא מודע לסיכון חד משמעית... הציבור שומע לפעמים פירמידה אבל ישר יש את הנציגים שלהם בכל מקום להסביר למה אין שום סיכון...
עכשיו החיסרון המשמעותי בעיני זה שלא כל הכסף חוזר, פלוס שאפשר להצטרף כמה שרוצים.
בסופו של יום בגמ"ח שבקש ממני לבדוק עשו תוכנית אחרת זכאות ל40000 ש"ח לכל ילד (עד 6 ילדים), כל הכסף של הפקדה חוזר, וקבוצה סגורה דהיינו רק שיש מעגל של 10000 הפקדות, התוכנית יצא לדרך.
הבעיה שאני רואה בגמ"ח המרכזי זה שלא כל הכסף חוזר, ואפשר להצטרף כמה שרוצים.
שום דמגוגיה. חישוב פשוט.
אם
מוחזר
זה אומר שבחישוב נייר קצר ההחזר מתאזן על הקסקס - רווח של אלפים בודדים, כלומר אין כמעט מירווח ביטחון לסיכון של אנשים שלא עומדים בהחזרים, ואין התחשבות בסיכון של אינפלציה.
בנוסף, ניקח 6 ילדים למשפחה. (ממוצע במגזר החרדי בסביבות 6)
החזר הלוואה כל חודש של 1592 כפול 6. צריך להחזיר נטו 9500 שקל כל חודש.
או משפחה של 10 ילדים. החזר של 15920 נטו כל חודש.
איך בדיוק משפחות במגזר החרדי, כאשר לפי - תעסוקת חרדים – מבט על אם גם הגבר וגם האשה עובדים הם מרויחים 16000 ברוטו, (ומה האחוז במגזר החרדי שזה קורה ? ) יחזירו את הכסף של ההלואה הזו ? כאשר במקרה הטוב ששניהם עובדים זה הלוואה של כמעט 2/3 מההכנסה. וזה לפני העלות של אחזקת משפחה של 8 נפשות.
נערך לאחרונה ב:
פתחו חשבון למסחר עצמאי
פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.

איש ירח
משתמש בכיר
- הצטרף ב
- 21/5/17
- הודעות
- 2,015
- דירוג
- 2,915
אז ענית לעצמך על השאלה. אבל מה שלא ברור לי זה, למה שאנשים ירצו לתרום כספי מצווה עבור עסק. מילא לגמ"ח שמנהלים אותו בהתנדבות מלאה (כמו אצלנו) מוכנים להפסיד גם רווחים ואפילו חלק מהקרן בשביל המצווה, אבל לתרום לעסק? מה מצווה בזה?שמצד המפקידים זה גמ"ח, ומצד המנהלים זה עסק
נושאים דומים
| פותח הנושא | כותרת | פורום | תגובות | תאריך |
|---|---|---|---|---|
| S | שאלה לגבי הבנק המרכזי | שוק ההון | 30 | |

|
תרחיש שבו עולה ריבית הבנק המרכזי - מה כדאי להחזיק במצב כזה? | שוק ההון | 7 |
נושאים דומים
-
-
תרחיש שבו עולה ריבית הבנק המרכזי - מה כדאי להחזיק במצב כזה?
- נפתח על ידי AlexNOSAM
- תגובות: 7