• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

התייר מאיטליה

  • פותח הנושא פותח הנושא dan_ko
  • פורסם בתאריך פורסם בתאריך
שלום חברים, מצרף סיכום רבעון 3 ועדכונים:

פירוט נכסים:

1. דירה למגורים - 420,720
2. קרן פנסיה בישראל - 64,755
3. קרן השתלמות - 83,335
4. קריפטו - 37,226
5. מזומן - 81,327
6. חשבון אינטראקטיב ברוקר - 138,091

סה״כ שווי עצמי קודם - 682,522 ש״ח
סה״כ שווי עצמי חדש - 825,454 ש״ח (20%+)

החדשות הטובות:
סגרתי את כל החובות שלי עם קרובי משפחה ועמדתי בכל היעדים הפיננסים שהצבתי לשנה הזו. אם זאת יש לי עוד 3 חודשים לתת בראש. צברתי מספיק כסף עבור החתונה ואני מתחיל לאט לאט לחסוך כסף לטיול הגדול / ירח דבש שאנחנו מתכננים לעשות בעוד כשנה.

החדשות המאתגרות:
החודשים האחרונים לא היו קלים עבורי בכלל, במיוחד ברמה הנפשית. ההכנסות בעסק נחתכו כמעט בחצי עקב לקוח גדול שעזב. בחודשים הקרובים אנסה לתת יותר תשומת לב בעסק במטרה לשפר את המצב הקיים. כמו כן העבודה הראשית שלי מדשדשת גם היא. המצב מאופיין בעליות וירידות בפעילות וקשיים פנימיים בתוך החברה שקשה לי להתגבר עליהם. חוויתי הרבה משברים בעבודה הזו והיא השפיעה עלי לרעה. כל אחד במקומי כלל נראה היה כבר מתפטר מזמן אבל אני ממש לא רוצה לקפוץ למים עמוקים בצורה חדה מבלי שאין לי בסיס כלשהו.

לאחר הרבה מחשבות קיבלתי את ההחלטה לשנות כיוון ברמת התעסוקה שלי.

המטרה:
1. טווח ארוך - לבנות מותג עצמי לטווח הארוך דרך יצירת תכנים בעלי ערך (בלוג, יוטיוב, רשתות מדיה). אני מעריך כי ייקח לי 1-3 שנים עד שזה יתחיל לצבור תאוצה טובה ואז ניתן יהיה לקטוף את הפירות כמו לקוחות פוטנציאלים לעסק, אפשרויות תעסוקה ושיתופי פעולה, קשרים בתעשייה ומונטיזציה על התכנים (יוטיוב, אדסנס, תוכנות שותפים וכו׳).

2. טווח בינוני - להקים מיזם/תוכנה שתוכל לשמש בתור מקור הכנסה ראשי. יש מספר רעיונות בקנה ויש כבר מיזם אחד שנמצא בפיתוח והולך להיות מושק עד סוף השנה. יש לי רקע בתכנות אבל תוך כדי פיתוח מיזם אני לומד המון ולמעשה כך רוכש ידע עבור מקצוע חדש.

אם אני מסתכל על הדברים מבחינת אסטרטגיית השקעות, אני רואה את עצמי כרגע בתור מניה בעלת פוטנציאל הכי גבוהה ולכן להשקיע את הכסף בחסכונות למחיה הרבה יותר כדאי מאשר להשקיע בשוק ההון. זה ייתן לי יותר זמן לעבוד על הפרויקטים משלי וההחזר עבור ההשקעה הינו הרבה יותר גבוה משוק ההון (גם הסיכון כמובן).

התוכנית:
1. להמשיך לעבוד ולחסוך כסף מזומן נזיל עבור 24 חודשי מחיה. זה ייתן מספיק אוויר לנשימה כדי להתמקד במיזמים ופרוייקטים שאני רוצה לעבוד עליהם. מבלי לגעת בהשקעות שלי בשוק ההון.
2. להפסיק את העבודה במשרה מלאה ולהקדיש את כל כולי עבור המיזמים שאני רוצה להקים.
3. להמשיך להשקיע קצת בעסק צד כדי להאריך עוד יותר את החסכונות.
4. בתקופה הזו להתמקד ב-2 המטרות שהצבתי לעצמי.
5. במקרה הכי גרוע תמיד אוכל לחזור לשוק העבודה אך עם הרבה יותר ניסיון וידע.

אני חושב שזה יכול להישמע כהחלטה מוזרה עבור משקיעים רבים “חבל שהכסף שלך פשוט יישחק באינפלציה״ ״לא להשקיע בשוק באופן קבוע זו טעות״ ״אתה תפספס את הזמן הכי טוב בשוק בתקופה הזו״ ״לוותר על העבודה עם שכר גבוהה זה מטומטם״ אבל אם אני מסתכל על זה מבחינה יזמית ואיך שאני מכיר את עצמי זה נשמע כמו החלטה הכי נכונה עבורי.

אשמח כמובן לשמוע דעתכם
 
רציתי להצטרף ולתת את הזווית שלי לגבי חלוקת העול בינך לבין ארוסתך.
אישית אני גם האמנתי והיה נראה לי ברור שהפרשים משמעותיים בשכר אמורים להיות מתורגמים לחלוקה מסוימת, אבל ממש לא "הכל שלנו אין שלי ושלך". או אם אציג את זה אחרת, חשבתי שבמקרה של גירושין, זה לא הוגן להתחלק 50-50 בקניין הזוגי וראוי להגן מפני זה בהסכם ממון.
מרגע שנולדו לנו ילדים, שיניתי את דעתי לגמרי. הצורך לתפקד כיחידה אורגנית אחת הוא אמיתי ומשמעותי, ואתה ממש לא רוצה שיכנסו לשם שיקולים זרים. כמו כן מאוד קשה לכמת דברים רבים (צריך להישאר עם הילדים בבית כשהם תינוקות, כשהם חולים, להשקיע אנרגיה בהם וכו' וכו'). הפתרון היחיד שסביר בעיני כיום, אחרי שחוויתי את זה, הוא 50-50.

(נשוי באושר עם ילדים קטנים מאוד)
 
התוכנית:
1. להמשיך לעבוד ולחסוך כסף מזומן נזיל עבור 24 חודשי מחיה. זה ייתן מספיק אוויר לנשימה כדי להתמקד במיזמים ופרוייקטים שאני רוצה לעבוד עליהם. מבלי לגעת בהשקעות שלי בשוק ההון.
2. להפסיק את העבודה במשרה מלאה ולהקדיש את כל כולי עבור המיזמים שאני רוצה להקים.
3. להמשיך להשקיע קצת בעסק צד כדי להאריך עוד יותר את החסכונות.
4. בתקופה הזו להתמקד ב-2 המטרות שהצבתי לעצמי.
5. במקרה הכי גרוע תמיד אוכל לחזור לשוק העבודה אך עם הרבה יותר ניסיון וידע.

אני חושב שזה יכול להישמע כהחלטה מוזרה עבור משקיעים רבים “חבל שהכסף שלך פשוט יישחק באינפלציה״ ״לא להשקיע בשוק באופן קבוע זו טעות״ ״אתה תפספס את הזמן הכי טוב בשוק בתקופה הזו״ ״לוותר על העבודה עם שכר גבוהה זה מטומטם״ אבל אם אני מסתכל על זה מבחינה יזמית ואיך שאני מכיר את עצמי זה נשמע כמו החלטה הכי נכונה עבורי.

אשמח כמובן לשמוע דעתכם
נשמע כמו החלטה בסגנון של:
Go big or go home

כל הכבוד מדובר בצעד אמיץ, אם ישתלם או לא אני לא יודע.
השאלה שלי היא למה שלא תתחיל את העסק החדש שאתה מתכנן כבר עכשיו תוך כדי העבודה הנוכחית, וכאשר העסק יתחיל להניב הכנסה באופן קבוע אז תעזוב את העבודה הנוכחית?
 
רציתי להצטרף ולתת את הזווית שלי לגבי חלוקת העול בינך לבין ארוסתך.
אישית אני גם האמנתי והיה נראה לי ברור שהפרשים משמעותיים בשכר אמורים להיות מתורגמים לחלוקה מסוימת, אבל ממש לא "הכל שלנו אין שלי ושלך". או אם אציג את זה אחרת, חשבתי שבמקרה של גירושין, זה לא הוגן להתחלק 50-50 בקניין הזוגי וראוי להגן מפני זה בהסכם ממון.
מרגע שנולדו לנו ילדים, שיניתי את דעתי לגמרי. הצורך לתפקד כיחידה אורגנית אחת הוא אמיתי ומשמעותי, ואתה ממש לא רוצה שיכנסו לשם שיקולים זרים. כמו כן מאוד קשה לכמת דברים רבים (צריך להישאר עם הילדים בבית כשהם תינוקות, כשהם חולים, להשקיע אנרגיה בהם וכו' וכו'). הפתרון היחיד שסביר בעיני כיום, אחרי שחוויתי את זה, הוא 50-50.

(נשוי באושר עם ילדים קטנים מאוד)
תודה על העצה!

תעשה הסכם ממון, עצה מנסיון.
אנחנו עשינו הסכם ממון שלדעתי הוגן עבור שני הצדדים.

נשמע כמו החלטה בסגנון של:
Go big or go home

כל הכבוד מדובר בצעד אמיץ, אם ישתלם או לא אני לא יודע.
השאלה שלי היא למה שלא תתחיל את העסק החדש שאתה מתכנן כבר עכשיו תוך כדי העבודה הנוכחית, וכאשר העסק יתחיל להניב הכנסה באופן קבוע אז תעזוב את העבודה הנוכחית?

תודה רבה! אני מקווה שצעד הזה ישתלם אבל כמובן שיש סיכון כמו כל דבר בחיים. אני אנסה לעדכן אותכם כאן לגבי ההתקדמות. זה גם ישמש עבורי בתור סוג של חוזה להתחייבות כדי לא למרוח או להזניח את הדברים כאשר אני אתחיל להתקע בקשיים.

אני מתכנן להתחיל את העסק תוך כדי העבודה. האתגר הוא שעבודה הקיימת דורשת ממני הרבה זמן ומאמץ קוגניטיבי כך שלקראת סוף היום נשאר מאט זמן או כוח עבור המיזם. אני יכול לסחוט כמה שעות עבודה בשבוע אבל לא מעבר. אני חושב שברגע שאעזוב את העבודה אני קודם כל אתחיל להרגיש יותר טוב נפשית וגם יהיה לי פי 5 יותר זמן פנוי להקדיש עבור המיזם.
 
  • אהבתי
Reactions: Roi
שלום חברים, מצרף סיכום רבעון 4 ועדכונים:
[חלק מהירידות הינן בגלל ששקל התחזק לאחרונה ורוב הנכסים מוערכים בדולר]

פירוט נכסים:

1. דירה למגורים - 402,410
2. קרן פנסיה בישראל - 63,883
3. קרן השתלמות - 80,488
4. קריפטו - 52,936
5. מזומן - 131,641
6. חשבון אינטראקטיב ברוקר - 145,350

סה״כ שווי עצמי קודם - 825,454 ש״ח
סה״כ שווי עצמי חדש - 876,708 ש״ח (6%+)

המצב הקיים:
קשה לי לתאר כרגע את המצב שלי. דחיתי ודחיתי ואז אחרי כמה סטירות שכנעתי את עצמי לכתוב את הפוסט הזה כי הבטחתי לעשות כך כל רבעון. הייתי בכיוון טוב עם הרבה תוכניות ברבעון הקודם אבל אז המלחמה התחילה. נכנסתי לדכאון כבד ואיבדתי את המוטיבציה לעשות כל דבר. עשיתי את המינימום הנדרש בעבודה הקיימת. את רוב הזמן במהלך היום הייתי מבלה מול אתרי חדשות, לא מאמין למה שקורה. עכשיו כעבור 3 חודשים אני מתחיל לעט לעט לחזור לעצמח. לא ידעתי עד כמה זה ישפיע עלי. למרות שאני נמצא רחוק, המשפחה שלי והחברים שלי נמצאים בארץ. חלקם במילואים.

אנסה לא להיכנס לפרטי פרטים ולפוליטיקה אבל בשורה התחתונה כואב לי מאוד. כואב לי על מה שקרה והגישה שלי ששום דבר לא הולך באמת להשתנות. למרות שאני גר בחו״ל, גדלתי וביליתי את רוב חיי בישראל. זו מדינה מדהימה עם הרבה אנשים מוכשרים, אנשים חמים. קשה לי לראות לאן המדינה מדרדרת.

בתקופה הזו אני רוצה לאחל לכולם שלום. תהיו חזקים ותשמרו על עצמכם. תבלו יותר זמן עם המשפחה והחברים. תגידו להם עד כמה אתם אוהבים אותם כי החיים מאוד כאוטיים ואי אפשר באמת לדעת האם נזכה לראות אותם מחר. רוצה מאוד להישאר אופטימי ושנזכה לראות תקופות יותר מאושרות.


באיזו מדינה אתה שמשלמים כל כך מעט מס?
איטליה?

לצערי לא יכול להגיד את המדינה אבל יש מספר מדינות שמציעות מס עד 0%. מצאתי מאמר שעובר על מספר מדינות, אולי יכול לעניין אותך:
https://immigrantinvest.com/blog/tax-free-countries-en/
 
אנסה לא להיכנס לפרטי פרטים ולפוליטיקה אבל בשורה התחתונה כואב לי מאוד. כואב לי על מה שקרה והגישה שלי ששום דבר לא הולך באמת להשתנות. למרות שאני גר בחו״ל, גדלתי וביליתי את רוב חיי בישראל. זו מדינה מדהימה עם הרבה אנשים מוכשרים, אנשים חמים. קשה לי לראות לאן המדינה מדרדרת
בתור אחד שנמצא בנעליך כבר כמעט עשור, אני ממש מזדהה עם כל מילה.
 
שלום חברים, מצרף סיכום רבעון 3 ועדכונים:

פירוט נכסים:

1. דירה למגורים - 420,720
2. קרן פנסיה בישראל - 64,755
3. קרן השתלמות - 83,335
4. קריפטו - 37,226
5. מזומן - 81,327
6. חשבון אינטראקטיב ברוקר - 138,091

סה״כ שווי עצמי קודם - 682,522 ש״ח
סה״כ שווי עצמי חדש - 825,454 ש״ח (20%+)

החדשות הטובות:
סגרתי את כל החובות שלי עם קרובי משפחה ועמדתי בכל היעדים הפיננסים שהצבתי לשנה הזו. אם זאת יש לי עוד 3 חודשים לתת בראש. צברתי מספיק כסף עבור החתונה ואני מתחיל לאט לאט לחסוך כסף לטיול הגדול / ירח דבש שאנחנו מתכננים לעשות בעוד כשנה.

החדשות המאתגרות:
החודשים האחרונים לא היו קלים עבורי בכלל, במיוחד ברמה הנפשית. ההכנסות בעסק נחתכו כמעט בחצי עקב לקוח גדול שעזב. בחודשים הקרובים אנסה לתת יותר תשומת לב בעסק במטרה לשפר את המצב הקיים. כמו כן העבודה הראשית שלי מדשדשת גם היא. המצב מאופיין בעליות וירידות בפעילות וקשיים פנימיים בתוך החברה שקשה לי להתגבר עליהם. חוויתי הרבה משברים בעבודה הזו והיא השפיעה עלי לרעה. כל אחד במקומי כלל נראה היה כבר מתפטר מזמן אבל אני ממש לא רוצה לקפוץ למים עמוקים בצורה חדה מבלי שאין לי בסיס כלשהו.

לאחר הרבה מחשבות קיבלתי את ההחלטה לשנות כיוון ברמת התעסוקה שלי.

המטרה:
1. טווח ארוך - לבנות מותג עצמי לטווח הארוך דרך יצירת תכנים בעלי ערך (בלוג, יוטיוב, רשתות מדיה). אני מעריך כי ייקח לי 1-3 שנים עד שזה יתחיל לצבור תאוצה טובה ואז ניתן יהיה לקטוף את הפירות כמו לקוחות פוטנציאלים לעסק, אפשרויות תעסוקה ושיתופי פעולה, קשרים בתעשייה ומונטיזציה על התכנים (יוטיוב, אדסנס, תוכנות שותפים וכו׳).

2. טווח בינוני - להקים מיזם/תוכנה שתוכל לשמש בתור מקור הכנסה ראשי. יש מספר רעיונות בקנה ויש כבר מיזם אחד שנמצא בפיתוח והולך להיות מושק עד סוף השנה. יש לי רקע בתכנות אבל תוך כדי פיתוח מיזם אני לומד המון ולמעשה כך רוכש ידע עבור מקצוע חדש.

אם אני מסתכל על הדברים מבחינת אסטרטגיית השקעות, אני רואה את עצמי כרגע בתור מניה בעלת פוטנציאל הכי גבוהה ולכן להשקיע את הכסף בחסכונות למחיה הרבה יותר כדאי מאשר להשקיע בשוק ההון. זה ייתן לי יותר זמן לעבוד על הפרויקטים משלי וההחזר עבור ההשקעה הינו הרבה יותר גבוה משוק ההון (גם הסיכון כמובן).

התוכנית:
1. להמשיך לעבוד ולחסוך כסף מזומן נזיל עבור 24 חודשי מחיה. זה ייתן מספיק אוויר לנשימה כדי להתמקד במיזמים ופרוייקטים שאני רוצה לעבוד עליהם. מבלי לגעת בהשקעות שלי בשוק ההון.
2. להפסיק את העבודה במשרה מלאה ולהקדיש את כל כולי עבור המיזמים שאני רוצה להקים.
3. להמשיך להשקיע קצת בעסק צד כדי להאריך עוד יותר את החסכונות.
4. בתקופה הזו להתמקד ב-2 המטרות שהצבתי לעצמי.
5. במקרה הכי גרוע תמיד אוכל לחזור לשוק העבודה אך עם הרבה יותר ניסיון וידע.

אני חושב שזה יכול להישמע כהחלטה מוזרה עבור משקיעים רבים “חבל שהכסף שלך פשוט יישחק באינפלציה״ ״לא להשקיע בשוק באופן קבוע זו טעות״ ״אתה תפספס את הזמן הכי טוב בשוק בתקופה הזו״ ״לוותר על העבודה עם שכר גבוהה זה מטומטם״ אבל אם אני מסתכל על זה מבחינה יזמית ואיך שאני מכיר את עצמי זה נשמע כמו החלטה הכי נכונה עבורי.

אשמח כמובן לשמוע דעתכם
צעד אמיץ. בהצלחה!
מבחינת סיכון, אתה מציין שאתה רואנץה את עצמך כמנייה. רבות דובר בפורום על פיזור, אתה שם את כל הביצים בסל אחד.
אולי בכל זאת עדיף "לרפד" עוד קצת את הכיס. לחסוך עוד שנה. שלא תיהיה על הקצה, שלא תגרר להלוואות מיותרות. אם אתה חושב שאתה צריך שקט ל24 חודשים, קנה שקט ל36 חודשים. אפשר לעבוד על המיזם/ים על אש קטנה?

מצד שני, אני פחדן שכנראה אף פעם לא יפתח מיזם כזה. אולי עדיף לא להקשיב לי :)
 
שלום חברים, מצרף סיכום רבעון 1 של 2024 ועדכונים:

פירוט נכסים:

1. דירה למגורים - 439,191
3. קרן השתלמות - 87,472
4. קריפטו - 41,479
5. מזומן - 86,841
6. חשבון אינטראקטיב ברוקר - 316,543

סה״כ שווי עצמי קודם - 876,708 ש״ח
סה״כ שווי עצמי חדש - 971,526 ש״ח (10.8%+)


1. משכתי 50% מהקריפטו כאשר ביטקוין חצה את 60,000 דולר. זאת הפעולה שהתחייבתי אליה כאשר קניתי קריפטו באזור ה-20 וה-30 אלף דולר. היה חשוב לי לבחון את המשמעת שלי ולראות שאני יכול לסמוך על עצמי ולעמוד בפיתויים של רולטת הקריפטו ולא להתחיל לעשות שטויות.

קריפטו בשבילי כרגע זה הימור בלבד. לכן אני מנסה שהוא לא יחצה 5% מהתיק שלי. ככה אני לא יבכה אם פתאום אגלה שהוא קרס אבל מצד שני אשמח לראות אותו מכפיל את עצמו. אני מחזיק 75% ביטקוין ו-25% אטריום. כל השאר לא מעניין ואני גם לא מבין בזה יותר מדי. והתוכנית ההשקעה הינה פשוטה:
אם הוא יורד פי 2 = אני קונה 50% יותר.
אם הוא עולה פי 2 = אני מוכר 50% מהתיק הקיים.

2. משכתי את כל הפנסיה ושילמתי מס 35%. העברתי את הכסף לחשבון אינטרקטיב וקניתי 100% VTI. למה עשיתי את זה? קודם כל אני לא ממליץ לעשות את זה. עשיתי את החושבים שלי וקיבלתי את ההחלטה לפי הצורך האישי שלי היותי תושב חוץ. מאחר והסכום שנצבר לא גבוה במיוחד, בחרתי לנצל את המומנטום ולשים את הכסף בהשקעה עם יותר סיכון מאשר תוכנית פנסיה סטנדרטית. אני רוצה יותר שליטה על ההשקעה. אינני תושב ישראל והתוכנית שלי בכלל איננה פעילה (מה שמייקר משמעותית את דמי הניהול), וגם אין באמת כיסוי ביטוח רציניים ובמקרה של מוות אני מעדיף להעביר את ההשקעות שלי למשפחתי בצורת ירושה. ככל שאני אתקרב לגיל הפרישה כך כמובן אתחיל לבצע התאמות בתיק ההשקעות ולמזער את הסיכונים.

3. גיליתי את אג״ח ממשלתי ארה״ב קצר טווח - את האמת שהרגשתי ממש טיפש כשגיליתי את אפיק השקעה הזה אבל מזל שגיליתי אותו עכשיו מאשר מאוחר יותר. העיקרון הוא להשקיע כסף ״נזיל״ באפיק השקעה לטווח קצר.

אם עד היום החזקתי 12 חודשי מחיה בתור מזומן בלבד אז מה שאני עושה עכשיו זה להחזיק 3-6 חודשי מחיה בתור מזומן ואת השאר באג״ח לקצת טווח 6-9 חודשים (כיום הריבית השנתית היא 5%). במידה ואני אעבד את העבודה שלי אז יהיה לי כסף מזומן ל-3 חודשים הקרובים לפחות ולאחר מכן הכסף מאג״ח יהיה זמין עבורי.

מצב הקודם:
12 חודשי מחיה במזומן - 0% ריבית

מצב החדש:
3 חודשי מחיה במזומן - 0% ריבית
9 חודשי מחיה באג״ח ארה״ב ממשלתי - 5% (מועד פרעון ל-3 חודשים ואז ניתן לקנות מחדש)

בשורה התחתונה זה נותן לכסף מזומן לעבוד קצת ולצבור קצת ריבית מבלי יותר מדי סיכון כך שניתן למשוך את הכסף לאחר תאריך פרעון או לקנות אג״ח חדש. את הקניה אני מבצע דרך אינטרקטיב ברוקרס.

* חשוב לציין שיש עמלת קניה (5-7 דולר)
* חשוב לציין שתהליך קניית אג״ח יותר קשה מאשר קניית מניות. רף המינימום לביצוע עסקה בדרך גבוה (החל מ-15,000 דולר) ולא תמיד תצליחו לבצע את העסקה באותו היום.

4. שיניתי את מודול ההשקעה שלי וכרגע אני משקיעה רק ב-VTI. עם השנים אשקול אולי להוסיף VXUS או BND לתיק.

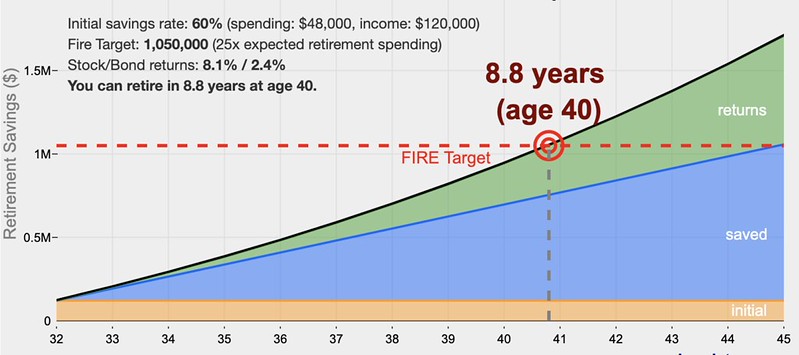
5. תחזית לעצמאות כלכלית ב-3 שלבים (בדולר):

* ההערכה היא שמצב התעסוקתי שלי לא משתנה
* לא לקחתי בחישוב ילדים שיהיו לי בעתיד
* אני מבין כי בעתיד יהיו שינויים שבגללם אצטרך לחשב את הכל מחדש
* אני לא מתכוון לפרוש מעבודה ברגע שאני אגיע לעצמאות כלכלית אבל אני כן הולך לבצע שינויים בחיים שלי, גם ברמה התעסוקתית וגם אישית.

שלב 1
- תקציב יבש: כיסוי מלא של מזון, הגיינה, חשבונות, בריאות וביטוחים (לזוג ללא ילד)
תקציב חודשי 1,050$
תקציב שנתי 12,600$
סכום נדרש בתיק השקעות לפי כלל 4%: 315,000$
סכום נדרש בתיק השקעות לפי כלל 3%: 420,000$

שלב 2 - תקציב מחיה רגיל: תקציב יבש + ביגוד, ריהוט לבית, ציוד, תחבורה (לזוג ללא ילד)
תקציב חודשי 1,600$
תקציב שנתי 19,200$
סכום נדרש בתיק השקעות לפי כלל 4%: 480,000$
סכום נדרש בתיק השקעות לפי כלל 3%: 640,000$

שלב 3 - תקציב חלומי: תקציב מחיה רגיל + בילויים + טיולים לחו״ל + קניית ציוד יקר
תקציב חודשי 3,500$
תקציב שנתי 42,000$
סכום נדרש בתיק השקעות לפי כלל 4%: 1,050,000$
סכום נדרש בתיק השקעות לפי כלל 3%: 1,400,000$

53625814009_fd0fda73f9_c.jpg


מקווה שבפוסט הבא אני יהיה כבר מיליונר (בשקלים) D:

תודה על הקריאה וניפגש בעוד רבעון!
 
שלום חברים, מצרף סיכום רבעון 2 של 2024:

פירוט נכסים:

1. דירה למגורים - 450,654
2. קריפטו - 42,894
3. מזומן - 29,067
4. חשבון אינטראקטיב ברוקר - 484,453

סה״כ שווי עצמי קודם - 971,526 ש״ח
סה״כ שווי עצמי חדש - 1,007,158 ש״ח (3.7%+)

מחשבות רנדומליות שרצות בראש:

החודש הפכתי למיליונר בשקלים. משהו שהיה נראה לי כמו חלום בתחילת שנות ה-20 הפך למציאות. הייתי לי תמיד מטרה להגיע למיליון הראשון שלי בגיל 30 אך לקח לי עוד שנתיים כדי להשיג זאת. הבטחתי לעצמי אז שכשאגיע למיליון אתן 10% להורים שלי בתור הכרה על כל מה שהם עשו עבורי. כאשר הגעתי ליעד הבנתי שזה לא הולך להיות פשוט כלל.

ההורים שלי בחיים לא יסכימו לקבל ממני כסף בצורה כזו. ניסיתי בעבר אך זה הביא להרבה מאוד סטרס ומריבות. הפעם באתי עם אסטרטגיה חדשה, אני אפנק אותם במתנת יום הולדת יקרה - משהו שהם כבר לא יכולים לסרב. אולי להשתתף בהוצאות חירום אם יצטרכו או בכל דרך יצירתית אחרת. בצורה כזאת עם הזמן אוכל להעביר להם את ה-10% מבלי שירגישו. חשבתי אפילו לשים את ה-10% בצד בחשבון השקעות ולבצע משיכה כל שנה בעקרון של 3-4% ואז להעביר להם את זה בצורת מתנה.

השנה רכשתי עבורם טיול של שבוע באיטליה. זה נתן לי הרגשה מעולה שסוף סוף אני יכול לעשות משהו מגניב כזה עבורם.

האם אני מרגיש יותר מאושר? לא. האם אני מרגיש יותר רגוע? אולי קצת. אין הרבה שינוי ברמת ההתנהגות שלי. עכשיו כשהגעתי למיליון הראשון שלי מיד עבר ליעד הבא - מיליון דולר. ומה זה בכלל מיליון עכשיו לאחר האיפנלציה ועליית המחירים? זה אולי מתנשא אבל אני משתדל לדבר בצורה כנה. תוך כדי שאני עבור ברחוב, אני רואה צעירים יושבים בכיף שלהם ומריצים צחוקים, נראים מאושרים. ואני? עצוב ושקוע במחשבות מטרידות. החברה מרוויחים פי 10 פחות ונראים מאושרים פי 100.

שאלתי את עצמי למה? למה אני חוסך בצורה כזו אגרסיבית? לפרוש מוקדם לעשות מה? אם הייתי פורש הייתי בכל מקרה רוצה לעבוד פחות או יותר במה שאני עובד כרגע. למה אני לוחץ כל כך על עצמי ומקריב את השנות הצעירות שלי בשביל משהו שיקרה (אולי) עוד 10-20 שנה? לאחרונה קראתי את הספר i will teach you to be rich. את האמת שהתחברתי מאוד לשיטה. למה לחסוך אגרסיבי ולהקריב את השנים היפות אם אפשר להנות כבר עכשיו ולדחות את הפרישה בעוד 10-20 שנים? את האמת שאהבתי את הגישה הזו יותר. השנה הולכים לפתוח את הארנק קצת יותר, בשביל כל הדברים שאני באמת אוהב בחיים כמו טיולים וחוויות חדשות.

תנאי חשוב: כל עוד יש לי עבודה קבוע אוכל להסתדר עם סדר עדיפויות החדש ללא שום בעיות.

האם הייתי מצליח להגיע למיליון אם הייתי ממשיך לגור בישראל? יכול להיות שכן אבל הזמן שהיה לוקח לי היה בהרבה יותר ארוך. בחישוב גס היה לוקח לי לפחות 15 שנים יותר להגיע למצב פיננסי דומה וגם זה לא בטוח.
 
סיכום רבעון 4 ושנת 2024

פירוט נכסים:

1. דירה למגורים - 475,055
2. קריפטו - 54,814
3. מזומן - 105,864
4. חשבון אינטראקטיב ברוקר - 569,537

סה״כ שווי עצמי קודם (תחילת שנה) - 876,708 ש״ח
סה״כ שווי עצמי קודם (רבעון 2) - 1,007,158 ש״ח
סה״כ שווי עצמי חדש - 1,205,270 ש״ח
שינוי ביחס לרבעון 2: +19%
שינו ביחס לתחילת שנה: +37%

1. השווי של הדירה עולה מעל למצופה. את ההערכה אני מבצע לפי אתרי מכירת נדל״ן וסקרים אז לא בטוח ב-100% שהמחיר המוצג הוא מחיר מכירה בפועל.
אבל גם אם נניח שהוא 5% פחות עדיין יש כאן עלייה משמעותית. קשה להעריך בכמה אמכור בפועל אם אצטרך לעשות זאת.

2. קריפטו לא צמח מעל 100 אלף כמו שציפיתי. אז הבנתי עד כמה הרעיון לעקוב כל יום אחרי שווי של המטבע ולנסות ״לתזמן את השוק״ הוא רעיון גרוע. רציתי שביטקוין יגיע ל-120 ואז הייתי מושך חצי אבל לשוק לא אכפת מהיעדים שלי. עדיף כרגע פשוט להחזיק ולשכוח.

3. כמות המזומן שאני מחזיק כמובן לא משקפת השקעה נבונה. אומנם בהתחשבות שהתעסוקה שלי אינה יציבה זה עוזר לי לישון טוב בלילה ולדעת שיש לי כרית חירום מכובדת. כן, הכסף הזה נשחק עם האינפלציה אבל האפקט הפסיכולוגי החיובי שזה מייצר עבורי שווה את זה.

4. השנה הוצאתי המון על טיולים, בילויים ומתנות. טיילתי במלא מדינות. פינקתי את הורי, אשתי ואת חברי. ההוצאות האלו הסתכמו בכ-150,000 ש״ח.
לא בטוח שאעשה דברים כאלו בעתיד כי זה פשוט יותר מדי יקר ואינטנסיבי אבל זו בהחלט שנה שאני אזכור לכל החיים.

5. המצב בכל העולם מרגיש לא יציב. יש הרבה אי-ודאות, מלחמות, חרדה, בינה מלאכותית, מחשבות על הגירה למדינות עם דשה ירוק יותר.
מאז תקופת קורונה אנחנו עוברים כל שנה אירועים לא נעימים בלשון המעטה. אני רוצה לאחל לכולנו ששנת 2025 תהיה שנה של שלום, בריאות, אושר, רווחה.
אני חושב שאחרי הכל זה מגיע לנו.
 
תודה על העדכון!
1. השווי של הדירה עולה מעל למצופה. את ההערכה אני מבצע לפי אתרי מכירת נדל״ן וסקרים אז לא בטוח ב-100% שהמחיר המוצג הוא מחיר מכירה בפועל.
אבל גם אם נניח שהוא 5% פחות עדיין יש כאן עלייה משמעותית. קשה להעריך בכמה אמכור בפועל אם אצטרך לעשות זאת.
אולי פספסתי, אבל הדירה ב"איטליה" או בארץ?
2. קריפטו לא צמח מעל 100 אלף כמו שציפיתי. אז הבנתי עד כמה הרעיון לעקוב כל יום אחרי שווי של המטבע ולנסות ״לתזמן את השוק״ הוא רעיון גרוע. רציתי שביטקוין יגיע ל-120 ואז הייתי מושך חצי אבל לשוק לא אכפת מהיעדים שלי. עדיף כרגע פשוט להחזיק ולשכוח.
האסטרטגיה שלך היא למכור מחצית כל פעם שהערך מוכפל? אם כן ואתה מצליח להתמיד בזמן, העיסוק היומיומי הוא תחביב...
3. כמות המזומן שאני מחזיק כמובן לא משקפת השקעה נבונה. אומנם בהתחשבות שהתעסוקה שלי אינה יציבה זה עוזר לי לישון טוב בלילה ולדעת שיש לי כרית חירום מכובדת. כן, הכסף הזה נשחק עם האינפלציה אבל האפקט הפסיכולוגי החיובי שזה מייצר עבורי שווה את זה.
הכסף יושב בעו"ש או בקרן כספית או משהו בסגנון? אתה יכול לקיים את כל מה שכתבת בזמן שאתה גם מקבל כמה אחוזים...
4. השנה הוצאתי המון על טיולים, בילויים ומתנות. טיילתי במלא מדינות. פינקתי את הורי, אשתי ואת חברי. ההוצאות האלו הסתכמו בכ-150,000 ש״ח.
לא בטוח שאעשה דברים כאלו בעתיד כי זה פשוט יותר מדי יקר ואינטנסיבי אבל זו בהחלט שנה שאני אזכור לכל החיים.
מדהים. הלוואי שכל אחד היה יכול לומר את המשפט האחרון שלך, זה מראה שאתה מצליח למצות את החיים!
5. המצב בכל העולם מרגיש לא יציב. יש הרבה אי-ודאות, מלחמות, חרדה, בינה מלאכותית, מחשבות על הגירה למדינות עם דשה ירוק יותר.
מאז תקופת קורונה אנחנו עוברים כל שנה אירועים לא נעימים בלשון המעטה. אני רוצה לאחל לכולנו ששנת 2025 תהיה שנה של שלום, בריאות, אושר, רווחה.
אני חושב שאחרי הכל זה מגיע לנו.
מצטרף לאיחולים!
 
הדירה ב"איטליה" או בארץ?
הדירה היא בחו״ל ומשמשת עבורי בתור מקום מגורים עיקרי. אני משאיר את מקום מגורי אנונימי ;)
האסטרטגיה שלך היא למכור מחצית כל פעם שהערך מוכפל? אם כן ואתה מצליח להתמיד בזמן, העיסוק היומיומי הוא תחביב...
כן.
הכסף יושב בעו"ש או בקרן כספית או משהו בסגנון? אתה יכול לקיים את כל מה שכתבת בזמן שאתה גם מקבל כמה אחוזים...
חלק עו״ש, חלק מזומן וחלק מושקע באג״ח ממשלתי ארה״ב קצר טווח (3-6 חודשים תאריך פדיון)
 
הדירה היא בחו״ל ומשמשת עבורי בתור מקום מגורים עיקרי. אני משאיר את מקום מגורי אנונימי ;)
כמובן, סתם תהיתי האם אתה מחזיק עדיין איזשהו נכס כאן (כי הרי הפנסיה נמשכה)
חלק עו״ש, חלק מזומן וחלק מושקע באג״ח ממשלתי ארה״ב קצר טווח (3-6 חודשים תאריך פדיון)
אז לגיטימי מאוד וזה מה שעושים עצמאיים. אם ההכנסות וההוצאות שלך כאוטיות זה סביר להחזיק סכום כזה ב"מזומן", עלות זניחה ושקט נפשי רב.
 
תודה על העדכון. מה לגבי העבודה כשכיר? עדיין באותה משרה? והאם משהו התקדם עם השאיפה לבנות מותג עצמאי ארוך טווח?
 
5. המצב בכל העולם מרגיש לא יציב. יש הרבה אי-ודאות, מלחמות, חרדה, בינה מלאכותית, מחשבות על הגירה למדינות עם דשה ירוק יותר.
מאז תקופת קורונה אנחנו עוברים כל שנה אירועים לא נעימים בלשון המעטה. אני רוצה לאחל לכולנו ששנת 2025 תהיה שנה של שלום, בריאות, אושר, רווחה.
אני חושב שאחרי הכל זה מגיע לנו.
חזרה לארץ נמצאת על הפרק?
 
תודה על העדכון. מה לגבי העבודה כשכיר? עדיין באותה משרה? והאם משהו התקדם עם השאיפה לבנות מותג עצמאי ארוך טווח?
העבודה:
כן, עדיין עובד באותה משרה. הצלחתי איכשהו להתגבר על איך העבודה משפיעה עלי. חזרתי לדבר עם פסיכולוג - משהו שעזר לי מאוד בנושא.
הבנתי שאני כן יכול לשלב את העבודה ואת העסקים שאני רוצה לייצר ביחד בגלל הגמישות בשעות העבודה וגם ההכנסה מעבודה יכולה לשמש אותי בתור דלק לפרוייקטים שאני רוצה לייצר. כמו כן, תקופת החגים הביא הרבה תוצאות מרשימות בחברה אז נכון להיום אני נמצא שם במקום טוב. בחרתי לנצל את ההזדמנות ולבקש קידום. המנכ״ל הבטיח שזה יקרה השנה אבל עוד לא סגור על התאריך המדויק. סה״כ נשמע אופטימי.

העסק:
1. העסק הראשוני שלי עדיין חי וקיים ומכניס בממוצע כ-3,000 ש״ח בחודש.
2. ניסיתי לפתח עסק חדש בתחום השקעות נדל״ן מקומיות. הצלחתי לקבל תנועה של לקוחות פוטנציאלים ואפילו קצת הכנסה מייעוץ אבל לצערי הביקוש השנה ירד מאוד ולכן אין כרגע פוטנציאל להשקיע. אני ממתין לשינוי בשוק כדי לחזור לפרוייקט הזה שוב.
3. התחלתי מעט לפתח מותג עצמאי ברשת אבל זה עדיין בחיתולים. קניתי את כל הציוד הנדרש (תאורה, מצלמה, מיקרופון) כדי לשדרג את האיכות והתחלתי ולפרסם מעט תכנים בערוצים כמו אינטסגרם ויוטיוב.
4. מטרות טווח בינוני - ניסיתי להקים תוכנה בתחום השיווק בתחילת השנה אך 4 חודשים תוך כדי תכנות גיליתי שאין ממש ערך חזק למה שאני הולך להציע. כמו כן ראיתי מתחרים שכבר הצליחו לעשות זאת יותר טוב וגם הבנתי על הדרך עד כמה זה קשה כאשר אתה מתכנת ומנהל את הכל לבד.
במקום זאת, בתור מטרה לטווח בינוני/ארוך התחלתי להקליט קורס בתחום השיווק שאותו אני מתכוון להשיק השנה. זה הולך להיות הפרוייקט העיקרי שלי ל-2025. לאחר מכן אשקיע ביצירת תכנים שיקדמו אותו.

חזרה לארץ נמצאת על הפרק?
כרגע לא אבל אני כן מאוד רוצה לבקר את המשפחה וחברים
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
העבודה:
כן, עדיין עובד באותה משרה. הצלחתי איכשהו להתגבר על איך העבודה משפיעה עלי. חזרתי לדבר עם פסיכולוג - משהו שעזר לי מאוד בנושא.
הבנתי שאני כן יכול לשלב את העבודה ואת העסקים שאני רוצה לייצר ביחד בגלל הגמישות בשעות העבודה וגם ההכנסה מעבודה יכולה לשמש אותי בתור דלק לפרוייקטים שאני רוצה לייצר. כמו כן, תקופת החגים הביא הרבה תוצאות מרשימות בחברה אז נכון להיום אני נמצא שם במקום טוב. בחרתי לנצל את ההזדמנות ולבקש קידום. המנכ״ל הבטיח שזה יקרה השנה אבל עוד לא סגור על התאריך המדויק. סה״כ נשמע אופטימי.

העסק:
1. העסק הראשוני שלי עדיין חי וקיים ומכניס בממוצע כ-3,000 ש״ח בחודש.
2. ניסיתי לפתח עסק חדש בתחום השקעות נדל״ן מקומיות. הצלחתי לקבל תנועה של לקוחות פוטנציאלים ואפילו קצת הכנסה מייעוץ אבל לצערי הביקוש השנה ירד מאוד ולכן אין כרגע פוטנציאל להשקיע. אני ממתין לשינוי בשוק כדי לחזור לפרוייקט הזה שוב.
3. התחלתי מעט לפתח מותג עצמאי ברשת אבל זה עדיין בחיתולים. קניתי את כל הציוד הנדרש (תאורה, מצלמה, מיקרופון) כדי לשדרג את האיכות והתחלתי ולפרסם מעט תכנים בערוצים כמו אינטסגרם ויוטיוב.
4. מטרות טווח בינוני - ניסיתי להקים תוכנה בתחום השיווק בתחילת השנה אך 4 חודשים תוך כדי תכנות גיליתי שאין ממש ערך חזק למה שאני הולך להציע. כמו כן ראיתי מתחרים שכבר הצליחו לעשות זאת יותר טוב וגם הבנתי על הדרך עד כמה זה קשה כאשר אתה מתכנת ומנהל את הכל לבד.
במקום זאת, בתור מטרה לטווח בינוני/ארוך התחלתי להקליט קורס בתחום השיווק שאותו אני מתכוון להשיק השנה. זה הולך להיות הפרוייקט העיקרי שלי ל-2025. לאחר מכן אשקיע ביצירת תכנים שיקדמו אותו.
עשייה מרשימה!

שאלה - בחרת לעבוד מהצד על נדל"ן ושיווק, למרות שהמקצועיות שלך נמצאת בתחום אחר (תוכנה). היו לך מחשבות על זה? כמותג, יכול להיות שכדאי לחזור לתחום בו אתה מומחה ולחפש שם מה אפשר לעשות? (כמובן שסעיף 4 שלך נופל למה שאני כותב, אבל זה יותר דומה לסטרטאפ מאשר פיתוח מותג).
 
Back
למעלה