• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

הנועזת

  • פותח הנושא פותח הנושא הנועזת
  • פורסם בתאריך פורסם בתאריך
משל מסכת החמצן
אתמול טיילתי טיול כלבים לאור ירח עם חבר טוב הייטקיסט (בן 50), כמו עוד אלפי אנשים גם הוא בתהליך מכאיב של גירושים.
תוך כדיי שהוא גולל בפניי את פריסת העוגה הלא השיוויונית עם גרושתו לעתיד,
התברר לי שבנוסף לאיבוד ההון האגרסיבי שצפוי לו, הבחור חתם במסגרת חוזה ממון על מס סמוי אותו הגדירה האקס כ- "השקעה לילדים",.
הסתבר שכשעוד הזוג היה זוג הם רכשו קרקע חקלאית שכרגע היא אפילו לא בתהליך הפשרה בסכום משמעותי,
עכשיו שכנעה אותו הגרושה לעתיד כי לטובת הילדים הקרקע תועבר על שמם ולא תמכר.
מבלי להכנס לדעתי על קרקעות חקלאיות, במידה והסכום שנותר לבחורינו הסולידי היה מאפשר לו רמת חיים סבירה וטובה, הייתי אומרת שוין. אבל בהתחשב ששנותיו בעולם ההייטק נספרות לאחור הסעיף הזה קומם אותי, הוא לא לקח בחשבון את התמונה בה ילדיו שגרו כל חייהם בווילה מפנקת בשרון יצטרכו לבקר את אביהם בדירה שיכון דלוחה איי שם אלוהים יודע איפה אם לא היום אז עוד עשר שנים, שכן לקחת משכנתה משמעותית מבחינתו יהיה מהלך מסוכן ולא מגודר.
כדיי להעביר את ההגיון שבדבר, הזכרתי לו את תדריך הדיילת הקבוע כשיוצאים לטיסה, כשמתרחש מקרה חירום במטוס בו נופלת מסכת החמצן- ההנחיה היא לעולם, קודם כל לשים מסכה להורים ורק אחר כך לעזור לילדים, זאת בניגוד גמור לדחף ההורי. חשיבה הנובעת מתוך ההגיון שההורה חייב להשאר כשיר פיזית על מנת לסייע לילדיו. אותו הדבר בעולם הפיננסי, הילדים לעולם יהיו מושפעים מנטלית ואף כלכלית מהוריהם, ההורים לעולם יהיו דוגמה אישית לילדים שלהם ובאופן מודע או לא מודע יעבירו מטען פסיכוגנטי לילדייהם, ברמת החיים שלהם ובהתנהלות שלהם עם כסף- דלות של ההורה לא רק שלא תועיל לילד אלא תקלקל.
 
אבל בהתחשב ששנותיו בעולם ההייטק נספרות לאחור
זה פשוט לא נכון. תלוי בעיקר בו. כמו כל אחד אחר הוא אמור להתעניין להתפתח ולצבור ידע וערך בנוסף לניסיון שכבר יש לו. אין לו סיבה להתבכיין מעכשיו על הפיטורין שלא קרו והעבודה שהוא אולי לא ימצא. יש כאן אינטרס ניסתר להתקרבן עד לכדי נבואה שמגשימה את עצמה - ולהקטין את התמיכה בילדים - אבל הוא יפגע בעיקר בעצמו.
 
נערך לאחרונה ב:
זה פשוט לא נכון. תלוי בעיקר בו. כמו כל אחד אחר הוא אמור להתעניין להתפתח ולצבור ידע וערך בנוסף לניסיון שכבר יש לו. אין לו סיבה להתבכיין מעכשיו על הפיטורין שלא קרו והעבודה שהוא אולי לא ימצא. יש כאן אינטרס ניסתר להתקרבן עד לכדי נבואה שמגשימה את עצמה - ולהקטין את התמיכה בילדים - אבל הוא יפגע בעיקר בעצמו.
דעתי באשר לגישה קורבנית ידועה ולא רק זה, מי שמכיר קצת את השרשור/ אותי באופן אישי יודע שהסיפור האישי שלי בדיוק ככה התחיל.

לא נכנסתי לסוגייה הזו במכוון כאן, משתיי סיבות:
הראשונה סוגיית ההקרבה למען הילדים עולה בהקשרים שונים ללא קשר למקרה הפרטי פה, ומקורה בטעות חשיבתית, היה לי חשוב לתת לה מקום נפרד.
השנייה, הבחור הספציפי הזה הוא פאסיבי פחות קורבני, אין לו מוטיבציה לאוריינות פיננסית וזו עובדה שצריך לקבל כחלק מהנתונים. עם זאת יש לו פלאן בי, בהקשר ליגיעת כפיים אחרת שבעבורה פשוט ירוויח פחות.
 
יוקר המחייה...?

לפי נתוני הלמ"ס ל 67% מתושביי ישראל ישנה דירה בבעלות, כלומר מתוך כל 3 אנשים לשניים קיימת דירה.
זוכרים את שיטות מחקר מתואר ראשון בנוגע לעיוותי תפיסה?
אז...עיוות התפיסה הציבורי העצום בגודלו כשמדברים על יוקר המחייה, נובע מההתמקדות בתזרים ולא בהון,
כשההון בסופו של עניין הוא זה שמייצג את השווי הנקי שלנו ואת מידת עושרנו.
התזרים גורם לנו אמנם "למשש" את הכסף, אבל הוא גם מפגיש אותנו עם רשויות המס (ראה דיון מרתק למעלה), ובסופו של יום ממש לא מעיד דבר על השורה התחתונה.
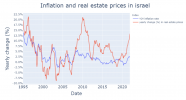
כן זה לא שקר שאנשים ברמה החודשית חווים שחיקה בהכנסות מול ההוצאות, כשלאחרונה משב הרוח האינפלציוני יצר סחרור מכאיב בכיסו של אזרח הקטן, אבל צריך להבין שלמי שיש דירה במיוחד בישראל (ראה גרף יחסי לצערי רק עד 2015), לא רק שהיתה לו הגנה בפני האינפלציה אלא התעשר בסופו של יום בעשרות אחוזים.
זו תזכורת למה לקנות דירה אחת לפחות בישראל, זו תזכורת למה לקנות במרכז איפה שעליות הערך נמצאות (ע"ח התזרים לפעמים), זו תזכורת למה קצת פחות לקטר, תאכל'ס התרוששנו בכפיות והתעשרנו בכפות. צפה בקובץ המצורף גרף.webp
 
טל, אני נוטה שלא להגיב לפוסטים אישיים בדר"כ, אבל בעקבות ההודעה האחרונה שלך כאן אני מרגיש שאני חייב.

אני שם לב שהרבה אנשים שמתפרנסים ממכירת נדל"ן, בין אם בצורה ישירה כמו קבלנים/משווקים ובין אם בצורה עקיפה מליווי משקיעים, מפמפמים לאחרונה בלי סוף ובכל מקום אפשרי עד כמה חשוב לקנות דירה בישראל ושברור שמחירי הנדל"ן בארץ רק ימשיכו לעלות ולעלות...

האם זה נובע מכך שהם באמת מאמינים שנדל"ן בארץ יכול רק לעלות, גם במחירים של היום ובסביבת ריבית עולה שתקשה מאוד על אנשים לקחת משכנתא שפויה?
או שאולי זה נובע מכך שהם כבר מבינים היטב שמה שהיה כאן בעשור האחרון לא ימשך, והם בדאגה אמיתית שמקור ההכנסה העיקרי שלהם עלול להיפגע משמעותית ככל שמחירי הנדל"ן יירדו חו"ח או שכמות העסקאות תרד?

זו תזכורת למה לקנות דירה אחת לפחות בישראל
האם את עדיין מזכירה וממליצה לאנשים שפונים אלייך לקנות דירה עכשיו? אם כן, אפשר לשאול מהם הנימוקים הכלכליים שלך?

למי שיש דירה במיוחד בישראל (ראה גרף יחסי לצערי רק עד 2015), לא רק שהיתה לו הגנה בפני האינפלציה אלא התעשר בסופו של יום בעשרות אחוזים.
תאכל'ס התרוששנו בכפיות והתעשרנו בכפות
מסכים. אבל האם את באמת חושבת ואומרת לאנשים שאת מלווה שזה מה שיקרה גם להם אם הם יקנו נדל"ן היום?
 
טל, אני נוטה שלא להגיב לפוסטים אישיים בדר"כ, אבל בעקבות ההודעה האחרונה שלך כאן אני מרגיש שאני חייב.

אני שם לב שהרבה אנשים שמתפרנסים ממכירת נדל"ן, בין אם בצורה ישירה כמו קבלנים/משווקים ובין אם בצורה עקיפה מליווי משקיעים, מפמפמים לאחרונה בלי סוף ובכל מקום אפשרי עד כמה חשוב לקנות דירה בישראל ושברור שמחירי הנדל"ן בארץ רק ימשיכו לעלות ולעלות...

האם זה נובע מכך שהם באמת מאמינים שנדל"ן בארץ יכול רק לעלות, גם במחירים של היום ובסביבת ריבית עולה שתקשה מאוד על אנשים לקחת משכנתא שפויה?
או שאולי זה נובע מכך שהם כבר מבינים היטב שמה שהיה כאן בעשור האחרון לא ימשך, והם בדאגה אמיתית שמקור ההכנסה העיקרי שלהם עלול להיפגע משמעותית ככל שמחירי הנדל"ן יירדו חו"ח או שכמות העסקאות תרד?


האם את עדיין מזכירה וממליצה לאנשים שפונים אלייך לקנות דירה עכשיו? אם כן, אפשר לשאול מהם הנימוקים הכלכליים שלך?


מסכים. אבל האם את באמת חושבת ואומרת לאנשים שאת מלווה שזה מה שיקרה גם להם אם הם יקנו נדל"ן היום?
תודה על התגובה שלך, אולי היה שווה להתייחס לדבריך מצידי בפוסט נפרד,
ובכל זאת.... מי שיגלול למעלה או באתר שלי יראה שאני מתמקדת באיזורים לא פופלאריים שהם סוג של "פריפריה של המרכז".
למה הכוונה? מדובר בשכונות בדרום תל אביב ברובע 9 דוגמת נווה צה"ל, כפר שלם, שכונת עזרא ונגזרות מסוימות של התקווה.
מעט יוצאת דופן בנוף,
ובהמשך לזאת ההיפך ממפמפמת שמחירי הנדלן בישראל רק יעלו- נהפוך הוא, בעייני איזורי הביקוש הם ברמות סיכון גבוהות.

צורת החשיבה שלי מטרתה לצוד את אותם נכסים בתוך אותם איזורים שמיקומם הפיזי הנוכחי "מכוער" וסביבתם האנושית עדיין מרתיעה את מרבית האוכלוסיות החזקות,
אבל הקרבה שלהם לאיזורים הנחשקים של תל אביב בלתי ניתנת לערעור- במיוחד כשהקו הסגול והמטרו מתקרבים אליהם בצעדיי ענק.
הרשימה הזו של איזורים שעדיין יש להם בשר על העצם כל הזמן מתעדכנת, בתת האיזורים ובסוגי הנכסים, זאת לנוכח עליות המחירים התלולות
(אגב ברמות תקציב מסוימות ישנם מעגלים נוספים גם מחוץ לתל אביב).
הרעיון היה ונשאר לכוון לסוג של נדל"ן שהוא מוצר נחות/ מוצר דפנסיבי שעדיין לא הציף ערך ביחס למיקום שלו בעיקר בשל סיבות פסיכולוגיות, ושעתידו בסבירות גבוהה שיעלה גם בסביבת מיתון או ריבית גבוהה, כששאר הנכסים באיזורי הביקוש יעצרו או אפילו ירדו. כל זה דומה לגישת מניות הערך,
כמובן מתי האיזורים האלה יממשו את מלוא הפוטנציאל שלהם אף אחד לא יודע הנבואה ניתנה לשוטים, לא מבטיחה לאף אחד שום דבר. בסופו של יום, כל אחד צריך לקחת אחריות מלאה על מעשיו.
עם זאת, הסימנים כדוגמת תוכנית הרכבת הקלה, תוכנית המדיניות של תל אביב (5000) והאופן בו הבולדוזרים והפיגומים מונחים ברחובות מעידים יחד כי משהו עצום שמתחולל, מתקשה לראות איך האיזורים האלה לא יהיו פלורנטין בחלק מהמקרים ורעננה בשאר, לדעתי הצנועה האיזורים הללו יסגרו את הפער מול איזורי ביקוש אחרים, כשהנראות תהיה אחרת.

ולסיכום, עד לפניי עליות הריבית כל מטאטא ירה אמנם לא כמו בדרום תל אביב אבל באופן מספק בהחלט
עכשיו שהביקושים מעט יחלשו, עצמת הדיוק בבחירת האיזורים תהיה לה משמעות חזקה הרבה יותר.
 
נערך לאחרונה ב:
ההנחה היא שיש לך תזרים קיים (אמיתי או סינטטי בעזרת חוב) הרבה יותר גדול מכפי צרכיך, לא מדברים עליך פה, מדברים על עשירים
כל הדיון עד כאן (לא קראתי עד הסוף את השרשור) הוא על אנשים עשירים מאוד. נכון? עשרות מליוני דולרים שווי נקי. שם, אני מבין, עדיף לא להתארגן על הגדלת ההכנסות השוטפות משכ"ד ודיווידנד, אלא על הקטנתם לטובת נכסים פחות מניבים.

השאלה האם יש משהו שאפשר לקחת מזה לחיים של אנשים סתם עשירים, או רגילים. כלומר, שהתזרים שלהם מגיע מעבודה, ושאר הכסף "תקוע" בקירות ומניות שלא מניבים במיוחד (אבל שווי משמעותי. מליונים בודדים).
 
כל הדיון עד כאן (לא קראתי עד הסוף את השרשור) הוא על אנשים עשירים מאוד. נכון? עשרות מליוני דולרים שווי נקי. שם, אני מבין, עדיף לא להתארגן על הגדלת ההכנסות השוטפות משכ"ד ודיווידנד, אלא על הקטנתם לטובת נכסים פחות מניבים.

השאלה האם יש משהו שאפשר לקחת מזה לחיים של אנשים סתם עשירים, או רגילים. כלומר, שהתזרים שלהם מגיע מעבודה, ושאר הכסף "תקוע" בקירות ומניות שלא מניבים במיוחד (אבל שווי משמעותי. מליונים בודדים).
המשכתי לקרוא וקיבלתי, אני חושב, סוג של תשובה שאני מסכמה כאן:
ללוות כנגד הנכסים - למשל לקחת הלוואה כנגד דירה קיימת - על מנת להשקיע את הכסף. להחזיר את ההלוואה בהדרגה מתוך עודף הכנסות שוטפות מעבודה או מתוך תזרים ההכנסות מהשקעה. לוודא שהתשואה המתקבלת גדולה מהעלות של ההלוואה.

בעולם בו יש וודאות על עלות ההלוואה אבל לא על פירות השקעה - זו אסטרטגיה מסוכנת. אבל זה סיכון שאפשר לקחת אם הוא מתאים לך.
 
לא רק שהיתה לו הגנה בפני האינפלציה אלא התעשר בסופו של יום בעשרות אחוזים.
בדיוק הפוך, אם יש לו רק דירה אחת הוא נהיה עני יותר, בהנחה הסבירה שהדירה לא תספק אותו לכל ימיו או שירצה לשדרג את איכות חייו בדירה טובה יותר (מיקום, גודל, AMENETIES וכו') מצבו רק הורע וככל שמחירי הדיור עולים אז מצבו מורע עוד יותר, כל זאת בהנחה ויש לו דירה אחת בלבד.
זו תזכורת למה לקנות דירה אחת לפחות בישראל, זו תזכורת למה לקנות במרכז איפה שעליות הערך נמצאות (ע"ח התזרים לפעמים),
על זה אני מסכים.
הוא על אנשים עשירים מאוד. נכון?
ממש לא. הגדרתי בדיוק מי הוא העשיר לפי ההגדרה שלי (אפילו ציטטת אותי).
 
כל הדיון עד כאן (לא קראתי עד הסוף את השרשור) הוא על אנשים עשירים מאוד. נכון? עשרות מליוני דולרים שווי נקי. שם, אני מבין, עדיף לא להתארגן על הגדלת ההכנסות השוטפות משכ"ד ודיווידנד, אלא על הקטנתם לטובת נכסים פחות מניבים.
למה?
ומה בנוגע לסתם אדם שהמשכורת שלו מספיקה לו למחיה + חיסכון? גם לו עדיף לצמצם את תזרימי ההשקעות החייבים במס.
 
בדיוק הפוך, אם יש לו רק דירה אחת הוא נהיה עני יותר, בהנחה הסבירה שהדירה לא תספק אותו לכל ימיו או שירצה לשדרג את איכות חייו בדירה טובה יותר (מיקום, גודל, AMENETIES וכו') מצבו רק הורע וככל שמחירי הדיור עולים אז מצבו מורע עוד יותר, כל זאת בהנחה ויש לו דירה אחת בלבד.

על זה אני מסכים.

ממש לא. הגדרתי בדיוק מי הוא העשיר לפי ההגדרה שלי (אפילו ציטטת אותי).
כמובן שמי שקנה יותר מדירה אחת הרוויח, אבל בעשרים שנה האחרונות עליית מחירי הנדלן היו בשיעורים גבוהים בהרבה מהאינפלציה.
אם משהו רוצה לשדרג דיור זו שאלה נפרדת, הקשורה בין השאר, למיקום הדירה וקירבתה לפרמטרים של דירה אופטימלית להשקעה.
 
אם משהו רוצה לשדרג דיור זו שאלה נפרדת, הקשורה בין השאר, למיקום הדירה וקירבתה לפרמטרים של דירה אופטימלית להשקעה.
זה כמעט תמיד המקרה, נדיר מאד שקונים דירה ונשארים איתה עד סוף חיינו, וגם אם כן זה לא מעשיר אותנו כלל, זה לא עוזר לנו שמחיר הנכס שלנו עלה פי X כי אנחנו ממשיכים לצרוך אותו בכל מקרה, לא שזה משנה את המסקנה אבל הרגשת העושר המזויפת שבעלי דירה יחידה שנקנתה לפני X שנים מרגישים אינה מוצדקת, הם לכל היותר נשארו במקום בעוד חסרי הדירות נשארו הרחק מאחור בדרך כלל.
 
זה כמעט תמיד המקרה, נדיר מאד שקונים דירה ונשארים איתה עד סוף חיינו, וגם אם כן זה לא מעשיר אותנו כלל, זה לא עוזר לנו שמחיר הנכס שלנו עלה פי X כי אנחנו ממשיכים לצרוך אותו בכל מקרה, לא שזה משנה את המסקנה אבל הרגשת העושר המזויפת שבעלי דירה יחידה שנקנתה לפני X שנים מרגישים אינה מוצדקת, הם לכל היותר נשארו במקום בעוד חסרי הדירות נשארו הרחק מאחור בדרך כלל.
מסכימה שרבים מהמתעשרים מנדלן לא עושים איתו דבר ולכן עבורם אין לזה ערך,
אבל רבים כן עושים איתו מה שמתדלק יופי יופי את השוק לעליות אגב.
מצחיק איך המשווקים מספרים איך כמויות של חיילים בני 20 באים לקנות דירות
עם כסף של ההורים תוך שהם נמנעים ממס רכישה.
 
אני שם לב שהרבה אנשים שמתפרנסים ממכירת נדל"ן, בין אם בצורה ישירה כמו קבלנים/משווקים ובין אם בצורה עקיפה מליווי משקיעים, מפמפמים לאחרונה בלי סוף ובכל מקום אפשרי עד כמה חשוב לקנות דירה בישראל ושברור שמחירי הנדל"ן בארץ רק ימשיכו לעלות ולעלות...
אם מותר לי לציין…
אולי על גבי דפי הפורום ניתן להתרשם שזה המצב גם עם הנועזת. אבל מנסיוני האישי ומהיכרות אישית (פנים אל פנים) עם הנועזת היא האחרונה שתשווק את עצמה בצורה כזו. למעשה היא תוותר לחלוטין על ליווי המשקיעים אם היא תחשוב שאין לה יכולת לייצר ערך מוסף כמלווה.

הם לכל היותר נשארו במקום בעוד חסרי הדירות נשארו הרחק מאחור בדרך כלל.
מכיוון שהכל יחסי בחיים הרי שיחסית לאלו ״שנשארו מאחור״ האמירה של הנועזת הייתה נכונה.
 
אם מותר לי לציין…
אולי על גבי דפי הפורום ניתן להתרשם שזה המצב גם עם הנועזת. אבל מנסיוני האישי ומהיכרות אישית (פנים אל פנים) עם הנועזת היא האחרונה שתשווק את עצמה בצורה כזו. למעשה היא תוותר לחלוטין על ליווי המשקיעים אם היא תחשוב שאין לה יכולת לייצר ערך מוסף כמלווה.
אני לא מכיר את הנועזת באופן אישי. למען הסר ספק, אין לי שום דבר אישי נגדה ומקווה גם שהתגובה שלי לא הצטיירה אחרת.

הגבתי לעדכון "יוקר המחיה" שלה אתמול משום שאני תוהה אם העובדה שאנשים התעשרו מרכישת נדל"ן בארץ בעשור האחרון היא אכן תזכורת לכך ש"חשוב לקנות דירה אחת לפחות בישראל" גם היום, והאם ניתן להסיק ש"אנשים שהתעשרו מכך בכפות" ימשיכו להתעשר בכפות אם ירכשו דירה היום.

בתשובתה היא חידדה את הנושא ואני מסכים איתה, שכל עוד מצליחים לאתר נכס במחיר נמוך משמעותית מהפוטנציאל הגלום בו - יש סיכוי לא רע לרווח נאה, גם היום.
יחד עם זאת, אני חושב שלא ניתן להתעלם עוד ממחירי הדירות (ביחס להכנסה הפנויה) ומתנאי הריבית שמשתנים לנגד עינינו, אבל זו דעתי בלבד.
 
אם מותר לי לציין…
אולי על גבי דפי הפורום ניתן להתרשם שזה המצב גם עם הנועזת. אבל מנסיוני האישי ומהיכרות אישית (פנים אל פנים) עם הנועזת היא האחרונה שתשווק את עצמה בצורה כזו. למעשה היא תוותר לחלוטין על ליווי המשקיעים אם היא תחשוב שאין לה יכולת לייצר ערך מוסף כמלווה.


מכיוון שהכל יחסי בחיים הרי שיחסית לאלו ״שנשארו מאחור״ האמירה של הנועזת הייתה נכונה.
תודה רבה:-)
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
גרף כזה מראה את התשואה היפה של משקיעי הנדלן אבל ביחד עם זה זה מראה את הניתוק מהאינפלציה הרשמית וממילא במוקדם או במאוחר זה יהיה חייב להתמתן, כי זה לא מוצר פיננסי זה מוצר צריכה.
שירותי דיור הם מוצר צריכה, רכישת דירה היא לא מוצר צריכה.
 
Back
למעלה