
הנועזת
משתמש בכיר
- הצטרף ב
- 24/1/15
- הודעות
- 1,817
- דירוג
- 3,526
קופת גמל, אשתףּ בפרטי...יפה!
מוכנה לשתף באיזו חברה?
זה היה עבור קופת גמל או קרן השתלמות, או גם וגם?

קופת גמל, אשתףּ בפרטי...יפה!
מוכנה לשתף באיזו חברה?
זה היה עבור קופת גמל או קרן השתלמות, או גם וגם?
חולקת עליך:לדעתי את נחרצת מידי
נתחיל מזה שהפקיד בבנק ממש לא לרעתך להיפך ברוב המקרים הייעוץ שלו יטיב איתך
ובשונה מהסוכן הפנסיוני הוא לא מקבל עמלות (אסור לו) כלומר אין לו שום רווח אישי מלהמליץ לך על פקמ קרן כספית אגח או מדדים
לרוב הם יעבדו עם המלצות גנריות של הבנק אבל הם ממש לא סוכן ביטוח שמנסה להרוויח עליך
לגבי קהש - מאות אלפי שקלים
הרחקת לכת עם המספרים
לחוסך הממוצע שמפקיד את התקרה בחוץ זה יהיה סביב ה100-150 אלף אחרי 6 שנות חיסכון ואז הרוב פודים את זה
ואם זאת לא קרהש ira אז סביר שאם הם לא פודים אותה הם יפסידו כסף בעמלןת מול תיק מדדים מקביל למרות ההטבת מס
היחידים שמגיעים לצבירות מאוד גבוהות שהבדל של 0.5 אחוז יעשה להם שינוי כזה משמעותי הוא או שועלים פננסים עם Ira שזה לא רלוונטי עבורם
או שכאלה שהקהרש כל כך רחוקה מהם וזה על אוטומט מהיום שפתחו להם את זה בעבודה לפני 40 שנה.... ואז הם בהחלט צריכים מישהו שיחזיק להם את היד
בפנסיה הרגולציה דווקא עשתה טוב וקרנות ברירת המחדל נותנות פייט מצויין
פלוס הרבה מאוד מנןעי אינטרנטים לבדיקה והשוואה
ואפילו בדוח התקופתי מראים לך מה אתה משלם מול הממוצע
אז מי שבאמת אדיש לכל אלה טןב שיהיה לו סוכן פנסיוני לדעתי
רעיון מצוין, אפשר גם הפוך - חברות הביטוח ישלמו משכורת ליועצים כלכליים שיתנו לך עצות בחינם בלי להיות תלויים בקניה ומכירה של ניה"ע שלך.יושבים שם אנשי פנסיה שמקבלים משכורת מהבנק ולא תלויים בעמלות על ניוד תיקים

הורים שלי עשו את זה לפני מספר שנים. זה מה שמופיע בעמוד 10 מתוך 14 למסמכי ייעוץ.למי שיש צבירה משמעותית יחסית יש גם אופציה לייעוץ פנסיוני בבנקים
יושבים שם אנשי פנסיה שמקבלים משכורת מהבנק ולא תלויים בעמלות על ניוד תיקים
ומאפשרים לקבל חוות דעת מקצועית.
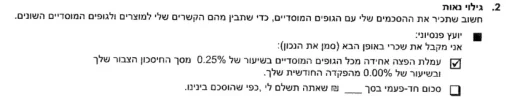
תשמע זה מעניין אנתרופולוגיתלמי שיש צבירה משמעותית יחסית יש גם אופציה לייעוץ פנסיוני בבנקים
יושבים שם אנשי פנסיה שמקבלים משכורת מהבנק ולא תלויים בעמלות על ניוד תיקים
ומאפשרים לקבל חוות דעת מקצועית.
שווה לבדוק למי שמתעניין
 אולי אנסה מתוך סקרנות פיננסית
בהחלט יותר מיועץ אחד ביותר מבנק אחד המליצו לי על קרן כספיתהכי פשוט תביא לי את היועץ בבנק שימליץ לך על המוצר הרזה של קרן כספית על פני פק"מ בבנק.
גם אם היועץ איש הגון, המודל העסקי של הבנק נוכח בכל המלצה. זו לא שאלה של כוונה, זה עניין של מבנה.
קופג זה לא קהשלגביי קה"ש אבוי למי שפודה אחריי 6 שנים. דוגמה לשיפור שעשיתי בדמיי הניהול בקופת גמל
נכון קהש זה לא קופת גמל. בקהש הלכתי על מסלול ira ב 0.32 וזה גם חביב ...תיק ממוסה זה כבר סיפור אחר...מוצר אחר.בהחלט יותר מיועץ אחד ביותר מבנק אחד המליצו לי על קרן כספית
צריך לפעמים קצת להכווין אותם
כי קרן כספית יושבת בבנק תחת ניע כלומר זה חלק אחד מהבנק ולא הפקיד הרגיל יכול להמליץ על זה רק יועץ לניע וברוב הבנקים הוציעו את שה היום מהסניף עצמו וגם לא ממש מאפשרים ייעוץ למי שאין לו או היו לן מעל כמה מאות אלפי שקלים
אבל ברגע שתדברי אם אחד כזה ואחרי שיש לך גם תיק פתןח שם בהחלט זה אופציה על השולחן
וגם בכל שנה שמתקשרים אלי לחדש את העדפות סיכון שלי אני מבקש מהם להחליף לי את הקרן הכספית לאחת הכי זולה בדמי ניהול שיש
וכן מסכים שזה לא מובנה בבנק ויש הרבה בעיות. אבל אלה אנשים טובים שרוצים את טובתך
(כל עובד בכל עסק שתלכי אליו לואלי למקום עבןדה זה לא אומר שהוא ימליץ לך דברים לא טובים)
קופג זה לא קהש
אם כבר קופג לכי לפנסיה ברירת מחדל ב0.05 דמי ניהול על הצבירה בכלל תצאי ברווח
אבל בחזרה לקהש ונניח שאלה המספרים בקהש
בהנחה שזה לא Ira
בשני תצורות דמי הניהול הסכום הכולל יפסיד לתיק ממוסה יעיל ורזה בקרנות איריות צוברות (נניח שמדברים על סנופי בשניהם לצורך ההשוואה)
מהסיבות הבאות
1. דמי ניהןל סמויים (תפעןל) של בערך 0.10-0.3 אחוז
2. חוסר יעילןת דיבדנד על האירי של בערך 0.3-0.4 אחוז
3. חוסר יעילןת מזומן של 0.2-0.1 אחוז
4. דמי ניהול עודפים של 0.2-0.6 (0.2 זה המקרה של ה0.25 הנמוך שאמרת)
כלומר בממוצע מדברים על 0.7-1.5 אחוז דמי ניהול יותר גבוהים
ואם ניקח ממןצע היסטורי ראלי של 6.5 אחוז ברוטו
אז מהר מאוד ההטבת מס נשחקת
ולאורך 40 שנה היה בהחלט שווה בשני במקרים לפדות ללא מס את כל קרן ההשתלמות ולקנות תיק ממוסה מקביל
*כמובן שיש אפקט פסיכולוגי משמעותי בקהש ולא ממליץ לפדןת אןתה סתם או בטח לא לצריכה אבל אם נכנסים לדקויות אלה המספרים
** בלי קשר אני בהחלט מסכים עם כל מה שאת כותבת והוא גם נכון (ואני מתנהל עצמאית ככה גם) אבל לרוב האוכלוסיה זה לא מתאים
והם בהחלט צריכים את הסוכן הפנסיוני הממוצע והחינמי שיחזיק להם את היד וימנע טעויות גדולות
לשפר תמיד יש איפה, מהניסיון שלי הרוב לא מקשיבים/ מיישמים
מאז שחוקק חוק פנסיה חובה, אני מניחה שיהיו פחות ופחות פנסיונרים שיזדקקו לסעד. מה שאת מכירה היום זה כתוצאה מכך שרוב המעסיקים הקטנים והבינוניים לא הפרישו פנסיה לעובדיהן, ועצמאים לא הפרישו לעצמם, והיות ואי אפשר לחיות רק מקיצבת בט"ל הפעוטה - המדינה מועילה לעזור להם קצת בנוסף לפעמים.בסוף אנשים ללא פנסיה מספיק נופלים איכשהו על המדינה בקצבאות סעד למיניהן.
תקשיבי עצוב להגיד אבל אני מוקפת אנשים במעמד סוציו אקונומי בינוני ומעלה שרחוקים מלהיות מסודרים בפנסיה. מדירה ועד קיצבה.מאז שחוקק חוק פנסיה חובה, אני מניחה שיהיו פחות ופחות פנסיונרים שיזדקקו לסעד. מה שאת מכירה היום זה כתוצאה מכך שרוב המעסיקים הקטנים והבינוניים לא הפרישו פנסיה לעובדיהן, ועצמאים לא הפרישו לעצמם, והיות ואי אפשר לחיות רק מקיצבת בט"ל הפעוטה - המדינה מועילה לעזור להם קצת בנוסף לפעמים.
לא הופרשה להם קרן פנסיה? הם לא עבדו עשרות שנים? הם עצמאים שלא הבינו את מצב העסק והתגלגלו מחודש לחודש? ועל איזה גילאים את מדברת?תקשיבי עצוב להגיד אבל אני מוקפת אנשים במעמד סוציו אקונומי בינוני ומעלה שרחוקים מלהיות מסודרים בפנסיה
לעיתים מדובר בעצמאים שלא הפרישו פנסיה עד שהכריחו אותם אבל זה רחוק מלהיות מספיק, לעיתים גירושים חיסלו להם את התוכנית פרישה, לעיתים קיימת דירה מירושה בלי תזרים שאפשר חסכון, הפסד משוגע בבורסה...אין סוף לסיבות.לא הופרשה להם קרן פנסיה? הם לא עבדו עשרות שנים? הם עצמאים שלא הבינו את מצב העסק והתגלגלו מחודש לחודש? ועל איזה גילאים את מדברת?
רוב החברים שלי, בני גילי, הם שכירים ויש להם קרן פנסיה ודירת מגורים ללא משכנתא.
וגם כ- 20,000 ישראלים מגיעים כל שנה לחדלות פירעון, עד שזה מגיע לבית משפט לחלק גדול מהם כבר לא נשארו חסכונות פנסיוניים, זה מאד מאפיין אנשים שמגיעים לאבדן עשתונות פיננסילעיתים מדובר בעצמאים שלא הפרישו פנסיה עד שהכריחו אותם אבל זה רחוק מלהיות מספיק, לעיתים גירושים חיסלו להם את התוכנית פרישה, לעיתים קיימת דירה מירושה בלי תזרים שאפשר חסכון, הפסד משוגע בבורסה...אין סוף לסיבות.
נכון, אבל האם מדובר על אחוזים גבוהים באוכלוסיה?אין סוף לסיבות.

לדעתי צריך לעשות הפרדה בין דירה לפנסיה.תקשיבי עצוב להגיד אבל אני מוקפת אנשים במעמד סוציו אקונומי בינוני ומעלה שרחוקים מלהיות מסודרים בפנסיה. מדירה ועד קיצבה.
מכירה מצויין את מקרים שכאלו מהתקופה שהייתי ראש צוות בפעמונים.וגם כ- 20,000 ישראלים מגיעים כל שנה לחדלות פירעון, עד שזה מגיע לבית משפט לחלק גדול מהם כבר לא נשארו חסכונות פנסיוניים, זה מאד מאפיין אנשים שמגיעים לאבדן עשתונות פיננסי
אני לא יודעת מה ההיקף הסטטיסטי,נכון, אבל האם מדובר על אחוזים גבוהים באוכלוסיה?
בכל הסביבות שחייתי בהן, לא נתקלתי במצוקה אמיתית (למעט בתקופה שאימצתי משפחה כזאת, אבל גם היא היתה יוצאת דופן בסביבתה לדעתי).
גם מבוגרים שחיים על בט"ל, ברובם יש להם מקורות תמיכה נוספים (משפחה, שכנים, רווחה של הרשות, עמותות חסד) ולרוב גם גרים בדירה בבעלותם.
בעשירונים בינוניים ומעלה, הבעיה העיקרית היא התנהלות כלכלית מטופשת וחוסר מוכנות להשתנות/להצטמצם.
הסתבר לי, שבעבר היו דילים בעייתים ביותר בין מעסיקים לסוכניי הביטוח במיוחד סביב ביטוחיי מנהלים. המעסיק היה כביכול ג'נטלמן שהתנדב להנגיש את השירות לעובד, אבל זה היה ככל הנראה מסחרה רצינית. מעבר לזה ידוע לי שישנם בגופים מסוימים הסכמים קיבוציים. (למשל בקיבוצים)האם מעסיק יכול לפנות בשם העובד לקבל תנאים בקרנות פנסיה\השתלמות\גמל , זה הגיוני בכלל?


 ⌄
⌄
⌄
אם הם לא עבדו עד אז, אכן שינוי הרגלים לא פשוט.מה שמאלץ אותם בגילאי ה50-60 לצאת לעבוד בראבק.