Nina T
משתמש בכיר
- הצטרף ב
- 30/3/19
- הודעות
- 1,332
- דירוג
- 527
שמע, אני מסכימה איתך לחלוטין וציינתי שלדעתי רבים מעדיפים את המסלול הפסיבי הזה בגלל המיסוי, ישנן למשל בארה"ב הטבות מס על החזקה לפי שנים.@Nina T מה שהוא כתב כאן זה שלמכור ולקנות באופן שוטף אפילו כשאת יודעת על תקופות של רווח מול תקופות הפסד, יכול להיות לא משתלם כי זה גורר הוצאות, בעיקר מס.
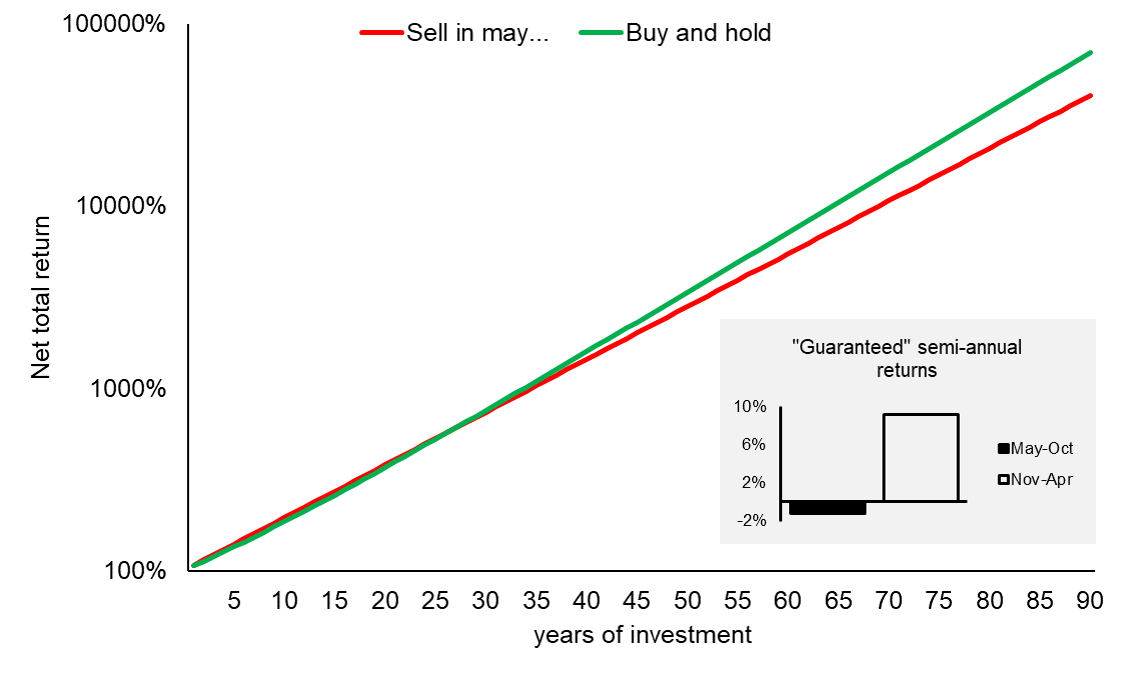
ראי את הדוגמה הבאה: בעמוד הקודם נתתי גרף שמראה שב-50 שנה האחרונות, התשואה בנובמבר-אפריל היתה כ-6.6%, ובמחצית השניה כ-1.2%. זה מצטבר לתשואה שנתית של קרוב ל-7.9%.
לצורך התרגיל, בואי נניח שבמאי עד אוקטובר התשואה היא מינוס 1.2%, במקום פלוס. את התשואה השנתית נשאיר באותו שיעור (קרוב ל-7.9%) מה שאומר שבנובמבר-אפריל התשואה היא בערך 9.88%.
אז הנה הסימולציה: את יודעת בביטחון שבכל שנה, בנובמבר-אפריל יש תשואה חיובית של 9.88%, ובמאי-אוקטובר יש הפסד של 1.2%. האם עדיף בכל שנה לקנות בנובמבר ולמכור במאי, או להחזיק כל השנה? על פניו, נראה ברור שעדיף למכור, וכך להנות מתשואה גבוהה יותר חצי שנה, ולחסוך הפסדים בחצי שנה השניה.
והנה הנתונים, בהנחת מס רווחי הון 25% (שימי לב שבתרחיש המכירה את תמיד מרוויחה, אף פעם לא מפסידה, ולכן מס רווחי הון הוא על מלוא הרווחים).
החזקה רציפה, כולל תקופות ההפסד במאי-אוקטובר, משאירה (לאחר מס!) יותר כסף מאשר החזקה רק בתקופת העליות, בתוך פחות מ-30 שנה.
בתוך 50 שנה, התשואה לאחר מס בהחזקה רציפה היא כ-3300% (כלומר השקעה של 100 שווה כ-3367), ואילו החזקה רק בעליות וישיבה בחוץ בירידות - תשואה של פחות מ-2800% "בלבד". כלומר, ההחזקה בעליות בלבד גרמה להפסד של מעל ל-35% מהסכום הסופי שנצבר בהחזקה רציפה.
עכשיו, יתכן שעבורך 30 שנה ויותר זה טווח ארוך מדי, אבל קחי בחשבון שיצרתי לך פה תנאים אופטימליים (100% ביטחון במתי יש עליות ומתי ירידות, וגם ללא עמלות). מצבים אמיתיים יהיו כמובן מלוכלכים יותר ולכן רווחיים עוד פחות.
(יכול להיות שלא דייקתי בחישובי התשואות השנתיות שהנחתי, אבל תחת ההנחות הנ"ל - 9.88% מול מינוס 1.2% - המספרים מדוייקים.)
אך בהנחה ואני מדברת למשל על החסכון םנסיוני/קה"ש/גמל להשקעה. כל מה שאני עושה זה שינוי תמהיל/העברת מסלול. האם על דבר כזה יגבו ממני עמלות גבוהות יותר מבהסדר, למסות, לא יכולים.
נאמר עתה בשל חששי שפירטתי כאן וכולל את דעתי שהכלכלה במצב שביר ועל אחת פי כמה אם תחול פגיעה בסין שאחראית על שליש מהצמיחה העולמית ותביא לגרביטציה משמעותית+אפקט עונתי+סוף סייקל מחזור חוב, אזי מה בעייתי שאני משנה כאמור מסלול לאגח (דבר שלקח יומיים) ? אולי לא ארוויח, אך גם לא אפסיד