• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם הקריסה הגדולה הגיעה

מצב
הנושא נעול.
פרספקטיבה היסטורית:
בעקבות דיבורי מלכודת השוורים, גיגלתי את המושג והגעתי לכתבה מגלובס
נכתב ע"י גלובס 05/04/2000:
מלכודת שוורים?
שעה וחצי מפתיחת המסחר בוול-סטריט הנאסד"ק צונח בכ-%3.5 נוספים ומוחק את העליות מתחילת השנה * המחזור בבורסה בתל-אביב: 765 מ' ש' * מדד ת"א 100 עלה ב-%1.02 ל-498.91 נק' * מדד ת"א-25 עלה ב-%1.25 ל-505.81 נק' * מדד תל-טק עלה ב-%1.40 ל-645.50 נק'
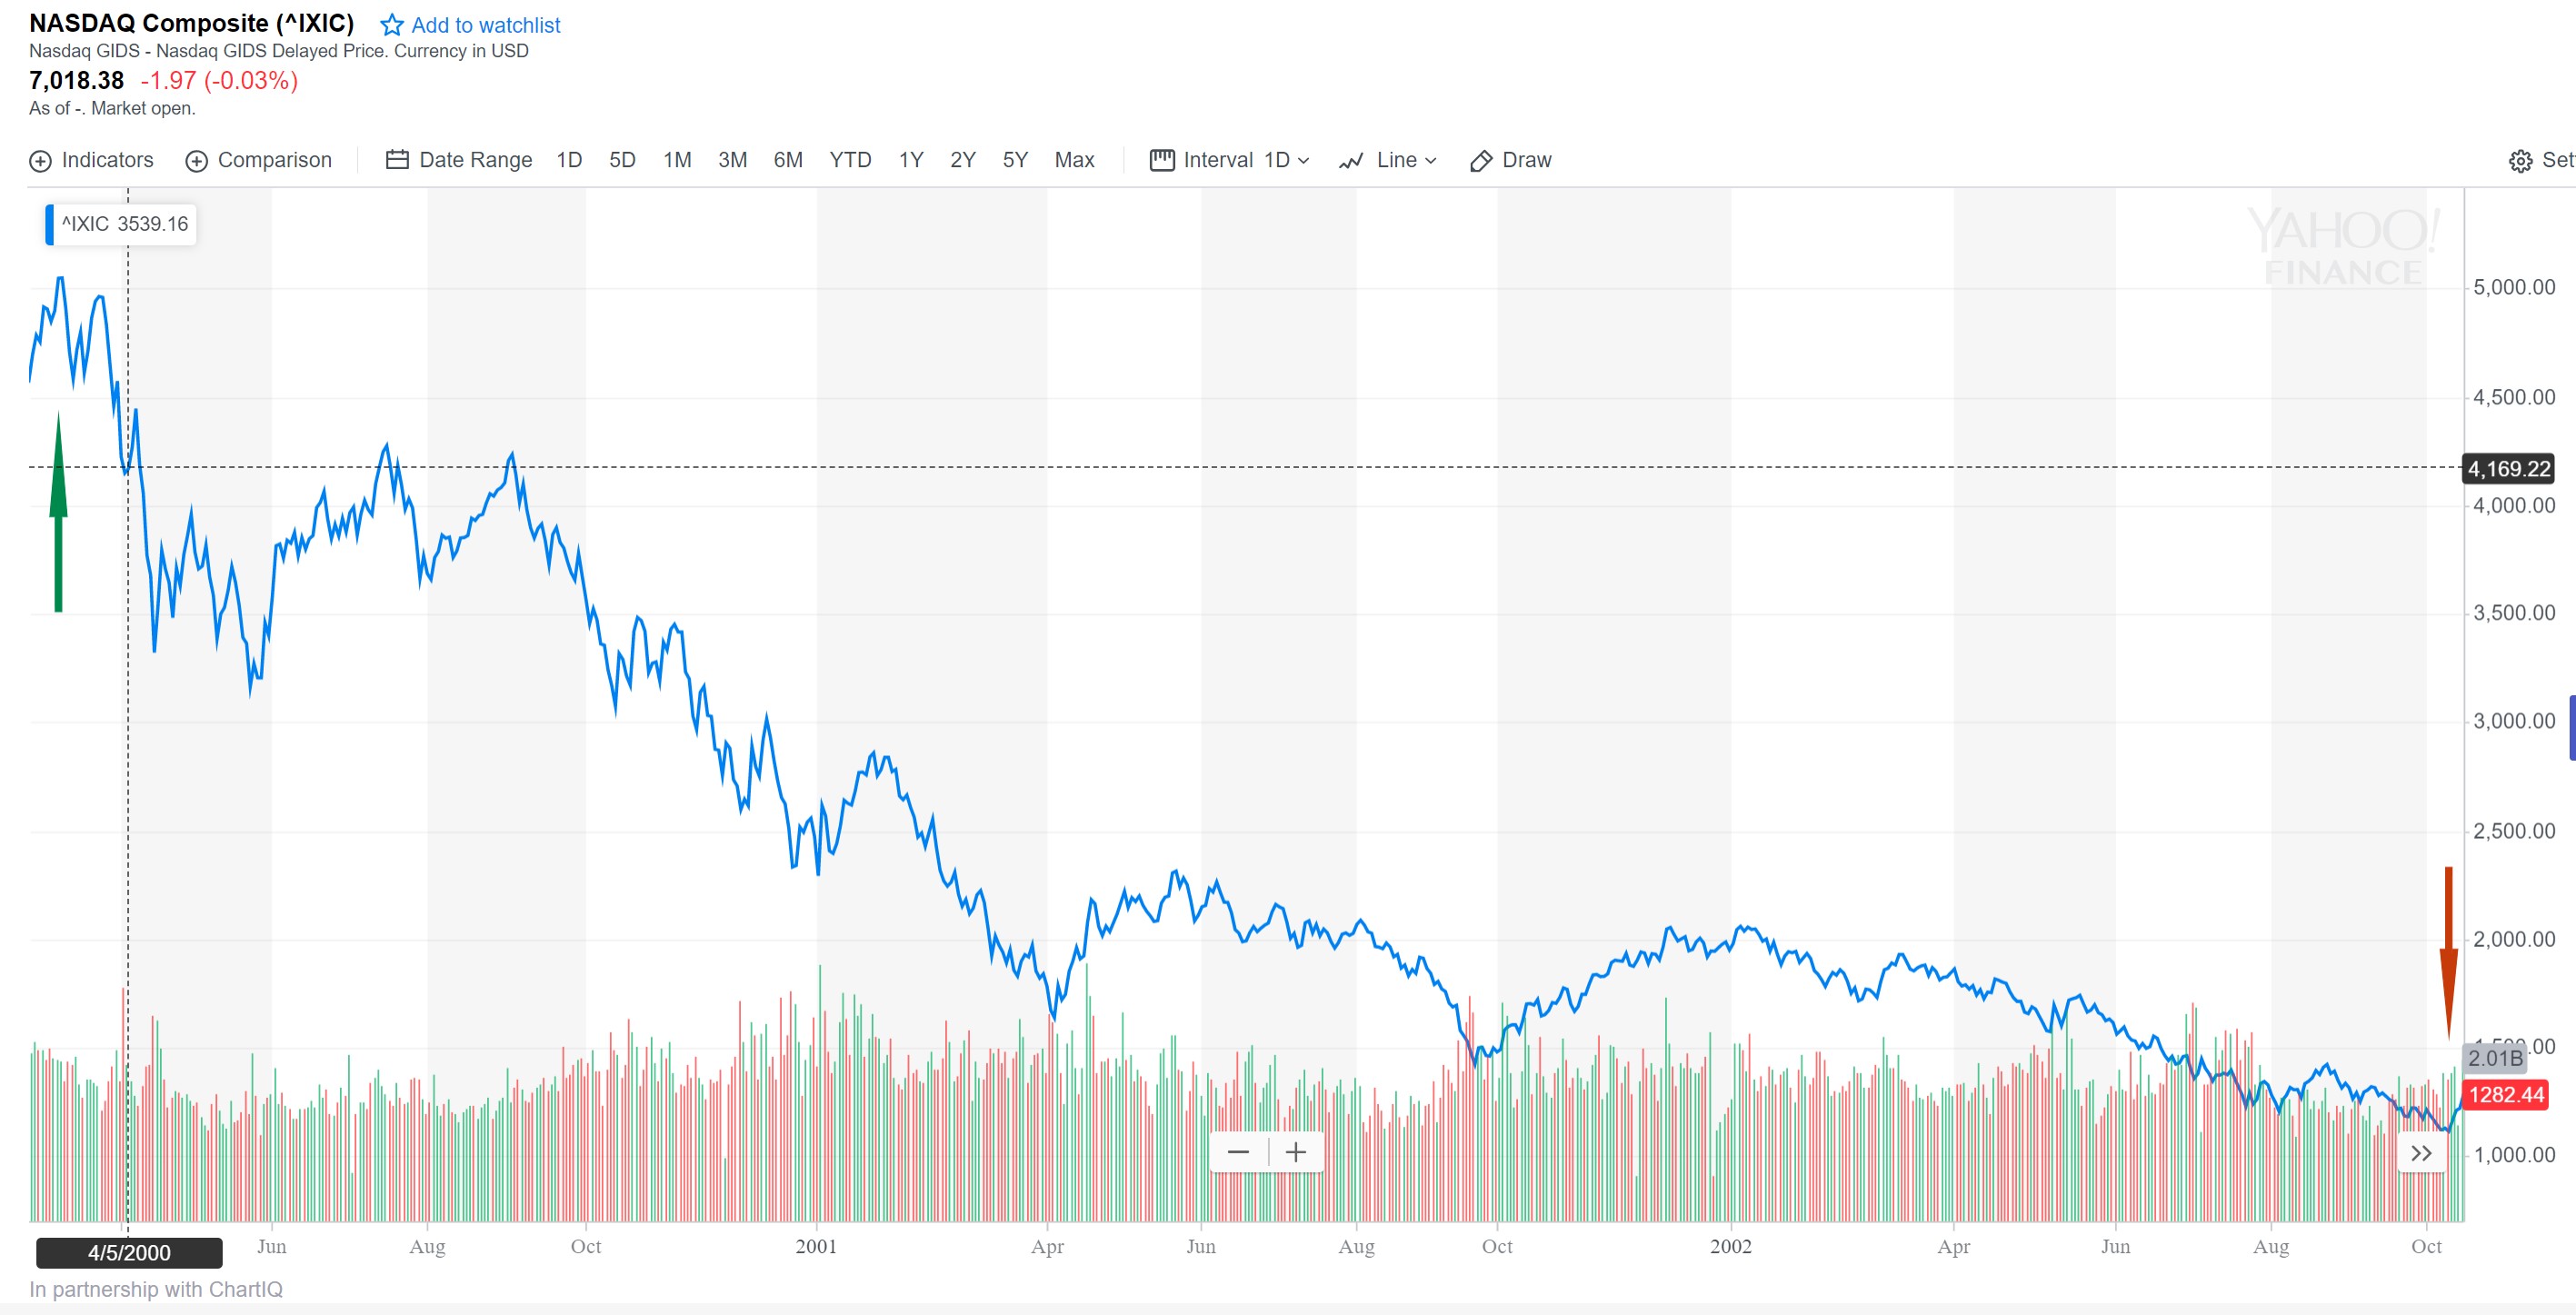
בגרף המצורף, בירוק מסומן השיא, באדום השפל, והגריד מציין את תאריך פרסום הכתבה.
KrkL4AJ.jpg
 
@Nav @sogi
אני באמת לא מבין מה מבדיל מלכודת שוורים מול סתם עליה.
למשל בקרנות הללו שאני מחזיק, מתי העליות יצאו מלכודת שוורים ומתי לא?
0P5TYos.png
זאת סתם אמירה חסרת משמעות שאפשר לגלות אותה רק בדיעבד...
 
לא היה לי כוח למצע על הרבה ימים.
אני מוכן בתמורה לתשואה ממוצעת של 0.22 אחוז יומית לוותר על דיבים.

וחברים על תשכחו להיות מוכנים לירידות\עליות.
מאז שאני מוכן איכות החיים שלי עלתה פלאים : )
 
אולי ענו על זה איפשהו ב-80 הדפים האחרונים, אבל, האם עכשיו יהיה נכון לפתוח "קופת גמל להשקעה" ולהתחיל להפקיד אליה כספים?
השנה האחרונה היתה נוראית מבחינת רווחים, והתשואה בכל מסלול שאני לא מסתכל עליו היא שלילית (שנתית). כלומר גם נגבו דמי ניהול וגם המסלול (הפאסיבי פור גאד'ס סייק) הפסיד.

כן הייתי רוצה להשתמש במסלול הזה להפקדת כספים למשיכה בגיל פנסיה.
מצד אחד- אי אפשר לחזות את השוק וכו', מצד שני- אבסולוטית, כסף שאכניס עכשיו מאבד מערכו. מצד שלישי- עם אופק השקעה של 30 שנה האם זה באמת משנה ופשוט צריך להיכנס?
 
השנה האחרונה היתה נוראית מבחינת רווחים, והתשואה בכל מסלול שאני לא מסתכל עליו היא שלילית (שנתית). כלומר גם נגבו דמי ניהול וגם המסלול (הפאסיבי פור גאד'ס סייק) הפסיד.
איך זה משפיע על ההחלטה שלך לפתוח חשבון היום?

כסף שאכניס עכשיו מאבד מערכו
כסף שתכניס עכשיו יקבל תשואה לפי התשואות שהמסלול שתבחר תעשה בעתיד. אין לך שום דרך לדעת לטווח הקצר אם זה יהיה ירידות, עליות או סטגנציה.
הכסף שלך לא אוטומטית מתעדכן לפי התשואות בשנה האחרונה, לא מבין איך נהייתה תפיסה כזו בכלל.
מצד שלישי- עם אופק השקעה של 30 שנה האם זה באמת משנה ופשוט צריך להיכנס?
אסור להמליץ, בעיניי זו התפיסה הנכונה.

דבר אחד שלא אמרת לנו זה בכלל איזה מסלול אתה מתכוון לבחור?
 
אם תאורטית שמתי 100 ש"ח, והתשואה היא שלילית של 50%, עכשיו יש לי 50 ש"ח בחשבון (פחות, אם מחשבים דמי ניהול). עכשיו כדי "לתקן" חזרה למעלה אני מתחיל מבסיס של 50, ולא של 100.
אני יודע שזה שולי וזניח לאורך זמן, ולא צריך להסתכל על התיק כל שבוע, ועדיין, המחסום הפסיכולוגי מפריע קצת.

הסיבולת שלי לתנודות היא נמוכה ולכן מסלול פאסיבי כלשהו (אני עכשיו בודק את המסלולים השונים, אבל לדוגמא מיטב דש מניות פאסיבי או כללי פאסיבי) הוא הכיוון שלי.
 
הסיבולת שלי לתנודות היא נמוכה ולכן מסלול פאסיבי כלשהו
ההגדרה שלך לפאסיבי שגויה
פאסיבי הכוונה שמנהל הקרן לא מחליט החלטות אלא מנסה לעקוב אחרי מדד כלשהו
עצם העובדה שהקרן פאסיבית לא הופך אותה לבטוחה
אתה צריך לבחור את המדד שאליו אתה רוצה להיות חשוף ואז אתה הכלי שעושה זאת הכי זול והכי טוב
 
האם עכשיו יהיה נכון לפתוח "קופת גמל להשקעה" ולהתחיל להפקיד אליה כספים?
אישית אני לא אוהב את המוצר וחושב ש(בשבילי) זה אף פעם לא זמן נכון לפתוח קופגל"ה.
חבל לי על דמי הניהול...
מצד שני, אני מוכן לקבל שיש אנשים שזה כן מתאים להם.
כלומר גם נגבו דמי ניהול וגם המסלול (הפאסיבי פור גאד'ס סייק) הפסיד.
מה גורם לך לחשוב שמסלול פאסיבי חסין מירידות?
או שאתה חושב שלא צריך לגבות דמי ניהול ממסלולים פאסיביים?
אם תאורטית שמתי 100 ש"ח, והתשואה היא שלילית של 50%, עכשיו יש לי 50 ש"ח בחשבון (פחות, אם מחשבים דמי ניהול). עכשיו כדי "לתקן" חזרה למעלה אני מתחיל מבסיס של 50, ולא של 100.
נכון. איך זה קשור לנקודת הזמן שבה אתה משקיע?
אלא אם כן יש לך כדור בדולח, אין לך איך לדעת מה תיהיה התשואה מראש. ואם יש לך דרך לדעת מראש אתה יכול לעשות ממנה המון כסף...
 
מסכים שכנראה נתתי פרשנות גדולה מדי למסלול "פאסיבי". (בוודאי שלא חשבתי שהוא חסין מירידות או שלא צריך לגבות בו דמי ניהול, אך מהיותו כזה חשבתי שהירידות בו קטנות יותר -- בהנחה שהוא מחקה מדד נפוץ כלשהו).
מסכים גם שאסור להשקיע "על עיוור" וצריך להבין טוב טוב איפה אני שם את הכסף שלי (לכן אני בודק את תמהילי המסלולים השונים).

עם זאת, זהו בור ללא תחתית של קריאה וחפירה והצורך לרדת לפרטים הקטנים והדקויות כדי לדעת לבחור את ה"מדד אליו אתה רוצה להיות חשוף".

אני מחפש מסלול סולידי (אולי זאת המילה הנכונה יותר), ומרגיש שעל אף כל הקריאה שלי בפורום אני שוב חוזר לנקודת ההתחלה.
בכל מקרה, זה סוטה מנושא השרשור אז אלך לחפש תשובות בשרשורים אחרים.
 
אם תאורטית שמתי 100 ש"ח, והתשואה היא שלילית של 50%, עכשיו יש לי 50 ש"ח בחשבון (פחות, אם מחשבים דמי ניהול). עכשיו כדי "לתקן" חזרה למעלה אני מתחיל מבסיס של 50, ולא של 100.
אני יודע שזה שולי וזניח לאורך זמן, ולא צריך להסתכל על התיק כל שבוע, ועדיין, המחסום הפסיכולוגי מפריע קצת.

הסיבולת שלי לתנודות היא נמוכה ולכן מסלול פאסיבי כלשהו (אני עכשיו בודק את המסלולים השונים, אבל לדוגמא מיטב דש מניות פאסיבי או כללי פאסיבי) הוא הכיוון שלי.
סיבולת נמוכה לתנודות אז מניות זה פחות בשבילך... (לא ממליץ ולא מייעץ)
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
מצב
הנושא נעול.

נושאים דומים

Back
למעלה