• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם הקריסה הגדולה הגיעה

מצב
הנושא נעול.
דיברנו בעבר על הסיבות לקריסת שוק, ביניהן דיברנו על האינדיקטור של PE ratios
נקשר קצת את הדברים לדיון על תזמון השוק.
SP500-Valuations-30yr-Returns-061518_4.png

P/E Ratios from google:
VTI = 20 , SP = 24, DOW = 16
ניתן לראות מהגרף שקנייה ב P/E שונים נותנים תוצאות שונות לתיק עבור 30 שנה.
כלומר שיש יתרון בתוכלת לקנייה בזמנים מסוימים מאשר בזמנים אחרים.
מהדוגמאות למעלה אפשר לראות שאנחנו כרגע בקטגורית "סיכון" שתפיק בממוצע ל-30 שנה קדימה תשואה של 5% לערך.
 
במקביל:
https://imgur.com/uvh8ZjX
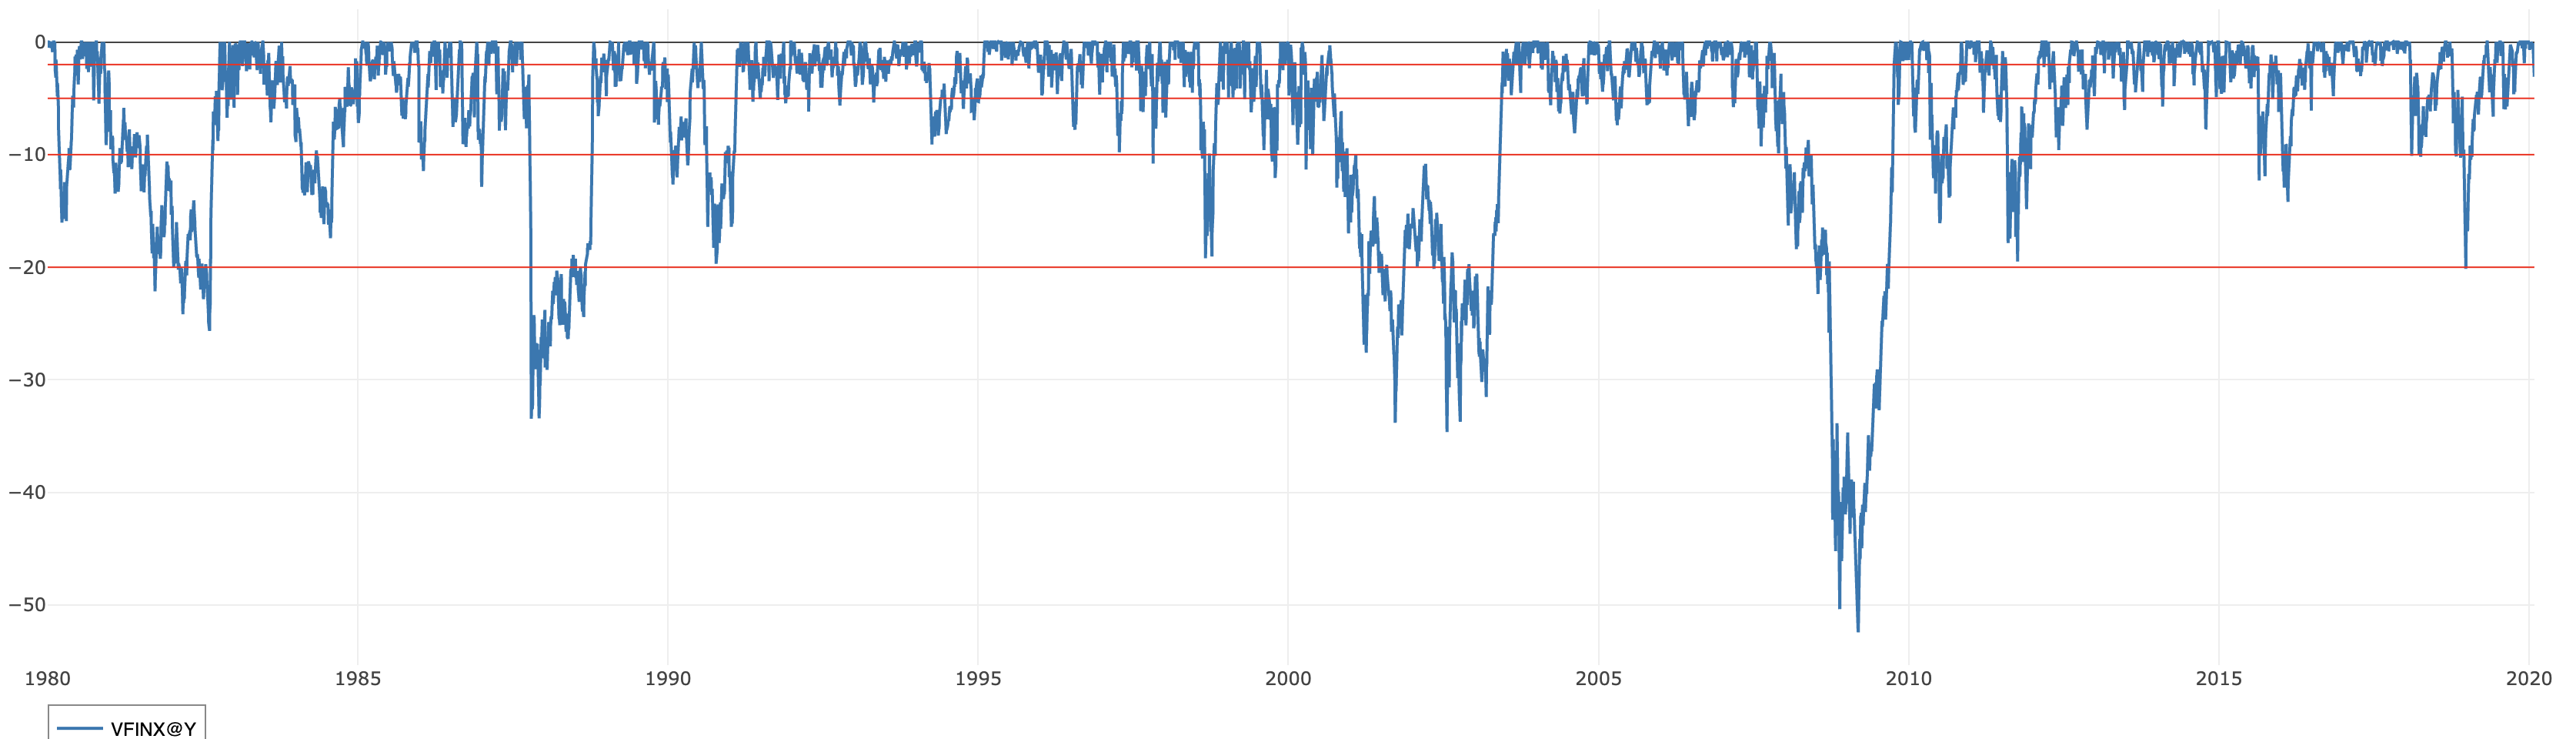
הקווים המאונכים מייצגים recession, *תזכורת* אנחנו עדין בהרחבה הארוכה בהיסטוריה.
באיזשהוא שלב זה יגיע.

לאחרונה קיימת פאניקה עם הקורונה וירוס ואנשים נוטים ליחס את הירידה בשוק לקורונה וירוס.
אך אותם אנשים נוטים לשכוח שחווינו רצף מטורף של עליות כמעט ללא תיקון במשך תקופה ארוכה וסיימנו שנה שעברה ב- 33%
,אם אני לא טועה הצפי של רוב האנשים פה היה ל8%.
כעת אחרי עלייה כזאת הגיוני היה שיגיע תיקון, ואם כך הקורונה הוא הטריגר, השוק רצה לרדת ומצא את הסיבה לכך.
ובדומה כאשר אנו מסתכלים על התמונה הגדולה (הגראף ההיסטורי והסטטיסטיקות) ניתן גם להגיע למסקנה שתיקון של מחזור גדול הולך וקרב.

תזמון.
אנו בתור משקיעים תמיד מחפשים למקסם את הכסף שלנו בשוק, בהינתן לנו מידע על תשואות ורמות סיכון אנו בוחרים את התיק המתאים והרווחי ביותר .
השוק בכל יום ויומו נע לפי גחמות של מיליוני משקיעים בו זמנית, לכל אחד מהם מטרות שנות סיבות ושיקולים שונים לקניה ומכירה של נכס.
התזמון הוא נקודת הזמן שבו המשקיע מחליט לבצע את העסקה (קניה ומכירה) במצב האופטימלי התזמון הוא מושלם והמשקיע ימקסם רווח.
ככלל ככל שאנטרוול הזמן שאותו ננסה לתזמן הוא קטן יותר הסיכוי שלנו "לפגוע" הוא נמוך יותר , כיוון שאין לנו דרך לצפות ברגע נתון מה יעשו כל המשקיעים.

כל יום ביומו בשוק מתבצעות עסקאות וחלק מאוד גדול מהם הוא של אלגוריתמים שמתזמנים (בהצלחה) את השוק לאינטרוואלים של 5 דקות, שעה ,פתיחה סגירה ועוד הרבה דרכים שונות.
אחד הדברים שלמדתי בהקשר של תזמון זה שחשוב שהוא יהיה מגובה ביתרון סטטיסטי (מובהק) ובזמנים קבועים.
אין לנו דרך לצפות מה יעשה מחר דוד שיפתח את חשבון הברוקר אבל יש לנו נתונים שמראים שרמת הסיכון של השוק (מניות) עולה כרגע מיום ליום,
ובמקביל תוכלת התשואה יורדת.

אז מהו תזמון טוב?
כיוון שכל השווקים עובדים בסייקלים מסוימים, אנו יכולים לעקוב אחרי הסייקל ומשם להסיק מתי בערך הסיכון גדל/קטן והתשואה תגדל/תקטן.
כיוון שאנו לעולם לא נדע בוודאות את התזמון האופטימלי, אנו יכולים להשתמש בשיטה שהזכירו למעלה DCA IN/OUT.
אין צורך לצעדים דרסטים ניתן לשנות את פילוח התיק בצעדים אטיים ומתמשכים בהתאם לזמן הסייקל בשוק הנתון ובהתאם לסיכון ולתשואה הצפויים.
אגב בדיוק מאותה סיבה מומלץ לאנשים בגילאים שונים לשנות את אופי התיק, הרי אף אחד לא יודע שבדיוק כשהוא יהיה בן 60 לדוגמא הפנסיה שלו צריכה לכלול פחות מניות , ובכל זאת אנשים משנים את התיק לפי הסיכון המתאים והתשואה המתאימה.
אם כך אני לא רואה סיבה להתעלם מגורמים אחרים ידועים לנו.
 
דיברנו בעבר על הסיבות לקריסת שוק, ביניהן דיברנו על האינדיקטור של PE ratios
נקשר קצת את הדברים לדיון על תזמון השוק.
SP500-Valuations-30yr-Returns-061518_4.png

P/E Ratios from google:
VTI = 20 , SP = 24, DOW = 16
ניתן לראות מהגרף שקנייה ב P/E שונים נותנים תוצאות שונות לתיק עבור 30 שנה.
כלומר שיש יתרון בתוכלת לקנייה בזמנים מסוימים מאשר בזמנים אחרים.
מהדוגמאות למעלה אפשר לראות שאנחנו כרגע בקטגורית "סיכון" שתפיק בממוצע ל-30 שנה קדימה תשואה של 5% לערך.
זה לא אומר שאם תמתין עוד אולי תקבל תזמון טוב יותר בעתיד לקניה

דרך אגב, אפשר אפשר לראות P/E של ETF?
 
נניח שקיימת פונקצית השקעה של משקיע, הפונקציה בהינתן הקלטים S = סיכון, R = צפי תשואה, T = טווח זמן ההשקעה
תחזיר את התיק המועדף על המשקיע.
נניח שהמשקיע הוא משקיע לוגי ורוצה למקסם רווח תוך השארות בגבולות הסיכון וטווח זמן ההשקעה.

המשקיע (i) בוחר להשקיע לפי הפונקציה האינדיווידיאולית שלו והיא שונה בין משקיע למשקיע F(S,R,T)
המשקיעים העיוורים במדדים (קונים באופן מדוד וקבוע ולא מוכרים עד פרישה) מניחים R = 8% כיוון ש-100+ שנה זו התשואה הממוצעת
וסיכון ממוצע S = X כלשהו
נבחר "בפינצטה" מקרה סביר של בחור בן 35 שמתכנן פרישה עוד 30 שנה בגיל 65 ורוצה כעת להכנס לשוק.
בהינתן המידע למעלה הוא יכול להניח R = 5% והוא יכול להניח S = X בממוצע עבור אותו T , אך בטווח המידי S = Y כאשר Y > X .

המשקיע (הלוגי) יפיק 2 תיקים שונים עבור 2 הקלטים השונים בפונקציה.
הפער בין הפלטים נובע מהמידע הקיים כקלט עבור אותו משקיע.
נוסף לכך כיוון ש T של כולנו הוא סופי העדיפות שלנו בתור משקיעים זה למצוא טווחי זמן של חוסר יעילות בשוק (Overvalue/Undervalue) ולנצלם.

זה לא אומר שאם תמתין עוד אולי תקבל תזמון טוב יותר בעתיד לקניה

דרך אגב, אפשר אפשר לראות P/E של ETF?
מה שזה אומר זה שיש יתרון תשואתי עבור תזמון טוב, אבל כדי למצוא תזמון טוב צריך לעבוד קשה.
 
אבל כדי למצוא תזמון טוב צריך לעבוד קשה.
החבר'ה כאן מעלים נק' נכונות, שבפוקוס של ימים קשה לדעת מתיי נגמרו הירידות ונכנסים לשוק שורי, זה טיעון דיי משכנע.
מצד שני, הטיעונים שהעלת לגביי הוירוס והמצב בשווקים נשמעים גם משכנעים, ונראה כאילו לא כ"כ קשה לקבוע שהתזמון הטוב הוא ממש לא עכשיו (למרות שהסולידית רשמה שבכל פעם שיש בלאגן בעולם, מרגישים שהפעם זה שונה :) ).

נניח ואני נכנס כרגע, האם לא כדאי לפחות למצע את הקרן שמחקה את מדד השווקים המתפתחים? לקנות בסכום גדול קרן כזו עכשיו כשסין תופסת את הנתח הכי גדול בה, נראה קצת כמו לקבור את הראש בחול
 
החבר'ה כאן מעלים נק' נכונות, שבפוקוס של ימים קשה לדעת מתיי נגמרו הירידות ונכנסים לשוק שורי, זה טיעון דיי משכנע.
מצד שני, הטיעונים שהעלת לגביי הוירוס והמצב בשווקים נשמעים גם משכנעים, ונראה כאילו לא כ"כ קשה לקבוע שהתזמון הטוב הוא ממש לא עכשיו (למרות שהסולידית רשמה שבכל פעם שיש בלאגן בעולם, מרגישים שהפעם זה שונה :) ).

נניח ואני נכנס כרגע, האם לא כדאי לפחות למצע את הקרן שמחקה את מדד השווקים המתפתחים? לקנות בסכום גדול קרן כזו עכשיו כשסין תופסת את הנתח הכי גדול בה, נראה קצת כמו לקבור את הראש בחול

בא לך לספר מה הטווח השקעה? והאם אתה מתכוון להכניס עוד כספים בצורה שוטפת? (חוץ מהמיצוע אם תעשה זאת...)
 
העדיפות שלנו בתור משקיעים זה למצוא טווחי זמן של חוסר יעילות בשוק
ברור. אבל בממוצע, יש תשואת השוק ז"א שיש מי שחושב הפוך ממך וקונה מניות בזמן שאתה מוכר/מחכה בחוץ.
אחזור שוב: כלל המידע מצוי בידי כולם. האם יש לך יתרון יחסי?
לדעתי, חשוב לשמור על הקצאת נכסים שמתאימה לפרופיל הסיכון ואם מפחיד אותך פסיכולוגית להכנס עם סכום גדול, תמצע לאורך שנה.
הדעה היא דעתי האישית בלבד ולא המלצה וגם לא בטוח שאני אפעל על פיה. תמיד קל להיות חכם בעניינים של אחרים ופחות בעניינים של עצמך.
 
(למרות שהסולידית רשמה שבכל פעם שיש בלאגן בעולם, מרגישים שהפעם זה שונה :) ).
נכון...

ירידות תמיד יש לי את ההרגשה שהפעם זה שונה והשוק הולך לרדת לנצח
 
כמה אחוז מהתיק אתה מקצה למתפתחות?
כפי שהן תופסות מהעולם כ13%, העניין הוא שכבר קניתי את כל החלק של המתפתחות לפני הנפילה, ככה שחטפתי את הירידות הכי חזקות וגם קניתי חלק מהמפותחות, אך נשאר עוד סכום של 270k דולר למפותחות שאיתו אני מחכה. אם אחליט להוריד חשיפה זה אומר שאאלץ גם למכור בהפסד חלק מה13% של המתפתחות.

בא לך לספר מה הטווח השקעה? והאם אתה מתכוון להכניס עוד כספים בצורה שוטפת? (חוץ מהמיצוע אם תעשה זאת...)
טווח השקעה ארוך, 10 שנים פלוס, מתכוון להכניס כספים כל כחצי שנה.
מה שכן, ייתכן והערכתי לא נכון את סיבולת הסיכון, מדובר בפנסיונר וזוגתו הם סביב גיל 80, רק לאחד מהם יש פנסיה, אמנם טובה של כ20k לחודש, אך לשניהם אין ביטוח בריאות פרטי, רק שבן וביטוח סיעודי של השבן. סהכ הנכסים הוא 3m ש"ח לא כולל נדלן למגורים, הלכנו על הקצאה של 50% מניות ו50% אחוז פקמ, אך האמת שגם בגלל הירידות אני פתאום חושב שאולי זו חשיפה גבוהה מדיי בכל זאת למניות, כי אי אפשר לדעת חלילה אם פתאום יצטרכו להיות בבית אבות שעולה הון תועפות או שחלילה יכולה להיות קטסטרופה שבה יצטרכו את הכסף. לכן חשבתי להוריד את החשיפה המנייתית ל30%.
אני יודע שזאת הייתה טעות להחליט בדיעבד, במיוחד לאור הירידות, כלומר אצטרך למכור בהפסד עכשיו, איך לדעתכם כדאי לפעול?
 
נערך לאחרונה ב:
לדעתי בגיל 80 אף שקל לא צריך להיות במניות.
ההתעסקות והסיכון לא שווה את זה.
ואם ממש רוצים אז לא יותר מ15% 10.

אני רוצה להגיד ככה... אם אתה וורן באפט, או כל משקיע קשיש ומוצלח אחר, חי ונושם מניות והגעת לגבורות, ממש לא צריך להוציא את הכסף מתיק ההשקעות בגיל 80. ומתימטית, להוציא כסף מתיק ההשקעות שקול ללא להכנס אליו.
אבל אני מדבר גם מבחינה אישית של כניסה לשוק עם חששות. הם בני 80? ומתי בעוד 10 שנים הם יוציאו את הכסף? בגיל 90? מי מבטיח להם שהם לא יצטרכו את הכסף למליון טיפולים שונים עד אז? ומה אם הם, חס חלילה, יסיימו את חייהם? זה גם היה חסר תועלת וגם יקשה על היורשים שלהם. למה בן אדם בן 80 צריך לבלות את השנים האחרונות שלו בפחד משוק ההון ולראות את תיק ההשקעות שלו (אולי) קורס? וזה גם מסוכן לאין ארוך בגיל כזה להשקיע,ועוד 50%...
גם אין לזה מטרה ברורה, גם המחיר כבד, גם הסיכון אדיר.
כיוון שכבר נכנסת אני לא יודע אם אתה אמור לנעול הפסדים,
אבל אומר בצורה ברורה- הם לא היו צריכים להכנס לשוק ההון עכשיו עם חצי מהחסכונות שלהם.
לקרוא באתר של הסולידית להתלהב ולהתעלם מהגיל זאת טעות עם טעם מר, ובני 80 צריכים לבלות את שארית חייהם בלי דאגות. חלקם לוקחים גם משכנתאות הפכות לשם כך. הם לא אמורים לדאוג למיקסום הכסף שלהם, אלא אם אין ברירה, וגם אז שוק ההון הוא כבר כנראה לא הפתרון בשבילם.
 
נערך לאחרונה ב:
קריסה זוועה, מחקה לי תוך יומיים 2.6 מהתיק, ואילו מניות הפוטים שאמורים היו לגדר, עלו שתיהן נגד המגמה!
אני מלקק את השפתיים, הפוטים שלי נכנסים לכסף, ומחכה לקריסות של שני, במקרה כל הפוטים בתחום הריטייל, התוצאה הייתה שבתחילת הקריסה אנשים פירשו את זה כתיקון כפי שבעצמי חשבתי, ולכן ברחו למכפילים הנמוכים יותר של הריטייל, אבל בהנחה שהקורונה תתפשט ואנשים לא ייצאו לרחובות לקניות, אז הריטייל יקרוס לחלוטין, וכבר בשישי היו נפילות יפות.

שמח לציין שגם עשיתי לאחרונה ביטוח חיים על סכום יפה למשפחתי היקרה D:D:D:
 
איך לדעתכם כדאי לפעול?
אני לא מבין איך הגעת למצב כזה? ממש חוסר אחריות נוראי לדעתי.

אני הייתי מחליט קודם כול לא לעשות כלום לX זמן,ומחליט על תוכנית ברורה וכותב אותה על דף.
אתה מתכנן עכשיו לשחק בחסכונות חיים של ההורים שלך בני 80,לבדוק בשרשור הקריסה הגדולה ולפי זה לקנות ולמכור?
מה הלאה בירידה הבאה של 7% בגלל התנגשות עם אירן או צונמי בשוודיה?

לא הכנתה תוכנית ברורה ומפורטת כולל להסביר להם אותה לפני שהתחלת להשקיע להם את החסכונות???

במידה וכן פשוט תמשיך בתוכנית שלך, במידה ולא אני הייתי יוצא מהעניין הזה לפני שיגרם נזק אישי\פיננסי גדול ומעביר אותם לתיק מנוהל שמומחה יבנה להם אחרי שיחה איתם.

זה מה שאני הייתי עושה במצב תאורטי כזה כמובן לא ממליץ\מייעץ.
 
אני מלקק את השפתיים, הפוטים שלי נכנסים לכסף, ומחכה לקריסות של שני, במקרה כל הפוטים בתחום הריטייל, התוצאה הייתה שבתחילת הקריסה אנשים פירשו את זה כתיקון כפי שבעצמי חשבתי, ולכן ברחו למכפילים הנמוכים יותר של הריטייל, אבל בהנחה שהקורונה תתפשט ואנשים לא ייצאו לרחובות לקניות, אז הריטייל יקרוס לחלוטין, וכבר בשישי היו נפילות יפות.

שמח לציין שגם עשיתי לאחרונה ביטוח חיים על סכום יפה למשפחתי היקרה D:D:D:
כמה ירד מתחילת ינואר עד עכשיו?
אני יודע שזאת הייתה טעות להחליט בדיעבד, במיוחד לאור הירידות, כלומר אצטרך למכור בהפסד עכשיו, איך לדעתכם כדאי לפעול?
ממה שהבנתי במאה אחוז מניות אפשר למכור 2.5% מהתיק כל שנה וגם בירידות והתיק ישמר כלומר 75000 ש"ח בשנה כלומר 6.25 אלף ש"ח בחודש והאם זה מספיק לו?
 
לא הכנתה תוכנית ברורה ומפורטת כולל להסביר להם אותה לפני שהתחלת להשקיע להם את החסכונות???
הם היו מושקעים בסכום זהה בצורה גרועה לפי יועץ של הבנק, הסברתי להם שזה גרוע ועדיף להשקיע במדדים, אז עברנו לזה, פשוט התזמון הגרוע גרם לי לחשוב על זה שוב, ואולי באמת עדיף לייעץ להם לא לנסות להשיג תשואות בגיל כזה ולהשאיר חלק נכבד בפקמ.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
מצב
הנושא נעול.

נושאים דומים

Back
למעלה