• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

הנועזת

  • פותח הנושא פותח הנושא הנועזת
  • פורסם בתאריך פורסם בתאריך
איני מסכים, כלומר לא בשוק ההון, לא יודע לגבי נדלן וגם אין לזה הרבה משמעות כשאומרים "נדלן באירופה" או בארה"ב, זה אלפי שווקים שונים.

"בבנק העולמי מזהירים: ללא שינוי מדיניות, הכלכלה העולמית תחווה "עשור אבוד"​

לפי תחזית שפרסם הארגון, ממוצע הצמיחה הכלכלית הפוטנציאלית עשוי ליפול לשפל מ-2.6% בעשור האחרון ל-2.2% עד 2030".​

חשוב להבין שזו לא המצאה מוזרה שלי.
אני גם לא אומרת ביום למחוק את כל ההשקעות באירופה וארה"ב שוק ההון או נדל"ן. רק לשים קצת יותר סימני שאלה באשר לברבורים שחורים במערב ולא לעשות אובר פרייסינג של המשבר המשפטי בישראל.

רמות יחס חוב לתוצר בעולם 2022:
איטליה 145 חוב תוצר פצצה מתקתקת שעלולה לסחוף את כל אירופה
ארהב 129 חוב תוצר
יוון 171 חוב תוצר
אנגליה 100 חוב תוצר
קנדה 113 חוב תוצר.
ישראל שלנו אגב....61 חוב תוצר.
 
מה זה רלוונטי לקנות עכשיו נדלן לילד שיעשה בו שימוש בעוד 20 שנה? את יודעת מעכשיו מה הצורך שלו?איפה ירצה לגור?
לעומת זאת השקעה בשוק ההון לא מקבעת אותך ובסבירות גבוהה התשואה תהיה יותר גבוהה גם בהתחשב בעלויות הגבוהות של השקעה בנדלן.
הי
יש לזה תכלית פשוטה, כח הכסף של מעמד הביינים בישראל בעליה מתמדת, בגלל השילוב של צמיחה דמוגרפית חזקה (הפוכה לשאר מדינות המערב ואף לסין, הנופלות בממוצע מ 2 ילדים לבית אב לכן אוכלוסייתן מתכווצת, כשבישראל מדובר ב 3 ילדים) גלי עליה כרגע בעיקר מרוסיה ואוקריינה ושעורי גירושין מטפסים.
רכישת דירה למי שיכול עם משכנתא, מצמידה את הילד הצעיר לאינדקס הדיור. המינוף בתחום הדיור הוא שכיח וישים הרבה יותר מבשוק ההון. פשוט.
 
נערך לאחרונה ב:
הי
יש לזה תכלית פשוטה, כח הכסף של מעמד הביינים בישראל בעליה מתמדת, בגלל השילוב של צמיחה דמוגרפית חזקה (הפוכה לשאר מדינות המערב ואף לסין, הנופלות בממוצע מ 2 ילדים לבית אב, כשבישראל מדובר ב 3 ילדים) ושעורי גירושין מטפסים.
רכישת דירה למי שיכול עם משכנתא, מצמידה את הילד הצעיר לאינדקס הדיור. המינוף בתחום הדיור הוא שכיח וישים הרבה יותר מבשוק ההון. פשוט.
הטענה שלי היא שבשוק ההון התוצאה הסופית תהיה יותר טובה.
בשוק ההון התשואה ארוכת הטווח גבוהה יותר - 6% צמוד למדד לעומת הנדלן 2% צמוד. איפה המס רכישה המוגדל?עלויות עסקה, סיכונים של דייר לא משלם,דירה ריקה ועוד. התעסקות(זמן=כסף). לא בטוח שהיכולת מינוף בנדלן מחפה על כל העלויות האלה.
מה שאני עושה זה מנצל את כל ההטבות מס. דירה ראשונה למגורים(פטור דירה יחידה) ודירה אחת נוספת להשקעה(פטור מס מהשכרה)
כל השאר לשוק ההון.
לדעתי בצורה הזו אני ממקסם תשואה,פיזור והפחתת סיכון,גידור עלויות מגורים, הטבות מס, חיסכון בזמן, חיסכון בעלויות, שלווה.
ואם מתייחסים למצב הנוכחי, לדעתי ההזדמנות היא דווקא בשוק ההון ולא בשוק הנדלן.
 
הטענה שלי היא שבשוק ההון התוצאה הסופית תהיה יותר טובה.
בשוק ההון התשואה ארוכת הטווח גבוהה יותר - 6% צמוד למדד לעומת הנדלן 2% צמוד. איפה המס רכישה המוגדל?עלויות עסקה, סיכונים של דייר לא משלם,דירה ריקה ועוד. התעסקות(זמן=כסף). לא בטוח שהיכולת מינוף בנדלן מחפה על כל העלויות האלה.
מה שאני עושה זה מנצל את כל ההטבות מס. דירה ראשונה למגורים(פטור דירה יחידה) ודירה אחת נוספת להשקעה(פטור מס מהשכרה)
כל השאר לשוק ההון.
לדעתי בצורה הזו אני ממקסם תשואה,פיזור והפחתת סיכון,גידור עלויות מגורים, הטבות מס, חיסכון בזמן, חיסכון בעלויות, שלווה.
ואם מתייחסים למצב הנוכחי, לדעתי ההזדמנות היא דווקא בשוק ההון ולא בשוק הנדלן.
טוב לוויכוח האינסופי במה עדיף להשקיע נדלן או שוק ההון לא אכנס שוב, בשרשור הזה, זה נטחן עד דוק ואני מאמינה שאף אחד לא ממש ישתכנע.
החידוש בפוסט מתייחס לתפיסת ההשקעה בישראל באופן השוואתי למדינות המערב בתחום הנדלן אבל אפשר גם לקחת את זה לשוק ההון שכרגע מאופיין במכפילים זולים במיוחד. פרמיית הסיכון של ישראל כפי שנראה בגישה השוואתית מתומחרת גבוה מידיי מסיבות פוליטיות. אישית כשקיים סכום מספיק לדירה, בטח לדירה במרכז העדיפות מבחינתי היא חד משמעית.
 
נערך לאחרונה ב:
אני גם לא אומרת ביום למחוק את כל ההשקעות באירופה וארה"ב שוק ההון או נדל"ן. רק לשים קצת יותר סימני שאלה באשר לברבורים שחורים במערב ולא לעשות אובר פרייסינג של המשבר המשפטי בישראל.
יש סימני שאלה כל הזמן ובכל מקום, השאלה מה עושים עם המידע הזה?
בשוק ההון אני חושב שזה רעיון טוב לא לעשות דבר, רעש ומשברים תמיד היו ותמיד יהיו.
בשוק הנדלן בארץ אני מסכים שזה לא רעיון טוב לתת משקל יתר למשבר המשטרי פה, בכל מקרה אני חושב שזה רעיון טוב להשקיע רק בנדלן קל"ב ולא להיגרר להרפתקאות מיותרות ומסוכנות מעבר לים.
יש לזה תכלית פשוטה, כח הכסף של מעמד הביינים בישראל בעליה מתמדת, בגלל השילוב של צמיחה דמוגרפית חזקה (הפוכה לשאר מדינות המערב ואף לסין, הנופלות בממוצע מ 2 ילדים לבית אב לכן אוכלוסייתן מתכווצת, כשבישראל מדובר ב 3 ילדים) גלי עליה כרגע בעיקר מרוסיה ואוקריינה ושעורי גירושין מטפסים.
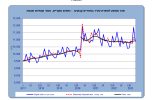
1. כוח הקנייה עלה בצורה מתמדת, אין הכרח שזה יהיה בעתיד, דווקא רואים כבר שינוי כיוון, השכר הממוצע הריאלי די דורך במקום ואף בירידה קלה מאז 2020:
1689434830876.png
2. צמיחה דמוגרפית לא מובילה בהכרח לגידול בכוח הקנייה, פעמים רבות ההפך הוא הנכון, שיעורי הצמיחה הדמוגרפית במדינות עולם שלישי הן דווקא גבוהות מאד.
גידול בכוח הקנייה קוראת בזכות ירידת מחירים ריאלית, עלייה ריאלית בשכר הממוצע או שניהם.
הסיכון של ישראל כפי שנראה בגישה השוואתית מתומחרת גבוה מידיי מסיבות פוליטיות
הפוך!
תשואות הנדלן למגורים בארץ הם נמוכות מאד בקנה מידה בינלאומי:
נדלן בארץ נתפס בתור השקעה בסיכון נמוך ביותר.
 
יש סימני שאלה כל הזמן ובכל מקום, השאלה מה עושים עם המידע הזה?
בשוק ההון אני חושב שזה רעיון טוב לא לעשות דבר, רעש ומשברים תמיד היו ותמיד יהיו.
בשוק הנדלן בארץ אני מסכים שזה לא רעיון טוב לתת משקל יתר למשבר המשטרי פה, בכל מקרה אני חושב שזה רעיון טוב להשקיע רק בנדלן קל"ב ולא להיגרר להרפתקאות מיותרות ומסוכנות מעבר לים.
דיי מסכימים

כוח הקנייה עלה בצורה מתמדת, אין הכרח שזה יהיה בעתיד, דווקא רואים כבר שינוי כיוון, השכר הממוצע הריאלי די דורך במקום ואף בירידה קלה מאז 2020:

אז עד כה זה נתון המקיים כאמור קשר ישיר להתרחבות האוכלוסיה יחד עם מעמד הביינים בישראל שהיא לא מדינת עולם שלישי, להיפך אפילו סוג של פיבוט טכנולוגי. הנתון שאתה מביא דווקא מראה על מצב יחסית טוב לנוכח התערבות הרגולטור בהדברת האינפלציה.

אני מסכימה מאוד לגביי הניתוח הכללי של שוק הנדלן בישראל, הצבעתי פה על התקופה הנוכחית בראייה השוואתית, לפיה שוק הנדל"ן בישראל נמצא בקפאון ואפילו ירידת מחירים באופן מוגזם, מה שבעיייני מהווה הזדמנות. מן קורונה לוקאלית.
 
הצבעתי פה על התקופה הנוכחית בראייה השוואתית, לפיה שוק הנדל"ן בישראל נמצא בקפאון ואפילו ירידת מחירים באופן מוגזם, מה שבעיייני מהווה הזדמנות. מן קורונה לוקאלית.
TIME WILL TELL
אני פחות אופטימי ממך לשנה/שנתיים הקרובים, לדעתי עוד נראה מחירים ריאליים נמוכים יותר.
 
TIME WILL TELL
אני פחות אופטימי ממך לשנה/שנתיים הקרובים, לדעתי עוד נראה מחירים ריאליים נמוכים יותר.
ברמת השנה שנתיים מסכימה שעוד יכול להיות שינוי מסויים כלפיי מטה, אבל כשהנגיד יעבור מעצירת הריבית (החלטה מלפניי מספר ימים אחריי עשר עליות ריבית רצופות) לירידת ריבית, תיקון המחירים כלפיי מעלה ככל הנראה יהיה אלים ביותר ואז הנסיון לתזמן את השוק יכול להכשיל.

אבל מה שעניין אותי פה, זה לשפוך קצת אור דרך נתוני מקרו השוואתים על הנדל"ן בישראל. לא מבחינת שאלת הטיימינג אלה ברמה העקרונית יותר.
 
אמא של חברה של הבת שלי סיפרה שהבת שלה בת ה 15 שבסאמר סקול בלונדון חוותה התקפה אנטישמית מילדים איטלקים, עד כדיי שירדה לקבוצה חלשה יותר, כדי לא להתחכך בהם.
אני לא יודע למה, אבל לישראלים יש נטייה לחשוב שבישראל אנחנו בטוחים ובאירופה או אמריקה נסבול מפשעי שנאה.

פשעי שנאה יש גם בארץ, יש לי הרגשה (לא מגובה בנתונים) שיהודים סובלים יותר בישראל מבחו״ל מפשעי שנאה
 
אני לא יודע למה, אבל לישראלים יש נטייה לחשוב שבישראל אנחנו בטוחים ובאירופה או אמריקה נסבול מפשעי שנאה.

פשעי שנאה יש גם בארץ, יש לי הרגשה (לא מגובה בנתונים) שיהודים סובלים יותר בישראל מבחו״ל מפשעי שנא
בארץ קיימת תחושת מסוגלות גבוהה יותר כלפיי אווירה ופשעי שנאה מבחו"ל עבור רבים, וגם כמי שגרה שלוש שנים בלונדון כסטודנטית בתקופת האינתיפדה השניה.
אבל תאכלס העניין לא יכול להמדד באמת עד שלא קם משטר פאשיסטי שנותן דרור להלך רוח נאצי.
אגב אותם הנתונים הדמוגרפיים המצביעים על תוצר נמוך עקב דלילות בילודה, דוחפים יותר ויותר את מדינות אירופה לכיוון של הכנסת מהגרים שחלקם הגדול מוסלמים שאינם מחבבים אותנו. תרחיש של מדינה אירופאית מוסלמית שונאת יהודים, אינה מדע בדיוני.
 
להשאר רעב
ככל שאני נוגעת בבצק הכסף, ככה הנגיעות ברוח צצות מאליהן.

ואצלי הכל מתחיל בכלל מהגוף, כשתוודעתי לקיטו כסוג של מוצר משלים התוודעתי לגישת הצום לסרוגין. תהליך הקיטוזיס הוא למעשה סוג של מצב חירום לגוף בו הגוף שורף שומן כי הוא מדמה צום, בגלל העדר תזונה פחמימתית. רעיון הצום לסירוגין 16/8 וכו'... גם הוא סוג של "הרעבה" של הגוף המביא לקיטוזיס (חשוב: לא לבעלי הפרעות אכילה).

אז כשאני אומרת להשאר רעב בגוף הכוונה היא ליטרלי להשאר רעב ולא מסופק פחממתית, למה זה טוב?
כי ככה נשארים ערים, חדים ועם תאווה "לצאת לציד"/ליצור- אותו הדבר במינדסט.

גם המקום בו אנחנו חוסכים ולא מפרקים את כל הכסף שהרווחנו או בלשון כלכלית יותר בוחרים להיות בקוטב ההשקעתי יותר של עקומת התמורה ע"ח קוטב התצרוכת, אנחנו למעשה נשארים רעבים להתפתחות, כי הכסף לא מוזרק לנו ישירות לוריד.
המקום בו לא השקענו את כל ההון העצמי שלנו כדי להשאיר זנב להשקעה הבאה...זה להשאר רעב.
המקום בו ניצלנו את הכסף שלנו מתוך "הוצאות מטה" רזות, לצורך מיקסום נכס קיים, זו וריאציה של להשאר רעב.
 
להשאר רעב
ככל שאני נוגעת בבצק הכסף, ככה הנגיעות ברוח צצות מאליהן.

ואצלי הכל מתחיל בכלל מהגוף, כשתוודעתי לקיטו כסוג של מוצר משלים התוודעתי לגישת הצום לסרוגין. תהליך הקיטוזיס הוא למעשה סוג של מצב חירום לגוף בו הגוף שורף שומן כי הוא מדמה צום, בגלל העדר תזונה פחמימתית. רעיון הצום לסירוגין 16/8 וכו'... גם הוא סוג של "הרעבה" של הגוף המביא לקיטוזיס (חשוב: לא לבעלי הפרעות אכילה).

אז כשאני אומרת להשאר רעב בגוף הכוונה היא ליטרלי להשאר רעב ולא מסופק פחממתית, למה זה טוב?
כי ככה נשארים ערים, חדים ועם תאווה "לצאת לציד"/ליצור- אותו הדבר במינדסט.

גם המקום בו אנחנו חוסכים ולא מפרקים את כל הכסף שהרווחנו או בלשון כלכלית יותר בוחרים להיות בקוטב ההשקעתי יותר של עקומת התמורה ע"ח קוטב התצרוכת, אנחנו למעשה נשארים רעבים להתפתחות, כי הכסף לא מוזרק לנו ישירות לוריד.
המקום בו לא השקענו את כל ההון העצמי שלנו כדי להשאיר זנב להשקעה הבאה...זה להשאר רעב.
המקום בו ניצלנו את הכסף שלנו מתוך "הוצאות מטה" רזות, לצורך מיקסום נכס קיים, זו וריאציה של להשאר רעב.
אני גם ב16/8 (ולפעמים זה גולש ל17/7) כבר כמה חודשים. מרגיש מעולה.
אני כרגע לא בקיטו אלא יותר דיאטה ים תיכונית.
לא נוגע במתוק. פחממות פשוטות לעיתים נדירות (קצת במסעדות).
תענוג
 
אני גם ב16/8 (ולפעמים זה גולש ל17/7) כבר כמה חודשים. מרגיש מעולה.
אני כרגע לא בקיטו אלא יותר דיאטה ים תיכונית.
לא נוגע במתוק. פחממות פשוטות לעיתים נדירות (קצת במסעדות).
תענוג
מסכימה איתך, אני כבר בעניין הזה שנה.
חזרתי לגוף שהיה לי כשהייתי בת עשרים פלוס, הרבה יותר עירנית, העור והשיער תענוג ועוד הרבה דברים טובים.
עם זאת חייבת לציין שבדיקות דם סדירות זה מאסט בסיפור הזה,
כי מידי פעם צצים באגים וצריך להשאר עירניים לעודפים וחוסרים, אבל אולי אצלך זה מאוזן יותר בגלל התזונה הים תיכונית.
 
עצמאות כלכלית: עיקר ותפל, קריאת תיגר על התמה המרכזית של הסולידית

"עבדו קשה. התרחקו מטיפוסים בזבזנים. שפרו את כושר המחייה שלכם. חסכו חלק גדול ככל הניתן מהכנסתכם. ודאו שיש לכם מספיק כסף נזיל וזמין לשעת חירום. השקיעו את ההפרש בקרנות מחקות זולות תוך מזעור עלויות השקעה היקפיות (עמלות, דמי ניהול ומיסים). אל תשימו את כל הביצים בסל אחד. אל תהיו חמדנים מדי. אל תהיו שמרנים מדי. לעולם פיקחו עין על התעשייה הפיננסית, נציגיה ותכסיסיה. תכננו לטווח הארוך והתעלמו מהרעש."

אתחיל מתשבוחות. אם יש לי השתייכות כלכלית-פוליטית, לאיזשהו מחנה, זהו המחנה המנוסח המקצועי והמלומד של הסולידית. אני חותמת בעיינים עצומות על 90% מכל הנאמר במאמריה, מההיבטים הפילוסופיים של המינימליזם, ביקורתה הפוליטית על מעמד הבינים ה-"מתקרבן" וסגנון החיים הצרכני הגובל בעבודת אלילים, בגישתה המעודדת תכנון לטווח הרחוק , השקעות עצמאיות באופן המקדם פרישה מוקדמת, ועד הטכנאות של אפיקי החיסכון וההשקעה. בדבריה היא מקצועית, היא רהוטה והיא מדוייקת.

במאמר זה איני מבטלת או קוראת תיגר על עצם התכנים של הסולידית, אלא קוראת תיגר על מעשיותם של הכלים המקצועיים במציאת פיתרון כולל ליציאה לפנסיה מוקדמת, אפילו עבור באיי הפורום הסולידיים כביכול. ברצוני לטעון במאמר זה כי על מנת לסלול נתיב חיים לעצמאות כלכלית עבור הזרם המרכזי בחברה הישראלית, יש להשקיע מאמץ בכיוון אחר, פחות תובעני ובמקביל מייצר תוצאות כלכליות ברמת החיים, כבר בתחילת הדרך של הזוג/ היחיד הצעירים.

בלא מעט מהתייחסויותי בפורום אני מעלה את הטענה, כי על פי דעתי רק מעטיי מעטים על פי דרכה של הסולידית יצליחו להגיע לידי עצמאות כלכלית של ממש קרי, פרישה מוקדמת. לא משום הפרשנות הלקויה שלהם או לחילופין כח הרצון הדל שלהם, אלא משום העדר ההון ההתחלתי המאפשר קיצור דרך מהותי, לפרישה מוקדמת . נקודת המוצא האוטוביוגרפית של הסולידית לפיו הצליחה לצור הון עצמי משמעותי בגיל צעיר, כמעט שאינו מתאים לאף אחד, אם מפאת גיל המהווה משתנה בלתי תלוי ואם מפאת כישרון ויכולת.

מי שאולי יצליח ללכת במשעוליי הסולידית עד לידי פרישה מוקדמת משמעותית ומלאה, הוא הצעיר שיבחר בחיי פרישות מרצון לכל ימי חייו- מעין פקיר מודרני המתקלח במים קרים, רוכב על אופניים קילומטרים ולא מביאים ילדים לעולם, שמראש זקוק לסכום חודשי נמוך בהרבה מהממוצע, שבגינו יוכל לחסוך בצעירותו ולשמור על הכנסה נמוכה וקבועה לכל ימי חייו. ארגז הכלים אותה מציעה הסולידית, אינו פונה ואינו מסוגל לכבוש את הזרם המרכזי- אגב היא גם מודה בזה.

אבל פחות מעניין אותי להשמיע מה לא, אני משתדלת להיות אדם יותר מעשי מפילוסופי, ברצוני כאן להציג טיעון שלא כמאמר מוסגר במסגרת דיון על נושא אחר, ולהשמיע מה לדעתי הנוסחה לפריצת מרוץ העכברים, או בשלב ראשון התמודדות טובה יותר עם בעיית יוקר המחיה בארץ – והיא הוויתור על דירת מגורים והחלפתה בדירה לצורך השקעה, בסכום היוצר תזרים חיובי חודשי, כך שהדירה מהווה נכס ולא התחייבות, כמו אצל מרבית משקיי הבית בישראל. או במילים אחרות רכישת דירה להשקעה, ששכר הדירה המתקבל ממנה עולה או משתווה לשכר הדירה המשולם לצורך דיור. כמה פשוט.


רק על מנת לסבר את האוזן ,מרכיב המגורים לפי תחקיר של גלובס מ- 2011 (סביר שנתון זה אף עלה), דורש מהישראלי הממוצע מספר שיא של 129 משכורות, על מנת לרכוש דירה ממוצעת. עלות הדיור מתוך ההכנסה של הישראלי היא מן הגבוהות בעולם. למרות זאת שיעור הישראלים הגרים בדירה בבעלותם היא כ-70%!! ברצוני רק לציין כי מרכיב זה- המרכיב הנדל"ני השקט במשוואה ניהול משק הבית אליו, משום מה אין לו כלל התייחסות בדבריה של הסולידית ובאופן רוחבי רואים בו סוג של גזירת גורל.


רכישת דירה למטרת מגורים ע"י זוגות צעירים באופן אוטומטי, על חשבון יצירת הכנסה אלטרנטיבית כדירה למטרת השקעה, משמעותה וויתור על כספים שיכלו להוות מקור חיסכון העיקרי והבטוח יחסית, לצורכי פנסיה או לפרישה מוקדמת. לצורך הדגמה דירת מגורים 3 חדרים ברמת גן , בעלות 2,300,000 ₪ מניבה שכ"ד של 6500 ₪ לחודש(3% תשואה).לעומת: דירה לצורכיי השקעה בדרום תל אביב שתניב גם היא 6500 ₪ אבל בעלות 1700000(4.5% תשואה ממוצעת, ניתן גם להשיג תשואה גבוהה יותר, ראו מאמרים ביומן המסע "הנועזת"). אם נשכור את אותה דירה/ או דירה קטנה יותר וניקח את ה 600 אלף/ יותר המהווים את הפער בין שתי הדירות, ונקנה בהם דירת חדר וחצי בדרום תל אביב המניבה 2700 ₪, יווצר פה חיסכון של 32,400 אלף ₪ לשנה, כאשר ההנאה ממגורים באותה דירה אותה רצינו לקנות, לא תפגם. מלבד אותה אי נוחות פסיכולוגית של דירה מושכרת. השאלה הנשאלת אם לא עדיף לשלם לפסיכולוג כמה מפגשים על חשבון החיסכון, ולא לחוש באותה חוסר נוחות, הנובעת רובה ככולה מהנורמה של רכישת דירה למגורים, המהווה בפועל נטל ולא נכס.

חסכנות, יחד עם התנהלות נכונה בכספים הפנויים שיווצרו בדרך שהוצגה למעלה, הניתנים להשקעה על פי משנתה של הסולידית באמצעות השקעה בשוק כולו ע"י תעודות סל, ואם על ידי גיוון התיק בדרכים נוספות (דיבידנדים למשל או תיק הארי בראון), יועילו לתיק ללא ספק. אך נקודת המוצא לקראת נתיב הפנסיה המוקדמת תהיה מבוססת יותר ובקצב התקדמות מהיר יותר, ובעייני תהפוך אותה לאפשרית, עבור אותה משפחה ישראלית ממוצעת.

היי הנועזת קודם כל נהנה לקרוא את היומן בפעם השניה על מנת לחלחל את כל החומר והמידע המאוד חשוב הזה אז תודה לך ולמגיבים על הכל. אין לך מושג כמה זה עוזר לנו )זוג צעיר לפני חתונה בקנית הדירה הראשונה).


כאן את מדברת על הייתרון של הכנסת שכירות מהכנס. נראה שאין הסתמכות על עליית ערך מכיוון וזו ספקולציה והכנסת שכירות מהכנס הוא משהו וודאי. אז נשאלת השאלה

למה להשקיע בדרום תל אביב ולא בפריפרייה שיש תשואות הרבה יותר גבוהות עם ביקוש סביר ואף טוב במקומות מסויימים.
או שלב אחד יותר קניית דירה בחו"ל שיש מקומות כמו צפון אנגליה עם תשואה גבוה יותר. למה ללכת על מקומות כמו מרכז ערים ששם בדרך כלל התשואה יותר נמוכה?
 
נראה שאין הסתמכות על עליית ערך מכיוון וזו ספקולציה והכנסת שכירות מהכנס הוא משהו וודאי.
אתה מתיחס ככה למניות? דיבידנדים זה ודאי ועליית ערך היא ספקולציה?

למה ללכת על מקומות כמו מרכז ערים ששם בדרך כלל התשואה יותר נמוכה?
בגלל עליית הערך :)
 
אתה מתיחס ככה למניות? דיבידנדים זה ודאי ועליית ערך היא ספקולציה?


בגלל עליית הערך :)

אני מסכים. לפי מה שסנופי רשמה היא מכוונת לתשואה גבוה כי עליית ערך יותר ספקולטיבית ולא וודאית לפי הבנתי...
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
לפי מה תדע אם תהיה עליית ערך? התחדשות עירונית? תמא עתידית? על מה אתה מסתמך
גם. וגם אזורי ביקוש.
לרוב, גם עליית ערך ממוצעת לאורך זמן מניבה יותר משכירות…
 
נערך לאחרונה ב:
Back
למעלה