• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

טסלה

  • פותח הנושא פותח הנושא 123W
  • פורסם בתאריך פורסם בתאריך
יש דאטא ראשוני:
הוגשו דיווחים על מכירה של רבע מה-10% המיועדים למכירה בשלושה הימים האחרונים. כלומר, אלו נמכרו בוודאות, אבל יכול להיות שנמכרו עוד ועדיין לא דווחו (חובת דיווח עד שני ימי עסקים אחרי המכירה):
1636606187262.png
 
לדעתי התזמון של ריוויאן בהנפקה פשוט מושלם. כמה חודשים אחורה או כמה חודשים קדימה והיא יכלה להיות מונפקת בחצי מחיר.

הבעיה היא לא של פקטור 2 אלא של סדרי גודל.
זו כמובן לא פעם ראשונה - למשל ב-1999, מניות של חברות היי-טק בתחום התקשורת הונפקו בפערים כאלו.
 
נערך לאחרונה ע"י מנהל:
הבעיה היא לא של פקטור 2 אלא של סדרי גודל.
נסה להיות ריאלי. זה לא סדרי גודל. השוק לרכבים חשמליים חם וצומח ופורה ל disruption. יש להם גיבוי חזק מאד, ייצור שכבר פועל, רכבים על הכביש ביידי לקוחות, הזמנות גדולות (פרקטית אינסופיות) מאמזון, תוכניות להגדיל ייצור מסיבית.
ברצינות - זה גובל בעיוורון להגיד שלחברה כמו ריוויאין אין ערך, או שהיא צריכה להיות שווה 1 מליארד דולר. האם השווי שלה עכשיו יקר מאד? כנראה. האם החברה תצליח, קרוב לוודאי. לא יודע מה צריך להיות השווי שלה כי אני לא מכיר מספיק את החברה, אבל זה ככל הנראה לא פחות מדו-ספרתי מיליארדי דולרים.
 
נסה להיות ריאלי. זה לא סדרי גודל. השוק לרכבים חשמליים חם וצומח ופורה ל disruption. יש להם גיבוי חזק מאד, ייצור שכבר פועל, רכבים על הכביש ביידי לקוחות, הזמנות גדולות (פרקטית אינסופיות) מאמזון, תוכניות להגדיל ייצור מסיבית.
ברצינות - זה גובל בעיוורון להגיד שלחברה כמו ריוויאין אין ערך, או שהיא צריכה להיות שווה 1 מליארד דולר. האם השווי שלה עכשיו יקר מאד? כנראה. האם החברה תצליח, קרוב לוודאי. לא יודע מה צריך להיות השווי שלה כי אני לא מכיר מספיק את החברה, אבל זה ככל הנראה לא פחות מדו-ספרתי מיליארדי דולרים.

זה סדרי גודל.
בהחלט שיש ערך. לחברה שיש לה סיכוי לא רע להיות בעוד 5 שנים בעולם הרכב העתידי שחקן משמעותי, כמו שפולקסווגן היא שחקן משמעותי בעולם הרכב העכשווי, יש ערך שהוא כעשירית מהערך של פולקסווגן. זו הפרמיה על ״סיכוי לא רע״ ועל ״בעוד 5 שנים״.
 
בן פליקס רלוונטי:

אני לא מצליח להבין אם זה התיישן כמו חלב או כמו יין
 
לחברה שיש לה סיכוי לא רע להיות בעוד 5 שנים בעולם הרכב העתידי שחקן משמעותי, כמו שפולקסווגן היא שחקן משמעותי בעולם הרכב העכשווי, יש ערך שהוא כעשירית מהערך של פולקסווגן. זו הפרמיה על ״סיכוי לא רע״ ועל ״בעוד 5 שנים״
נדמה לי שהתמחור של חברות רכב חשמלי ביחס לחברות רכב ותיקות, משקף/מניח שחברות הרכב הוותיקות מתומחרות עם פרמיית סיכון משמעותית מאוד של איבוד רלוונטיות לאיבוד השוק. זה בהחלט יכול לקזז את פרמיית ה"סיכוי לא רע בעוד 5 שנים".
כלומר, אתה צודק שחברה עם "סיכוי לא רע בעוד 5 שנים" צריכה להיות מתומחרת יחסית בזול, אבל כך גם חברה עם "סיכון גבוה מאוד בתוך 5 שנים", כך שלא יפתיע שחברה מהסוג הראשון תקבל הערכה דומה לזו של השני (הטיעון עקרוני, לא בהכרח משקף היטב את יחסי המחיר).
 
כמו ההייפ סביב חברות הקנאביס לפני שנתיים
תחבורה הוא שוק הרבה יותר מבוסס והרבה פחות תחרותי (מסתבר) מקנאביס.
כפי ש @adamshalev מקפיד לציין פוטנציאל הדיסרפשן עצום.
 
אף חברה או סקטור לא שווה כל סכום, נראה מה יהיה.
מסכים לחלוטין אבל יש הבדל גדול (של סדרי גודל) בין ספקולציה על שוק הקנאביס החוקי ושוויו לבין כמויות הכסף שלקויות מוציאים היום על רכבים חשמליים ו/או רכבים עם פיצ'רים אוטונומיים
 
מהלך מצוין להמשך,מעניין מתי היא תחצה את ה2 טריליון
1. לא ברור אם יהיו מספיק סוללות בשנים הקרובות כדי שהעסק הזה יהיה משמעותי, רוב הסוללות הולכות לרכבים כי שם הרווח גבוה יותר. גם אם יהיו מספיק סוללות, למכור חשמל זה עסק עם שוליים צרים וגם CATL שמספקת לטסלה את הסוללות מוכרת powerpacks שאפשר לקנות ולמכור ממנו חשמל שאוגרים מסולארי או מהרשת. לגבי הmegapacks עצמן, יכול להיות שהחומרה והתוכנה של טסלה עדיפות אבל בגדול כל אחד יכול לקנות סוללות ולארוז אותן. זה לא כמו למכור רכב יוקרה חשמלי. לא סתם אף אנליסט לא מתעניין בצד הזה יותר מידי. מאסק אומר שהעסק של אנרגיה יהיה בגודל של העסק של הרכבים, אבל הוא מדבר על הrevenue לא על רווח.

תוך יום יומיים מאסק ידווח כמה מכר ומתי, אנשים ישכחו מכל הסיפור והמניה תחזור להסחר על בסיס ביצועי החברה
מכר 5 מיליון מניות, צריך למכור עוד בין 12 ל20. ואם הוא מוכר כזו כמות (10% ממה שיש לו) צריך לחשוב מה זה אומר על הvaluation של החברה. נכון שהרבה מיליארדרים מוכרים מניות כל הזמן בחברות שלהם אבל הוא לא והוא אמר שהוא יהיה האחרון שימכור את המניות שלו ולכן יש לזה משקל יותר משמעותי כשזה הוא ולא מיליארדר אחר

אני מקוה שאתה מרגיש בנח להחזיק אותה כל הדרך ל-500.
ב500 אני מוכר את הבית וקונה אופציות (אל תעשו מה שאני עושה, לא ייעוץ)

כדי לממש את אופציות הרכישה שלו!
הוא החליט למכור 10% ממה שיש לו, בנוסף למה שצריך כדי לשלם את המס על האופציה

זו תהיה החברה הראשונה בעלת שווי של 5 טריליון דולר
לא ממכירה של רכבים. גם ב100% נתח שוק. איך תצדיק 5 טריליון?

לגבי להיות הראשונה הראשונה - לדעתי מיקרוסופט תהיה שם הרבה לפני. נהנית מביקוש אינסופי לענן, החברות הגדולות באמת והממשלות עוד לא עברו לענן אבל הן בדרך. אין ולא תהיה תחרות לWindows או לOffice בשוק הארגוני. בינג כבר לוקח 17% משוק החיפוש. Edge לא נופל מכרום בביצועים ומגיע בWindows. לXbox gamepass יש 30 מיליון מנויים. וספקולציות כמו מטה וורס - מיקרוסופט היא אחת חברות הגיימינג הכי גדולות בעולם מבחינת תוכן + אקס בוקס + Hololense, בפוזיציה ממש טובה לזה. תוסיף את Teams. והיא הפכה לאחת מחברות הסייבר הכי גדולות בעולם. מרכז הפיתוח הישראלי, שהוא השני הכי גדול אחרי רדמונד, הודיע שהם הולכים להכפיל את כמות המהנדסים, אחרי שכבר הכפילו לא מזמן.
 
נערך לאחרונה ב:
הוא החליט למכור 10% ממה שיש לו, בנוסף למה שצריך כדי לשלם את המס על האופציה
לא ראיתי שזה נאמר במפורש בשום מקום. ההבנה שלי היא להיפך, ה-10% כולל את מה שהוא צריך לתשלום המס על האופציות.
בכל מקרה, אחוז הבעלות שלו רק עולה אחרי הסיפור, מ-20% ל-23% וזה כולל ה-10% (2% מהחברה) שמכר.

Edge לא נופל מכרום בביצועים ומגיע בWindows.
אדג׳ היום זה מעטפת על כרום (ליתר דיוק כרומיום). הם וויתרו סופית על פיתוח דפדפן משלם ורצים על הטכנולוגיה של גוגל.
בלי קשר, מיקרוסופט חברה מצויינת. נדלה עשה חייל.
 
אדג׳ היום זה מעטפת על כרום (ליתר דיוק כרומיום)
אמת. את המשתמש זה לא מעניין כל עוד זה עובד טוב.

נדלה עשה חייל
אמת, וגם עלה על גם של מחשוב בענן שהטיס את החברה

לא ראיתי שזה נאמר במפורש בשום מקום
על זה היה הסקר בטוויטר, לא על המכירה בשביל לשלם מס על מימוש האופציה. אבל עכשיו אני רואה שאולי כל ה10% שהוא מוכר זה כדי לממש את האופציה, ואז זה מוזר שהוא עשה על זה סקר. חשבתי שבסקר הוא החליט למכור מעבר למה שנדרש בשביל לממש את האופציה. לא נראה לי הגיוני שאם הסקר היה אומר לא למכור הוא לא היה מממש את האופציה

אחוז הבעלות שלו רק עולה אחרי הסיפור, מ-20% ל-23% וזה כולל ה-10% (2% מהחברה) שמכר
הוא מקבל מניות כמעט בחינם אז ברור שהוא ירצה אותן וברור שזה יעלה את אחוז הבעלות, אני לא חושב שזה מעיד על איך שהוא רואה את הvaluation
 
לא נראה לי הגיוני שאם הסקר היה אומר לא למכור הוא לא היה מממש את האופציה
הוא יכל לקחת הלוואה בשביל לשלם את המס על האופציות. או למכור רק מספיק מניות לכיסוי המס. הסקר אפשר לו למכור יותר בלי דעת קהל שלילית.
 
הסקר אפשר לו למכור יותר בלי דעת קהל שלילית
נו אז הוא מוכר יותר ממה שהוא צריך בשביל האופציה. ואולי זה אומר משהו על מה הוא חושב על השווי שוק.

אתה בטוח? במקרה ראיתי השבוע כמה דקות מהתוכנית של דרור גלוברמן ואמרו שם מספר הרבה יותר נמוך(2.5% אאלט).
צודק. אבל מבין משתמשי דסקטופ הוא קרוב ל7%. קח בחשבון שרוב הטלפונים הם אנדרואיד וגוגל משלמת לאפל כדי שגוגל יהיה מנוע החיפוש הדיפולטיבי באייפון. מצד שני רוב הדסקטופים הם ווינדוז.
 
ואולי זה אומר משהו על מה הוא חושב על השווי שוק.
אז מה. פי כמה המניה עלתה מאז הטוויט של מאסק שאמר שלדעתו המניה יקרה מדי?
תקנה רק אם אתה חושב שלמניה יש צפי תשואה שמתאים להנחות והיעדים שלך. לא כל השקעה מתאימה לכל אדם.
זה שמאסק מוכר 10% מהמניות שלו ועל הדרך מגדיל את הבעלות שלו בחברה ב-3% אבסולוטיים לא מערער בשום דרך על תזת ההשקעה שלי בטסלה.
 
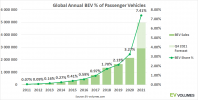
ממוצע עולמי. לא מצאתי מסודר עדכני לסין ואירופה לשנת 2021 אבל לדעתי מעל 10% בשניהם.
שימו לה שזה רק BEV (רכב חשמלי מבוסס סוללה). לא סופרים רכבי היבריד שזוללים בנזין.
1636726964296.png
 
צודק. אבל מבין משתמשי דסקטופ הוא קרוב ל7%. קח בחשבון שרוב הטלפונים הם אנדרואיד וגוגל משלמת לאפל כדי שגוגל יהיה מנוע החיפוש הדיפולטיבי באייפון. מצד שני רוב הדסקטופים הם ווינדוז.
יש תלות בין הפלאפון למחשב, אם אני משתמש בפלאפון שלי בכרום אז אני אשתמש בו גם בדסקטופ כי אני כבר רגיל ואני גם לא רוצה להפסיד את הפיצ'ר של הסנכרון בין המכשירים. אני לא רואה סיבה שגוגל יחלשו. אבל זה כבר לשרשור של מיקרוספט.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נקודה קטנה וטובה לגבי הסיפור ש״טסלה שווה יותר מכל שאר יצרני הרכב הותיקים יחד״ כטיעון לכך שהיא יקרה מדי.
זה נכון בין השאר כי היצרניות הישנות שקועות בחובות, לא שזה עוזר להן זאת פשוט עובדה.
כאשר משווים רק enterprise value (שזה שווי בלי מזומן ובלי חובות) מתקבלת תמונה קצת פחות קיצונית:

Enterprise Value

Tesla —$1.07 trillion
Toyota — $395 billion
Volkswagen — $276 billion
Daimler — $225 billion
General Motors — $175 billion
Ford — $177 billion
BMW — $129 billion
Honda — $92 billion
Hyundai — $86 billion
Combined — $1.55 trillion

and there are many more
 

נושאים דומים

Back
למעלה